
TDS on rent ka matlab hai ki kiraya dete waqt kirayedar ko usme se thoda tax kaatkar sarkar ke paas jama karna hota hai — makaan malik ko poora kiraya nahi milta, kata hua hissa tax ke roop me jama hota hai. Yeh niyam do alag sections me baanta hai: 194-I (companies, firms aur bade tenants ke liye) aur 194-IB (aam individuals/HUF tenants ke liye). Dono ke rates, threshold aur process alag hain — aur 2024-25 me dono me bade badlaav hue hain, isliye purani jaankari par bharosa karna mehenga pad sakta hai.
TDS ke basic concept ke liye yahan padhein:
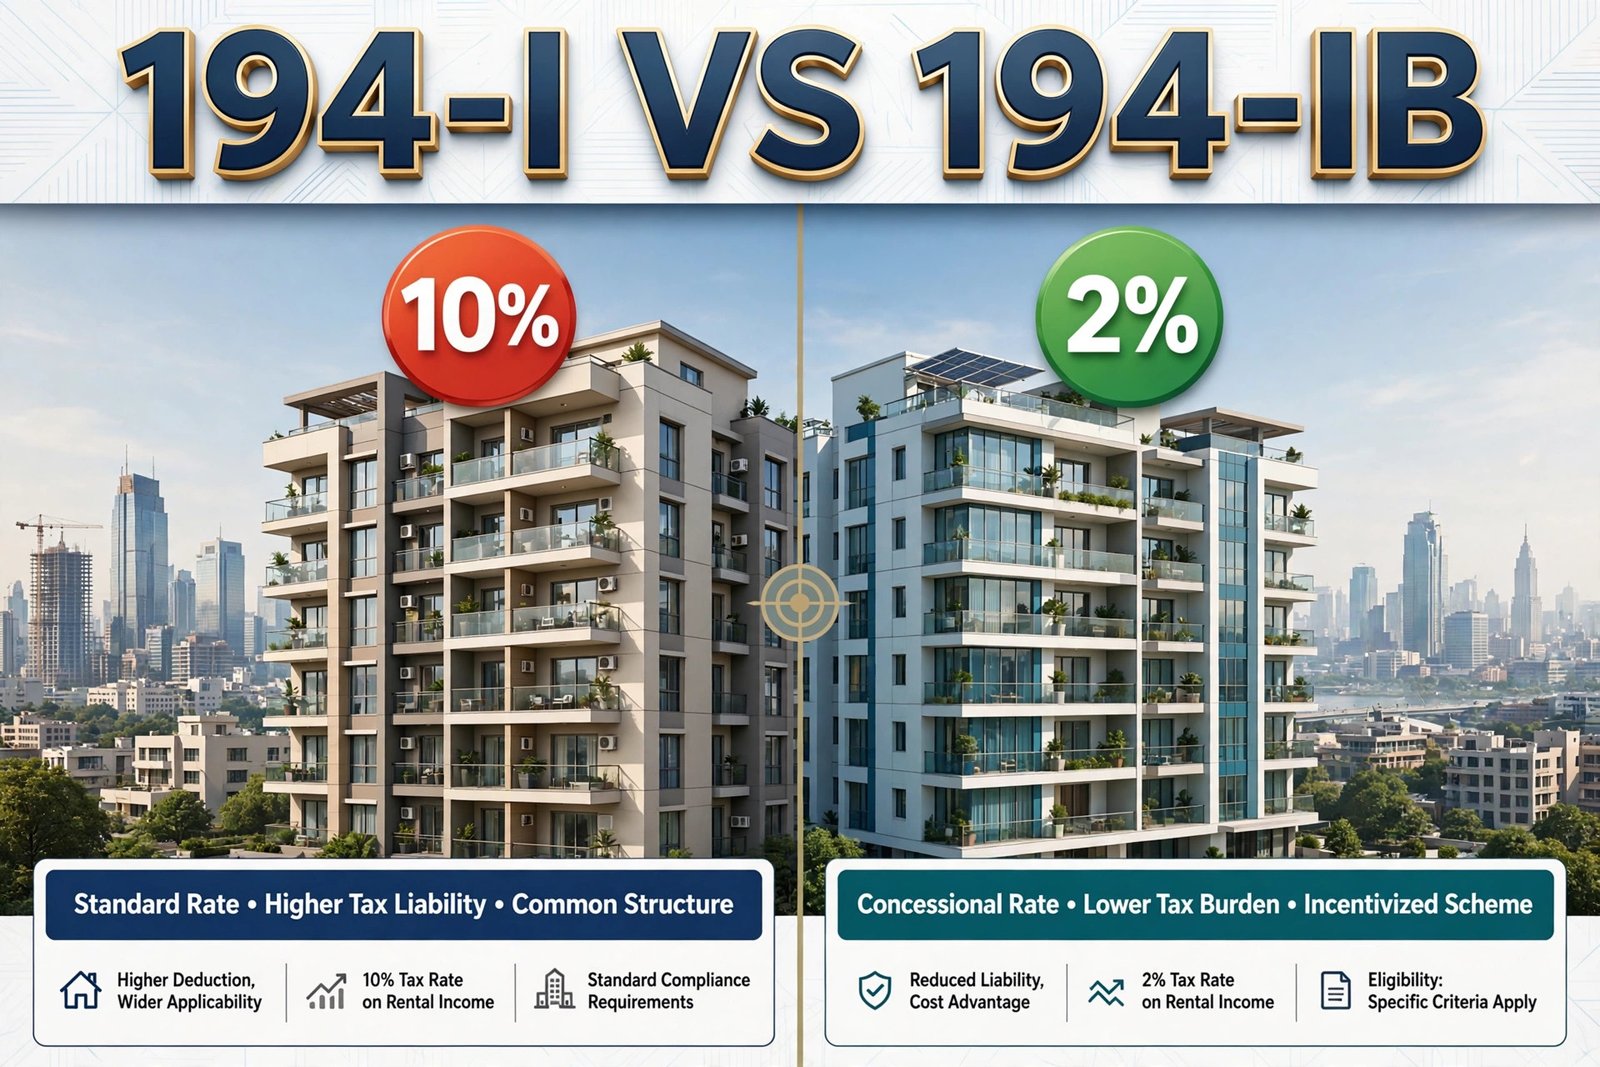
194-I: 10% Ya 2% — Kaun Si Rate Kab
Section 194-I un tenants par lagta hai jo individual/HUF nahi hain (companies, firms, trusts), ya aise individuals/HUF jo pichle saal tax audit ke dayre me the. Rate asset ki nature par depend karta hai, tenant ke business par nahi:
- 10% — zameen, building (factory building sahit), furniture/fittings ke kiraye par
- 2% — plant, machinery, equipment ke kiraye par
- 20% — agar makaan malik ne apna PAN nahi diya (Section 206AA ke tahat)
Threshold badal gaya hai: Finance Act, 2025 (Budget 2025) se 194-I ka saal-bhar ka threshold ₹2,40,000 se badhkar ₹6,00,000 ho gaya hai — 1 April 2025 se effective. Matlab ab ek landlord ko saal me ₹6 lakh se zyada kiraya dene par hi 194-I me TDS katega (lagbhag ₹50,000/month). Isse chhote tenants ko badi rahat mili hai.
194-I me TDS credit ya payment — jo pehle ho — us waqt kaatna hota hai, har mahine. Jama karne ki deadline agle mahine ki 7 taarikh (March ka 30 April tak), quarterly return Form 26Q me, aur makaan malik ko Form 16A certificate dena hota hai.
194-IB: Aam Kirayedar Wala Section — Ab Sirf 2%
Section 194-IB individuals aur HUF ke liye hai jo tax audit ke dayre me nahi aate — matlab aam naukri-pesha ya chhota business karne wala kirayedar. Trigger simple hai: ek mahine ka kiraya ₹50,000 se zyada ho (ek landlord ko; ek bhi mahina limit cross kare to section lag jaata hai). Sirf resident landlord ke kiraye par lagta hai.
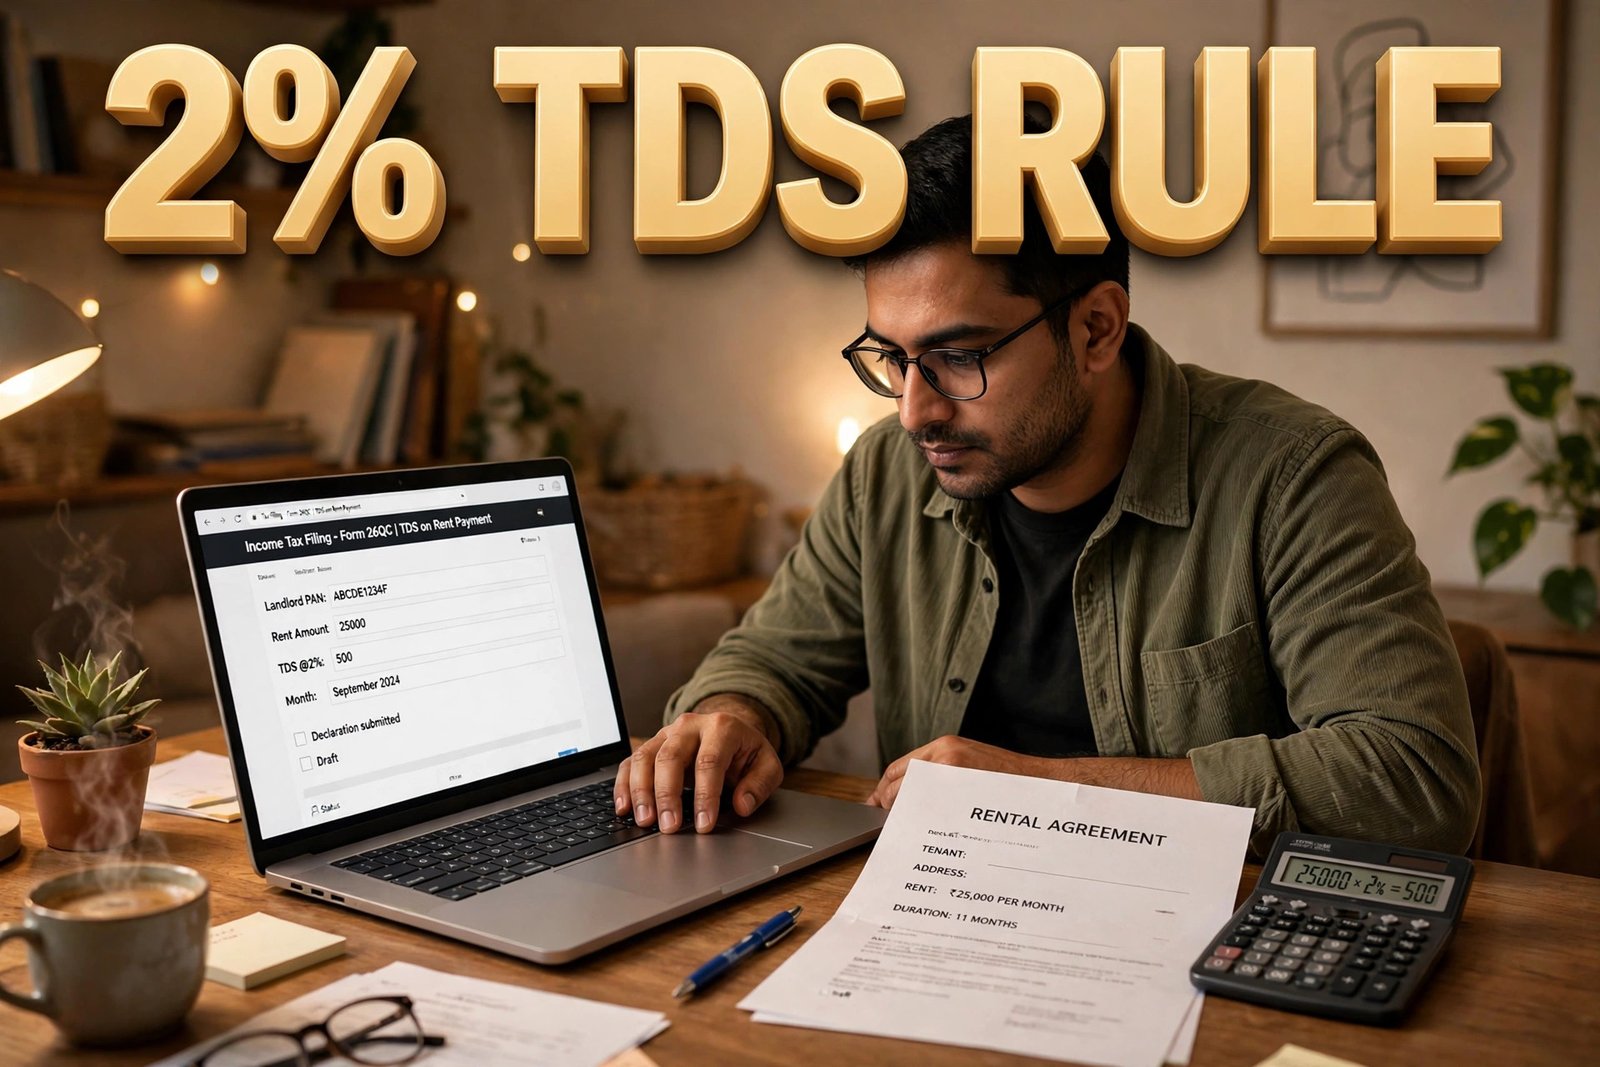
Sabse bada update — rate ab 2% hai, 5% nahi: Finance (No. 2) Act, 2024 (Budget 2024) ne 194-IB ki rate 5% se ghataakar 2% kar di — 1 October 2024 se effective. Bahut si purani websites aur articles abhi bhi 5% dikhate hain — woh stale hain. Hamesha current rate 2% hi yaad rakhein.
194-IB ki sabse aasaan baat: TDS saal me sirf ek baar kat-ta hai — March ke mahine me (ya tenancy ke aakhri mahine me, jo pehle ho), poore saal ke kul kiraye par. Har mahine kaatne ki zaroorat nahi.
Form 26QC: Step-by-Step Process
194-IB ka compliance aam tenant ke liye simple rakha gaya hai:
- TAN ki zaroorat nahi — tenant ka PAN hi kaafi hai (yeh 194-IB ki khaas suvidha hai).
- Aakhri mahine ke kiraye me se 2% TDS kaatein.
- Kata hua TDS Form 26QC (challan-cum-statement) ke zariye jama karein — deduction wale mahine ke aakhir se 30 din ke andar. Yeh form Income Tax e-filing portal par online bhara jaata hai.
- 26QC file karne ke 15 din ke andar Form 16C (TDS certificate) makaan malik ko dein — yeh portal se download hota hai.
Real-number example: Monthly kiraya ₹60,000 (> ₹50,000 — to 194-IB lagta hai). TDS har mahine nahi katega.
- Saal-bhar ka kiraya = 60,000 × 12 = ₹7,20,000
- TDS @ 2% = 0.02 × 7,20,000 = ₹14,400 — March ke kiraye me se ek baar katega
- Makaan malik ko March me milega: 60,000 − 14,400 = ₹45,600; Form 26QC file karke ₹14,400 jama karne ki deadline 30 April; Form 16C 15 din ke andar issue karein.
- Purani 5% rate par yeh ₹36,000 kat-ta — rate cut se tenant ko aakhri mahine me ₹21,600 ki cash-flow rahat mili.
“Rent” Me Kya-Kya Aata Hai
Kanoon kehta hai — “lease, sub-lease, tenancy ya kisi bhi agreement ke tahat, kisi bhi naam se” zameen, building (factory building sahit), usse judi zameen, machinery, plant, equipment, furniture ya fittings ke istemal ke liye diya gaya payment. Dhyaan dein:
- Refundable security deposit rent nahi hai — us par TDS nahi katega.
- GST alag se dikhaya gaya ho to us par TDS nahi — TDS sirf rent wale hisse par.
TDS Na Kaata To Kya Hoga: Penalty Ka Hisaab
Tenant ke liye TDS kaatna optional nahi hai — na kaatne par:
- Interest u/s 201(1A): TDS na kaatne par 1% per month, kaatkar jama na karne par 1.5% per month.
- Late fee ₹200/day u/s 234E — der se 26QC file karne par (TDS ki rakam tak capped).
- Penalty u/s 271C — TDS ki rakam ke barabar jurmana.
- u/s 271H — return na file karne par ₹10,000 se ₹1,00,000 tak.
- Gambhir maamlon me u/s 276B ke tahat prosecution bhi ho sakta hai; tenant “assessee-in-default” maana jaata hai.
TDS on Rent: 194-I vs 194-IB Seedhi Tulna
| Pehlu | 194-I | 194-IB |
|---|---|---|
| Kaun kaatega | Company/firm/trust; audit wale individual/HUF | Audit me NA aane wale individual/HUF |
| Rate | 10% (zameen/building), 2% (plant/machinery) | 2% (flat) |
| Threshold | Saal me ₹6,00,000 se zyada (1 Apr 2025 se) | Mahine me ₹50,000 se zyada |
| Kab kaatega | Har mahine (credit/payment par) | Saal me ek baar (aakhri mahine me) |
| TAN | Zaroori | Nahi chahiye — PAN kaafi |
| Form | 26Q (quarterly) + 16A | 26QC (30 din me) + 16C (15 din me) |
HRA claim karne wale kirayedaron ke liye yahan padhein:
Aam Galtiyan
- 194-IB ko abhi bhi 5% samajhna: Rate 1 October 2024 se 2% hai. Purane articles dekhkar 5% kaatna galat hoga — hamesha current rate check karein.
- Har mahine TDS kaatna (194-IB me): 194-IB me TDS saal me ek baar, aakhri mahine me kat-ta hai. Har mahine kaatna zaroori nahi hai.
- TAN ke liye daudna: 194-IB me TAN nahi chahiye — tenant ka PAN kaafi hai. Bahut se log bewajah TAN apply kar dete hain.
- ₹50,000/month wali limit ko saal se jodna: 194-IB monthly test hai — ek bhi mahina ₹50,000 cross kare to section lagta hai, chahe saal ka kul kam ho.
- Security deposit par TDS kaatna: Refundable security deposit rent nahi hai — us par TDS kaatna galat hai.
FAQs
Q1. Mera kiraya ₹40,000/month hai — kya mujhe TDS kaatna hoga?
Nahi. 194-IB sirf ₹50,000/month se zyada kiraye par lagta hai. ₹40,000/month par koi TDS nahi katega (194-I ka ₹6 lakh saal wala threshold bhi cross nahi hoga).
Q2. 194-IB me TDS kab jama karna hota hai?
Deduction wale mahine (aam taur par March) ke aakhir se 30 din ke andar Form 26QC file karke jama karein. Phir 15 din ke andar makaan malik ko Form 16C dein.
Q3. Kya tenant ko TAN lena zaroori hai?
194-IB me nahi — tenant ka PAN kaafi hai. 194-I (companies/firms) me TAN zaroori hota hai.
Q4. Makaan malik ne PAN nahi diya to kya hoga?
194-I me bina PAN ke 20% TDS katega. 194-IB me bhi landlord ka PAN 26QC ke liye chahiye — PAN na ho to dikkat hogi, isliye agreement me PAN pehle se le lein.
Q5. Naye Income-tax Act, 2025 me forms badal gaye hain kya?
1 April 2026 se effective naye Act me renumbering hui hai (jaise 26QC → Form 141) — lekin FY 2025-26 ki compliance abhi purane numbers (194-I/194-IB/26QC/16C) par hi hogi.
Yeh sirf jaankari hai, financial advice nahi hai.
Sources: Income Tax e-filing portal — https://www.incometax.gov.in/iec/foportal/ (Form 26QC filing); Section 194-I / 194-IB, Income-tax Act 1961; Finance Act, 2025 (194-I threshold ₹2.4L → ₹6L, 1 Apr 2025 se); Finance (No. 2) Act, 2024 (194-IB rate 5% → 2%, 1 Oct 2024 se).