
Loan guarantor ka matlab hai — kisi doosre vyakti ke loan ki guarantee dena: “agar yeh loan nahi chukayega, to main chukaunga.” Sunne me yeh sirf ek signature lagta hai — dost, rishtedaar ya parivaar ke liye bharosa jatana. Lekin kanoon ki nazar me guarantor banana borrower jitni hi zimmedari lena hai. Supreme Court keh chuka hai ki bank borrower ko chhodkar seedha guarantor se vasool kar sakta hai. Sign karne se pehle yeh 7 risks samajh lein — kyunki guarantee todna aasaan nahi hota.
Bank aksar guarantor tab maangta hai jab borrower ka CIBIL score kam ho, income irregular ho, loan amount bada ho, collateral na ho, ya job profile risky ho. Sabse zyada unsecured personal loans aur education loans me guarantor maanga jaata hai.
Risk 1: Borrower Jitni Liability (Section 128)
Indian Contract Act, 1872 ki Section 128 kehti hai: “surety ki liability principal debtor ke co-extensive (sah-vistaari) hoti hai, jab tak contract me kuch aur na likha ho.” Matlab guarantor utna hi zimmedaar hai jitna borrower — na kam, na “second option” ke roop me.
Illustrative example: Borrower ne ₹10 lakh ka personal loan liya, ₹6 lakh principal baaki hai aur default ho gaya. Guarantor ko ₹6,00,000 principal + us par loan ki contract rate se badhta byaaj + penal/late charges dena hoga — wahi kul rakam jo borrower deta. (Yeh illustration hai — actual rakam guarantee agreement aur bank ki recovery calculation par depend karegi.)
Risk 2: Bank Seedha Aapse Vasool Sakta Hai
Aam galatfahmi yeh hai ki “pehle bank borrower se vasool karega, phir mere paas aayega.” Aisa nahi hai. Supreme Court ne Industrial Investment Bank of India Ltd. v. Biswanath Jhunjhunwala (18 August 2009) me saaf kaha: guarantor aur borrower ki liability “co-extensive hai, alternative nahi” — bank borrower ke khilaaf apne adhikaar establish kiye bina bhi seedha guarantor ke khilaaf DRT me kaarvaai kar sakta hai. (Isse pehle Bank of Bihar v. Damodar Prasad (1969) aur SBI v. Indexport (1992) me bhi yahi siddhant aaya tha.)
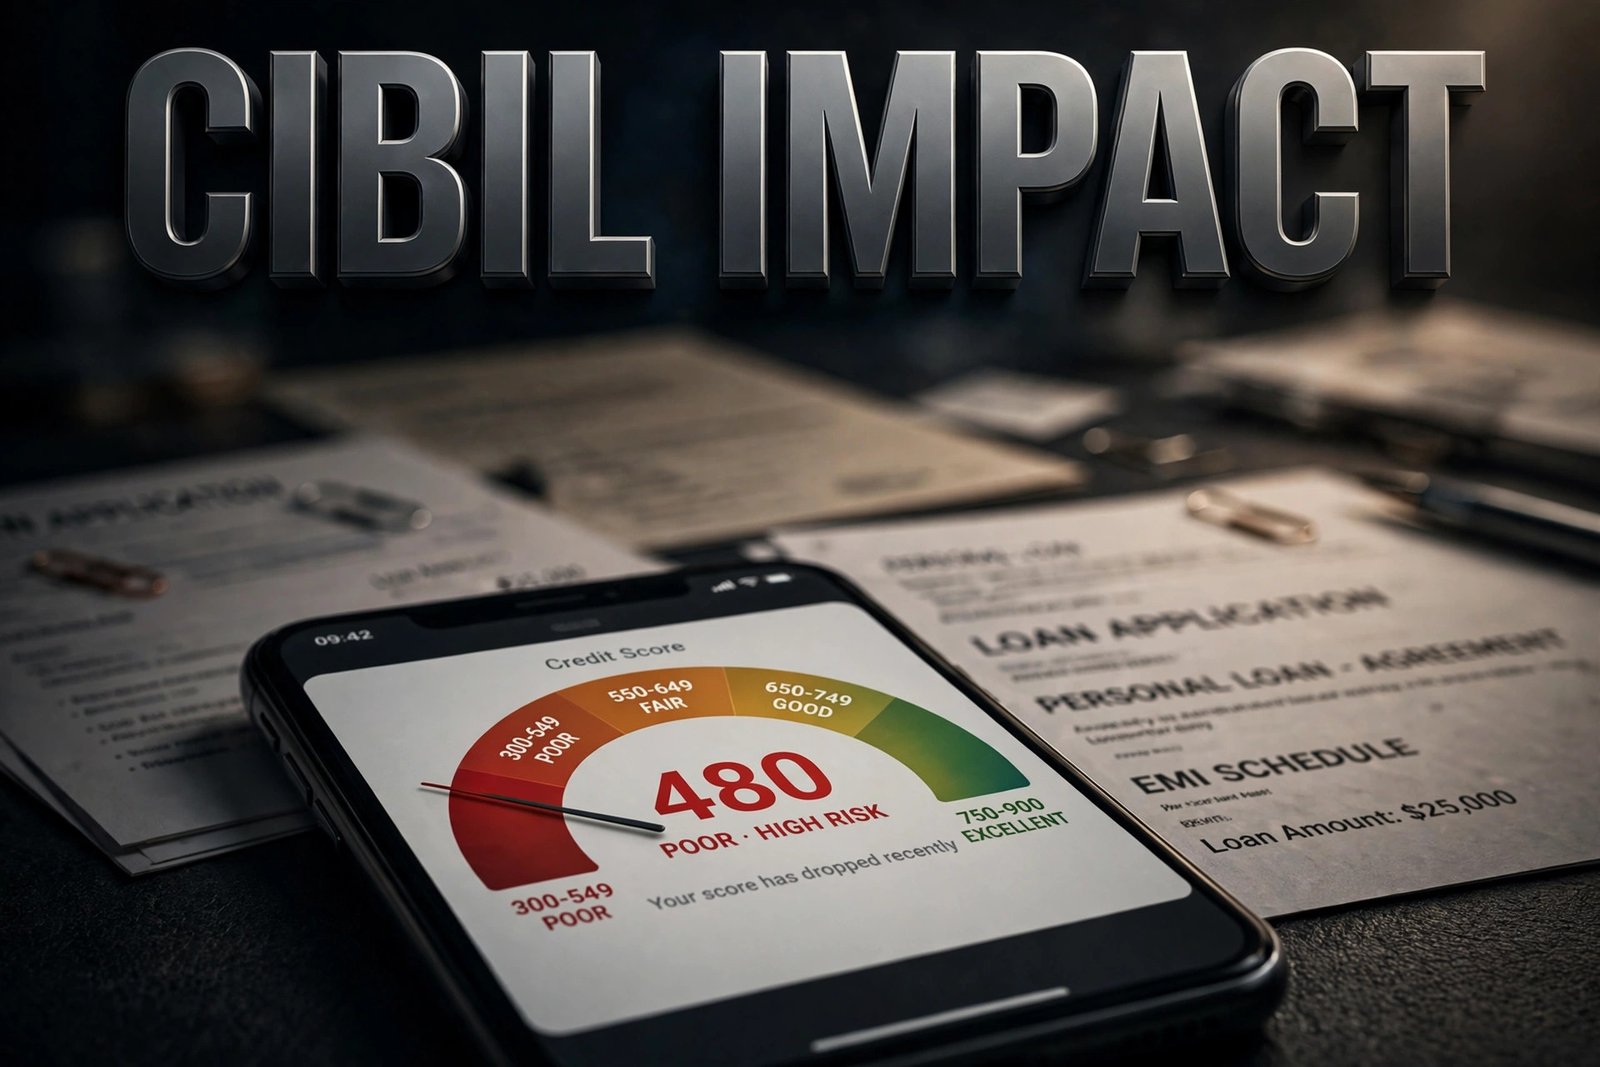
Risk 3: Aapka CIBIL Score Bhi Doobega
CIBIL ke official FAQ ke mutabiq: jis loan ki aapne guarantee di hai, woh aapki credit report me dikhega — aur agar principal borrower default karta hai, to aapka credit score bhi girega. Default na bhi ho, tab bhi guaranteed loan aapki report me contingent liability ke roop me rehta hai — matlab khud ka loan lene jaayenge to bank isko dhyaan me rakhega aur aapki eligibility ghat sakti hai. Reports ke mutabiq default par 50–100+ points tak ki girawat dekhi gayi hai (yeh publisher-reported ranges hain, CIBIL-published figures nahi).
Risk 4: Guarantee Se Peeche Hatna Mushkil
- Single loan ki guarantee: ek baar sign kar diya to wapas nahi le sakte — loan khatm hone tak zimmedari bani rehti hai.
- Continuing guarantee (jaise cash-credit limit): Section 130 ke tahat creditor ko notice dekar future transactions ke liye revoke kar sakte hain — lekin pehle ho chuke transactions ki liability bani rehti hai. Aur bank contract me yeh adhikaar waive bhi kara sakta hai.
- Borrower ki maut par bhi guarantor ki zimmedari aam taur par bani rehti hai (bank guarantor se vasool kar sakta hai) — is par Supreme Court ka seedha authority verify nahi ho saka, isliye agreement padhkar hi sign karein.
Risk 5: Guarantor vs Co-applicant — Farq Samjhein
| Pehlu | Guarantor | Co-applicant/Co-borrower |
|---|---|---|
| Liability kab | Sirf borrower ke default par | Shuru se joint liability |
| Loan ka paisa | Nahi milta | Milta hai (joint) |
| Ownership | Nahi | Hota hai (aam taur par) |
| Tax benefit (home loan) | Nahi | Mil sakta hai |
Bahut se log “bas sign kar do” kehkar co-applicant bana dete hain — woh guarantor se zyada zimmedari hai. Hamesha poochein ki aapko kis roop me joda jaa raha hai.
Risk 6 aur 7: Apne Rights Aur Legal Kharcha
Aapke rights (kaam ke sections):
- Section 140 (subrogation): agar aapne borrower ki jagah payment kiya, to aap creditor ke “shoes” me aa jaate hain — matlab borrower se vasoolne ka adhikaar aapko mil jaata hai, us par case kar sakte hain.
- Section 141: creditor ke paas borrower ke khilaaf jo securities/rights hain, unka fayda surety ko bhi milta hai.
Risk 7: vasoolna aasaan nahi — borrower se paise wapas lene ke liye aapko khud legal ladai ladni hogi, jisme time aur kharcha dono lagega. Guarantee dena matlab potential court-case ki zimmedari bhi lena hai.
Loan Guarantor Banne Se Pehle 5-Point Checklist
- Guarantee agreement ka har clause padhein — khaas taur par liability ki seema (capped hai ya unlimited).
- Borrower ka repayment track record aur CIBIL khud check karein — bharosa aur hisaab alag cheezein hain.
- Continuing guarantee hai ya single-loan — yeh saaf karwayein.
- Apni khud ki loan eligibility par asar samjhein — agle 2–3 saal me ghar/car loan lena hai to guarantee sochkar dein.
- Zaroorat lage to lawyer se ek baar review karwayein — ek ghante ki salah laakhon ka risk bacha sakti hai.
Aam Galtiyan
- “Pehle borrower se vasool karenge” samajhna: Supreme Court ke faisle ke mutabiq bank seedha guarantor se vasool sakta hai — yeh sabse badi galatfahmi hai.
- Bina padhe sign karna: Parivaar/dost ke dabav me agreement bina padhe sign karna — clause me unlimited liability ho sakti hai.
- Co-applicant aur guarantor me farq na karna: Co-applicant ki zimmedari guarantor se bhi zyada hoti hai — sign karne se pehle role confirm karein.
- CIBIL impact ignore karna: Guarantee aapki report me dikhegi — khud ka home loan lene jaayenge to yeh rukawat ban sakti hai. Home loan guide yahan padhein.
- Revocation ko aasaan samajhna: Sirf continuing guarantee me, sirf future transactions ke liye, notice dekar — aur bank ne contract me waive kara diya ho to woh bhi nahi.
FAQs
Q1. Kya bank borrower ko chhodkar seedha mujhse (guarantor) paise maang sakta hai?
Haan. Section 128 ke tahat aapki liability borrower ke co-extensive hai, aur Supreme Court (IIBI v. Jhunjhunwala, 2009) ke mutabiq bank pehle borrower se vasool kiye bina seedha guarantor ke khilaaf kaarvaai kar sakta hai.
Q2. Guarantee dene se mera CIBIL score kharab hoga?
Guaranteed loan aapki credit report me dikhega. Borrower default karega to aapka score girega; default na ho tab bhi yeh contingent liability aapki khud ki loan eligibility ghata sakti hai.
Q3. Kya main guarantee wapas le sakta hoon?
Single loan ki guarantee wapas nahi hoti. Continuing guarantee (jaise cash credit) me Section 130 ke tahat notice dekar future transactions se peeche hat sakte hain — purani liability bani rehti hai.
Q4. Borrower ne paise nahi diye aur maine de diye — ab kya?
Section 140 (subrogation) ke tahat aap borrower se vasoolne ka adhikaar pa jaate hain — us par claim/case kar sakte hain.
Q5. Guarantor aur co-applicant me kya farq hai?
Guarantor sirf default par liable hota hai, use loan ka paisa/ownership nahi milta. Co-applicant shuru se joint liable hota hai, paisa aur ownership dono me hissa hota hai.
Yeh sirf jaankari hai, financial advice nahi hai.
Sources: CIBIL official FAQ — https://www.cibil.com/faq/understand-your-credit-score-and-report; Supreme Court — Industrial Investment Bank of India Ltd. v. Biswanath Jhunjhunwala, [2009] 13 SCR 391; Indian Contract Act, 1872 — Sections 128, 130, 140.