
Retirement nazdeek aate hi ek sawaal raat ko neend uda deta hai — ab har mahine ghar ka kharcha kahan se chalega? Salary band ho jayegi, lekin doodh, dawa, bijli ka bill aur bachchon ki zarooratein to wahi rahengi. Haath me jama poonji hai, lekin dar ye hai ki wo jaldi khatam na ho jaye. Isi uljhan me aksar log SWP vs FD ke beech atak jaate hain, kyunki dono hi har mahine paisa dene ka vaada karte dikhte hain, lekin dono ka tareeka bilkul alag hai.
Ek taraf FD hai — seedha, samajh me aane wala, bank me paisa jama karo aur byaaj lo. Doosri taraf SWP hai — mutual fund se har mahine ek tay rakam nikaalna, jabki bacha hua paisa invested rehta hai. Upar se dono ek jaise lagte hain, andar se farq bahut bada hai. Ek me rakam pakki hoti hai, doosre me rakam aap tay karte hain lekin market ka jokhim rehta hai. Ek me poora byaaj tax hota hai, doosre me sirf gain wale hisse par tax lagta hai.
Is guide me hum SWP vs FD ko aam aadmi ki bhasha me khol kar samjhenge. Koi bhaari shabd bina samjhaaye nahi chhoda jayega, aur har example khud calculate karke diya jayega taaki aap apni situation se milaan kar sakein. Aakhir me aap ye tay kar payenge ki aapke liye kaun sa rasta zyada suit karta hai — ya dono ka mel zyada samajhdaari hai.
SWP Kya Hai? Seedha Matlab
SWP ka poora naam Systematic Withdrawal Plan hai. Isme aap mutual fund ko nirdesh dete hain ki har mahine ek tay rakam aapke bank khaate me bhej de. Fund utni rakam ke unit bech kar paisa aapko deta hai. Bacha hua paisa fund me hi rehta hai aur market ke hisaab se badhta ya ghat-ta rehta hai.
Seedhe shabdon me, ye SIP ka ulta hai. SIP me har mahine paisa fund me jaata hai, SWP me har mahine paisa fund se aapke paas aata hai. Aap rakam khud tay karte hain, date khud tay karte hain, aur zaroorat par rakam badal bhi sakte hain. Ye flexibility hi SWP vs FD ki tulna me SWP ki sabse badi khaas baat hai.
Ek zaroori baat yahan samajh lijiye. SWP se mili rakam poori ki poori kamai nahi hoti. Har withdrawal me do hisse hote hain — ek hissa aapka apna lagaya hua paisa, jise principal kehte hain, aur doosra hissa us par hua laabh, jise gain kehte hain. Tax sirf gain wale hisse par lagta hai, poori rakam par nahi. Is baare me tax wale section me detail se baat karenge.
SWP ki koi guarantee nahi hoti. Ye baat shuru me hi saaf rakhna zaroori hai. Fund ka return market par nirbhar karta hai, isliye aapki monthly rakam to tay rehti hai, lekin corpus ka bhavishya tay nahi hota. Agar return achha raha to corpus lamba chalega, agar market kharab raha to corpus jaldi ghat sakta hai. Isliye SWP ko samajh kar, withdrawal rate soch kar hi shuru karna chahiye.
SWP ke baare me aur detail me jaanna ho to hamari guide SWP Kya Hai 2026 padh sakte hain, jisme SWP ke examples aur tax niyam aur bhi khol kar samjhaaye gaye hain.
FD Se Monthly Income Kya Hai? Seedha Matlab
FD, yani Fixed Deposit, bank ki sabse purani aur lokpriya bachat yojana hai. Aap ek tay rakam ek tay avadhi ke liye bank me jama karte hain, aur bank us par tay byaaj deta hai. Avadhi 7 din se lekar 10 saal tak ho sakti hai, bank ke niyamon ke hisaab se.
Monthly income ke liye log aam taur par monthly interest payout wali FD chunte hain. Isme byaaj har mahine aapke khaate me aa jaata hai, aur mool rakam FD ki avadhi poori hone par wapas milti hai. Is tarah har mahine ek andaza rakam milti rehti hai, bina mool rakam ko chhede.
FD ki sabse badi taakat uski nishchitta hai. Jis dar par FD ki, poori avadhi me wahi dar milegi, chahe market upar jaye ya neeche. Isliye jo log jokhim bilkul nahi lena chahte, unhe FD sukoon deti hai. Bank me jama paisa DICGC ke tehat prati jamakarta prati bank Rs 5 lakh tak beemit hota hai, principal aur byaaj mila kar. Ye suraksha ka ek aur layer hai, lekin iski seema ko samajhna zaroori hai — ek bank me Rs 5 lakh se zyada jama ho to usse upar ka hissa is beema ke daayre me nahi aata.
FD ke buniyadi niyamon, avadhi aur khaata kholne ki prakriya ke liye hamari guide FD Kya Hai bhi dekh sakte hain.
SWP vs FD: Pehle Buniyadi Farq Samajhiye
SWP vs FD me dono ka maksad ek hai — har mahine kharcha chalana. Lekin dono ka engine bilkul alag hai. FD me aapka paisa bank ke paas surakshit pada rehta hai aur byaaj deta hai. SWP me aapka paisa market se jude fund me pada rehta hai aur aap har mahine uska ek hissa nikaalte hain.
FD me monthly rakam byaaj ki dar par nirbhar karti hai. Jitni badi FD, jitni zyada dar, utna zyada monthly byaaj. SWP me monthly rakam aap tay karte hain. Aap Rs 5,000 bhi nikaal sakte hain aur Rs 50,000 bhi — bas corpus utna bada hona chahiye ki wo rakam lambi avadhi tak chal sake.
FD me mool rakam avadhi ke ant tak barkaraar rehti hai, jab tak aap use samay se pehle na todein. SWP me mool rakam har withdrawal ke saath thodi-thodi kam hoti hai, kyunki har baar kuch unit beche jaate hain. Lekin bache hue unit badhte bhi rehte hain, isliye corpus ka safar seedha neeche nahi jaata — wo return aur withdrawal ke beech ki rassakashi par nirbhar karta hai.
Rs 10 Lakh Ke Example Se Samajhiye
Maan lijiye aapke paas Rs 10 lakh hain. SWP vs FD ke is example me, FD wale raste me aap poore Rs 10 lakh ki FD kar dete hain. Anumaanit taur par maan lijiye byaaj dar 6% saalana hai — ye sirf ek illustrative maan hai, asli dar bank aur avadhi ke hisaab se alag hogi. Saal bhar ka byaaj hoga Rs 60,000, yani mahina lagbhag Rs 5,000. Mool Rs 10 lakh avadhi ke ant tak surakshit rahega, aur har mahine Rs 5,000 milte rahenge.
Ab SWP vs FD ke is example me, SWP wale raste me aap Rs 10 lakh ek mutual fund me rakhte hain aur har mahine Rs 5,000 nikaalte hain. Saal bhar me ye Rs 60,000 hua, yani corpus ka 6%. Agar fund us saal anumaanit 8% return de, to saal ke ant me corpus ka andaza kuch is tarah banega — shuru Rs 10,00,000, return lagbhag Rs 80,000, withdrawal Rs 60,000, ant me lagbhag Rs 10,20,000. Yani rakam bhi mili aur corpus bhi lagbhag wahi raha.
Side-by-Side Tulna Table
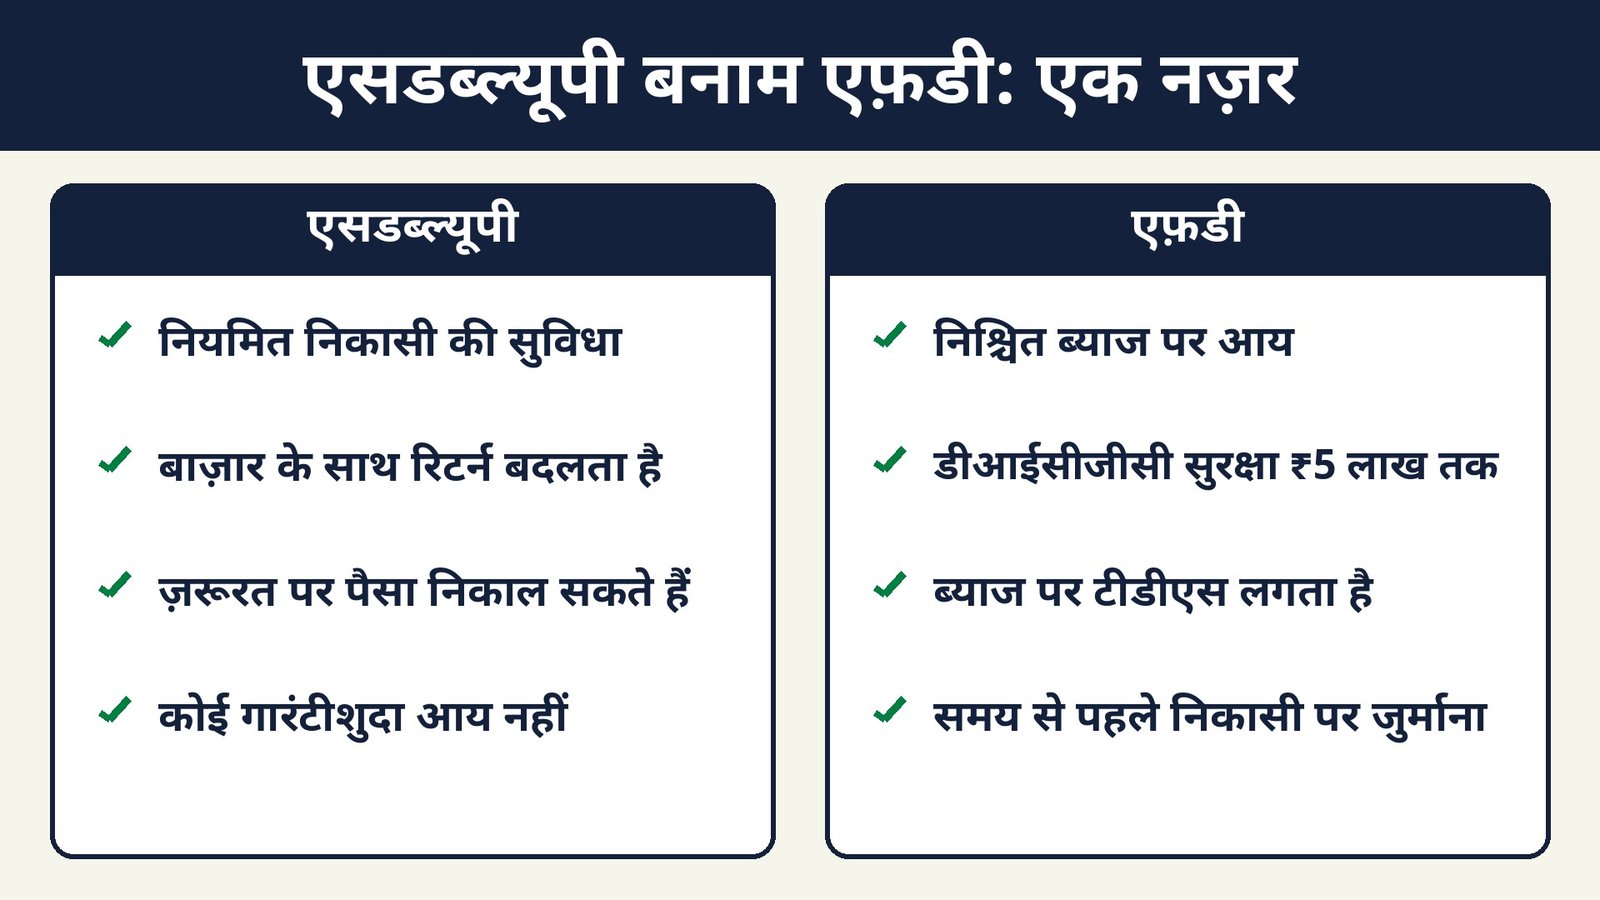
Neeche di gayi table me dono ko ek nazar me rakh kar dekhiye. Table padhne ke baad aage ke sections me har point ko detail me samjhaaya gaya hai.
| Baat | SWP (Mutual Fund se) | FD (Bank me) |
|---|---|---|
| Monthly rakam kaise milti hai | Aap tay rakam nikaalte hain, fund unit bech kar deta hai | Bank tay dar par byaaj har mahine deta hai |
| Rakam ki nishchitta | Monthly rakam tay, lekin corpus ki guarantee nahi | Byaaj dar avadhi bhar tay rehti hai |
| Mool rakam | Har withdrawal me thoda mool bhi nikalta hai | Avadhi poori hone tak mool barkaraar rehta hai |
| Mehngai se muqabla | Equity me invested rehne se mehngai se aage badhne ka mauka | Byaaj mehngai se peeche reh sakta hai |
| Jokhim | Market jokhim rehta hai, corpus ghat sakta hai | Bank jokhim bahut kam, DICGC beema Rs 5 lakh tak |
| Tax | Sirf gain wale hisse par capital gains tax | Poora byaaj income me jud kar slab se tax hota hai |
| TDS | Resident investor ke MF redemption par aam taur par TDS nahi kat-ta | Seema se zyada byaaj par bank 10% TDS kaat-ta hai (PAN par) |
| Flexibility | Rakam, date aur fund badal sakte hain | Samay se pehle todne par jurmana lag sakta hai |
| Kiske liye | Lambi avadhi, thoda jokhim le sakne wale | Chhoti avadhi, poori suraksha chahne wale |
SWP vs FD Kaun Kiske Liye Behtar Hai?
Ab sabse zaroori sawaal — aapke liye kaun sa sahi hai? Iska jawab aapki umar, zaroorat aur jokhim sehne ki taakat par nirbhar karta hai. Neeche kuch aam situations di gayi hain, apni situation se milaan karke dekhiye.
Agar aap retire ho chuke hain aur agle 1–3 saal ka kharcha pakka chahiye, to FD ka palda bhaari hai. Is avadhi ka paisa market ke bharose nahi chhodna chahiye, kyunki ek kharab saal bhi budget bigaad sakta hai. Emergency fund aur nazdeek ke kharchon ke liye FD ya isi tarah ka surakshit rasta zyada samajhdaari hai.
Agar aapko neend sirf is baat se aati hai ki rakam pakki hai, chahe return thoda kam mile, to FD hi sahi hai. Har vyakti ka swabhav ek jaisa nahi hota. Koi market ke utaar-chadhaav ko aaraam se dekh sakta hai, koi har girawat par ghabra jaata hai. Ghabrahat me galat waqt par paisa nikaal lena, SWP ka sabse bada nuksaan ban sakta hai.
Kai samajhdaar log dono ka mel apnaate hain. Jaise, agle 2–3 saal ka kharcha FD me rakh do, taaki nazdeek ka budget pakka rahe. Uske baad ke saalon ke liye bada corpus SWP me rakh do, taaki mehngai se muqabla ho sake. Is tarah nazdeek ki suraksha aur door ki badhotri, dono ka santulan ban jaata hai. Ye mel har kisi par lagu nahi hota, lekin sochne layak zaroor hai.
SWP vs FD: Tax Treatment Me Asli Farq
Tax hi wo jagah hai jahan SWP vs FD ke beech ka farq sabse zyada paisa bachata ya kharch karwata hai. Is section ko dhyaan se padhiye, kyunki kai log yahin phas jaate hain.
FD ka niyam seedha hai. FD par mila poora byaaj aapki income me judta hai aur aapke income tax slab ke hisaab se tax hota hai. Bank, seema se zyada byaaj par TDS bhi kaat leta hai. 1 April 2025 se lagu niyamon ke mutabiq, bank FD byaaj par TDS tab kaat-ta hai jab saal bhar ka byaaj Rs 50,000 se zyada ho, aur senior citizens (60 saal ya zyada) ke liye ye seema Rs 1,00,000 hai. PAN dene par TDS ki dar 10% hai, PAN na dene par 20% tak ho sakti hai.
SWP vs FD ki tulna me SWP ka tax alag tareeke se kaam karta hai. Har SWP withdrawal ko fund ke unit bechna mana jaata hai, isliye capital gains tax lagta hai. Unit bechne ka kram FIFO hota hai, yani First In, First Out — sabse pehle khareede gaye unit pehle beche jaate hain. Aur tax sirf gain wale hisse par lagta hai, poori withdrawal rakam par nahi.
Equity-oriented fund, jisme 65% se zyada paisa Indian equities me ho, ke liye niyam ye hai — 12 mahine se zyada rakhe unit par Long-Term Capital Gains (LTCG) lagta hai, 12.5% ki dar se, aur ek financial year me Rs 1.25 lakh tak ke LTCG par koi tax nahi. 12 mahine ya usse kam rakhe unit par Short-Term Capital Gains (STCG) 20% ki dar se lagta hai. Isliye equity fund me SWP shuru karne se pehle kam se kam 12 mahine ka intezaar samajhdaari mana jaata hai.
Debt-oriented fund ka niyam alag hai. 1 April 2023 ke baad khareede gaye specified mutual fund, jisme equity ka hissa 35% ya usse kam ho, ke gains ko deemed short-term capital gains mana jaata hai aur wo aapke slab rate se tax hote hain, chahe aap kitne bhi saal rakhein. Agar aap 30% slab me hain to aise fund ke SWP ka gain bhi 30% se tax hoga. Isliye fund chunte waqt uski category aur tax niyam zaroor check karein.
Jokhim Aur Liquidity: Kahan Dhyaan Rakhein
SWP vs FD me SWP ka sabse bada jokhim market ka utaar-chadhaav hai. Jab market girta hai, tab bhi aap wahi rakam nikaalte rehte hain, to zyada unit bechne padte hain aur corpus tezi se ghat-ta hai. Ise sequence risk kehte hain — shuru ke saalon me hi kharab market aa jaye to poori yojana par asar padta hai. Isliye SWP me withdrawal rate ko market ke haal ke hisaab se sameeksha karna zaroori hai.
Liquidity ke mamle me dono me trade-off hai. SWP me aap kabhi bhi rakam badal sakte hain ya withdrawal rok sakte hain, lekin kharab market me nikaasi ka matlab hai nuksaan me unit bechna. FD me paisa avadhi tak band rehta hai, lekin zaroorat par tod to sakte hain, bas jurmana dekar. Isliye emergency ke liye alag se paisa rakhna, dono raston me samajhdaari hai.
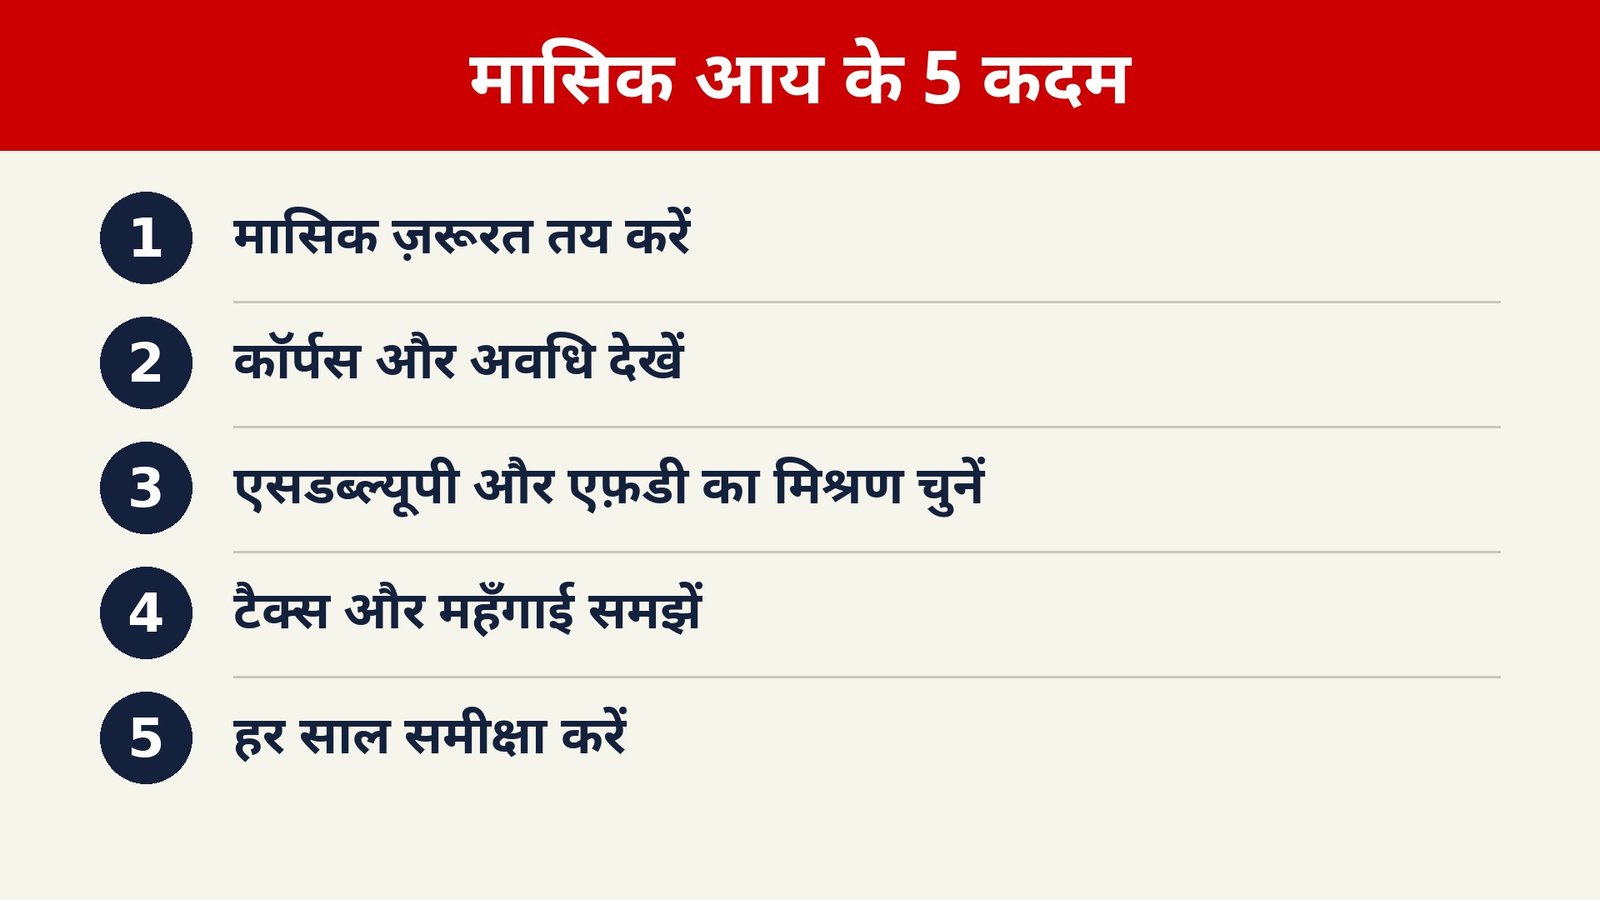
Kaise Shuru Karein: Step-by-Step
SWP vs FD me se chahe koi bhi chunein, shuruaat soch-samajh kar karein. Neeche ek seedha kram diya gaya hai jo dono raston me kaam aayega.
Pehla kadam — apna monthly kharcha nikaaliye. Pichhle 6 mahine ke kharchon ko dekh kar ek imaandaar andaza lagayein. Sirf zaroori kharche ginne se kaam nahi chalega, dawa, tyohaar aur chhoti-moti zarooratein bhi shaamil karein. Jo rakam nikle, wahi aapki monthly income ki zaroorat hai.
Doosra kadam — withdrawal rate tay karein. Corpus ka saalana kitna pratishat nikaalna hai, ye likh kar tay karein. Aam taur par lambi avadhi ke liye 6–8% tak ki saalana withdrawal dar par charcha hoti hai, lekin ye koi niyam ya guarantee nahi hai. Aapki umar, sehat aur doosri income ko dekh kar hi ye dar tay honi chahiye.
Teesra kadam — nominee ka naam zaroor jodein, saare kagaz ek jagah sambhaalein, aur har saal apni yojana ki sameeksha karein. Zindagi aur kharche badalte hain, isliye yojana ko bhi waqt ke saath badalna chahiye.
Aam Galtiyan: Ye Mat Karna
Sabse badi galti hai withdrawal rate ko bina soche tay karna. Corpus ka 12–15% saalana nikaalna, ye soch kar ki fund utna return de dega, aksar corpus ko kuch saal me khatam kar deta hai. Return anumaanit hota hai, withdrawal pakka hota hai — is farq ko hamesha yaad rakhein.
Chauthi galti hai tax ka hisaab na rakhna. SWP me TDS nahi kat-ta, isliye saal ke ant me ITR ke waqt bada bill ban sakta hai. FD me TDS katne ke baad bhi slab ke hisaab se bacha tax dena pad sakta hai. Dono me apna tax pehle se andaza karke rakhna samajhdaari hai.
Paanchvi galti hai ek hi bank ya ek hi fund par poora paisa laga dena. FD me DICGC ki Rs 5 lakh ki seema ka dhyaan rakhein — bada corpus ho to alag-alag bank me baantna soch sakte hain. SWP me bhi ek hi fund par poora bharosa karne se behtar hai alag tarah ke fund me corpus baantna.
Table Box: Ek Nazar Me Summary
| Baat | Jaankari |
|---|---|
| Topic | SWP vs FD se monthly income, retirement ke liye tulna |
| SWP ka matlab | Mutual fund se har mahine tay rakam nikaalna, bacha paisa invested rehta hai |
| FD ka matlab | Bank me tay avadhi ke liye paisa jama, tay dar par byaaj |
| Main rakam / seema | DICGC beema Rs 5 lakh prati jamakarta prati bank; FD TDS seema Rs 50,000 (senior citizens Rs 1,00,000, 1 April 2025 se) |
| Kiske liye hai | SWP: lambi avadhi, thoda jokhim seh sakne wale; FD: chhoti avadhi, poori suraksha chahne wale |
| Minimum / lock-in | SWP: koi tay seema nahi, lekin bada corpus samajhdaari hai; FD: aam taur par 7 din se 10 saal ki avadhi |
| Tax short me | Equity LTCG 12.5% (Rs 1.25 lakh tak chhoot, 12 mahine ke baad); STCG 20%; FD byaaj slab se tax; specified debt fund gain slab se |
| Official source | sebi.gov.in, rbi.org.in, incometax.gov.in |
Official Links
- SEBI (Securities and Exchange Board of India) — https://www.sebi.gov.in
- Reserve Bank of India (RBI) — https://www.rbi.org.in
- Income Tax Department — https://www.incometax.gov.in
- Association of Mutual Funds in India (AMFI) — https://www.amfiindia.com
In official websites par mutual fund niyam, deposit beema aur tax se judi taza jaankari check ki ja sakti hai. Koi bhi faisla lene se pehle inhi sources par taza niyam verify kar lein, kyunki dar aur seemayen waqt ke saath badal sakti hain.
Aksar Poochhe Jaane Wale Sawaal (FAQ)
SWP vs FD me se retirement ke liye kaun sa behtar hai?
Iska ek jawab sab par lagu nahi hota. Nazdeek ke 2–3 saal ke kharchon ke liye FD zyada surakshit hai, kyunki rakam pakki hoti hai. Lambi avadhi, jaise 10–20 saal, ke liye SWP mehngai se muqable me madad kar sakta hai, lekin usme market jokhim rehta hai. Kai log dono ka mel apnaate hain — nazdeek ka kharcha FD me, door ka corpus SWP me. Apni avadhi aur jokhim sehne ki taakat dekh kar faisla karein.
Kya SWP se har mahine pakki income milti hai?
Monthly rakam to aap tay karte hain, isliye wo pakki dikhti hai, lekin corpus ki guarantee nahi hoti. Agar fund ka return withdrawal se kam raha to corpus ghat-ta jayega aur ek waqt par khatam bhi ho sakta hai. Isliye SWP ko pakki income samajhna galti hogi. Ye ek yojana hai, guarantee nahi — withdrawal rate aur saalana sameeksha hi ise lamba chalati hai.
FD ka byaaj poora haath me aata hai ya tax kat-ta hai?
FD ka poora byaaj aapki income me judta hai aur slab rate se tax hota hai. Bank seema se zyada byaaj par TDS bhi kaat leta hai — aam nagrikon ke liye Rs 50,000 aur senior citizens ke liye Rs 1,00,000 se zyada saalana byaaj par, 1 April 2025 se lagu niyamon ke mutabiq. Lekin TDS aakhri tax nahi hai; ITR me slab ke hisaab se asli tax tay hota hai, aur zaroorat par bacha tax dena pad sakta hai.
SWP par tax kaise lagta hai, kya poori rakam par tax hota hai?
Nahi, SWP me tax sirf gain wale hisse par lagta hai, poori withdrawal rakam par nahi. Equity fund me 12 mahine ke baad LTCG 12.5% lagta hai, Rs 1.25 lakh tak ke saalana LTCG par chhoot ke saath. 12 mahine se kam par STCG 20% lagta hai. Debt-oriented specified fund, jo 1 April 2023 ke baad khareeda gaya ho, ka gain slab rate se tax hota hai. Har withdrawal ke capital gains ka hisaab sambhaal kar rakhna zaroori hai.
Kya Rs 10 lakh ke corpus se Rs 10,000 mahina SWP se lamba chal sakta hai?
Rs 10,000 mahina matlab saal me Rs 1,20,000, yani corpus ka 12%. Ye dar bahut zyada hai aur lambi avadhi tak chalna mushkil hai, chahe fund achha return de. Aam taur par lambi avadhi ke liye kam withdrawal dar par charcha hoti hai, lekin wo bhi guarantee nahi hai. Itni badi rakam chahiye to ya corpus bada karein, ya kharcha kam karein, ya FD aur SWP ka mel soch kar nazdeek ka budget pakka karein.
Antim Baat
Aakhir me ye yaad rakhiye — SWP vs FD ki is tulna me na SWP bura hai, na FD kamzor hai. Dono alag kaam ke liye bane hain. FD aapko sukoon deti hai ki kal ka kharcha pakka hai. SWP aapko mauka deta hai ki lambi avadhi me aapka paisa mehngai se aage badh sake. Samajhdaari isme hai ki aap apni zaroorat ko imaandaari se pehchanein, withdrawal rate ko kagaz par likh kar tay karein, aur har saal apni yojana ko dobara dekhein.
Retirement ka paisa zindagi bhar ki mehnat ka phal hota hai. Use jaldi me, kisi ke kehne par, ya sirf zyada return ke lalach me ek jagah laga dena theek nahi. Thoda waqt nikaaliye, apna monthly kharcha gin lijiye, tax ka andaza laga lijiye, aur phir faisla kijiye. Aur agar uljhan zyada ho to kisi visheshagya se baat karne me jhijhak mat rakhiye — ye aapke bhavishya ka sawaal hai.
Yeh sirf jaankari hai, financial advice nahi hai.