Debt Fund vs FD: Seedha Jawaab Pehle
Aapne saalon se FD me paisa rakha hai, aur ab jab byaaj ka hisaab lagate hain to dil thoda bhaari ho jaata hai. Mehengaai badh rahi hai, FD ka byaaj us hisaab se nahi badh raha, aur aas paas log debt fund ka naam le rahe hain. Lekin darr yeh hai ki kahin yeh bhi share market jaisa jokhim wala to nahi. Isi uljhan ka saaf jawaab dene ke liye yeh tulna likhi gayi hai, Debt Fund vs FD ke beech ka asli antar samajhne ke liye, bina kisi bhaari shabd ke.
Seedha jawaab yeh hai ki dono me se koi ek har kisi ke liye behtar nahi hai. FD un logon ke liye theek hai jinhe pakka byaaj chahiye, paisa bilkul surakshit rakhna hai, aur market ke utaar-chadhaav se door rehna hai. Debt fund un logon ke liye sochne layak hai jo thoda lachila option chahte hain, jahan paisa kabhi bhi nikala ja sake, aur jo samajh sakein ki return har saal ek jaisa nahi hoga. Faisla aapke maksad, samay aur risk sehne ki taqat par nirbhar karta hai.
Is article me hum dono ko ek ek karke samjhenge. Pehle FD ka kaam, phir debt fund ka kaam, phir return, risk, tax aur paisa nikalne ki aasaani ka antar dekhenge. Aakhir me aapko ek seedha checklist milega, jisse aap khud tay kar sakein ki aapke liye kaunsa raasta zyada suit karta hai. Koi scheme ka naam yahan recommend nahi kiya ja raha hai, sirf tareeka samjhaya ja raha hai.
FD Kya Hai, Asli Matlab Me
FD, yaani fixed deposit, bank me ek tay samay ke liye paisa rakhne ka tareeka hai. Aap bank ko paisa dete hain, bank aapko ek tay byaaj dar deta hai, aur tay tareekh par paisa wapas milta hai. Agar aap FD kya hai is vishay ko detail me padhna chahte hain, to wahan FD ke prakar aur niyam saaf shabdon me milega.
FD ki sabse badi khubi uski nishchitta hai. Jis din aap FD karate hain, usi din aapko pata hota hai ki maturity par kitna paisa milega. Byaj dar badalne se aapki purani FD par koi asar nahi padta. Isliye retired log, ya jinhe har mahine pakka byaaj chahiye, FD ko zyada pasand karte hain. Yeh bharosa hi FD ki asli pehchaan hai.
Lekin FD ki ek seema bhi hai. Ek baar paisa bandh diya, to use beech me nikalne par bank penalty laga sakta hai aur byaaj dar bhi kam ho sakti hai. Isliye FD karne se pehle yeh sochna zaroori hai ki yeh paisa kitne samay tak aapko chahiye nahi hoga. Emergency ka paisa poora ka poora FD me daalna aksar galat kadam sabit hota hai.
October 2026 me bade banks ki FD daren alag alag hain. SBI ki 5 saal ki FD aam nagrik ke liye 6.05% ke aas paas hai, HDFC Bank ki 5 saal ki FD 6.40% ke aas paas hai, aur ICICI Bank ki 3 saal 1 din se 5 saal wali slab 6.60% ke aas paas hai. Senior citizens ko aam taur par 0.50% tak zyada byaaj milta hai, lekin yeh bhi bank aur tenure par nirbhar karta hai.
Debt Fund vs FD ki tulna me FD ki nishchitta hi uski sabse badi taqat hai, lekin uski keemat lachilepan ki kami hai.
Debt Fund Kya Hai, Seedhe Shabdon Me
Debt fund ek mutual fund hota hai jo apna paisa zyadatar sarkari bond, company bond, treasury bill aur aise hi fixed income kagazon me lagata hai. Seedhe shabdon me, yeh fund logon ka paisa ikattha karke un companies ya sarkar ko udhaar deta hai, jo badle me byaaj deti hain. Aapko share market ke shares nahi milte, aapko fund ki units milti hain, jinki keemat roz NAV ke hisaab se badalti hai.
NAV ka matlab hai fund ki ek unit ki keemat. Jab bond ki keemat badhti hai, NAV badhta hai. Jab byaaj dar badhti hai, purane bond ki keemat gir sakti hai, aur NAV thoda gir sakta hai. Isliye debt fund ka return FD jaisa pakka nahi hota. Kuch saal return accha ho sakta hai, kuch saal halka. Yeh utaar-chadhaav share market jitna bada nahi hota, lekin yeh zero bhi nahi hota.
Debt fund ke kai prakar hote hain. Overnight aur liquid fund bahut chhote samay ke liye hote hain, aur inka utaar-chadhaav kam hota hai. Short duration aur corporate bond fund thode lambe samay ke liye hote hain. Gilt fund sarkari kagazon me paisa lagata hai, jahan company ke paisa na lautane ka jokhim kam hota hai, lekin byaaj dar badalne ka asar zyada ho sakta hai. Har prakar ka jokhim alag hota hai, isliye sirf naam dekh kar fund chunna theek nahi hai.
Debt fund me paisa nikalna aam taur par aasaan hota hai. Aap kisi bhi kaam ke din redemption daal sakte hain, aur paisa ek se teen kaam ke din me aam taur par mil jaata hai, fund ke prakar par nirbhar karta hai. Kuch funds me shuru ke kuch dinon me exit load lag sakta hai, isliye scheme document padhna zaroori hai.
Debt Fund vs FD ko samajhne ke liye NAV ka roz badalna samajhna zaroori hai, kyunki yahi cheez ise FD se alag banati hai.
Debt Fund vs FD: Return Ka Sach
Return ki baat par log sabse zyada confuse hote hain, kyunki dono ka return dikhne me ek jaisa lagta hai, lekin uska matlab alag hota hai. FD ka return pakka hota hai. Debt fund ka return pichhle saalon ka dikhaya jaata hai, aur aane wale saalon me wahi return milega, iski koi guarantee nahi hoti. Yahi ek line poori tulna ki jaan hai.
Ek misaal se samajhte hain, jo sirf samajhne ke liye hai. Maan lijiye aapne 5 lakh rupaye 5 saal ke liye rakhe. Agar FD par assumed dar 6.40% saalana ho aur byaaj har teen mahine me judta ho, to 5 saal baad raqam lagbhag 6,86,822 rupaye banegi. Yeh hisaab assumed dar par hai, asli FD dar bank aur tenure par nirbhar karegi. Isme tax abhi kata nahi hai, jo aapke slab ke hisaab se baad me lagega.
Ab doosri misaal lete hain, jo ek assumed return par hai aur guarantee nahi hai. Agar koi debt fund assumed taur par har saal 7% ka return de, to 5 lakh rupaye 5 saal me lagbhag 7,01,276 rupaye banenge. Lekin yeh sirf ek example hai. Asli debt fund kisi saal 5% de sakta hai, kisi saal 8% bhi, aur kisi saal kam bhi. Isliye pichhla return dekh kar yeh maan lena ki aage bhi wahi milega, galat hoga.
Return ki tulna me mehengaai ko bhi yaad rakhna chahiye. Agar FD 6.40% de rahi hai aur mehengaai 5% ke aas paas hai, to asli fayda bahut patla ho jaata hai. Tax ke baad yeh aur patla ho sakta hai. Debt fund me return zyada ho sakta hai, lekin uske saath utaar-chadhaav ka jokhim bhi aata hai. Isliye sirf sabse bada number dekh kar faisla mat lijiye, us number ke peeche ka jokhim bhi dekhiye.
Ek aur baat samajhni zaroori hai. Debt fund ka return uske kharch par bhi nirbhar karta hai. Fund chalane ka kharch expense ratio kehlata hai, jo roz NAV me se kat jaata hai. Direct plan me plain debt, liquid ya money market fund ka expense ratio aam taur par 0.1% se 0.5% ke aas paas dikhta hai, lekin har scheme ka kharch alag hota hai.
Debt Fund vs FD me return dekhne se pehle kharch aur jokhim dono dekhne chahiye, warna number dhokha de sakta hai.
Risk: Dono Ka Jokhim Alag Hai
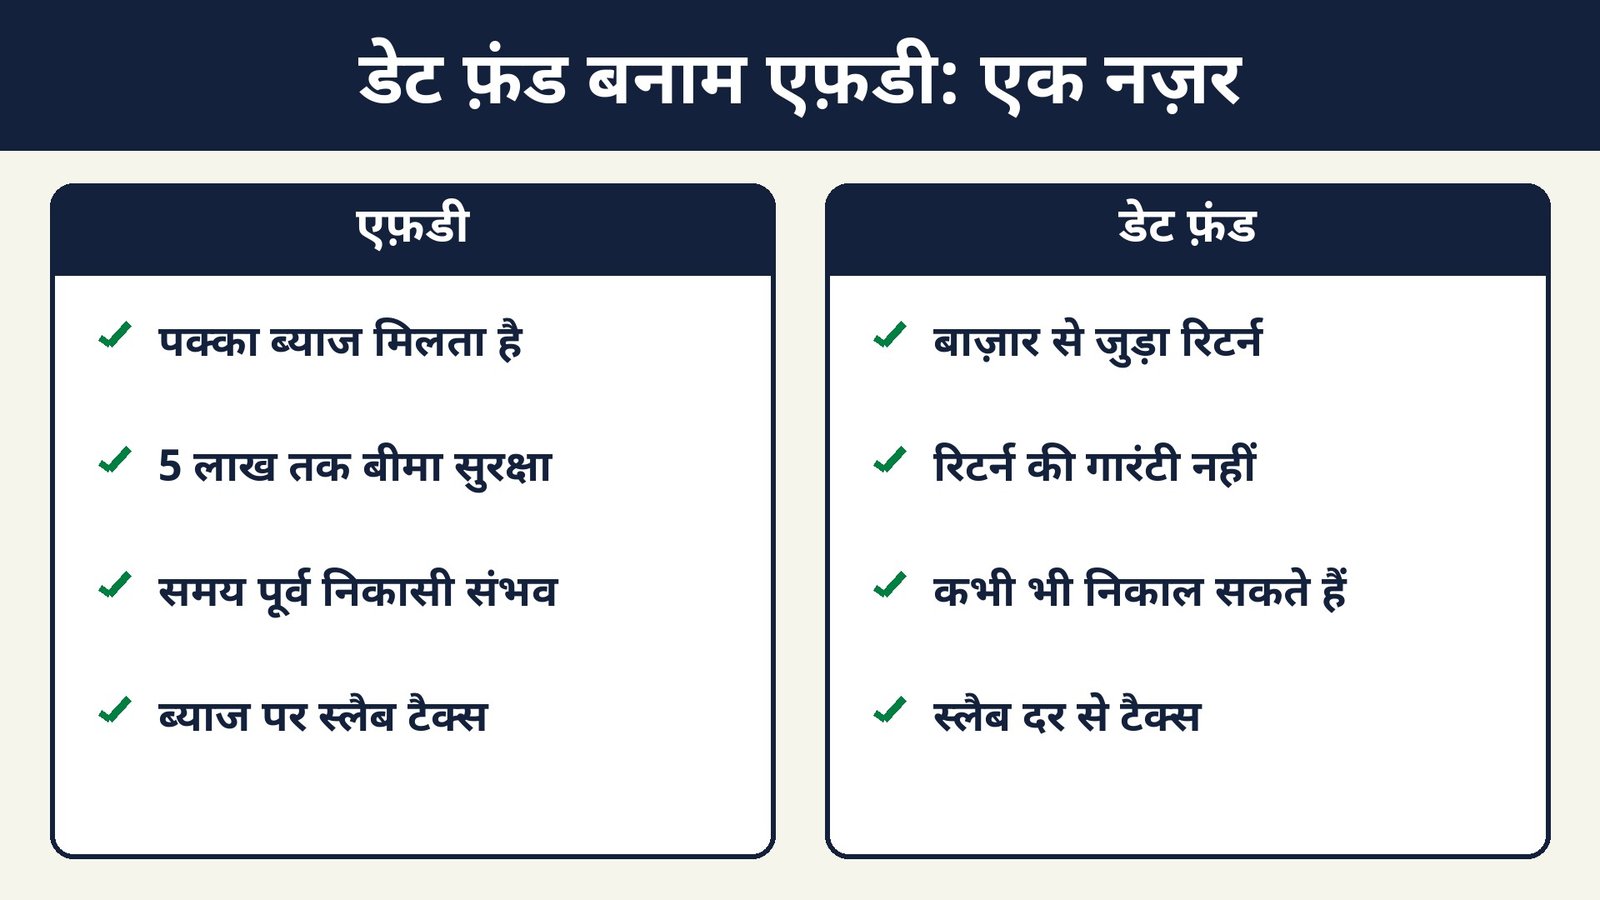
FD ka sabse bada bharosa DICGC cover hai. Deposit Insurance and Credit Guarantee Corporation, jo RBI ki subsidiary hai, har insured bank me har depositor ka 5 lakh rupaye tak ka paisa cover karta hai. Yeh cover principal aur byaaj dono milakar hota hai, aur ek bank ki sabhi branches aur accounts ko ek saath joda jaata hai. Alag alag banks me paisa rakhne par har bank ka cover alag hota hai.
Iska matlab yeh hai ki agar aapke ek bank me 7 lakh rupaye hain, to sirf 5 lakh tak ka cover milega, baaki cover ke bahar hoga. Isliye bade raqam wale log aksar paisa do teen banks me baant dete hain. Mutual fund, share aur NBFC deposit par DICGC cover nahi milta. Yeh antar samajhna zaroori hai, kyunki debt fund ko bank deposit samajhna galat hoga.
Debt fund me do mukhya jokhim hote hain. Pehla hai interest rate risk, yaani byaaj dar ka jokhim. Jab market me byaaj dar badhti hai, to purane bond ki keemat gir jaati hai, aur fund ka NAV thoda neeche aa sakta hai. Lamba duration wala fund is asar ko zyada mehsoos karta hai. Chhota duration wala fund is asar ko kam mehsoos karta hai, lekin uska return bhi aam taur par kam hota hai.
Doosra jokhim hai credit risk, yaani paisa wapas na milne ka jokhim. Agar koi company jisko fund ne paisa diya hai, woh samay par paisa na lauta sake, to fund ko nuksaan ho sakta hai. Sarkari kagazon wale fund me yeh jokhim kam hota hai, lekin company bond wale fund me zyada return ke peeche yeh jokhim chhupa hota hai. Fund ki portfolio quality dekhna, jaise kitna paisa AAA ya sarkari kagaz me hai, isliye zaroori hai.
Yeh dono jokhim milkar debt fund ko FD se alag banate hain. FD me aapko pakka byaaj milta hai, lekin mehengaai se haarne ka jokhim rehta hai. Debt fund me mehengaai se jeetne ki sambhavna zyada ho sakti hai, lekin beech me NAV girne ka jokhim rehta hai.
Debt Fund vs FD me risk ka prakar hi asli antar hai, isliye sirf naam dekh kar faisla mat lijiye.
Debt Fund vs FD ka poora chitra ek nazar me dekhne ke liye neeche di gayi table madad karegi.
Table Box: Ek Nazar Me Tulna
| Option | Return nature | Risk | Liquidity | Tax | Best for |
|---|---|---|---|---|---|
| FD | Pakka, contract se tay | Bank risk, DICGC cover 5 lakh tak | Kam, todne par penalty ho sakti hai | Byaj slab rate par, TDS niyam alag | Pakka income chahne wale, senior citizens |
| Debt fund | Market se juda, guarantee nahi | NAV utaar-chadhaav, credit aur duration risk | Zyada, aam taur par 1 se 3 din me paisa | Gain slab rate par, khareed ki tareekh par nirbhar | Lachila paisa, lambe samay ka goal |
Side By Side Tulna: Debt Fund Aur FD
| Point | FD | Debt fund |
|---|---|---|
| Return pakka hai? | Haan, dar pehle se tay hai | Nahi, NAV par nirbhar karta hai |
| Paisa kab milega? | Maturity par, beech me todne par penalty | Redemption ke baad aam taur par 1 se 3 kaam ke din me |
| Suraksha cover | DICGC 5 lakh tak per depositor per bank | DICGC cover nahi, market jokhim rehta hai |
| Tax kahan lagta hai? | Byaj aapki income me judta hai | Gain aapki income me judta hai, niyam tareekh par nirbhar |
| Kiske liye theek? | Pakka income, zero utaar-chadhaav | Lachila paisa, thoda jokhim sehne wale |
Tax Ka Antar: Yahan Sabse Badi Galatfehmi Hai
FD ka byaaj aapki total income me judta hai aur aapke income tax slab ke hisaab se tax lagta hai. Bank TDS bhi kaat sakta hai, lekin TDS aakhri tax nahi hota. Section 194A ke tahat, 1 April 2025 se, ek bank me ek saal me byaaj 50,000 rupaye se zyada hone par aam nagrik par 10% TDS lagta hai. Senior citizens ke liye yeh seema 1,00,000 rupaye hai. PAN na hone par yeh dar 20% ho sakta hai.
Yeh samajhna zaroori hai ki TDS seema ka matlab tax se chhoot nahi hai. TDS sirf advance me kata gaya tax hai, jo return bharte samay adjust hota hai. Agar aapki total income kam hai, to aap Form 15G ya 15H de sakte hain, lekin uske niyam alag hain. Bahut log TDS na katne ko tax free samajh lete hain, jo galat hai.
Debt fund ke tax niyam 1 April 2023 se badal gaye hain. Specified mutual fund, yaani woh fund jisme equity 35% ya usse kam ho, agar 1 April 2023 ya uske baad khareeda gaya hai, to uska poora gain short term mana jaata hai, chahe aap use kitne bhi saal rakhein. Us gain par aapke slab ke hisaab se tax lagta hai, aur indexation ka fayda nahi milta. Yeh niyam Finance Act 2023 ke Section 50AA se juda hai.
Purane fund ke liye niyam alag hain. Agar unit 1 April 2023 se pehle khareeda gaya tha, aur use 24 mahine se zyada rakh kar 23 July 2024 ke baad becha gaya, to long term gain par 12.5% tax lagta hai, bina indexation ke. Agar 24 mahine ya usse kam rakha gaya, to gain slab rate par tax hota hai. Isliye debt fund ka tax sirf fund ke naam se nahi, khareed ki tareekh aur holding period se bhi tay hota hai.
Iska seedha matlab yeh hai ki aaj ke naye investor ke liye debt fund aur FD ka tax kaafi hadd tak ek jaisa ho gaya hai, dono slab rate par. Pehle debt fund ko indexation ki wajah se tax me fayda milta tha, woh fayda naye units ke liye khatam ho gaya hai. Isliye sirf tax bachaane ke liye debt fund chunna ab pehle jaisa mazboot reason nahi raha. Tax ke alawa return, risk aur liquidity ko bhi saath me dekhna chahiye.
Aapko apne tax slab ke hisaab se hisaab lagana chahiye. Agar aap 30% slab me hain, to FD ka byaaj aur debt fund ka gain dono par zyada tax lagega. Agar aapka slab kam hai, to tax ka bojh kam hoga. Isliye do logon ke liye ek hi option ka net return alag ho sakta hai.
Debt Fund vs FD me tax ka niyam aaj lagbhag ek jaisa ho gaya hai, isliye faisla sirf tax par mat tikayein.
Liquidity: Paisa Kab Chahiye, Yeh Bhi Faisla Karta Hai
FD me paisa bandh hota hai. Agar achanak paisa chahiye, to FD todni padegi, penalty lag sakti hai, aur byaaj dar bhi kam mil sakti hai. Kuch banks me sweep in facility hoti hai, jahan savings account se zyada paisa apne aap FD me chala jaata hai, lekin uske niyam bhi bank par nirbhar karte hain. Emergency ke liye sirf FD par bharosa karna kabhi kabhi mehenga pad sakta hai.
Debt fund me aam taur par paisa jaldi mil jaata hai. Liquid aur overnight fund ka paisa aksar agle kaam ke din mil jaata hai, jabki doosre debt fund me do teen din lag sakte hain. Isliye jo paisa 3 se 6 mahine me kabhi bhi chahiye ho sakta hai, uske liye log aksar liquid fund ko dekhte hain. Lekin yeh bhi yaad rakhein ki redemption ke din NAV kya hoga, woh pehle se pakka nahi hota.
Ek accha tareeka yeh hai ki paisa ko hisson me baantein. Emergency fund ko aise jagah rakhein jahan paisa turant mile, jaise savings account ya liquid fund. Jo paisa 1 saal tak nahi chahiye, use FD ya short duration fund me dekh sakte hain. Jo paisa 3 se 5 saal tak nahi chahiye, uske liye lambe duration ke option par vichaar ho sakta hai, lekin tab bhi jokhim samajh kar.
Yahan ek aur baat jodni zaroori hai. Agar aapko har mahine pakka kharcha chalana hai, jaise retired logon ko, to FD ka regular byaaj zyada suvidhajanak hota hai. Debt fund me systematic withdrawal plan bhi hota hai, lekin usme har mahine nikalne wali raqam NAV par nirbhar karti hai, aur market girne par units zyada bik sakti hain.
Debt Fund vs FD me liquidity ka antar bhi utna hi bada hai jitna return ka antar hai.
Debt Fund vs FD: Kaun Kiske Liye Theek Hai
Ab sawaal yeh hai ki aapke liye kaunsa theek hai. Iska jawaab aapke goal se shuru hota hai. Agar aapka goal agle 6 mahine me ghar ka advance dena hai, to pakka aur turant milne wala paisa chahiye. Agar goal 5 saal baad bachhe ki padhai hai, to aap thoda utaar-chadhaav seh sakte hain, kyunki samay aapke saath hai.
FD un logon ke liye theek hai jo bilkul bhi jokhim nahi lena chahte, jinhe pakka byaaj chahiye, aur jo paisa ek tay samay tak bandh rakh sakte hain. Senior citizens, retired log, aur woh log jo har mahine fixed income chahte hain, FD ko aksar pehli pasand banate hain. Unke liye mann ki shaanti hi sabse bada return hai.
Debt fund un logon ke liye theek hai jo thoda lachilaapan chahte hain, jinhone NAV ke utaar-chadhaav ko samajh liya hai, aur jo ek hi jagah paisa bandhna nahi chahte. Jaise koi vyakti jo agle saal kabhi bhi paisa nikal sakta hai, ya jo emergency fund ko savings account se thoda behtar return dena chahta hai, woh liquid fund par vichaar kar sakta hai. Lekin yeh tabhi jab woh samajh le ki return guarantee nahi hai.
Ek teesra raasta bhi hai, jo bahut log apnate hain, aur woh hai dono ko milana. Kuch paisa FD me, kuch paisa debt fund me. Isse pakka income bhi milti hai, aur lachilaapan bhi rehta hai. Jaise 60% paisa FD me aur 40% paisa short duration ya liquid fund me, yeh anupaat aapke goal par nirbhar karega. Koi ek anupaat sabke liye sahi nahi hai, lekin milana aksar ek samajhdaar kadam hota hai.
Aap PPF kya hai is guide ko bhi dekh sakte hain, kyunki lambe samay ke safe goal ke liye PPF ek alag option hai, jiska tax aur return ka niyam FD aur debt fund dono se alag hota hai. Har option ko alag samajhna, phir apne goal se milana, yahi sahi tareeka hai. Kisi doosre ki pasand ko apni pasand mat banaiye.
Aam Galtiyan: Inse Bachna Zaroori Hai
Pehli galti hai pichhla return dekh kar fund chunna. Koi fund pichhle 3 saal me 8% de chuka hai, iska matlab yeh nahi ki agle 3 saal me bhi wahi dega. Byaaj dar badalne par return badal jaata hai. Sirf return dekhne ke bajay fund ka duration, credit quality aur kharch bhi dekhein. Return ke saath jokhim ka poora chitra dekhna zaroori hai.
Doosri galti hai debt fund ko FD jaisa samajhna. Log sochte hain ki debt fund me paisa bilkul safe hai, kyunki usme share nahi hain. Lekin NAV gir sakta hai, aur company ke default par nuksaan bhi ho sakta hai. Debt fund ko FD ka replacement samajhne se pehle yeh antar saaf hona chahiye, warna ek chhota sa NAV girna bhi ghabrahat paida kar deta hai.
Teesri galti hai poora emergency fund FD me daal dena. Emergency ka matlab hai paisa turant chahiye, aur FD todne par penalty aur kam byaaj dono lag sakte hain. Emergency fund ka ek hissa aisi jagah hona chahiye jahan paisa ek din me mile. FD emergency ka poora hal nahi hai, sirf ek hissa ho sakta hai.
Chauthi galti hai tax ko nazarandaz karna. Log gross return dekh kar khush ho jaate hain, lekin slab rate par tax ke baad net return kaafi kam ho jaata hai. FD aur debt fund dono ka tax slab par hai, isliye net return ka hisaab lagana zaroori hai. Bina tax soche kiya gaya faisla adhoora hota hai.
Paanchvi galti hai har mahine ka kharcha debt fund ke SWP par poori tarah nirbhar kar dena, bina yeh samjhe ki market girne par zyada units bikengi. Monthly income ke liye ek hissa FD me rakhna, aur baaki hissa lachile option me rakhna, aksar zyada santulit hota hai.
Debt Fund vs FD me sabse badi galti yeh hai ki log ek option ko doosre ka poora replacement samajh lete hain.
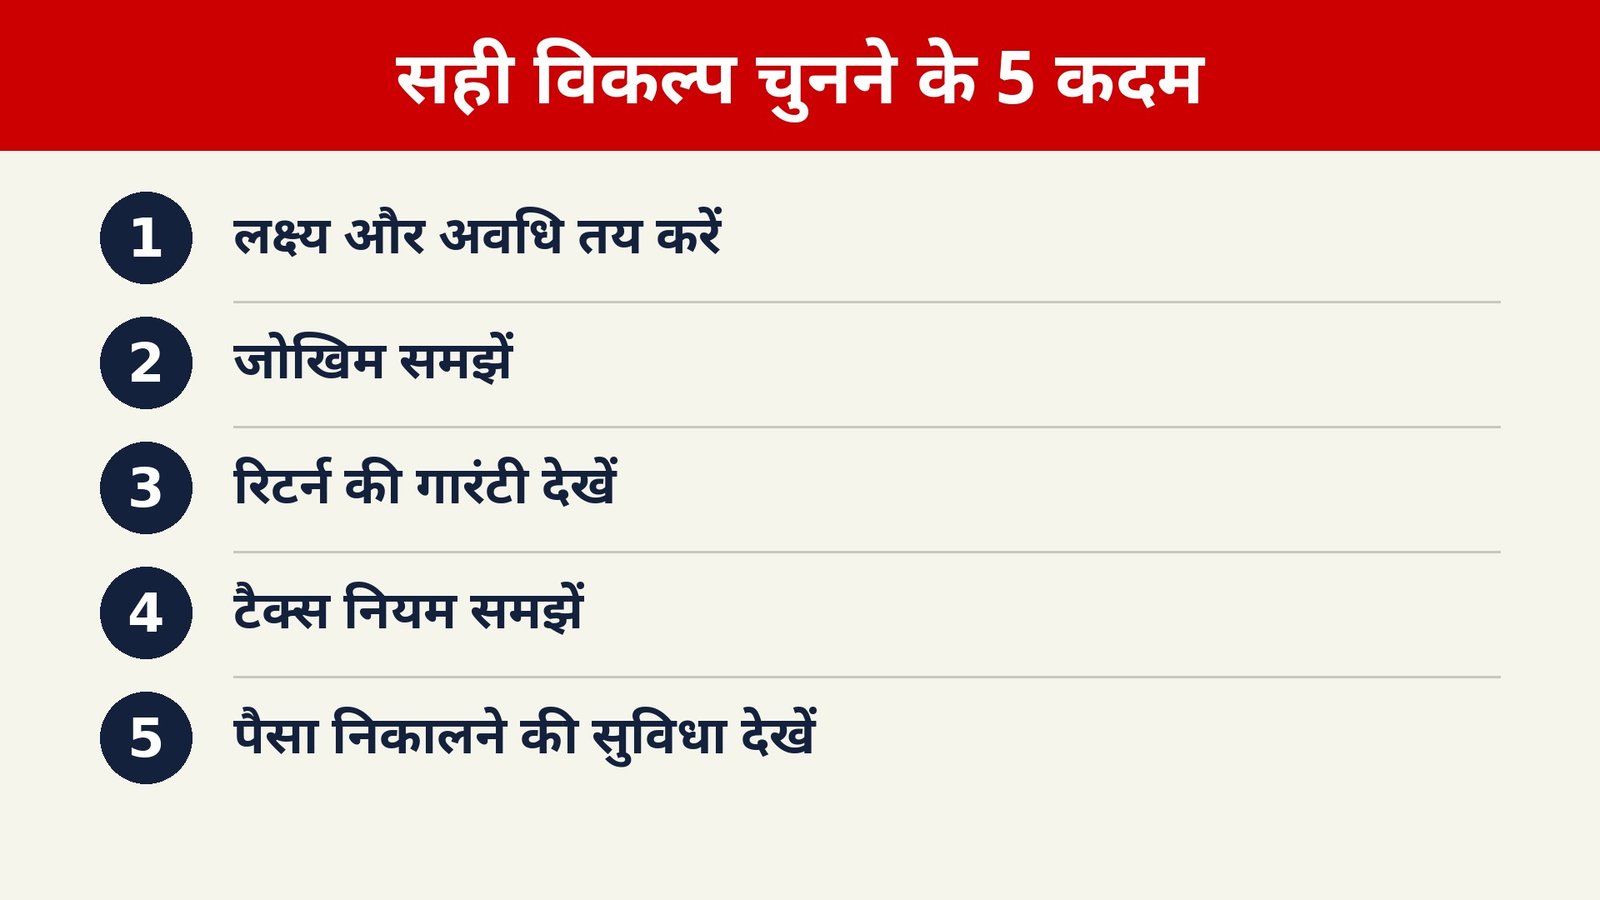
Apna Faisla Kaise Lein: 5 Seedhe Sawaal
Pehla sawaal: yeh paisa kab chahiye hoga? Agar jawaab 3 mahine hai, to liquid ya savings jaisa option sochiye. Agar jawaab 5 saal hai, to FD ya duration fund par vichaar ho sakta hai. Samay hi sabse bada filter hai.
Doosra sawaal: kya aap NAV ka chhota utaar-chadhaav seh sakte hain? Agar ek mahine me 1% girawat bhi aapko raat bhar jagaye rakhe, to FD behtar hai. Agar aap samajhte hain ki lambi avadhi me yeh utaar-chadhaav normal hai, to debt fund par vichaar ho sakta hai.
Teesra sawaal: kya aapko har mahine pakka byaaj chahiye? Agar haan, to FD ka tareeka seedha hai. Agar nahi, aur aap paisa badhne dena chahte hain, to debt fund ka growth option bhi dekha ja sakta hai, lekin usme bhi tax aur NAV ke niyam samajhne honge.
Chautha sawaal: aapka tax slab kya hai? Zyada slab wale logon ko net return par zyada dhyan dena chahiye. Kam slab wale logon ke liye FD ka pakka byaaj bhi kaafi accha ho sakta hai. Apne slab ke hisaab se hisaab lagana, bina soche faisla lene se behtar hai.
Paanchva sawaal: kya aapne scheme document padha hai? Debt fund lene se pehle fund ka maksad, duration, credit quality aur exit load padhna zaroori hai. FD lene se pehle premature withdrawal ke niyam padhna zaroori hai. Bina padhe kiya gaya faisla aksar baad me pachtawa deta hai.
In paanch sawaalon ke jawaab likh lijiye. Agar zyada jawaab FD ki taraf ishara karte hain, to FD lijiye. Agar zyada jawaab lachilepan ki taraf ishara karte hain, to debt fund ko samajh kar dekhiye. Agar jawaab mile jule hain, to dono ko milana ek samajhdaar raasta ho sakta hai.
Aakhri Baat
Safe paise ka matlab har kisi ke liye ek jaisa nahi hota. Kisi ke liye safe ka matlab pakka byaaj hai, kisi ke liye turant paisa milna hai, aur kisi ke liye mehengaai se aage rehna hai. Isliye kisi doosre ki pasand ko apni kasauti mat banaiye. Apna goal, apna samay aur apni risk sehne ki taqat, in teenon ko saamne rakh kar faisla lijiye.
Yeh tulna aapko ek saaf disha dene ke liye likhi gayi hai, kisi scheme ko bechne ke liye nahi. FD ki nishchitta apni jagah sahi hai, debt fund ka lachilaapan apni jagah sahi hai. Dono ka sahi istemaal, sahi samay par, sahi anupaat me, aapke paise ko zyada samajhdari se badha sakta hai. Aaj hi apne paise ke hisse ko dekhiye, aur tay kijiye ki kaunsa hissa kahan rehna chahiye.
Debt Fund vs FD ka faisla aapke goal se shuru hona chahiye, kisi doosre ki pasand se nahi.
Official Links
- Reserve Bank of India: https://www.rbi.org.in/
- Income Tax Department: https://www.incometax.gov.in/
- Securities and Exchange Board of India: https://www.sebi.gov.in/
- Association of Mutual Funds in India: https://www.amfiindia.com/
FAQ
Debt Fund vs FD me se naya investor kya chune?
Naya investor pehle apna samay aur jokhim samajhe. Agar pakka byaaj aur zero utaar-chadhaav chahiye, to FD se shuruaat karna aasaan hota hai. Agar thoda lachilaapan chahiye aur NAV ke utaar-chadhaav ko samajh liya hai, to liquid ya short duration fund ko samajh kar dekha ja sakta hai. Shuruaat me chhoti raqam se seekhna samajhdari hai.
Kya debt fund ka return FD se hamesha zyada hota hai?
Nahi, aisa pakka nahi hai. Debt fund ka return market aur byaaj dar par nirbhar karta hai, aur kisi saal FD se kam bhi ho sakta hai. Pichhla return future ka wada nahi hota. Isliye return ki tulna hamesha jokhim ke saath karni chahiye, sirf number dekh kar nahi.
FD todne par kya nuksaan hota hai?
FD beech me todne par bank penalty laga sakta hai aur byaaj dar kam ho sakti hai. Har bank ke niyam alag hote hain, isliye FD karne se pehle premature withdrawal ki shartein padhna zaroori hai. Emergency ke liye poora paisa FD me daalna isliye risky ho sakta hai.
Debt fund me paisa kitne din me milta hai?
Aam taur par redemption ke baad 1 se 3 kaam ke din me paisa mil jaata hai, fund ke prakar par nirbhar karta hai. Liquid aur overnight fund ka paisa aksar jaldi milta hai. Exit load aur cut off time ke niyam scheme document me diye hote hain, unhe zaroor check karein.
Debt fund par tax kaise lagta hai?
1 April 2023 ya uske baad khareede gaye specified fund, jisme equity 35% ya usse kam ho, uska gain slab rate par tax hota hai, chahe holding kitni bhi lambi ho. Purane fund ke liye 24 mahine se zyada holding par 12.5% long term tax lag sakta hai, bina indexation ke. Apne slab ke hisaab se net return ka hisaab lagana zaroori hai.
Yeh sirf jaankari hai, financial advice nahi hai.