Pichhle saal mere ek dost ke papa ka bypass surgery hua, aur bill aaya lagbhag ₹9 lakh. Unke paas company ka ₹3 lakh ka cover tha aur apna ₹5 lakh ka ek chhota plan bhi tha. Phir bhi jeb se ₹1 lakh se zyada dena pada, kyunki room rent limit, consumables aur kuchh charges cover me nahi aaye. Aisi kahani aaj har doosre parivaar ki hai, aur isi liye Health Insurance vs Super Top-up samajhna 2026 me har parivaar ke liye zaroori ho gaya hai.
Hospital ka kharcha har saal badh raha hai. Health Insurance vs Super Top-up ko samajhna is liye zaroori hai, kyunki sahi layer chunne par bada cover sasta padta hai. Ek normal delivery, appendix operation ya dengue me ICU ka bill bhi aasani se ₹2 lakh se ₹4 lakh tak pahunch jaata hai. Badi bimari me to ₹10 lakh se ₹25 lakh ka bill koi hairani ki baat nahi rahi. Aise me sirf ₹5 lakh ka base cover lena, umbrella lekar baarish me bheegne jaisa hai. Umbrella hai, lekin poora shareer bheeg hi jaayega.
Isi problem ka hal hai bada cover, lekin bade cover ka premium bhi bada hota hai. ₹25 lakh ka seedha base plan lena har kisi ke budget me nahi aata, khaas kar jab parivaar me 4 log hon. Yahan top-up aur super top-up kaam aate hain. Ye dono aapke maujooda cover ke upar ek extra chhat lagate hain, aur wo bhi kaafi kam premium me.
Lekin dhyaan rahe, top-up aur super top-up koi jaadu ki chhadi nahi hain. Inme deductible naam ki ek shart hoti hai, jo samajhna sabse zaroori hai. Agar aapne deductible ko halke me liya, to claim ke waqt bada jhatka lag sakta hai. Is guide me hum isi deductible, premium, waiting period, tax aur aam galtiyon ko aasan bhasha me samjhenge, taaki aap galat plan na khareeden.
Health Insurance vs Super Top-up: Asli Farak Kya Hai?
Sabse pehle basic baat saaf kar lein. Base policy wo pehla cover hai jo hospital bill ki shuruaat se hi kaam karta hai, apni sum insured ki limit tak. Jaise ₹5 lakh ka base plan, ₹5 lakh tak ke eligible kharche uthata hai. Uske baad bill bach jaaye to wo aapki jeb se jaayega, jab tak upar se koi extra cover na ho.
Top-up plan base cover ke upar ek doosri layer hai. Ye tabhi kaam karta hai jab ek hi hospital admission ka bill ek tay limit, jise deductible kehte hain, ko paar kar jaaye. Misaal ke taur par, agar deductible ₹5 lakh hai aur ek baar ka bill ₹7 lakh hai, to ₹5 lakh tak base ya jeb se, aur uske upar ke ₹2 lakh top-up se mil sakte hain, policy terms ke hisaab se.
Super top-up bhi upar ki layer hi hai, lekin iska deductible poore policy saal ke sabhi eligible kharchon ko jod kar dekha jaata hai. Matlab ek saal me do ya teen chhote-chhote admission bhi mil kar deductible ko paar kar sakte hain. Yahi ek farak is poori tulna ki jaan hai, aur aage hum isko ek poore example se samjhenge.
Ek aur zaroori baat: top-up aur super top-up khud akele kaam nahi karte. Inke liye aapke paas pehle se base cover hona chahiye, ya kam se kam deductible ke barabar rakam aapko khud uthani hogi. Agar aapke paas koi base policy nahi hai, to deductible ki rakam aapko apni jeb se deni hogi, tab jaa kar upar ka cover shuru hoga. Is liye in plans ko base policy ka saathi samjho, uska replacement nahi.
Agar aapko abhi tak ye samajh nahi hai ki base health cover hota kya hai aur wo kaise kaam karta hai, to pehle health insurance ki basic jaankari padh lein. Base samajh jaane ke baad top-up ka concept apne aap aasan lagne lagega, kyunki dono ki buniyaad ek hi hai.
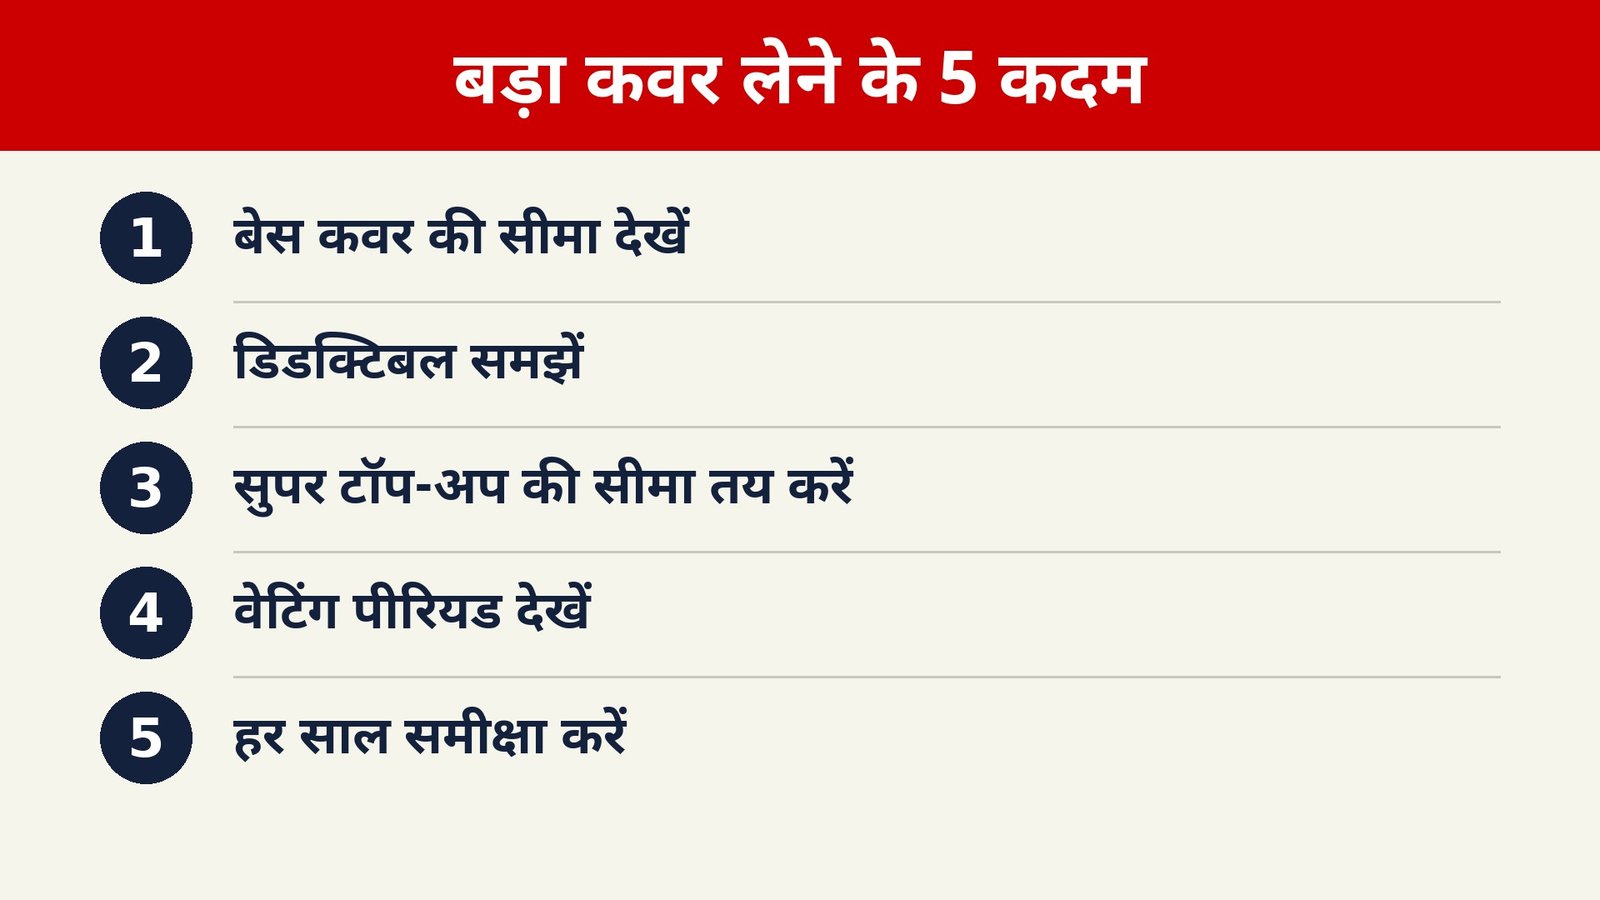
Table Box: Ek Nazar Me Sab Kuchh
Is section ka maqsad ye hai ki aapko poori baat ek nazar me mil jaaye. Neeche wali table me har cover type ka kaam, deductible ka tareeqa, premium ka nature aur kaun iske liye sahi hai, sab diya gaya hai. Health Insurance vs Super Top-up ki detail aage ke sections me milegi, lekin faisla lene se pehle is table ko ek baar dhyaan se dekh lein.
| Cover Type | Kaise Kaam Karta Hai | Deductible | Premium Nature | Best For |
|---|---|---|---|---|
| Base Policy | Pehle rupaye se sum insured tak cover | Koi deductible nahi, bas limits | Sabse zyada, poora cover khud uthata hai | Har parivaar ki pehli zaroorat |
| Top-up Plan | Ek hi claim deductible paar kare tabhi | Har claim par alag se lagta hai | Kam, kyunki chhote claim nahi uthata | Ek bada ekal hospital admission ka dar |
| Super Top-up Plan | Saal bhar ke claims jod kar deductible paar ho tabhi | Poore saal ke claims par ek baar aggregate hota hai | Top-up se thoda zyada, base se kaafi kam | Parivaar, buzurag, baar-baar admission ka dar |
Is table se ek baat bilkul saaf hai. Base policy ke bina super top-up adhura hai, aur super top-up ke bina bada cover mehenga hai. Dono ka combination hi wo formula hai jisse aam parivaar ₹25 lakh ke total cover tak pahunch sakta hai, bina premium me haath jalaye.
Base Policy, Top-up Aur Super Top-up: Side-by-Side Comparison
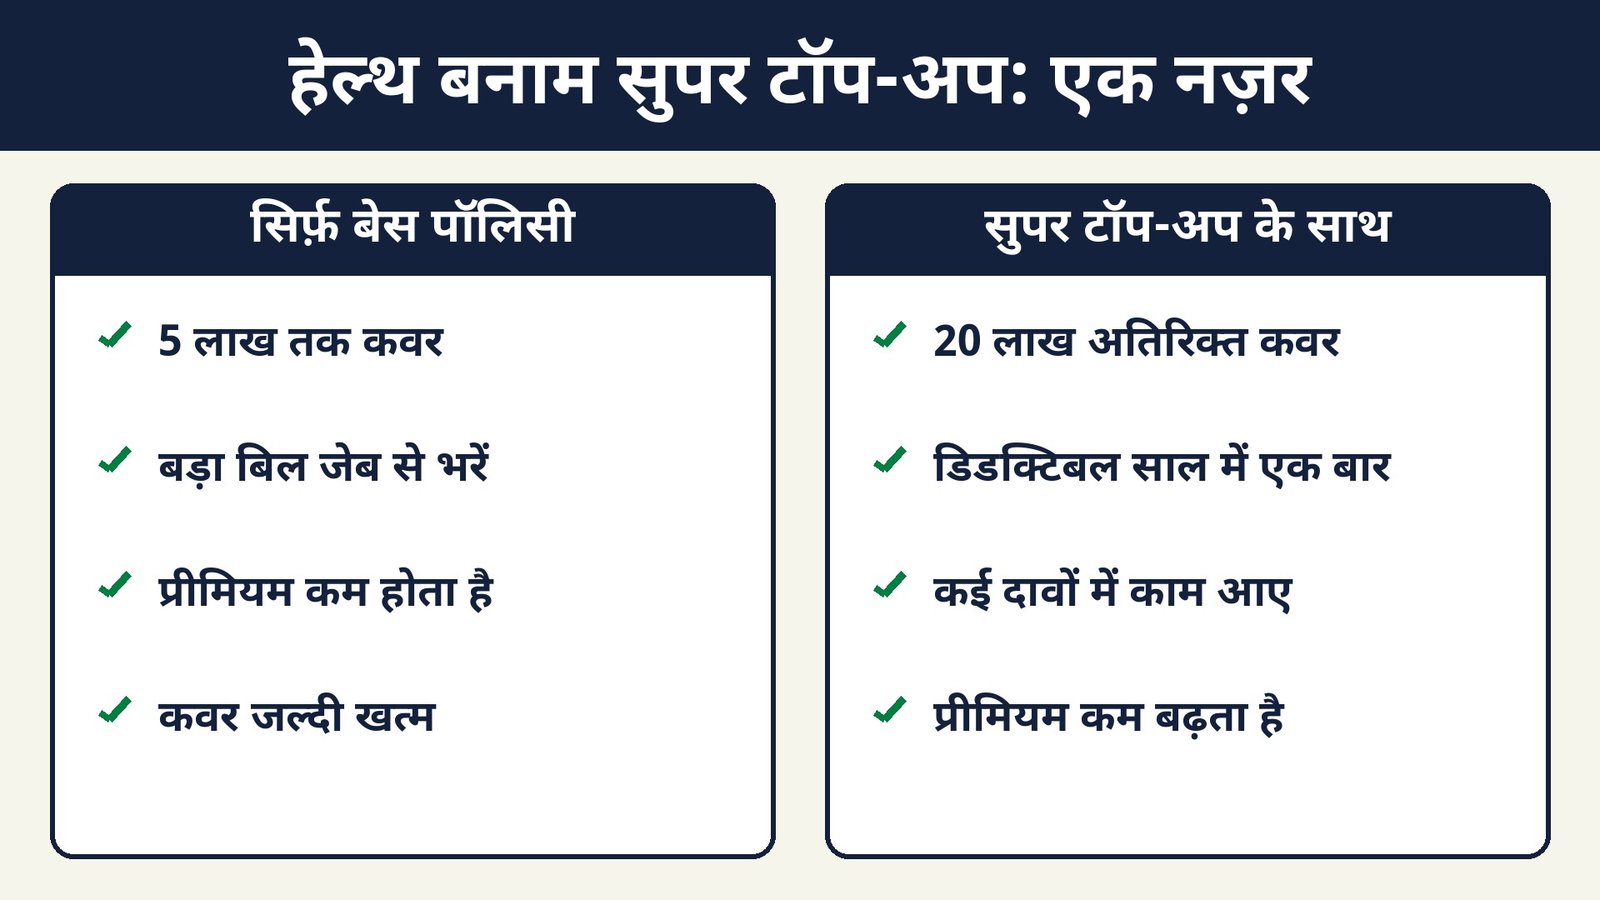
Ab teeno ko aamne-saamne rakh kar dekhte hain. Base policy sabse seedha plan hai, aur Health Insurance vs Super Top-up ki tulna me ye buniyaad hai. Aap hospital jaate hain, bill aata hai, aur sum insured ki limit tak insurer bhugtan karta hai. Isme koi deductible ka chakkar nahi hota, lekin iska premium sabse zyada hota hai, kyunki insurer pehle rupaye se risk utha raha hai.
Top-up plan iske ulta hai. Iska premium kam hota hai, kyunki insurer ko sirf tab bhugtan karna hai jab bill ek badi limit ko paar kare. Lekin iski kamzori ye hai ki har claim ko alag-alag dekha jaata hai. Agar saal me teen baar ₹3 lakh ke bill aaye aur deductible ₹5 lakh hai, to top-up ek baar bhi trigger nahi hoga, kyunki koi ek bill ₹5 lakh ko paar nahi kar paaya.
Super top-up is kamzori ko door karta hai. Isme saal bhar ke sabhi eligible kharche jod liye jaate hain. Upar wale example me teen baar ₹3 lakh, yani total ₹9 lakh, deductible ₹5 lakh ko paar kar jaayenge, aur ₹4 lakh tak ka hissa super top-up se mil sakta hai, terms ke hisaab se. Is liye jinko saal me ek se zyada baar hospital jaane ka dar ho, unke liye super top-up zyada practical hai.
Premium ke hisaab se order aam taur par ye rehta hai: base sabse mehenga, super top-up beech me, aur top-up sabse sasta. Lekin ye order har insurer aur har age group me thoda upar-neeche ho sakta hai. Is liye Health Insurance vs Super Top-up chunte waqt sirf sasta mat dekho, pehle apni zaroorat samjho. Ek sasta plan jo claim ke waqt kaam hi na aaye, wo sabse mehenga plan hai.
Claim process me bhi farak hota hai. Base policy me claim seedha hota hai, ek insurer, ek process. Top-up ya super top-up me kabhi-kabhi do insurer ko documents dene padte hain, agar base aur top-up alag company se hon. Is liye ho sake to dono ek hi insurer se lene ki koshish karo, taaki cashless aur reimbursement me uljhan kam ho.
Worked Example: ₹5 Lakh Base + ₹20 Lakh Super Top-up
Ab Health Insurance vs Super Top-up ka ek poora example dekhte hain, taaki deductible ka farak aankhon ke saamne aa jaaye. Maan lein aapke paas ₹5 lakh ka base cover hai, aur uske upar ₹20 lakh ka super top-up hai jiska deductible ₹5 lakh hai. Premium ke aankde yahan sirf samjhane ke liye illustrative aur assumed hain, kisi insurer ka quote nahi hain. Misaal ke taur par maan lein base ka premium saal ka ₹18,000 hai aur super top-up ka ₹7,000, jabki seedha ₹25 lakh ka base plan ₹32,000 ka padta. Ye sirf illustration hai, asli premium age, sheher aur health par depend karega.
Ab maan lein ek policy saal me parivaar ko do baar hospital jaana pada. Pehla admission dengue ke liye hua, bill aaya ₹4 lakh. Doosra admission kuchh mahine baad gallbladder surgery ke liye hua, bill aaya ₹6 lakh. Dono bill mil kar total ₹10 lakh hue.
Pehle claim me base policy ₹4 lakh de degi, kyunki bill base limit ke andar hai. Super top-up abhi trigger nahi hoga, kyunki saal bhar ka total abhi ₹4 lakh hai, jo ₹5 lakh deductible se kam hai. Lekin ye ₹4 lakh deductible ki ginti me jud jaayega, aur yahi super top-up ki khaasiyat hai.
Doosre claim me bill ₹6 lakh hai. Base policy me ab sirf ₹1 lakh bacha hai, kyunki ₹5 lakh me se ₹4 lakh pehle claim me khatm ho gaya. To base ₹1 lakh dega. Ab saal bhar ka total kharcha ₹10 lakh ho gaya hai, jo ₹5 lakh deductible ko paar kar gaya. Is liye bacha hua ₹5 lakh, yani doosre bill ka ₹6 lakh minus base ka ₹1 lakh, super top-up se mil sakta hai, eligible terms ke hisaab se.
Ab isi example ko Health Insurance vs Super Top-up ke nazariye se top-up plan se compare karo. Top-up me har claim alag dekha jaata hai. Pehla claim ₹4 lakh, deductible ₹5 lakh se kam, to kuchh nahi milega. Doosra claim ₹6 lakh, usme se base ₹1 lakh dega, aur top-up deductible phir se ₹5 lakh se gina jaayega. Doosre claim me base ke baad bacha ₹5 lakh hai, jo deductible ke barabar hai, usse upar kuchh nahi, to top-up se bhi kuchh nahi milega. Yahi farak hai jo claim ke waqt lakhon ka antar paida kar deta hai.
Health Insurance vs Super Top-up: Kaun Kiske Liye Sahi Hai?
Har parivaar ki zaroorat ek si nahi hoti, is liye sahi combination bhi alag hoga. Health Insurance vs Super Top-up ke faisle me young couple jiske paas company ka cover hai aur koi badi bimari nahi hai, wo ₹5 lakh base ke saath ₹15 lakh ya ₹20 lakh ka super top-up lekar shuru kar sakta hai. Company ka cover naukri badalte hi khatm ho jaata hai, is liye apna cover alag se hona hi chahiye.
Bachhon wale parivaar ke liye super top-up khaas taur par faydemand hai. Bachhon ko baar-baar bukhaar, infection ya chhoti surgery ke liye admission lena pad sakta hai. Ek-ek bill bada na bhi ho, saal bhar me jud kar wo deductible ko paar kar jaata hai. Aise parivaar ko sirf top-up lena aksar dhokha de jaata hai, kyunki har chhota bill deductible se neeche reh jaata hai.
Buzurag mata-pita ke liye bhi super top-up soch-samajh kar lena chahiye. Unke case me premium zyada hota hai aur waiting period bhi lamba ho sakta hai. Lekin unhi ko sabse zyada bada cover chahiye hota hai, kyunki unke ilaaj ka kharcha sabse zyada hota hai. Yahan base ko ₹5 lakh ya ₹10 lakh rakh kar, upar ₹20 lakh se ₹30 lakh ka super top-up lena samajhdaari hai, agar premium budget me baithta ho.
Akela rehne wala young professional jisko sirf ek bade haadse ya badi surgery ka dar hai, wo top-up se bhi kaam chala sakta hai. Lekin use bhi ye samajhna hoga ki top-up sirf ek bade bill par kaam karega. Agar wo saal me do chhote bill ka shikaar hua, to top-up khaamosh rahega. Is liye zyadatar experts aam parivaar ko super top-up ki hi salah dete hain, bhale premium thoda zyada ho.
Ek aur category hai single parent ya freelancer. Inke paas company ka cover nahi hota, is liye inka apna base cover hi sab kuchh hai. Inko base ko kabhi kamzor nahi rakhna chahiye. ₹3 lakh ke base par ₹50 lakh ka super top-up lena dikhne me sasta lag sakta hai, lekin deductible ki rakam jeb se dene ki taakat bhi honi chahiye. Deductible utna hi rakho jitna emergency fund se aasani se nikal sake.
Deductible Chunne Ke 5 Golden Rules
Pehla rule, jo Health Insurance vs Super Top-up ke har faisle par lagu hota hai: deductible hamesha apne base cover ke barabar rakho. Agar base ₹5 lakh ka hai, to deductible bhi ₹5 lakh rakho. Aisa karne se base aur super top-up ke beech koi gap nahi rehta. Gap rehne par beech ka hissa aapki jeb se jaayega, aur wahi sabse bada claim-time surprise hota hai.
Doosra rule: deductible kabhi apne emergency fund se zyada mat rakho. Agar aapke paas turant ₹5 lakh nikalne ki taakat nahi hai, to ₹5 lakh ka deductible mat lo. Chhota deductible, jaise ₹3 lakh, thoda zyada premium lega, lekin claim ke waqt aapko karz nahi lena padega. Insurance ka maqsad karz se bachna hai, karz me daalna nahi.
Teesra rule: family floater me deductible poore parivaar par ek saath lagta hai, har member par alag nahi. Ye baat super top-up ko family ke liye aur bhi faydemand banati hai, kyunki papa ka bill aur mummy ka bill mil kar bhi deductible paar kar sakte hain. Lekin policy wording me ye baat likhi hai ya nahi, wo zaroor check karo, kyunki har plan ka wording alag hota hai.
Chautha rule: deductible sirf hospital bill par nahi, eligible kharchon par gina jaata hai. Room rent limit se zyada ka hissa, consumables, ya excluded items deductible ki ginti me nahi judte. Is liye claim ka estimate lagate waqt sirf total bill mat dekho, eligible amount dekho. Ye farak aksar logon ko claim ke waqt pata chalta hai, jab bahut der ho chuki hoti hai.
Paanchwa rule: har saal deductible phir se shuru hota hai. Policy renew hote hi deductible ki ginti zero se shuru hogi. Pichhle saal ka kharcha naye saal ke deductible me nahi judega. Is liye saal ke aakhir me agar koi planned surgery hai, to timing par bhi sochna faydemand ho sakta hai, lekin health ko kabhi timing ke liye mat roko.
Waiting Period, Room Rent Aur Co-pay: Chhota Print Padhna Mat Bhoolo
Health Insurance vs Super Top-up ke kisi bhi plan me waiting period wo waqt hai jab tak kuchh bimariyon ka claim nahi milta. Aam taur par shuru ke 30 din tak bimari ka claim nahi milta, lekin accident ka claim pehle din se mil jaata hai. Ye 30 din ka initial waiting period lagbhag har policy me hota hai, is liye policy lete hi agle hafte planned surgery ka claim ummeed mat karo.
Pre-existing disease, yani policy lene se pehle se maujood bimari jaise diabetes ya blood pressure, ke liye waiting period lamba hota hai. IRDAI ke 2024 ke master circular ke hisaab se ye waiting period zyada se zyada 36 mahine, yani 3 saal, tak ho sakta hai. Pehle kuchh plans me 4 saal tak ka wait hota tha, ab cap 3 saal ka hai. Kuchh plans 2 saal ya kam bhi dete hain, lekin wo premium ya terms me dikhega.
Specific bimariyon jaise cataract, hernia ya joint replacement ke liye bhi aam taur par 1 se 3 saal ka wait hota hai. Maternity cover ka wait to 2 se 4 saal tak bhi ho sakta hai. Is liye policy lene se pehle waiting period table ko dhyaan se padho, aur jo bimari parivaar me pehle se hai, uska wait kitna hai, ye likh kar rakho. Agent ke muh-zubaani waade par bharosa mat karo, policy wording hi final hoti hai.
Room rent limit ek aur chhota print hai jo bada nuksaan kar sakta hai. Agar policy me room rent limit ₹5,000 hai aur aap ₹10,000 wale room me admit hue, to sirf room ka kharcha hi nahi, balki doctor fee aur surgery charges bhi proportionate hisaab se kat sakte hain. Is liye ya to room rent limit na ho, ya kam se kam single private room tak ka cover ho, aisa plan chuno. Metro sheher me room rent sabse bada trap hai.
Co-pay ka matlab hai ki har claim ka ek fixed percentage aapko khud dena hoga, jaise 10 percent ya 20 percent. Senior citizen plans me co-pay aam hai. Co-pay wala plan sasta dikhta hai, lekin ₹10 lakh ke bill par 20 percent co-pay matlab ₹2 lakh jeb se. Super top-up lete waqt ye bhi check karo ki usme co-pay hai ya nahi, aur base aur top-up dono ka co-pay mil kar kitna ban raha hai.
Pre aur post hospitalisation kharche bhi check karo. Aam taur par admission se 30 se 60 din pehle ke test aur discharge ke baad 60 se 90 din tak ki dawa aur follow-up cover hote hain, plan ke hisaab se. Ye limit bhi policy wording me saaf likhi hoti hai. Chhote kharche jud kar bade ho jaate hain, is liye inko nazarandaaz mat karo.
Tax Aur GST: 2026 Me Kya Badla Hai?
Health Insurance vs Super Top-up ke premium par tax ka hissa samajhna is liye zaroori hai, kyunki premium par tax benefit hi aksar logon ko policy lene ke liye prerit karta hai. Section 80D ke tahat health insurance premium par deduction milta hai, lekin sirf old tax regime me. Apne liye, spouse aur dependent bachhon ke liye limit ₹25,000 hai, aur agar koi insured senior citizen hai to ye limit ₹50,000 ho jaati hai.
Mata-pita ke liye alag bucket hai. Unke liye bhi ₹25,000, aur senior citizen mata-pita hone par ₹50,000 tak ka deduction mil sakta hai. Dono bucket mil kar zyada se zyada ₹1,00,000 tak ka deduction ban sakta hai, jab dono taraf senior citizen hon. Preventive health check-up ke ₹5,000 isi limit ke andar aate hain, uske upar nahi. Premium cash me nahi, bank, UPI, card ya cheque se dena hota hai, tabhi deduction milta hai.
New tax regime, jo ab default hai, me ye deduction aam taur par nahi milta. Is liye policy lene se pehle ye zaroor check karo ki aap kis regime me file karte hain. Agar aap new regime me hain, to premium par tax benefit ki ummeed mat rakho, aur faisla sirf cover aur premium ke hisaab se lo. Tax benefit ek bonus hai, cover hi asli maqsad hai.
1 April 2026 se Income-tax Act, 2025 lagu ho gaya hai, aur purane Section 80D ke corresponding provision ka number badal kar Section 126 ho gaya hai, lekin deduction ka structure wahi purana hai. Agar aapko is badlav par detail chahiye to term insurance aur tax se judi basic jaankari bhi padh sakte hain, taaki life aur health cover ke tax rules me confusion na rahe.
GST ki baat karein to 22 September 2025 se individual health insurance premium par GST 18 percent se ghat kar zero ho gaya hai. Ye faisla 56th GST Council meeting me 3 September 2025 ko liya gaya tha. Iska matlab individual aur family floater policy par ab GST ka line item nahi judta, aur aap sirf base premium dete hain. Lekin dhyaan rahe, group ya employer wali policy par ab bhi 18 percent GST lagta hai.
Ek galatfehmi se bacho: GST hatne ka matlab ye nahi ki renewal premium hamesha pichhle saal se kam hi hoga. Base premium medical inflation, age band badalne ya insurer ke rate revision ki wajah se badh sakta hai. GST hatne se total bill me lagbhag 15.25 percent ki bachat hoti hai, agar base premium wahi rahe. Is liye renewal notice me sirf total mat dekho, base premium aur GST line ko alag-alag check karo.
Aam Galtiyan
Health Insurance vs Super Top-up chunte waqt log aksar wahi galtiyan dohrate hain jo claim ke waqt mehengi padti hain. Neeche wali list ko dhyaan se padho, taaki aap un galtiyon se bach sako.
Pehli galti: sirf premium dekh kar plan chunna. Sabse sasta plan aksar sabse zyada room rent limit, co-pay ya exclusion ke saath aata hai. Claim ke waqt wo sasta plan sabse mehenga padta hai. Premium ke saath cover, waiting period, room rent aur claim settlement ratio ko bhi dekho.
Doosri galti: company ke cover par poora bharosa karna. Company ka cover naukri ke saath khatm ho jaata hai, aur usme aapki pasand ka hospital ya cover limit nahi hoti. Apna personal cover alag se rakhna hi asli suraksha hai, chahe wo chhota hi kyun na ho, aur uske upar super top-up se bada karo.
Teesri galti: bimari chhupana. Policy lete waqt diabetes, blood pressure ya koi bhi purani bimari chhupane se claim reject ho sakta hai, aur 5 saal ke moratorium ke baad bhi fraud ke case me claim roka ja sakta hai. Sach batane se premium thoda badh sakta hai ya waiting period lag sakta hai, lekin claim pakka rehta hai.
Chauthi galti: deductible ko base se zyada rakhna. Agar base ₹3 lakh ka hai aur deductible ₹5 lakh ka hai, to beech ke ₹2 lakh ka gap hamesha aapki jeb se jaayega. Deductible aur base ka gap zero rakhna hi sahi tareeqa hai, jab tak aap jaanboojh kar wo gap apne emergency fund se bharne ko taiyaar na hon.
Paanchwi galti: policy ko saal bhar drawer me band rakhna. Renewal date, waiting period khatm hone ki date, aur network hospital ki list ko saal me ek baar zaroor check karo. Hospital badal jaate hain, network list badal jaati hai, aur aapko ye tab pata chalta hai jab emergency me cashless nahi milta.
Chhathi galti: super top-up ko base ka replacement samajhna. Super top-up bina base ke aadha hai. Agar aapke paas base hi nahi hai, to har saal deductible ki rakam aapko khud deni hogi, jo ek bade cover ka fayda khatm kar deti hai. Pehle base pakka karo, phir uske upar super top-up ki manzil banao.
Saatwi galti: portability aur renewal ke niyam na samajhna. Policy ko port karne par waiting period ka credit mil sakta hai, lekin port 90 din ke andar karna hota hai. Renewal me deri hone par grace period to milta hai, lekin us dauraan cover ka status alag ho sakta hai. Is liye renewal ko kabhi aakhri din tak mat taalo.
Official Links
- IRDAI official website: https://irdai.gov.in/
- Income Tax Department official website: https://www.incometax.gov.in/
In links par aap regulator aur tax department ki official jaankari dekh sakte hain. Kisi bhi plan ka final faisla lene se pehle us insurer ki official website par us plan ka brochure aur policy wording zaroor padh lein, kyunki wahi document claim ke waqt maana jaayega.
FAQ: Aksar Puche Jaane Wale Sawaal
Super top-up kaam kab karta hai?
Super top-up tab kaam karta hai jab ek policy saal me aapke sabhi eligible hospital kharche mil kar deductible ko paar kar jaayein. Uske baad ke eligible kharche super top-up ki sum insured ki limit tak cover ho sakte hain, policy terms ke hisaab se. Ek bada claim bhi isko trigger kar sakta hai, aur kai chhote claim mil kar bhi.
Top-up ka premium is liye kam hota hai kyunki wo sirf tab bhugtan karta hai jab ek hi claim deductible ko paar kare, jo kam baar hota hai. Super top-up zyada baar trigger hota hai, kyunki saal bhar ke kharche jud jaate hain, is liye uska risk zyada hai aur premium thoda zyada hota hai. Dono hi seedhe base plan se kaafi saste hote hain.
Kya super top-up bina base policy ke liya ja sakta hai?
Technically aap super top-up le sakte hain, lekin uska fayda tabhi milega jab aap deductible ki rakam khud utha sakein. Bina base ke, deductible ka poora hissa aapki jeb se jaayega. Is liye aksar salah ye di jaati hai ki pehle base policy lo, phir uske barabar deductible wala super top-up lo, taaki koi gap na rahe.
Deductible kitna rakhna sahi hai?
Deductible utna rakho jitna aapka base cover hai, aur jitna aap emergency fund se aasani se de sakein. Zyadatar parivaaron ke liye ₹3 lakh se ₹5 lakh ka deductible practical hota hai, agar base bhi utna hi ho. Zyada deductible premium kam karega, lekin claim ke waqt jeb par bojh badha dega, is liye balance zaroori hai.
Kya super top-up par bhi tax benefit milta hai?
Haan, agar aap old tax regime me hain aur premium khud de rahe hain, to super top-up ka premium bhi health insurance premium ki tarah Section 80D ke tahat deduction ke liye eligible ho sakta hai, overall limit ke andar. New regime me ye deduction aam taur par nahi milta, is liye apna regime check karke hi tax benefit ki ummeed rakho.
Aakhri baat ye hai ki bada cover lena koi luxury nahi, 2026 me ye ek zaroorat ban gaya hai. Base policy ko mazboot rakho, uske upar sahi deductible wala super top-up jodo, waiting period aur room rent jaise chhote print ko padho, aur renewal kabhi miss mat karo. Aaj liya gaya sahi faisla kal ke hospital bill ko ek chhoti pareshani me badal sakta hai, aur parivaar ko karz ke bojh se bacha sakta hai.
Yeh sirf jaankari hai, financial advice nahi hai.