Raat ke 11 baje aap phone khareedne baithe the, bas price dekhna tha, lekin checkout par likha mila, “No-cost EMI par le jaiye, sirf 2,500 rupaye mahina.” Dil ne kaha le lo, budget ne kaha ruk jao, aur ungli ne pehle hi “Pay Later” par tap kar diya. Agli subah jab kiston ka message aaya, tab samajh aaya ki sauda utna sasta nahi tha jitna checkout par laga tha. Yahi uljhan har mahine lakhon logon ko hoti hai, aur isi liye BNPL vs Credit Card ko samajhna zaroori hai, kyunki dono kaam ek jaise lagte hain, lekin inka kharcha aur niyam kaafi alag hota hai.
Aap akele nahi hain. Online shopping ne udhaar ko itna aasan bana diya hai ki paisa dikhta hi nahi, sirf ek button dikhta hai. Ek click me cheez ghar aa jati hai, aur bhugtan agle mahine par taal diya jata hai. Samasya tab hoti hai jab teen-chaar “chhoti” kistein milkar aadhi salary kha jati hain. Is guide me dono vikalpon ko aasan bhasha me kholenge.
BNPL Kya Hai Aur Kaise Kaam Karta Hai
BNPL ka poora matlab hai Buy Now Pay Later, yani abhi khareedo, baad me bhugtan karo. Aap kisi app ya shopping site par “Pay Later” chunte hain, dukaan ko paisa turant mil jata hai, aur aap use baad me ek baar me ya kiston me wapas karte hain. Asli baat yeh hai ki yeh koi muft seva nahi hai, yeh ek tarah ka chhota karz hai, jiske peechhe aam taur par koi bank ya NBFC hota hai. BNPL vs Credit Card ka farak samajhne ke liye yeh pehli seedhi baat yaad rakhein: dono udhaar hain, bhugtan ka tareeka nahi.
NBFC ka matlab hai Non-Banking Financial Company, yani aisi company jo bank nahi hai, lekin RBI ke niyamon me karz deti hai. BNPL app aam taur par sirf saamne ka chehra hota hai, asli lender uska partner bank ya NBFC hota hai, isliye offer lene se pehle asli lender ka naam jaan lein.
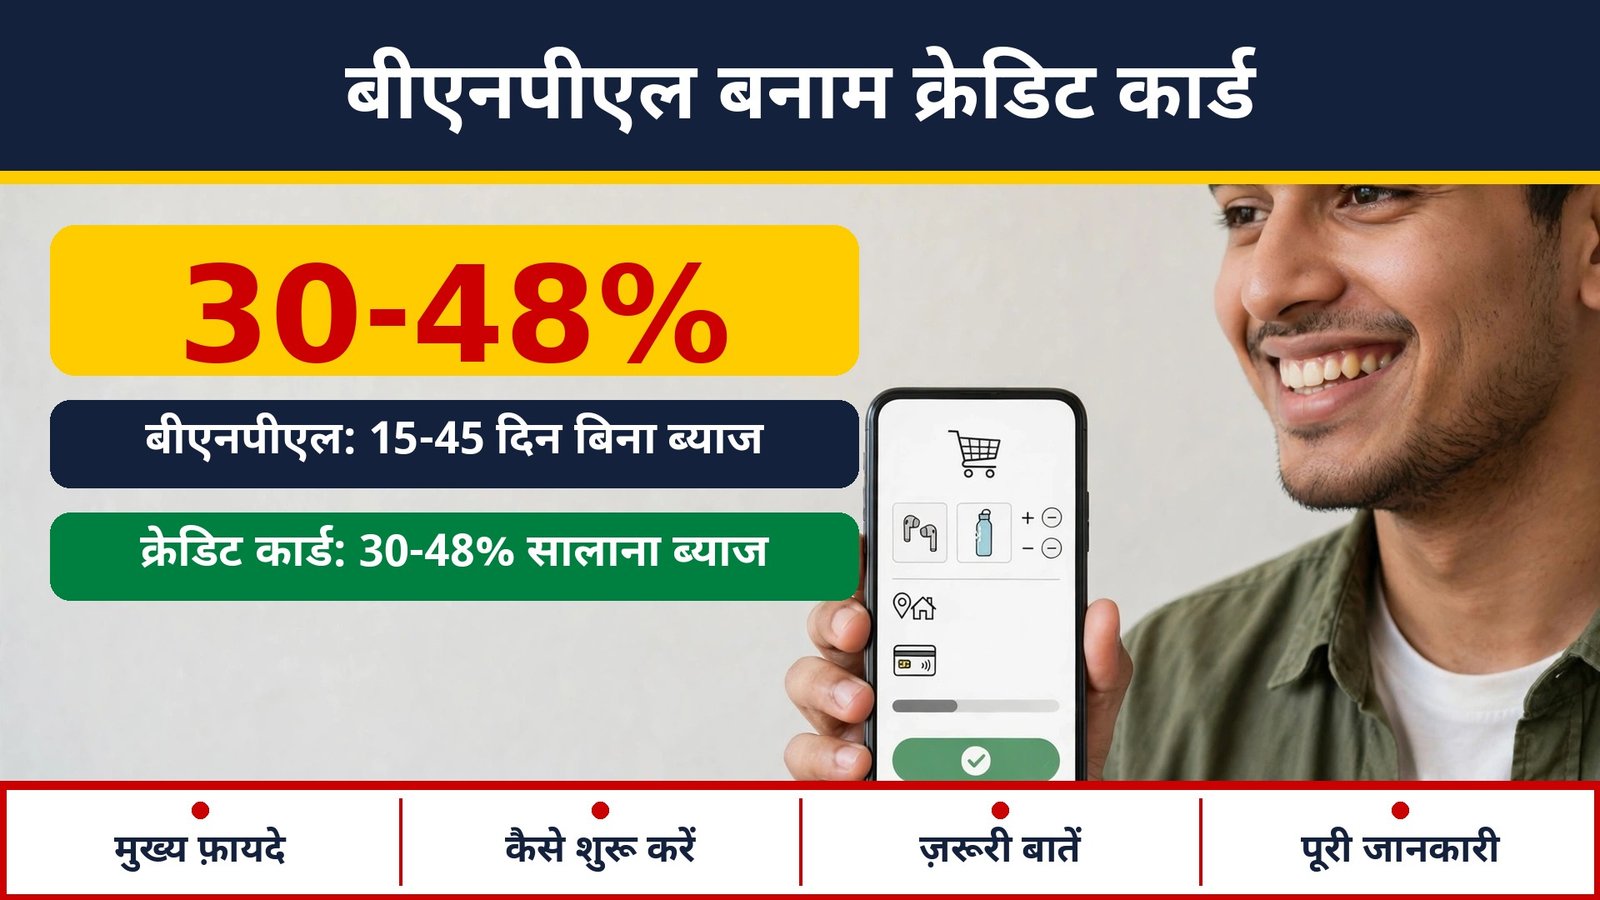
BNPL aam taur par teen roop me milta hai: pay-in-full, jisme poori rakam 15 se 45 din me ek baar me chukani hoti hai; chhoti EMI, jaise 3 ya 6 mahine, jo kabhi no-cost hoti hai; aur lambi EMI, jo phone ya TV par 12 mahine ya zyada bhi ho sakti hai aur is par aam taur par byaaj lagta hai.
No-cost EMI ka matlab samajhna sabse zaroori hai. Aksar dukaan ya brand byaaj ka bojh khud utha leta hai, jise subvention kehte hain, lekin us byaaj par GST, yani Goods and Services Tax, aur kabhi processing fee, aapko hi deni pad sakti hai. Isi liye bill poora padhein.
RBI ke Digital Lending Directions, 2025 ke tahat lender ko aapko Key Fact Statement, yani KFS, dena hota hai. KFS me karz ki rakam, saalana byaaj dar ya APR, fee, kiston ka schedule aur der par jurmana saaf likha hota hai. APR ka matlab hai Annual Percentage Rate, yani ek saal me karz ki poori lagat ka pratishat.
Credit Card Kya Hai Aur Kaise Kaam Karta Hai
Credit card bank ki taraf se diya gaya udhaar ka sadhan hai, jo ek nishchit limit tak kharch karne ki suvidha deta hai. Aap card se khareed karte hain, bank dukaan ko paisa de deta hai, aur mahine ke ant me aapko bill milta hai. Poora bill samay par chuka diya, to khareed par koi byaaj nahi lagta. Bill ka sirf ek hissa chukaya, to baaki rakam par bhaari byaaj shuru ho jata hai. Yahi woh jagah hai jahan BNPL vs Credit Card ka asli farak dikhta hai, kyunki card ka byaaj BNPL ki flat fee se alag tareeke se badhta hai.
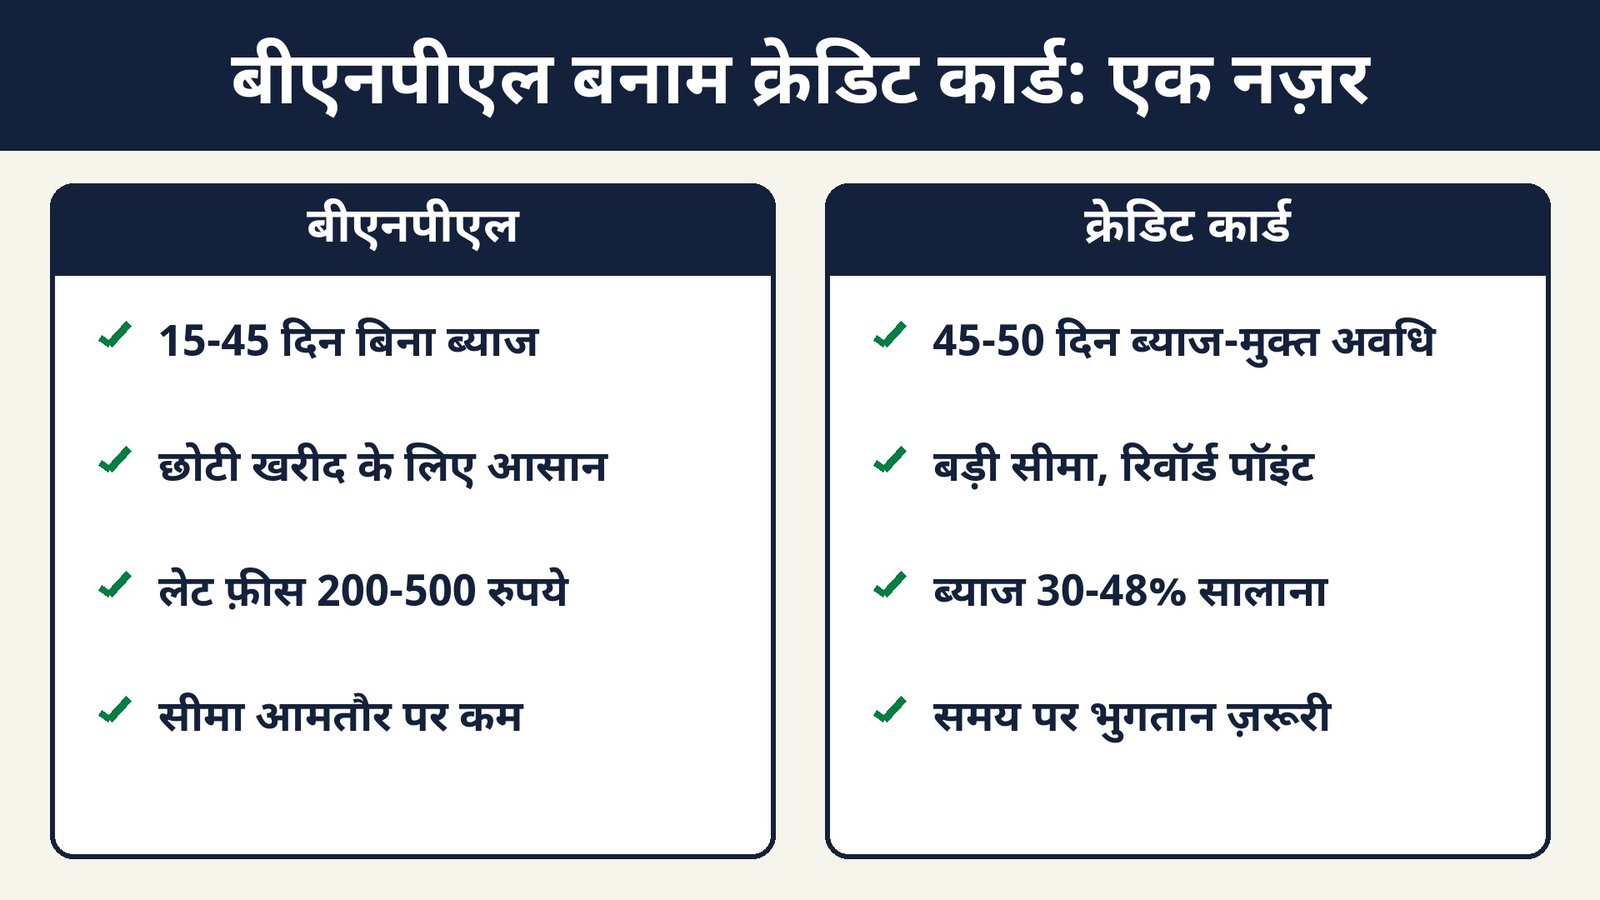
Credit card ki sabse badi khaasiyat hai interest-free period, jise grace period bhi kehte hain: poora bill due date tak chuka dein, to kharch par koi byaaj nahi lagta. Yeh avadhi aam taur par 45 se 50 din tak hoti hai, aur yeh billing cycle ke kis din khareed ki, is par nirbhar karti hai.
Credit card ka byaaj India me sabse mehnga udhaar me se ek hai. Aam taur par saalana dar 30 se 48 pratishat ke beech hoti hai, yani mahine ka 2.5 se 4 pratishat. Yeh ek labelled typical range hai, har card ki asli dar alag ho sakti hai aur woh card ke Most Important Terms and Conditions, yani MITC, me likhi hoti hai.
Minimum due ka jaal bhi samajh lein. Bill me “minimum 1,000 rupaye chuka dein” likha hota hai, lekin minimum chukane par interest-free period khatam ho jata hai, baaki rakam par khareed ki tareekh se hi byaaj lagta hai, plus us par GST. Isi liye minimum due sirf emergency me istemal karein.
Credit card ki limit aam taur par BNPL se badi hoti hai, aksar 25,000 rupaye se kai lakh tak, jo aapki aay aur credit history par nirbhar karti hai. Yaad rakhein: limit aapka paisa nahi hai, woh bank ka paisa hai, jo wapas karna hi hai.
Credit card par reward point aur cashback bhi milte hain, lekin yeh tabhi fayda hain jab bill poora aur samay par chukaya jaye. Byaaj de rahe hon, to reward uske saamne bahut chhota pad jata hai. ATM se cash nikalna sabse mehnga kaam hai, is par na interest-free period milta hai, na fee bachta hai. Card ke baare me aur jaanne ke liye yeh guide padhein: Credit Card Kya Hai 2026.
Ek Nazar Me Table Box
Neeche di gayi table dono vikalpon ka chhota saaransh hai. BNPL vs Credit Card ki tulna ko ek nazar me samajhne ke liye yeh table kaafi hai, lekin aapki asli lagat hamesha aapke KFS ya MITC me likhi hogi, is table me nahi.
| Vikalp | Byaaj/Lagat | Limit | Avadhi | Kiske liye |
|---|---|---|---|---|
| BNPL pay-in-full | Samay par chukane par aksar 0 byaaj, der par late fee | Aam taur par 5,000 se 50,000 rupaye | 15 se 45 din | Chhoti online khareed, jise agle mahine tak chukana aasan ho |
| BNPL EMI | No-cost par GST aur fee ho sakti hai, warna 18 se 30 pratishat saalana tak | Khareed ke hisaab se, aam taur par chhoti-madhyam | 3 se 12 mahine | Phone ya appliance, jab EMI salary me aasani se sama jaye |
| Credit Card | Poora bill samay par chukane par 0, warna aam taur par 30 se 48 pratishat saalana | Aam taur par 25,000 rupaye se kai lakh tak | 45 se 50 din tak interest-free | Har mahine poora bill chuka sakne wale, reward chahne wale |
BNPL vs Credit Card: Side-by-Side Comparison
Dono ko aamne-saamne rakhne par farak zyada saaf dikhta hai. BNPL vs Credit Card ki neeche wali table har zaroori point par dono ka farak dikhati hai, taaki aap apni zaroorat ke hisaab se chun sakein.
| Point | BNPL | Credit Card |
|---|---|---|
| Kya hai | Checkout par milne wala chhota karz, aksar kisi khaas khareed ke liye | Bank ka revolving credit, har jagah kharch ke liye ek limit |
| Approval | Aam taur par turant, kam kagaz | Bank ki jaanch, aay aur credit history dekhkar |
| Interest-free avadhi | Pay-in-full par 15 se 45 din | Poora bill chukane par 45 se 50 din tak |
| Der par lagat | Late fee, aam taur par 200 se 500 rupaye prati baar, plus der par byaaj | Mahine ka 2.5 se 4 pratishat byaaj, plus late fee aur GST |
| EMI suvidha | Khareed ke samay hi EMI chunni hoti hai | Bill ke baad bhi EMI me badla ja sakta hai, fee aur byaaj ke saath |
| Kahan chalega | Sirf partner site ya dukaan par | Lagbhag har jagah jahan card chalta hai |
| Credit report | Lender ke niyam ke hisaab se bureau ko report ho sakta hai | Har mahine credit bureau ko report hota hai |
| Sabse bada khatra | Kai chhote account khul jana aur hisaab kho jana | Minimum due ki aadat se byaaj ka pahaad ban jana |
Asli Lagat: Do Udaharan
Percentage sunne me chhote lagte hain, lekin rupaye me dekhne par asli tasveer saaf hoti hai. BNPL vs Credit Card ki asli lagat samajhne ke liye neeche ke dono udaharan poori tarah kalpanik aur illustrative hain, inme rakam aur dar maan li gayi hain, yeh kisi company ka asli offer nahi hai.
Udaharan 1: BNPL par 12,000 rupaye ka phone
Maan lijiye aapne 12,000 rupaye ka phone BNPL par 3 mahine ki no-cost EMI me liya. Har mahine ki kist 4,000 rupaye bani. Agar teeno kistein samay par chuka deen aur koi processing fee nahi thi, to aapne kul 12,000 rupaye hi chukaye. Lekin maan lijiye ek kist chhoot gayi aur us par 250 rupaye late fee lagi, to us phone ki lagat 12,250 rupaye se zyada ho gayi, aur credit report par der ka nishan bhi lag sakta hai.
Ab maan lijiye wahi phone no-cost offer ke bina, 24 pratishat saalana par 6 mahine ki EMI me liya gaya. Mota hisaab se byaaj ka bojh lagbhag 800 se 900 rupaye tak ho sakta hai, aur fee aur GST judkar kul lagat 13,000 rupaye ke aas-paas pahunch sakti hai. Asli EMI table aapke KFS me milegi.
Udaharan 2: Credit Card par 20,000 rupaye ka bill
Maan lijiye card par 20,000 rupaye ka bill bana, aur aapne poora bill due date tak chuka diya. Tab aapne 20,000 hi chukaye, koi byaaj nahi, aur interest-free period ka poora fayda mila. Yahi card ka sabse achha istemal hai.
Ab maan lijiye aapne sirf minimum due chukaya, aur 20,000 rupaye ki rakam 3 mahine tak bakaaya rahi. Maan lijiye card ki dar 3.5 pratishat mahina hai. To ek mahine ka byaaj 700 rupaye hua, aur 3 mahine ka seedha hisaab 2,100 rupaye hua. Is byaaj par 18 pratishat GST laga, to 378 rupaye aur jud gaye, aur kul extra lagat 2,478 rupaye ho gayi. Asli bill me byaaj rozana aur compounding ke saath lag sakta hai, isliye asli rakam thodi alag ho sakti hai, lekin andaza saaf hai: 20,000 ki khareed 3 mahine me 22,478 rupaye ki pad gayi.
In dono udaharanon se ek baat saaf hai: samay par bhugtan karne wale ke liye dono lagbhag muft hain, der karne wale ke liye dono mehng hain. Farak sirf roop ka hai: BNPL me turant late fee, card par har mahine badhta byaaj.
Aam Galtiyan
Sabse pehli galti hai “no-cost” ko “muft” samajh lena. No-cost EMI me bhi GST aur processing fee chhupi ho sakti hai. Offer lene se pehle poochhein: “Mujhe kul kitna chukana hai?” Jawab keemat se zyada ho, to woh farak hi asli lagat hai.
Doosri galti hai kai BNPL account ek saath chala lena. Ek app par 3,000, doosre par 5,000, teesre par 4,000, milkar 12,000 ho jate hain, aur har app ki due date alag hoti hai. Niyam seedha hai: ek samay me ek ya do pay-later account rakhein, aur kul EMI ko salary ke 30 se 40 pratishat se zyada na badhne dein.
Teesri galti hai minimum due ko aadat bana lena. Minimum due chukana matlab byaaj ko haan kehna hai, kyunki har mahine nayi khareed judti jati hai aur purani rakam par byaaj chalta rehta hai. Poora bill mushkil ho, to agle mahine ki khareed rokna behtar hai.
Chauthi galti hai zaroorat aur ichha me farak na karna. Phone kharab hai aur kaam ke liye chahiye, to EMI samajh me aati hai. Sirf sale dekhkar teesra joota EMI par lena ichha hai, zaroorat nahi.
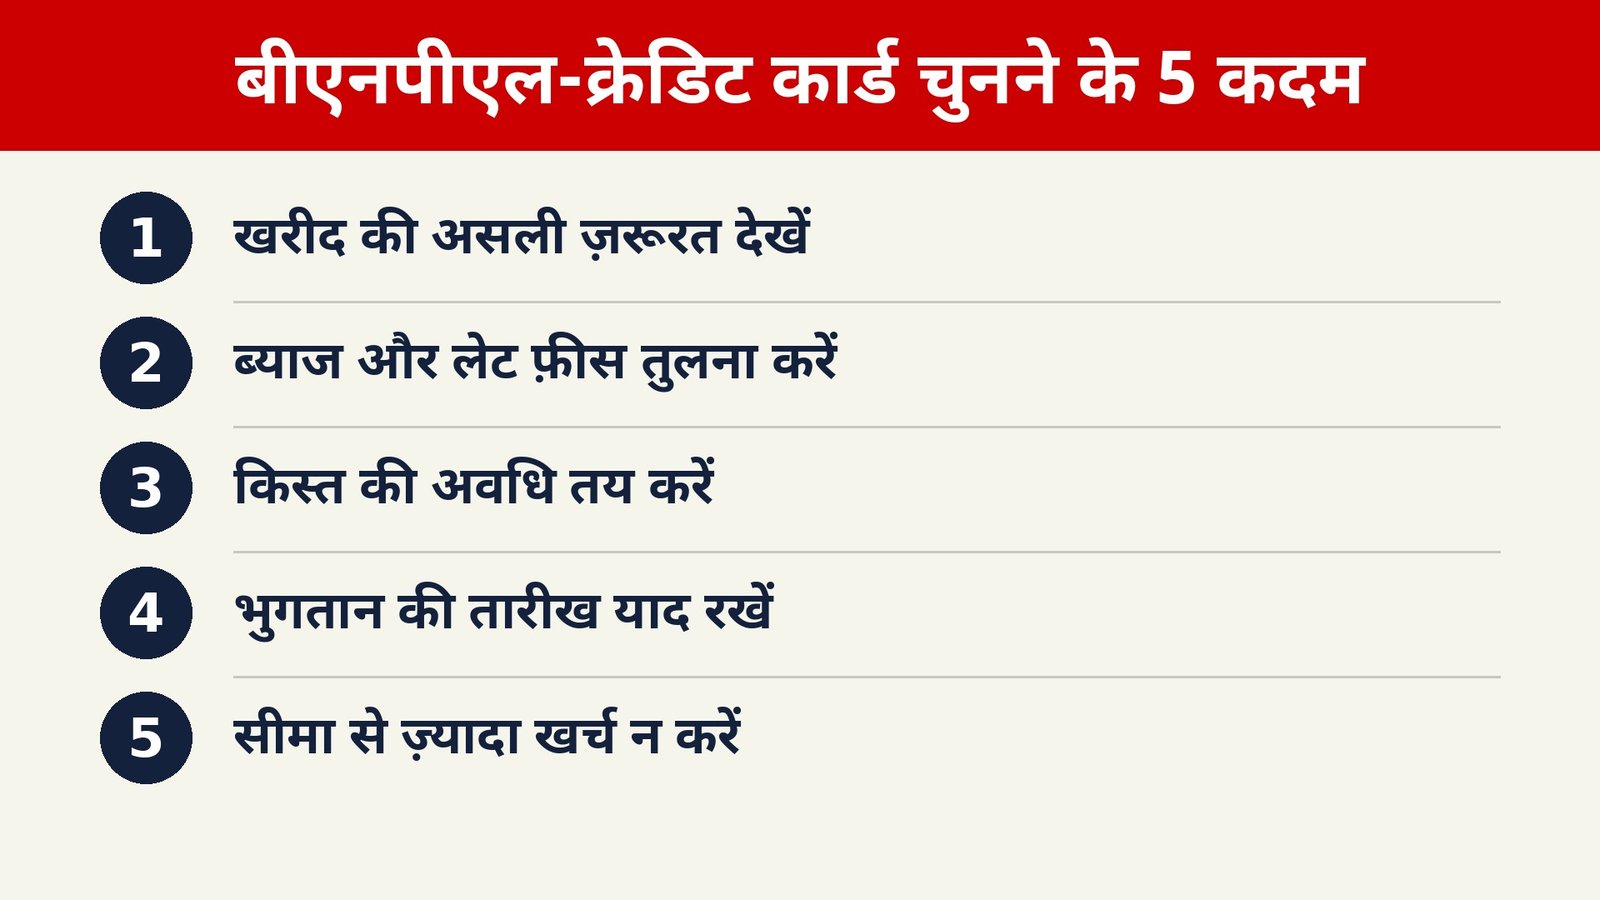
Paanchvi galti hai terms padhe bina “I Agree” dabana. KFS ya MITC me sirf teen cheezein dekhein: kul lagat, der par fee aur byaaj, aur shikayat ka tareeka. Jo company apni fee saaf nahi dikhati, usse doori hi behtar hai.
Kaunsa Chunna Chahiye
Faisla aapki aadat par nirbhar karta hai, kisi ad par nahi. BNPL vs Credit Card me se kaunsa chunein, yeh is baat se tay hoga ki aap bill kaise chukate hain. Agar aap har mahine bill poora aur samay par chuka lete hain, to credit card zyada flexibility aur reward de sakta hai: ek bill, ek date, aur 45 se 50 din ka interest-free samay. Lambi EMI chahiye, to personal loan ki tulna bhi kar lein: Personal Loan Kaise Lein.
Agar aapko credit card nahi mila hai, ya card ki badi limit se dar lagta hai, to BNPL ek chhota kadam ho sakta hai. Chhoti limit, kisi khaas khareed ke liye, aur samay par chukane ki aadat banane ke liye BNPL theek hai. Lekin BNPL ko card ka replacement samajhna galat hoga, kyunki woh har jagah nahi chalta aur har khareed par alag hisaab rakhna padta hai.
Ek seedha niyam apna lein: jo kist bachat se nahi, agle mahine ki salary ke bharose par chal rahi hai, woh khatarnak hai. Khareed se pehle poochhein: aay thodi kam ho gayi, to kya kist phir bhi chuka paunga? Jawab “shayad” ho, to khareed rok dein.
BNPL vs Credit Card (FAQ)
BNPL lene se credit score par asar padta hai?
Haan, pad sakta hai. BNPL ek karz hai, aur lender ke niyam ke hisaab se iski jaankari credit bureau ko bheji ja sakti hai. BNPL vs Credit Card dono hi credit report me dikh sakte hain, isliye chhoti rakam ko bhi halke me na lein.
Kya no-cost EMI sach me muft hoti hai?
Aksar nahi, poori tarah muft nahi hoti. No-cost ka matlab hota hai ki byaaj ka bojh dukaan ya brand utha raha hai, lekin us byaaj par GST aur kabhi-kabhi processing fee aapko deni pad sakti hai. Isi liye offer ki kul lagat poochhna zaroori hai. Agar kul rakam khareed ki keemat se zyada hai, to woh farak hi asli lagat hai.
Credit card na ho, to kya BNPL lena theek hai?
Haan, kuchh logon ke liye theek ho sakta hai, khaas taur par jab chhoti khareed ho aur samay par chukana pakka ho. Lekin BNPL ko aadat na banayein, aur ek samay me kai account na kholein. Jaise hi aapki aay aur credit history stable ho, doosre vikalpon ki tulna bhi kar lein, taaki ek hi tareeke par nirbhar na rehna pade.
Der par kaunsa vikalp zyada mehnga padta hai?
Iska jawab aapki haalat par nirbhar karta hai. BNPL vs Credit Card me ek baar ki chhoti der par BNPL ki flat late fee zyada chubh sakti hai, kyunki 5,000 ki khareed par 250 rupaye fee badi lagti hai. Lambi der par credit card zyada mehnga padta hai, kyunki uska byaaj har mahine badhta rehta hai. Dono me der se bachna hi sabse sasta vikalp hai.
Bill chukana mushkil ho, to kya karein?
Sabse pehle lender ya bank se baat karein, chhupna sabse buri strategy hai. Kabhi-kabhi EMI restructuring ya thoda samay mil sakta hai. Ek saath kai kistein hon, to sabse mehngi pehle khatam karein, aur nayi khareed rok dein. Samadhan na mile, to grievance officer aur phir RBI ke Integrated Ombudsman tak ja sakte hain.
Antim Faisla
Aakhri baat seedhi hai: jeetne wala woh vikalp nahi hai jo ad me achha lagta hai, jeetne wala woh hai jo aapki aadat se mel khata hai. BNPL vs Credit Card ki is tulna ka saar yahi hai ki date yaad rakhne aur bill poora chukane wale ke liye dono kaam kar sakte hain, date bhoolne wale ke liye dono khatarnak ho sakte hain.
Isliye agli baar checkout par “no-cost EMI” dikhe, to ek minute ruk jayein. Kul lagat poochhein, KFS ya MITC ki teen line padhein, aur mahine ki kul EMI ka hisaab lagayein. Hisab na baithe, to khareed ek mahine taal dein, aksar tab woh cheez utni zaroori nahi lagti.
Yeh sirf jaankari hai, financial advice nahi hai.
Official Links
- Reserve Bank of India: https://www.rbi.org.in/
- RBI Digital Lending Directions, 2025 ki notification: https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=12848&Mode=0