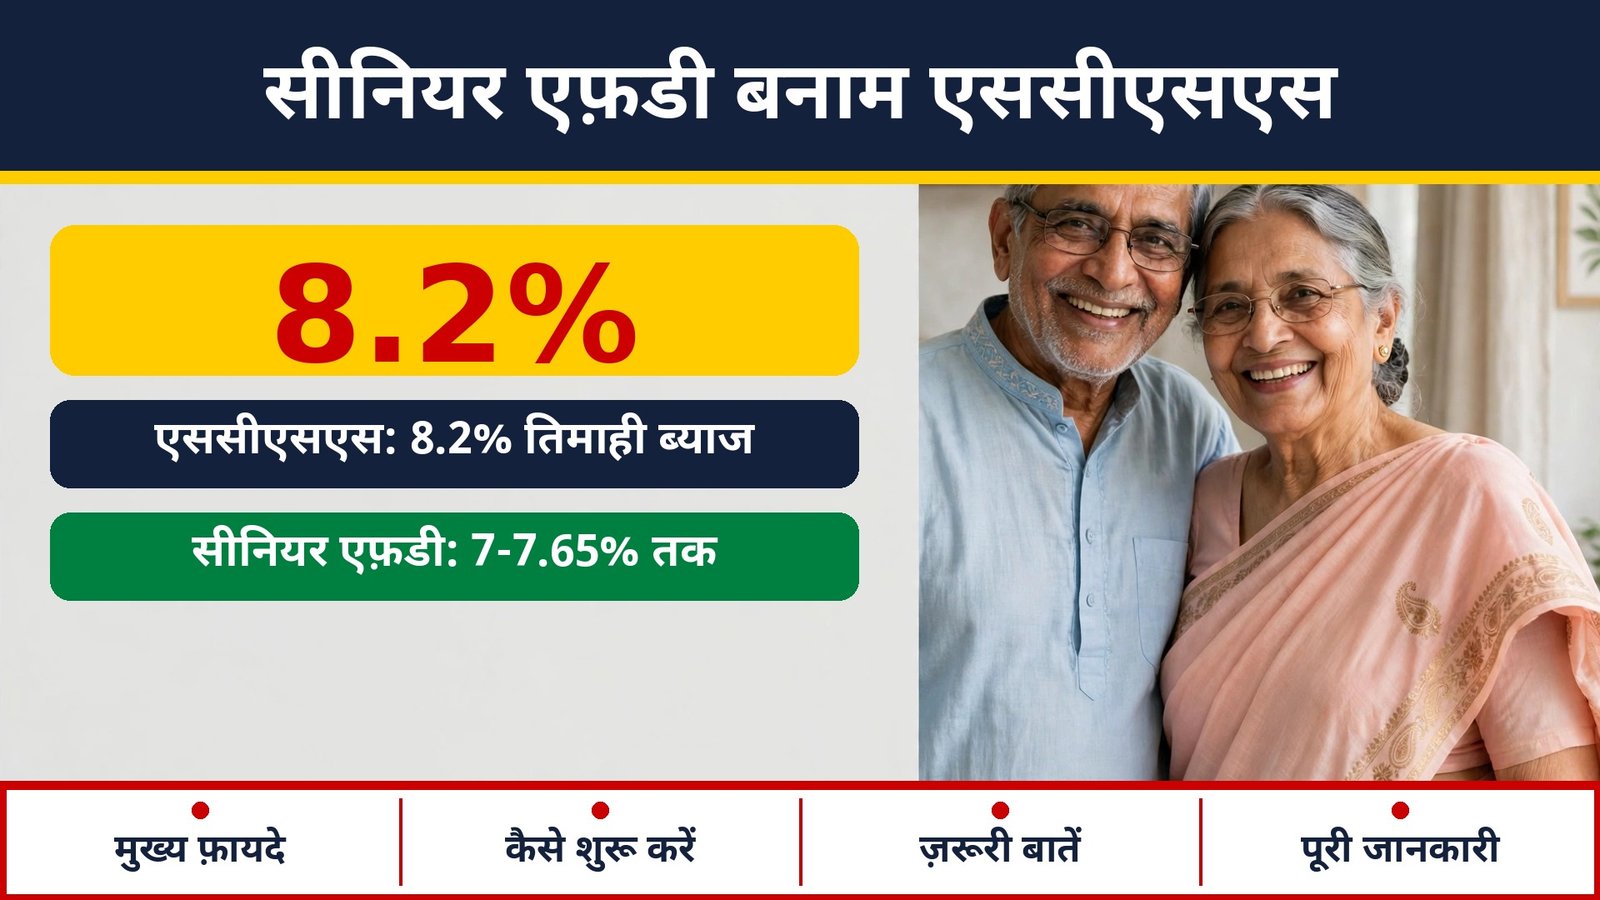
Retirement ke baad sabse badi chinta yahi hoti hai ki har mahine ghar ka kharcha kaise chalega, aur jo poonji saalon ki mehnat se jodi hai, woh surakshit bhi rahe. Salary band ho jaati hai, lekin bijli ka bill, dawa ka kharcha, ration aur bachchon ki madad rukti nahi hai. Isi liye bahut se retirees ke saamne ek hi sawaal aata hai: Senior Citizen FD vs SCSS me se kaun sa vikalp unke liye sahi rahega.
Dono vikalp suraksha par zor dete hain, aur dono ka maksad ek jaisa hai: paisa doobna nahi chahiye aur niyamit aay milti rehni chahiye. Phir bhi inme byaaj dar, paisa nikalne ke niyam, tax aur limit me kaafi farq hai. Jo vikalp ek retiree ke liye best hai, woh doosre ke liye utna sahi nahi bhi ho sakta hai.
Is guide me hum Senior Citizen FD vs SCSS ko seedhe shabdon me samjhenge, taaki aap apni zaroorat ke hisab se faisla le sakein. Koi vikalp har kisi ke liye perfect nahi hota. Faisla is baat par nirbhar karta hai ki aapko paisa kab chahiye, kitna paisa lagana hai, aur aap kitne saal ke liye paisa band rakh sakte hain.
SCSS Kya Hai Aur Yeh Kaise Kaam Karta Hai
SCSS ka poora naam Senior Citizens Savings Scheme hai. Yeh Bharat Sarkar ki chhoti bachat yojana hai, jo post office aur adhikrit banks ke zariye chalayi jaati hai. Iska maksad senior citizens ko surakshit aur niyamit aay dena hai.
Isme aap ek baar me paisa jama karte hain, aur sarkar us par har teen mahine me byaaj deti hai. Is teen-mahine ke byaaj ko quarterly interest kehte hain. Matlab paisa saal ke aakhir me ek saath nahi milta, balki April, July, October aur January ki shuruaat me kishton me milta hai.
Yeh baat retirees ke liye bahut kaam ki hai, kyunki har teen mahine me haath me paisa aata rehta hai. Aap is byaaj ko apne savings account me le sakte hain aur ghar ke kharchon me istemal kar sakte hain. Mool rakam, yaani principal, 5 saal poore hone par wapas milti hai.
SCSS ki byaaj dar sarkar har teen mahine me tay karti hai. October se December 2026 wali timaahi ke liye yeh dar 8.2% saalana hai. Ek baar account khul jaaye, to us account par khulte waqt wali dar poore 5 saal ke liye lagi rehti hai, chahe baad me sarkar dar badle ya ghata de.
SCSS Me Kaun Khata Khol Sakta Hai Aur Kitna Paisa Laga Sakta Hai
SCSS aam taur par 60 saal ya usse zyada umar ke Bharatiya nagrik khol sakte hain. Kuch khaas haalaton me 55 saal se 60 saal ke beech ke retired karmchari bhi khata khol sakte hain, jaise superannuation ya voluntary retirement ke baad. Retired defence karmiyon ke liye umar ki shart alag ho sakti hai, isliye apne case me post office ya bank se niyam zaroor poochhein.
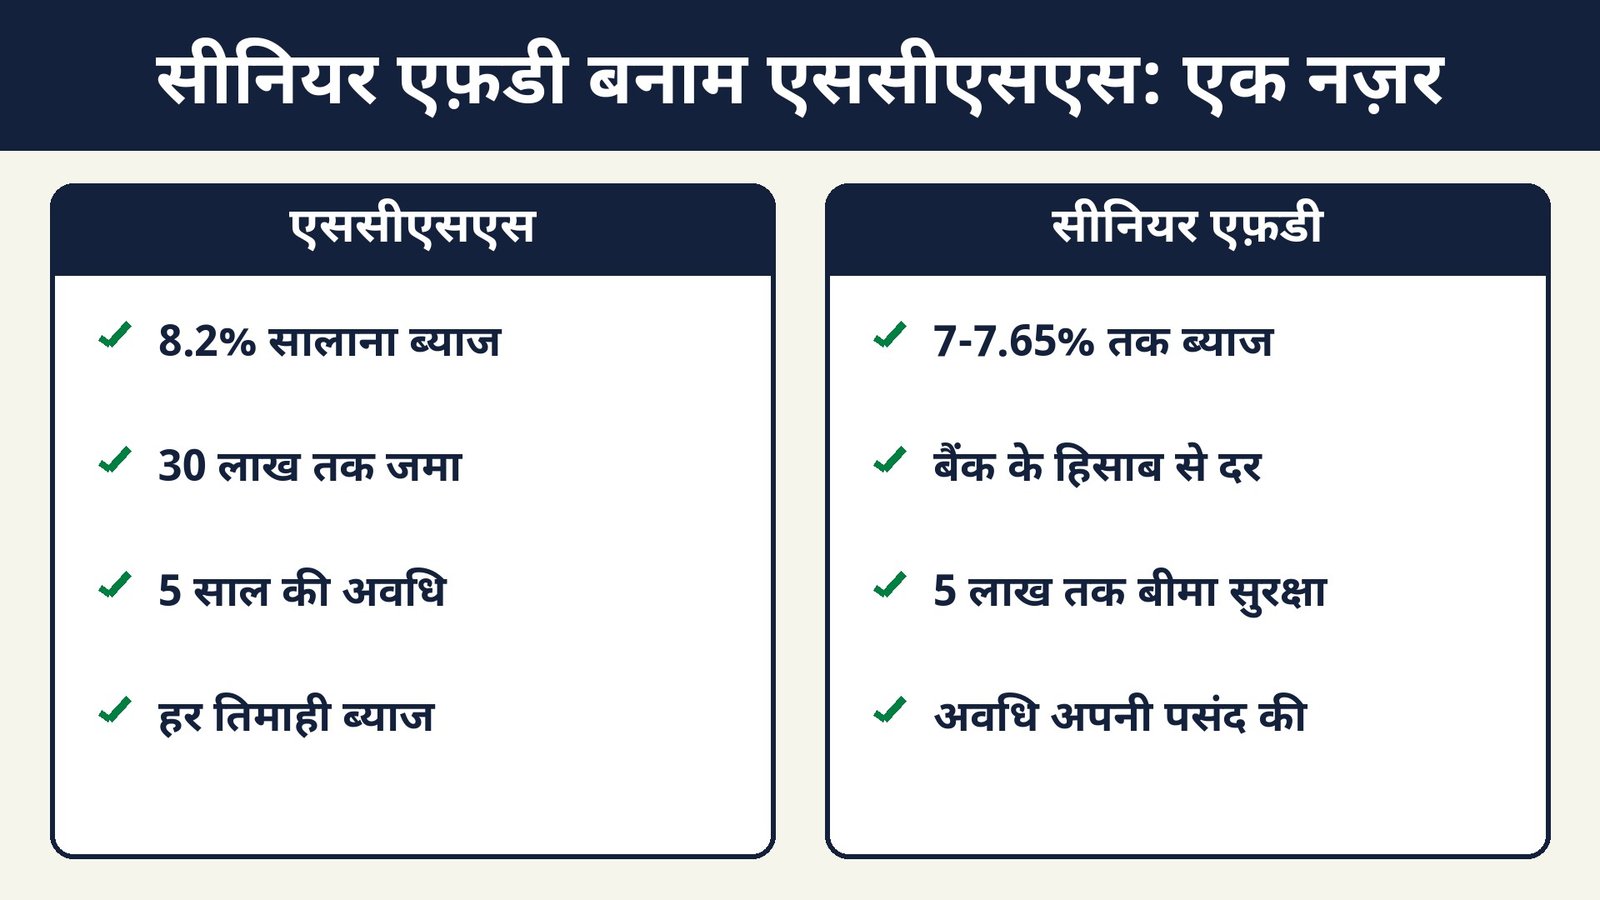
Isme kam se kam Rs 1,000 jama kiya ja sakta hai. Zyada se zyada limit Rs 30 lakh prati vyakti hai, aur yeh limit us vyakti ke sabhi SCSS accounts ko milakar lagti hai. Matlab aap alag-alag jagah chhote-chhote accounts kholkar is limit se zyada nahi laga sakte.
SCSS ki avadhi 5 saal hai. 5 saal poore hone par aap ise 3 saal ke liye badha sakte hain, lekin badhe hue samay me byaaj dar woh hogi jo maturity ki tareekh par lagu hogi, purani dar nahi. Agar aapko beech me paisa nikalna ho, to ek saal ke baad samay se pehle band karna mumkin hai, lekin is par jurmana lagta hai.
Samay se pehle band karne par aam taur par ek saal ke baad 1.5% aur do saal ke baad 1% ki katauti hoti hai. Isliye SCSS me wahi paisa lagana samajhdari hai, jiski aapko 5 saal tak zaroorat padne ki umeed kam ho.
Senior Citizen FD Kya Hai Aur Yeh Kaise Kaam Karti Hai
Senior citizen FD bank ki fixed deposit ka hi ek khaas roop hai. Isme 60 saal ya usse zyada umar ke logon ko aam grahakon se thoda zyada byaaj milta hai. Aam taur par yeh extra byaaj lagbhag 0.50% saalana hota hai, lekin yeh bank aur avadhi par nirbhar karta hai.
FD me aap apni pasand ki avadhi chunte hain. Yeh avadhi kuch dinon se lekar 10 saal tak ho sakti hai. Byaaj lene ka tareeka bhi aap chun sakte hain: har mahine, har teen mahine, ya avadhi poori hone par ek saath. Jo log har mahine kharcha chalana chahte hain, woh monthly payout wali FD chun sakte hain.
FD ki byaaj dar har bank me alag hoti hai. November 2026 ki listings ke mutabik, bade banks me senior citizens ke liye 5 saal jaisi lambi avadhi par dar lagbhag 7.00% se 7.65% ke aas-paas dikhti hai, jabki kuch chhote finance banks me yeh 8.50% tak bhi ja sakti hai. Yeh dar bank ki rate card par nirbhar karti hai aur badalti rehti hai, isliye jama karne se pehle apne bank ki maujooda dar zaroor check karein.
FD ki sabse badi khaasiyat iski flexibility hai. Aap 1 saal, 2 saal, 3 saal ya 5 saal, jo avadhi suit kare, woh chun sakte hain. Aap chhoti rakam se bhi FD khol sakte hain, aur alag-alag avadhi ki kai FD bana sakte hain, taaki zaroorat padne par ek FD todni pade, poori rakam nahi.
FD ke baare me basic jaankari ke liye aap FD kya hai wala guide bhi padh sakte hain, jisme FD ke prakar aur byaaj lene ke tareeke aasan bhasha me samjhaye gaye hain.
Table Box: Dono Vikalpon Ka Seedha Saar
| Vikalp | Byaaj Dar | Limit | Avadhi | Tax |
|---|---|---|---|---|
| SCSS | 8.2% saalana, Oct-Dec 2026 timaahi | Rs 1,000 se Rs 30 lakh prati vyakti | 5 saal, 3 saal badhaya ja sakta hai | Byaaj slab rate se taxable, 80C kaat sakti hai |
| Senior Citizen FD | Bank par nirbhar, aam taur par 7.00% se 8.50% tak | Koi sarkari limit nahi, bank ke niyam lagu | 7 din se 10 saal tak, apni pasand | Byaaj slab rate se taxable, 80TTB kaat sakti hai |
Yeh table sirf ek jhalak hai. Asli faisla lene se pehle neeche wali tulna aur apni zaroorat ko saath me dekhna zaroori hai, kyunki dar ke alawa paisa nikalne ke niyam aur suraksha bhi utne hi maayne rakhte hain.
Senior Citizen FD vs SCSS: Side By Side Tulna
Dono vikalpon me sabse bada farq byaaj dar ki pakki guarantee ka hai. SCSS me dar account khulne ke waqt 5 saal ke liye tay ho jaati hai. FD me dar us avadhi ke liye tay hoti hai, jo aapne chuni hai, lekin FD renew karne par nayi dar lagu hoti hai, purani nahi.
Doosra farq paisa milne ke tareeke ka hai. SCSS me byaaj har teen mahine me milta hai, jabki FD me aap monthly, quarterly ya maturity par paisa le sakte hain. Agar aapko har mahine ki aay chahiye, to FD ka monthly payout thoda zyada suvidhajanak lag sakta hai, lekin SCSS ke teen-mahine ke byaaj ko bhi aap mahine ke hisab se budget karke chala sakte hain.
| Baat | SCSS | Senior Citizen FD |
|---|---|---|
| Chalane wala | Bharat Sarkar ki yojana, post office aur adhikrit bank | Bank ki apni deposit yojana |
| Byaaj dar | 8.2% saalana, Oct-Dec 2026 timaahi, 5 saal ke liye tay | Bank aur avadhi par nirbhar, aam taur par 7.00% se 8.50% tak |
| Byaaj kab milta hai | Har teen mahine me | Monthly, quarterly ya maturity par, aapki pasand se |
| Zyada se zyada rakam | Rs 30 lakh prati vyakti | Koi sarkari cap nahi, lekin DICGC cover seemit hai |
| Avadhi | 5 saal, phir 3 saal badha sakte hain | 7 din se 10 saal tak, apni pasand |
| Beech me nikalna | 1 saal ke baad jurmane ke saath | Bank ke niyam se, aam taur par jurmana lagta hai |
| Suraksha | Sarkar ki yojana | Bank deposit, DICGC cover Rs 5 lakh tak prati bank |
| Tax par byaaj | Slab rate se taxable | Slab rate se taxable |
Teesra farq suraksha ka hai, aur Senior Citizen FD vs SCSS ki suraksha tulna me yahi sabse bada antar hai. SCSS sarkar ki yojana hai, isliye isme sarkari bharosa sabse bada plus point hai. FD bank ki deposit hoti hai, aur is par DICGC ka cover lagta hai, jise aage samjhaya gaya hai.
Suraksha Samajhna: DICGC Ka Matlab Kya Hai
DICGC ka poora naam Deposit Insurance and Credit Guarantee Corporation hai. Yeh Reserve Bank of India ki company hai, jo bank me jama paisa ka beema karti hai. Seedhe shabdon me, agar koi bank band ho jaaye, to DICGC har jamakarta ko us bank me Rs 5 lakh tak ka paisa wapas dilane ki guarantee deta hai.
Yeh Rs 5 lakh ki limit prati vyakti, prati bank hoti hai, aur isme mool rakam aur byaaj dono milakar gine jaate hain. Matlab agar aapke ek hi bank me savings account aur FD milakar Rs 6 lakh hain, to bhi cover Rs 5 lakh tak hi rahega. Alag-alag bank me paisa rakhne par har bank ke liye alag cover milta hai.
Isliye badi rakam wale retirees ke liye ek hi bank me poora paisa rakhna samajhdari nahi hai. Rs 5 lakh se zyada rakam ho, to use do ya teen alag banks me baantna behtar rehta hai. SCSS me yeh chinta nahi hoti, kyunki woh sarkar ki yojana hai, bank ki deposit nahi.
Tax Samajhna: TDS Aur Katauti Seedhe Shabdon Me
TDS ka matlab Tax Deducted at Source hai, yaani tax pehle hi kaat liya jaana. Jab bank ya post office aapko byaaj deta hai, to ek limit se zyada byaaj par woh thoda tax kaat kar sarkar ko jama kar deta hai. Baad me ITR bharte waqt yeh kata hua tax aapke kul tax me adjust ho jaata hai.
1 April 2025 se senior citizens ke liye yeh TDS limit Rs 1,00,000 saalana ho gayi hai, prati bank ya post office ke hisab se. Matlab ek hi sanstha se saal me Rs 1 lakh tak byaaj mile, to aam taur par TDS nahi kat-ta. Usse zyada byaaj par 10% TDS kat sakta hai, agar PAN diya hua ho. PAN na ho, to yeh dar 20% tak ho sakti hai.
Yeh samajhna bahut zaroori hai ki TDS limit ka matlab tax-free aay nahi hai. Byaaj poora ka poora aapki taxable aay me judta hai, aur us par aapke slab ke hisab se tax lagta hai. TDS sirf advance me kata gaya tax hai, antim tax nahi.
Senior Citizen FD vs SCSS dono me byaaj taxable hota hai, lekin senior citizens ko interest par Section 80TTB ke tahat Rs 50,000 tak ki katauti bhi mil sakti hai, jo tax kam karti hai. SCSS me jama rakam par purani tax vyavastha me Section 80C ke tahat Rs 1.5 lakh tak ki katauti mil sakti hai. Apne case me sahi katauti ke liye ITR bharte waqt niyam check karein ya tax salahkar se poochhein.
Senior Citizen FD vs SCSS: Mahine Ki Aay Ka Hisab
Ab Senior Citizen FD vs SCSS ke kuch seedhe udaharan dekhte hain. Yeh saare hisab simple byaaj par, tax se pehle, aur sirf samajhne ke liye banaye gaye hain. Inhe guarantee mat samajhiye, kyunki FD ki dar bank par nirbhar karti hai aur tax aapke slab par nirbhar karta hai.
SCSS me Rs 5 lakh par 8.2% ke hisab se saal ka byaaj Rs 41,000 banta hai. Yeh har teen mahine me Rs 10,250 ke hisab se milta hai. Agar ise 12 mahine me baantein, to mahine ke hisab se lagbhag Rs 3,417 banta hai, lekin paisa teen mahine me ek saath aayega.
SCSS me Rs 10 lakh par saal ka byaaj Rs 82,000 banta hai, yaani har teen mahine me Rs 20,500. Rs 15 lakh par saal ka byaaj Rs 1,23,000 aur har teen mahine me Rs 30,750 milta hai. Rs 30 lakh ki poori limit par saal ka byaaj Rs 2,46,000 aur har teen mahine me Rs 61,500 milta hai.
Ab FD ka udaharan lein, jisme hum 7.5% ki maan li gayi dar ka istemal kar rahe hain. Rs 10 lakh par 7.5% ke hisab se saal ka byaaj Rs 75,000 banta hai, yaani mahine ke hisab se lagbhag Rs 6,250. Rs 5 lakh par yahi byaaj saal me Rs 37,500 banta hai, yaani mahine ke hisab se lagbhag Rs 3,125.
In udaharanon se ek baat saaf hai: itni hi rakam par SCSS ka 8.2% aam taur par bade banks ki FD dar se zyada byaaj deta hai. Lekin yeh tabhi sach hai, jab aap FD ki dar ko 7.5% ya usse kam maan rahe hon. Koi chhota finance bank 8.50% de raha ho, to us FD ka byaaj SCSS se zyada bhi ho sakta hai, lekin us bank ki majbooti aur DICGC cover bhi dekhna zaroori hai.
Ek Retiree Ke Liye Dono Ka Mel Kaise Kaam Karta Hai
Maan lijiye ek retiree ke paas Rs 20 lakh hain. Woh poora paisa ek hi jagah lagane ke bajay use baant sakta hai. Jaise, Rs 10 lakh SCSS me aur Rs 10 lakh alag-alag avadhi ki FD me. SCSS se har teen mahine me Rs 20,500 milenge, aur FD se monthly ya quarterly aay mil sakti hai.
Is baantne ka fayda yeh hai ki Senior Citizen FD vs SCSS ke mel me ek taraf zyada dar wali SCSS ka laabh milta hai, aur doosri taraf FD ki flexibility haath me rehti hai. Agar achanak dawa ya ghar ki marammat ke liye paisa chahiye, to chhoti avadhi wali FD todna aasan hota hai, SCSS todne se behtar.
Doosra udaharan: maan lijiye kisi ke paas Rs 30 lakh se zyada hai, jaise Rs 40 lakh. SCSS me sirf Rs 30 lakh hi ja sakte hain, baaki Rs 10 lakh ke liye FD ya doosra surakshit vikalp dekhna hi padega. Isliye limit bhi faisle me bada role nibhati hai.
Post office ki maujooda daron ke baare me aur jaanne ke liye post office interest rates Oct-Dec 2026 wala page dekh sakte hain, jisme is timaahi ki baaki chhoti bachat daron ka bhi zikr hai.
Kaun Sa Vikalp Kis Ke Liye Behtar Hai
Senior Citizen FD vs SCSS me agar aapko sabse zyada dar chahiye, paisa 5 saal tak band rakh sakte hain, aur rakam Rs 30 lakh ke andar hai, to SCSS aam taur par aage rehta hai. Iski dar 8.2% hai, jo bade banks ki FD dar se zyada hai, aur dar 5 saal ke liye tay rehti hai.
Agar aapko har mahine paisa chahiye, avadhi apni pasand se chunni hai, ya rakam Rs 30 lakh se zyada hai, to senior citizen FD zyada suit karegi. FD me aap 1 saal, 3 saal ya 5 saal ki alag-alag FD bana sakte hain, aur zaroorat ke hisab se paisa nikal sakte hain.
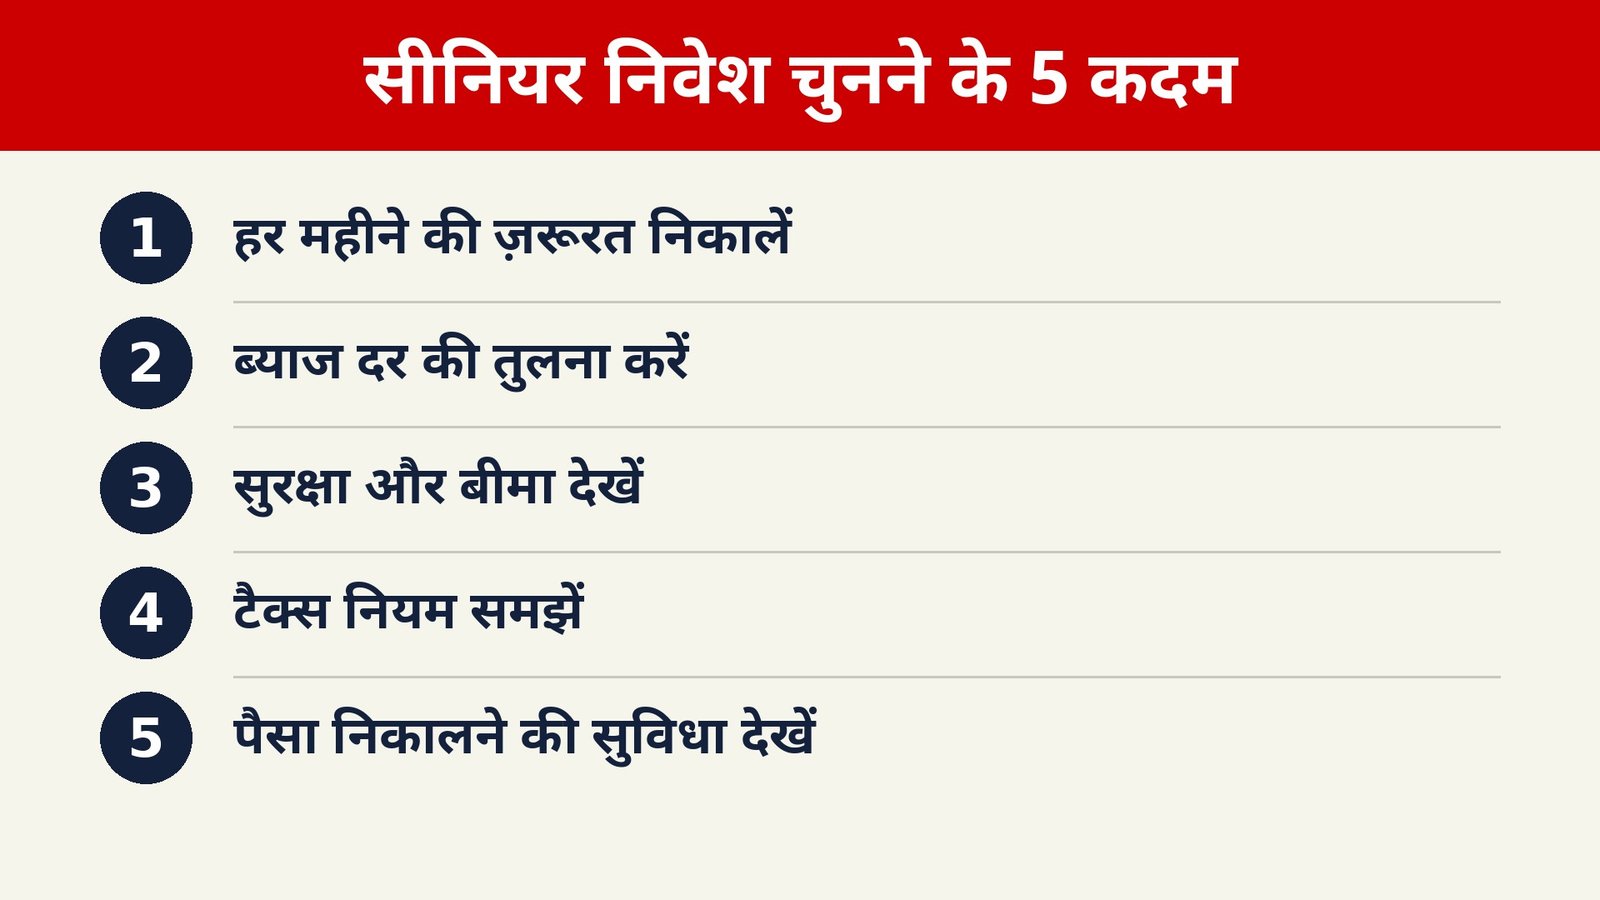
Agar aapko dono ki zaroorat hai, to dono ka mel sabse vyavaharik raasta hai. SCSS me niyamit teen-mahine ki aay pakki karein, aur FD me emergency ke liye flexible paisa rakhein. Is tareeke se na to poora paisa ek hi niyam me bandhta hai, aur na hi byaaj ka nuksan hota hai.
Umra aur sehat bhi faisle me maayne rakhti hai. Agar umar zyada hai aur paisa jaldi chahiye ho sakta hai, to lambi avadhi me poora paisa band karna jokhim bhara ho sakta hai. Aise me chhoti avadhi ki FD ya SCSS aur FD ka mel zyada surakshit rehta hai.
Aam Galtiyan Jo Retirees Aksar Kar Baithe Hain
Pehli galti yeh hai ki log sirf byaaj dar dekhkar faisla le lete hain. Dar ke saath avadhi, paisa nikalne ka jurmana, tax aur DICGC cover bhi dekhna zaroori hai. Sabse zyada dar wali FD agar aapki zaroorat ke waqt paisa nahi de paaye, to woh dar kisi kaam ki nahi.
Doosri galti yeh hai ki poora paisa ek hi bank ya ek hi FD me laga diya jaata hai. Ek hi bank me Rs 5 lakh se zyada par DICGC cover poora nahi milta, aur ek hi avadhi ki FD me paisa band ho jaata hai. Paisa baantna, alag banks aur alag avadhi chunna, is galti se bacha sakta hai.
Teesri galti tax ko nazarandaz karna hai. Bahut se log samajhte hain ki TDS limit tak byaaj tax-free hai, jabki asli baat yeh hai ki byaaj poora taxable hota hai. Saal ke aakhir me ITR me byaaj dikhana zaroori hai, chahe TDS kata ho ya nahi.
Chauthi galti nominee aur joint holder ke kagaz adhoore chhodna hai. Retiree ke na rehne par parivar ko paisa nikalne me dikkat hoti hai, agar nominee ka naam, PAN aur bank details update na hon. Khata khulte waqt hi nominee jodna aur har saal details check karna samajhdari hai.
Paanchvi galti yeh hai ki log emergency fund alag se nahi rakhte. Agar poora paisa SCSS ya lambi FD me band ho, aur achanak hospital ka kharcha aa jaaye, to jurmana dekar paisa nikalna padta hai. Isliye 6 se 12 mahine ke kharche jitna paisa savings account ya chhoti FD me alag rakhna chahiye.
Senior Citizen FD vs SCSS ka faisla lene se pehle ek aur baat dhyaan rakhne wali hai: apne bank ya post office se maujooda dar, jurmana aur tax niyam likhit me poochh lein. Agent ya rishtedaar ki baat par bharosa karke form par sign karna galat ho sakta hai.
Khata Kholne Se Pehle Checklist
SCSS kholne se pehle yeh kagaz taiyar rakhein: Aadhaar card, PAN card, photo, aur jahan byaaj lena hai, us savings account ki details. Retirement ke baad khol rahe hon, to retirement se judi details bhi maangi ja sakti hain.
FD kholne se pehle bank ki rate card check karein, payout ka tareeka chunein, aur premature closure ka jurmana poochhein. Senior citizen ka praman, jaise umar ka saboot, bank ko dena zaroori hota hai, taaki extra byaaj mile.
Dono hi jagah nominee zaroor jodein, aur account khulne ke baad passbook ya statement me naam, rakam, dar aur avadhi check karein. Koi galti dikhe, to turant branch me sudhar karwayein, saalon baad nahi.
FAQ: Senior Citizen FD Aur SCSS Se Jude Aam Sawaal
SCSS ki maujooda byaaj dar kitni hai?
October se December 2026 wali timaahi ke liye SCSS ki dar 8.2% saalana hai. Account khulne ke waqt wali dar poore 5 saal ke liye lagi rehti hai, chahe baad me sarkar dar badle ya ghata de.
Kya senior citizen FD SCSS se behtar hai?
Senior Citizen FD vs SCSS me behtar ka jawaab aapki zaroorat par nirbhar karta hai. SCSS ki dar 8.2% hai, jo aam taur par bade banks ki FD se zyada hai, lekin isme Rs 30 lakh ki limit aur 5 saal ki avadhi hai. FD me avadhi aur payout ki flexibility zyada hai, aur Rs 30 lakh se zyada rakam bhi lagayi ja sakti hai.
SCSS me Rs 10 lakh par har teen mahine me kitna byaaj milega?
8.2% ke hisab se Rs 10 lakh par saal ka byaaj Rs 82,000 banta hai, yaani har teen mahine me Rs 20,500. Yeh hisab tax se pehle ka hai aur sirf samajhne ke liye hai. Asli haath me aane wali rakam par TDS aur aapka tax slab asar daal sakta hai.
Kya SCSS ka byaaj tax-free hai?
Nahi, SCSS ka byaaj poora taxable hota hai aur aapke slab rate ke hisab se tax lagta hai. TDS limit Rs 1 lakh tak hone ka matlab sirf yeh hai ki us limit tak bank ya post office pehle se tax nahi kaat-ta. Tax ki antim zimmedari ITR me hi tay hoti hai.
Kya dono me paisa lagana sahi rahega?
Bahut se retirees ke liye Senior Citizen FD vs SCSS ka mel sabse santulit raasta hota hai. SCSS se zyada dar aur niyamit teen-mahine ki aay milti hai, aur FD se flexibility aur har mahine ki aay ka vikalp milta hai. Apni rakam, avadhi aur emergency zaroorat ke hisab se dono ka anupaat tay karein.
Antim Salah: Apni Zaroorat Se Faisla Lein
Retirement ke baad paisa sirf badhana maksad nahi hota, aur Senior Citizen FD vs SCSS ke faisle me bhi yahi soch kaam aati hai: paisa surakshit rahe aur waqt par haath me aaye. Isliye kisi doosre ki pasand ko apni pasand mat banayein. Kisi padosi ne SCSS li hai, to zaroori nahi ki woh aapke liye bhi best ho.
Apne teen sawaalon ke jawaab pehle likh lein: mujhe har mahine kitni aay chahiye, kitne saal tak paisa band rakh sakta hoon, aur achanak zaroorat padne par kitna paisa turant chahiye. In teen jawaabon se hi sahi vikalp saaf ho jaayega.
Agar rakam Rs 30 lakh ke andar hai aur 5 saal tak paisa band rakh sakte hain, to Senior Citizen FD vs SCSS me SCSS se shuruaat karna samajhdari hai. Agar flexibility chahiye ya rakam zyada hai, to senior citizen FD ko saath me rakhein. Dono ka mel aksar ek akele vikalp se behtar kaam karta hai.
Yeh sirf jaankari hai, financial advice nahi hai.
Official Links
- India Post, Saving Schemes aur SCSS ki jaankari: https://www.indiapost.gov.in/banking-services/savings
- Income Tax Department, TDS aur tax niyamon ki jaankari: https://www.incometax.gov.in/
- Reserve Bank of India, DICGC deposit insurance FAQs: https://www.rbi.org.in/commonperson/english/scripts/FAQs.aspx?Id=272
- State Bank of India, deposit byaaj daron ki jaankari: https://sbi.bank.in/
- HDFC Bank, fixed deposit byaaj daron ki jaankari: https://www.hdfcbank.com/