
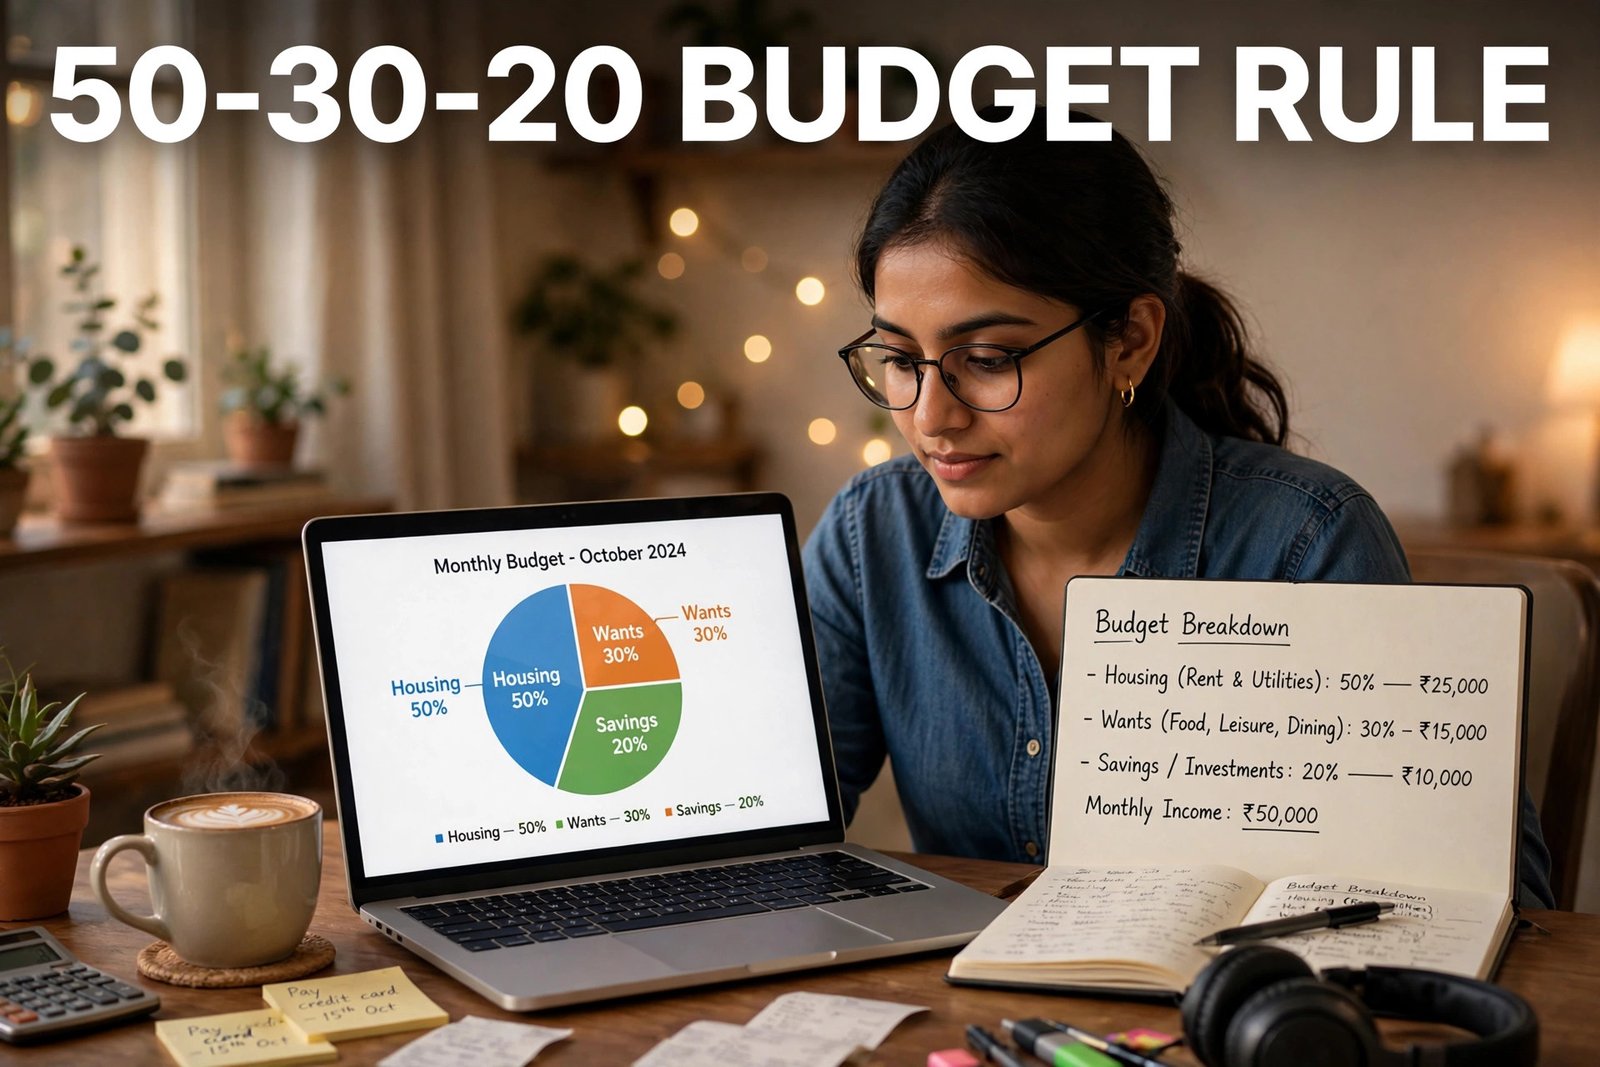
50-30-20 budget rule kya hai? Yeh duniya ka sabse simple budgeting formula hai: apni take-home salary (tax aur deduction ke baad haath me aane wali rakam) ko teen hisson me baant dein — 50% needs (zarooratein), 30% wants (shauq), aur 20% savings (bachat aur karz chukana). Is rule ko American senator Elizabeth Warren aur unki beti Amelia Warren Tyagi ne apni 2005 ki kitab “All Your Worth” me popular banaya tha — unhone ise “Balanced Money Formula” naam diya tha.
Is rule ki khaasiyat yeh hai ki aapko har coffee ka hisaab nahi rakhna padta. Sirf teen numbers yaad rakhne hain, aur mahine ke aakhir me pata chal jaata hai ki paisa kahan gaya. Yeh koi kanoon nahi hai — ek shuruaati benchmark hai jise aap apni salary aur shahar ke hisaab se adjust kar sakte hain.
50-30-20 Budget Rule Kaise Kaam Karta Hai: Teen Buckets
Pehla kadam: apni take-home pay nikalein — CTC nahi, balki PF, tax aur doosre deductions ke baad bank me aane wali rakam. Usi par 0.5, 0.3 aur 0.2 se guna kar dein. Bas, budget taiyaar.
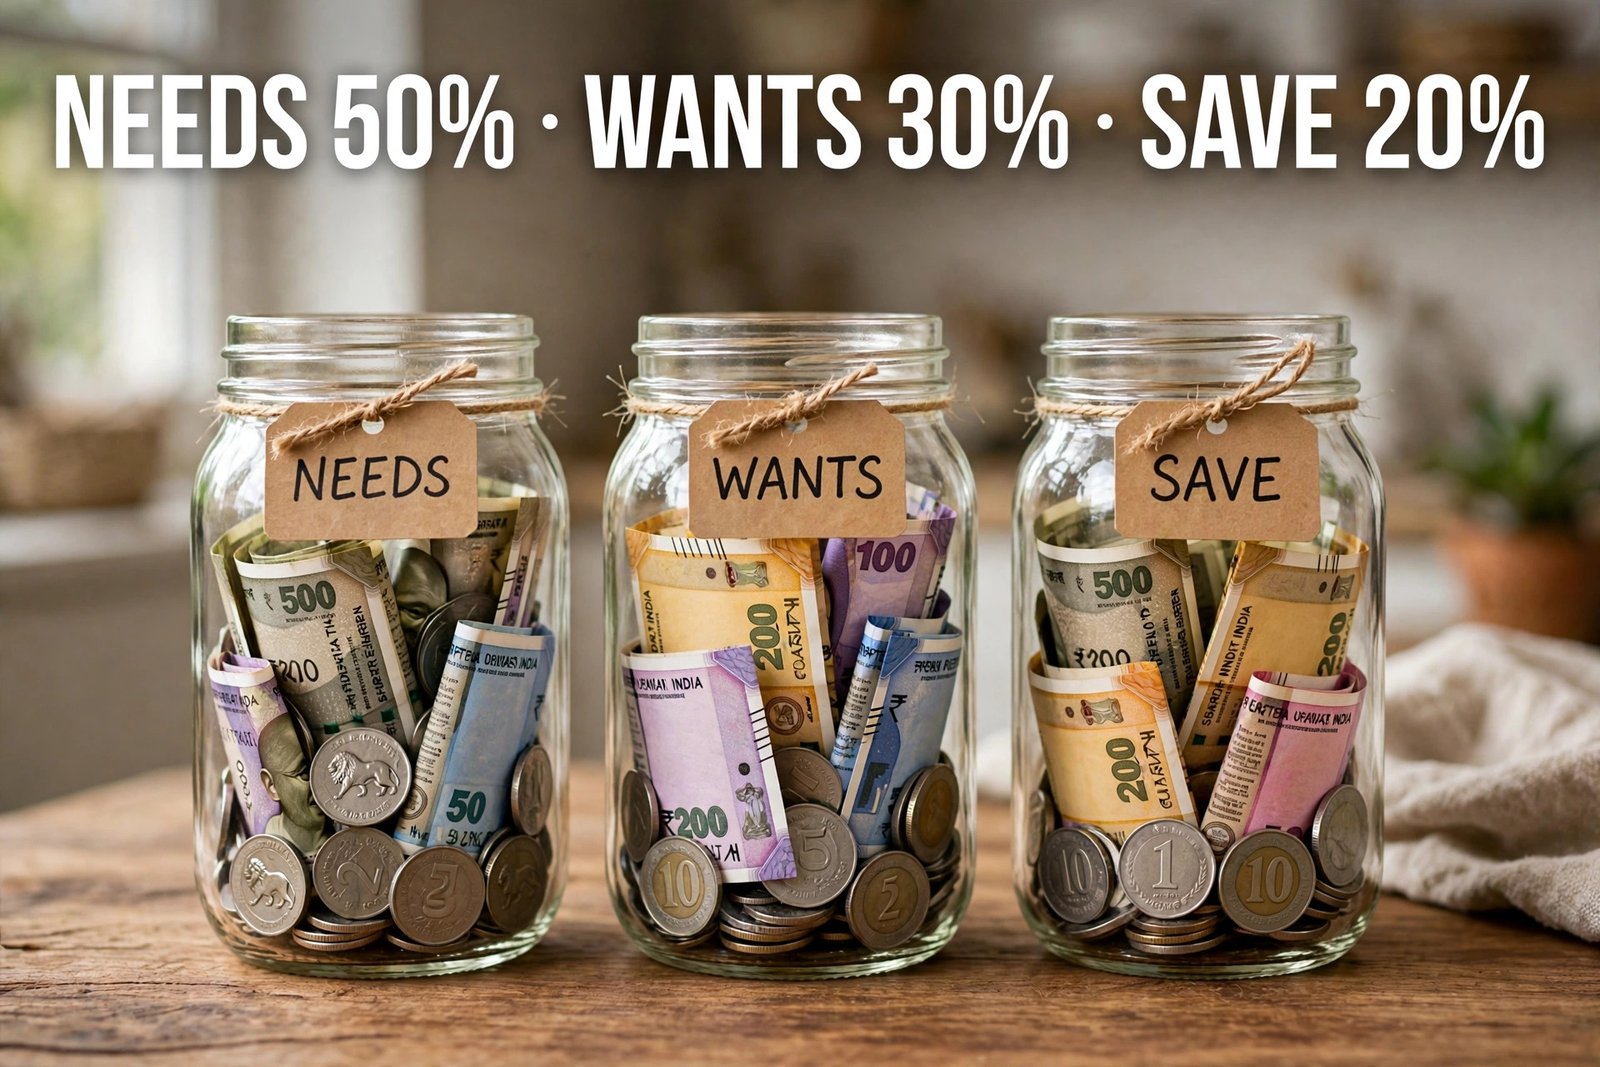
Bucket 1 — 50% Needs (zarooratein)
Woh kharche jo jeene aur kaam karne ke liye lazmi hain — na dene par nuksaan ho:
- Ghar ka kiraya ya home loan EMI
- Bijli, paani, gas, internet, mobile bill
- Ration/kirana aur ghar ka khana
- Office aane-jaane ka kharcha (transport)
- Insurance premium
- Loan aur credit card ki minimum EMI (sirf minimum — extra payment savings bucket me aayega)
- Bachchon ki school fees
Bucket 2 — 30% Wants (shauq)
Woh cheezein jo zindagi ko behtar banati hain, par na hon to guzara ho jaaye:
- Bahar khana, restaurant, takeaway
- OTT subscriptions, movies, entertainment
- Shopping, kapde, gadgets (zaroorat se zyada wale)
- Ghumna-phirna, holidays
- Gym membership, hobbies
Bucket 3 — 20% Savings (bachat aur karz)
Yeh hissa aapke future ke liye hai:
- Emergency fund banana
- SIP/mutual fund me nivesh
- PPF, EPF jaise long-term saving
- Minimum se zyada loan/credit card payment (karz jaldi khatm karna)
Real-Number Examples: Hisaab Khud Dekhein
Example 1 — ₹50,000 take-home salary:
- Needs (50%): 50,000 × 0.5 = ₹25,000
- Wants (30%): 50,000 × 0.3 = ₹15,000
- Savings (20%): 50,000 × 0.2 = ₹10,000
₹10,000 mahina agar 12% salana return par 10 saal tak SIP me lage:
Monthly dar r = 1% = 0.01, n = 120 mahine.
Future value = 10,000 × [((1.01)^120 − 1) / 0.01] ≈ 10,000 × 230.04 ≈ ₹23,00,400
Kul jama: ₹12,00,000. Munafa hissa ≈ ₹11,00,400. Sirf 20% ki aadat se 10 saal me ₹23 lakh ka corpus — yahi compound interest ki taakat hai.
Example 2 — ₹30,000 salary par emergency fund:
Needs = ₹15,000, wants = ₹9,000, savings = ₹6,000.
6 mahine ke needs ka emergency fund = 15,000 × 6 = ₹90,000.
₹6,000/mahina bachane par 90,000 / 6,000 = 15 mahine me emergency fund taiyaar. Emergency fund kaise banayein, yahan padhein.
Example 3 — Wants overflow pakadna:
₹50,000 salary par wants ki limit ₹15,000 hai. Agar aapke wants ₹22,000 nikal rahe hain to ₹7,000 ka overflow hai — aur wahi aapki gayab saving hai. Rule ka sabse bada fayda yahi hai: problem spending me hai ya fixed cost me, ek nazar me pata chal jaata hai.
50-30-20 Budget Rule vs Doosre Budget Methods: Seedhi Tulna
| Pehlu | 50-30-20 | 60-20-20 | Zero-Based Budgeting | 80-20 (Pay Yourself First) |
|---|---|---|---|---|
| Tareeka | Teen fixed buckets | Needs 60%, wants 20%, save 20% | Har rupaye ko kaam do, zero par lao | Pehle 20% bachao, baaki kharch karo |
| Mushkil star | Aasaan | Aasaan | Thoda mehnat wala | Sabse aasaan |
| Kiske liye | Beginners, sabke liye | Mehnge shahar (zyada kiraya) | Detail pasand karne wale | Saving me weak log |
| Kamzori | Mehnge shahar me 50% needs me fit nahi hota | Wants sirf 20% — sakht lag sakta hai | Har mahine time chahiye | Needs/wants ka pata nahi chalta |
Zero-based budgeting ki detail guide yahan padhein.
Apne Shahar Aur Salary Ke Hisaab Se Rule Adjust Karein
50-30-20 budget rule starting point hai, pathar ki lakeer nahi:
- Mehnge shahar (Mumbai, Delhi, Bengaluru): Kiraya hi 40% kha jaaye to 50% needs me fit hona mushkil. Aise me 60-30-10 ya 50-25-25 try karein — ya to wants ghataein ya savings thodi kam karke dheere-dheere badhayein.
- Kam salary (₹25,000 se neeche): 20% saving shuru me mushkil lage to 10% se shuru karein aur har increment par 2–3% badhayein. 0% se 10% bada kadam hai.
- Bada karz hai: Savings bucket ka hissa pehle high-interest karz (credit card, personal loan) khatm karne me lagayein — 36% byaaj wala karz chukana 12% return se behtar hai.
- Needs 50% se KAM hain: Bahut badhiya — extra ko seedha savings me daal dein, wants me mat badhayein.
Aam Galtiyan
- CTC par hisaab lagana: Rule take-home salary par lagta hai, CTC par nahi. ₹8 lakh CTC wale ke haath me ₹55,000 aate hain — budget ₹55,000 par banega, ₹66,000 par nahi.
- EMI ko needs me poora daal dena: Needs me sirf minimum EMI aati hai. Credit card ka minimum se zyada payment ya loan prepayment savings bucket ka hissa hai — warna aap khud ko dhokha de rahe hain.
- Wants ko needs batana: “Gym to health ke liye zaroori hai” — health zaroori hai, par ₹3,000/month wala premium gym want hai; ghar par exercise free hai. Imandaari se classify karein.
- Ek mahine me haar maan lena: Pehle 2–3 mahine me buckets idhar-udhar honge. Trend dekhein, ek mahine par faisla na karein.
- Savings ko aakhir me bachi-khuchi samajhna: 20% mahine ki shuruaat me alag kar dein (auto-transfer/SIP). Aakhir me jo bachta hai, woh bachat nahi — ittefaq hai.
FAQs
Q1. Kya 50-30-20 budget rule har salary par kaam karta hai?
Haan, percentage hone se yeh budget rule har salary par lagta hai. Par bahut kam ya bahut zyada mehengai wale shahar me ratio adjust karna padta hai — 60-30-10 ya 50-25-25 jaise. Niyam aapke liye hai, aap niyam ke liye nahi.
Q2. Bonus ya extra income ka kya karein?
Bonus ko teeno buckets me baantne ki bajaye seedha savings/karz me daal dein — yeh “lifestyle upgrade” ka sabse bada jaal hai. Ek saal ka bonus sahi jagah lagane se saalon ka fayda hota hai.
Q3. Needs 50% se zyada nikal rahe hain to kya karein?
Ya to wants me katauti karein, ya phir yeh sanket hai ki fixed cost (kiraya, EMI) salary ke hisaab se zyada hai. Lambe samay me ghar badalna ya income badhana hi asli hal hai — wants kaatna temporary hai.
Q4. Kya 20% savings me EPF bhi gina jaata hai?
Haan. Salary se katne wala EPF, PPF, SIP — sab savings bucket me aate hain. Bahut se salaried logon ka 12% EPF se hi aadha target poora ho jaata hai; baaki 8% SIP ya RD se karein.
Q5. Couple ki joint salary par rule kaise lagayein?
Kul household take-home par lagayein, alag-alag nahi. Dono ki salary jodkar 50-30-20 baantein — ghar ke kharche shared hote hain, isliye joint hisaab zyada sahi hota hai.
Yeh sirf jaankari hai, financial advice nahi hai.
Sources: Elizabeth Warren aur Amelia Warren Tyagi — “All Your Worth: The Ultimate Lifetime Money Plan” (2005), jisme 50-30-20 budget rule (Balanced Money Formula) popular hua — Warren ki profile; moneysguide.com ka 50-30-20 budget rule guide; HDFC Bank aur ICICI Bank ke official budgeting blogs me bhi 50-30-20 budget rule samjhaya gaya hai.