
Plot becha, Rs 40 lakh ka long-term capital gain bana — aur ab CA bol raha hai ki is par Rs 5 lakh se zyada tax lagega. Dil to karta hai koi raasta nikal aaye. Khushkhabri ye hai ki raasta hai, aur bilkul kanooni hai: 54EC bonds. Lekin is raaste par chalne se pehle uske niyam samajhna zaroori hai, kyunki ek din ki deri bhi poori chhoot khatm kar sakti hai.
Sabse pehle ek aam bhram tod dein: 54EC bonds “tax-free income” ka zariya NAHI hain. Tax se jo bachta hai wo sirf property ke capital gain par lagne wala tax hai — bond se milne wala byaaj poori tarah taxable hai. Ye farq samajhna is guide ka sabse zaroori hissa hai.
54EC bonds kya hain
Income Tax ke Section 54EC ke tahat, agar aap zameen ya building (makaan, plot, commercial property) bechkar hua long-term capital gain kuch khaas bonds me invest karte hain, to us gain par tax nahi lagta. Yaad rahe:
- Ye chhoot sirf land ya building ke transfer par milti hai — shares, mutual fund, sona ya doosre bonds bechne par nahi.
- Property aapke paas 24 mahine se zyada rahi honi chahiye (tabhi LTCG banta hai).
- Koi bhi taxpayer le sakta hai — individual, HUF, firm, company.
July 2024 ke baad property par LTCG rate 12.5% (bina indexation) hai. Hamari capital gains wali guide me is rate ki poori jaankari hai.
6 mahine ki deadline — ek din ki deri, chhoot khatm
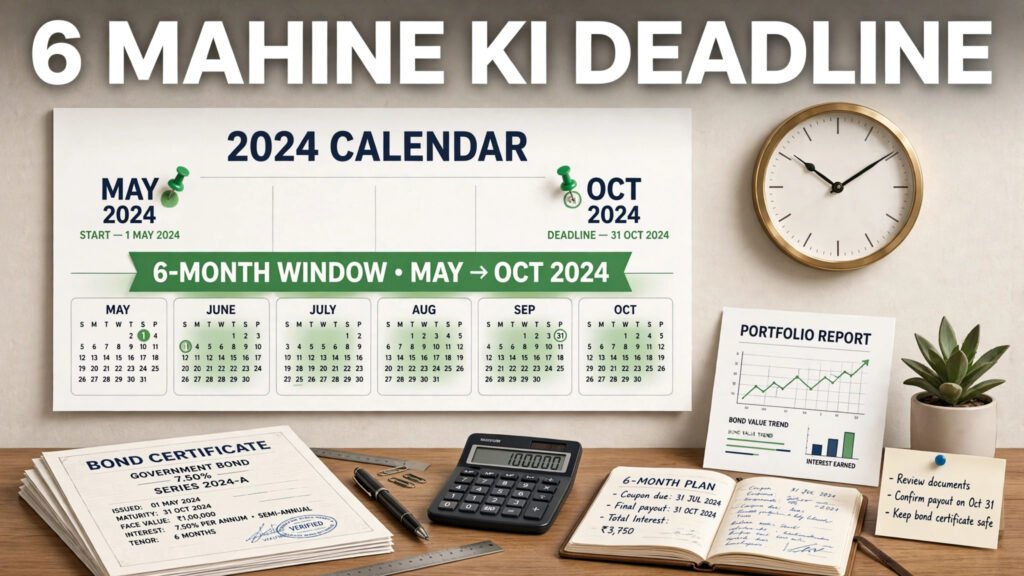
54EC ka sabse sakht niyam: property ke transfer date se 6 mahine ke andar bonds me paisa lagana hoga. Ek din bhi late hue, to exemption khatm — koi maafi nahi, koi condonation nahi.
Isliye property bechte waqt hi ye faisla kar lein ki 54EC lena hai ya nahi. Registry ke baad “sochta hoon” wala time nahi milta. Kai log yahin phas jaate hain — sale deed ho jaati hai, paisa account me aa jata hai, aur 6 mahine kab nikal jaate hain pata hi nahi chalta.
50 lakh ki limit, 5.25% byaaj, 5 saal ka lock-in
Bond ki khaas baatein:
- Limit: Ek financial year me zyada se zyada Rs 50 lakh tak invest kar sakte hain (sale wale saal aur agle saal ko milakar).
- Byaaj: 5.25% saalana, har saal milta hai — lekin poora taxable, aapke slab rate par. TDS nahi kat-ta (residents ke liye).
- Lock-in: 5 saal. Bond na becha ja sakta hai, na transfer ho sakta hai, na girvi rakha ja sakta hai. Agar 5 saal se pehle paisa nikala, to jo exemption mili thi wo wapas le li jayegi — matlab purana gain phir se taxable ho jayega.
- Face value: Rs 10,000 per bond; kam se kam 2 bond (Rs 20,000), zyada se zyada 500 bond (Rs 50 lakh).
Kaun jaari karta hai — live list confirm karein
54EC bonds sarkari/AAA-rated sansthaon ke hote hain — REC, PFC aur IRFC mukhya jaari-karta hain. Kuch sources HUDCO aur IREDA ka naam bhi lete hain. Ek zaroori suchna: NHAI ne September 2022 se naye applications lena band kar rakha hai. Isliye invest karne se pehle REC/PFC ke official pages par live issuer list zaroor confirm kar lein — purani jaankari par bharosa na karein.
Asli hisaab — kitna bachega, kitna milega
Example 1: Aapne plot becha, LTCG Rs 40,00,000 bana.
Bina 54EC: Tax = 12.5% × Rs 40 lakh = Rs 5,00,000 + 4% cess = Rs 5,20,000.
54EC ke saath: 6 mahine ke andar Rs 40 lakh bonds me lagaye → capital gains tax Rs 0. Seedhi bachat: Rs 5.2 lakh.
Ab byaaj ka hisaab: 5.25% of Rs 40 lakh = Rs 2,10,000 saalana. Ye poora taxable hai. 30% slab par tax ≈ Rs 63,000 + cess → haath me lagbhag Rs 1,43,640 saalana (example rakam).
54EC vs tax dekar FD — imandaar tulna
Koi kahega: “Tax de do, bache paise FD me lagao.” Chaliye gin lete hain.
Tax dene ke baad haath me: Rs 40L − Rs 5.2L = Rs 34.8 lakh. Ise 7% FD me lagayein → Rs 2,43,600 saalana byaaj (example), jo taxable hai.
54EC me: Rs 40 lakh par Rs 1,43,640 saalana (tax ke baad).
Dekhne me FD ka byaaj zyada lagta hai — lekin FD wale raaste me aapne Rs 5.2 lakh tax me pehle hi gawaye. High slab walon ke liye 54EC aam taur par jeetta hai; kam slab walon ke liye FD wala raasta sochne layak ho sakta hai. Ye hisaab example hai — apne slab ke hisaab se gin kar faisla karein.
Ek aur tulna: 54EC ka 5.25% taxable byaaj vs PPF ka tax-free byaaj. PPF me chhoot alag niyamon par milti hai — hamari PPF wali guide se tulna kar sakte hain.
Aam galtiyan
- 6 mahine ki deadline miss karna — sabse mehngi galti; ek din ki deri = poori chhoot gayi.
- “Tax-free income” samajhna — byaaj poora taxable hai; sirf capital gain ka tax bachta hai.
- Shares/mutual fund ke gain par lagana — 54EC sirf land/building par hai.
- Rs 50 lakh se zyada lagana — limit se zyada par exemption nahi milegi.
- 5 saal se pehle nikaalne ki sochna — exemption reverse ho jayegi.
ITR me is investment ko sahi jagah dikhana bhi zaroori hai — kaun sa form bharein, iske liye hamari ITR form wali guide dekhein.
FAQs
Kya 54EC bonds ka byaaj tax-free hai?
Nahi. Sirf property ke capital gain par tax ki chhoot milti hai. 5.25% byaaj poori tarah aapke income-tax slab par taxable hai. Ye sabse aam galatfehmi hai.
Property bechne ke kitne din me invest karna hai?
Transfer date se 6 mahine ke andar. Ek din ki deri bhi exemption khatm kar deti hai.
Ek saal me kitna invest kar sakte hain?
Zyada se zyada Rs 50 lakh (sale wale financial year aur agle year ko milakar).
Kya 5 saal se pehle paisa nikaal sakte hain?
Nikalne par jo tax exemption mili thi wo wapas le li jayegi — purana capital gain phir se taxable ho jayega. Isliye 5 saal ka lock-in gambhirta se lein.
Kaun se bonds lein — abhi kaun jaari kar raha hai?
REC, PFC, IRFC mukhya issuers hain. NHAI ne Sep 2022 se naye applications band kiye hue hain — invest se pehle official issuer pages par live list confirm karein.
Is vishay par aur padhein:
Yeh sirf jaankari hai, financial advice nahi hai. Badi rakam ka faisla hai — apne CA se salah lekar hi 54EC me invest karein, aur official niyam incometax.gov.in par padhein.