
Sona khareedne ka mann to bahut logon ka karta hai, lekin jaise hi jeweller ki dukaan ka khayal aata hai, wahi purani chinta wapas aa jaati hai — making charges kitne lagenge, ghar me rakhna safe rahega ya nahi, aur bechne ke waqt poora daam milega bhi ya nahi. Isi uljhan me aksar log saalon tak faisla taal dete hain, aur tab tak sone ka daam aage badh jaata hai. Agar aap bhi isi mod par khade hain, to yeh sawaal aapka bhi hoga: SGB vs Gold ETF me se kaun sa rasta aapke liye theek rahega?
Seedha jawab yeh hai ki dono sone me nivesh ke tareeke hain, lekin fitrat alag hai: ek sarkari bond hai jo daam ke saath saalana byaaj bhi deta hai, doosra market par khareeda jaane wala fund hai jo jab chaho becha ja sakta hai. Isliye SGB vs Gold ETF ka faisla is par hona chahiye ki paisa kitne samay rakhna hai aur kab wapas chahiye ho sakta hai.
Is guide me dono ko aam bhasha me samjhenge, mushkil shabdon ka saral matlab bhi milega, aur ek chhote example se hisab bhi saaf hoga.
SGB Kya Hai? Sarkari Bond Jo Sone Jaisa Chalta Hai
SGB ka poora naam Sovereign Gold Bond hai, ise Bharat Sarkar ki taraf se RBI jaari karta hai. Yeh ek aisa sarkari kagaz hai jiski keemat sone ke daam se judi hoti hai — aap sikka ya gehna nahi, utne gram sone ke barabar bond khareedte hain. Isi wajah se SGB vs Gold ETF ki tulna me pehle yeh samajhna zaroori hai ki SGB me sona haath me nahi aata, kagaz par milta hai.
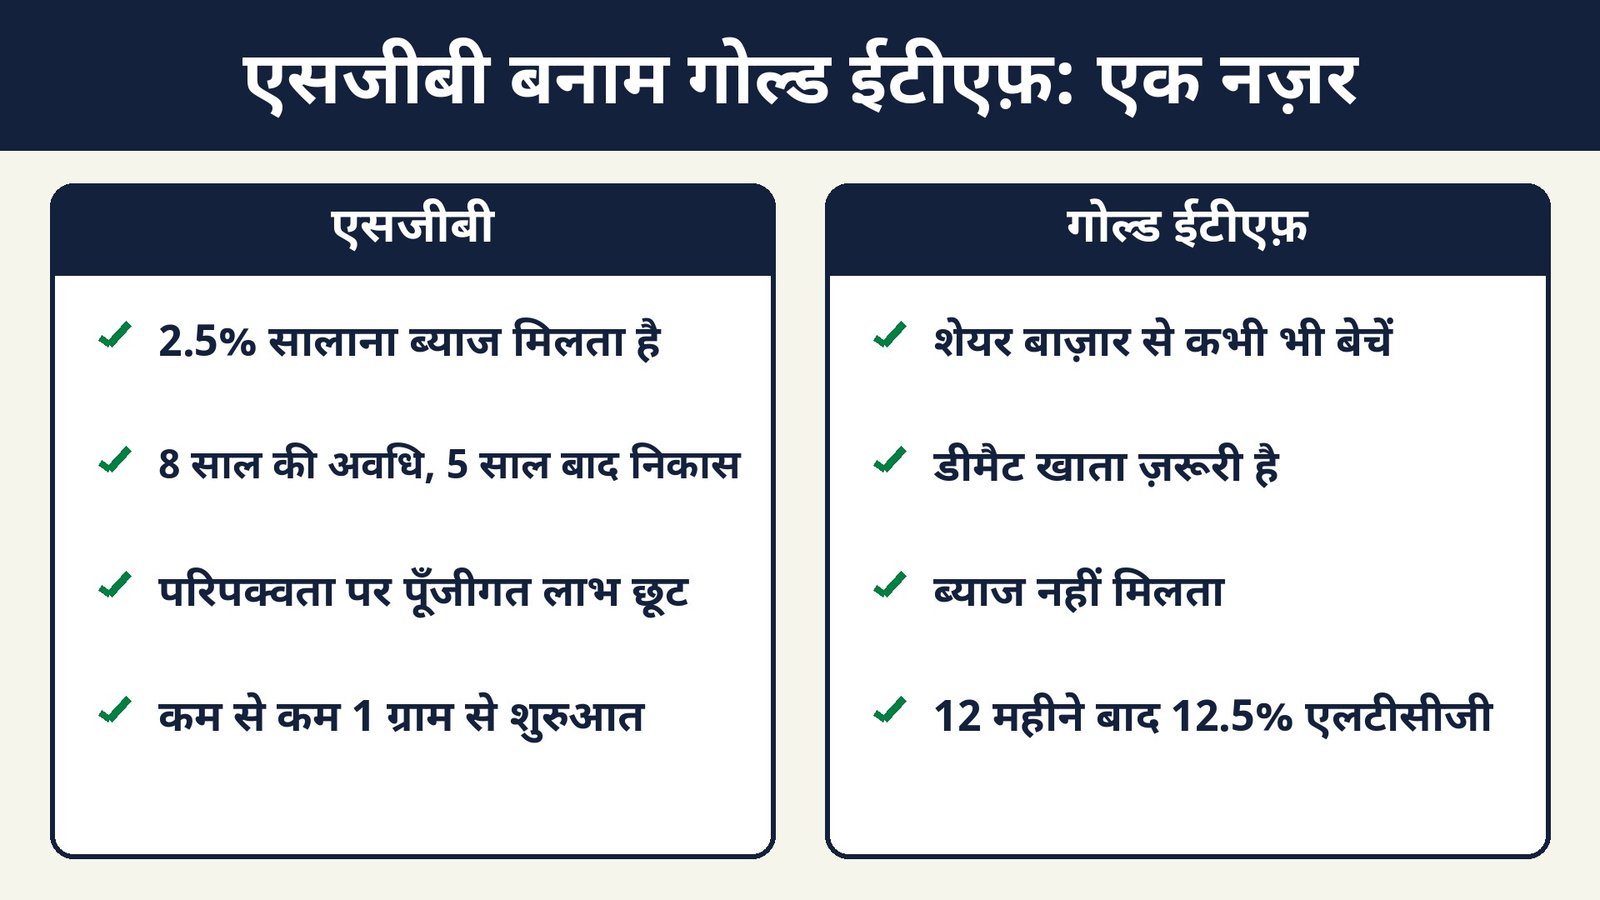
SGB ki khaas baat yeh hai ki is par 2.5% prati varsh ki dar se byaaj milta hai, jo har chhah maheene me diya jaata hai. Sone ka daam badhe ya na badhe, byaaj alag se milta rehta hai. Yeh byaaj shuru ke nivesh par milta hai aur aapki slab ke hisaab se taxable hota hai — TDS na katna tax se chhoot nahi hai.
SGB ki avadhi 8 saal ki hoti hai, paanchve saal ke baad byaaj bhugtan wali tithiyon par samay se pehle nikaas ka vikalp milta hai. Kam se kam 1 gram se shuruat hoti hai, aur ek vyakti ek vitt varsh me adhiktam 4 kg tak khareed sakta hai.
Ek zaroori baat: 2026 me SGB ke naye tranche ka koi naya calendar ghoshit nahi hua hai. Isliye naya SGB seedha RBI ke issue se khareedna hamesha sambhav nahi hota. Pehle jaari SGB stock exchange par mil sakte hain, lekin unki keemat aur tax niyam naye issue se alag ho sakte hain — khareedne se pehle yeh zaroor dekh len.
SGB bank, post office ya stock exchange se khareeda ja sakta hai. Bank/post office se demat zaroori nahi hota, lekin exchange par khareedne-bechne ke liye demat aur trading account chahiye hota hai.
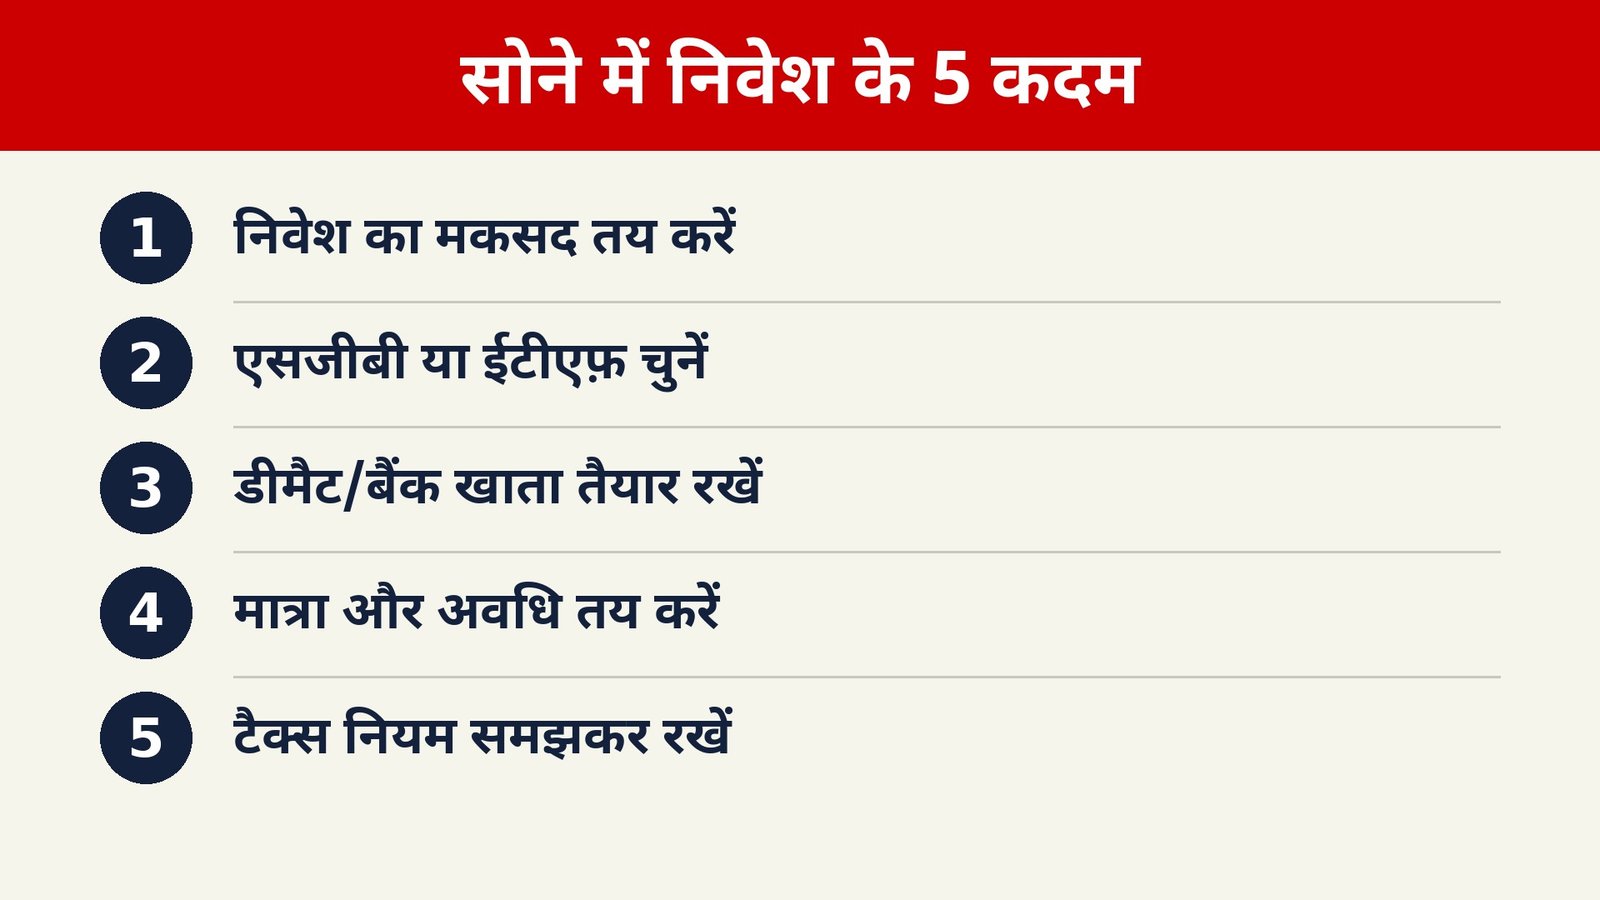
Gold ETF Kya Hai? Stock Market Par Sona
Gold ETF ka poora naam Gold Exchange Traded Fund hai. Maan lijiye sone ka ek bada bhandar kisi fund ke paas hai, aur us fund ki chhoti units stock market par khareedi-bechi jaati hain. Ek unit khareedna matlab us bhandar ka ek chhota hissa khareedna — yahan bhi sona haath me nahi aata.
Gold ETF ki sabse badi taakat uski liquidity hai — liquidity ka matlab hai jab chaho tab paisa wapas nikaal paana. Market khula ho to kisi bhi kaam ke din units bechi ja sakti hain, aur ghar me sona rakhne ka jhanjhat, chori ka darr aur locker ka kharcha isme nahi hota. Lekin ghabra kar jaldi bechna aksar nuksan bhi kara deta hai.
Gold ETF ke liye demat aur trading account zaroori hai. Broker app se unit bilkul share ki tarah khareedi ja sakti hai. Is par koi byaaj nahi milta — fayda sirf daam badhne par hota hai, aur daam girne par nuksan bhi ho sakta hai.
Gold ETF par fund chalane ka ek chhota kharcha lagta hai, jise expense ratio kehte hain. Yeh har saal fund ki keemat me se thoda-thoda kat ta hai aur har fund me alag hota hai. Khareedne se pehle 2-3 funds ka kharcha compare kar len — chhota kharcha lambi avadhi me bada fark paida karta hai.
Ek aur baat: Gold ETF ki keemat market me sone ke asli daam se thodi upar-neeche chal sakti hai. Badi rakam lagane se pehle market price aur fund ki asli keemat ka antar bhi dekh len.
SGB vs Gold ETF: Pehli Nazar Me Antar
Ab dono ki buniyad saaf hai, to antar samajhna aasan hai. SGB lambi avadhi ka sarkari bond hai jo byaaj bhi deta hai, Gold ETF market se juda fund hai jo turant khareedne-bechne ki azaadi deta hai. Dono ka istemaal alag maqsad ke liye hota hai — isliye SGB vs Gold ETF ka jawab har kisi ke liye ek jaisa nahi ho sakta.
Kai log yahin phas jaate hain — sirf yeh dekhte hain ki kaun sa zyada return dega. Sach yeh hai ki dono ka return zyadatar sone ke daam par hi nirbhar karta hai, jo roz badalta hai. SGB me sirf byaaj ka hissa alag se judta hai. Isliye faisla return ke andaze par nahi, aapki zaroorat aur sabr par hona chahiye.
SGB vs Gold ETF: Side-by-Side Tulna
Neeche ki table dono vikalpon ko ek nazar me saaf kar deti hai — ise dhyaan se padhen.
| Baat | SGB (Sovereign Gold Bond) | Gold ETF |
|---|---|---|
| Jaari karta kaun hai | Bharat Sarkar ki taraf se RBI | Fund house, stock exchange par listed |
| Byaaj | 2.5% prati varsh, har chhah maheene me | Koi byaaj nahi, sirf daam badhne se fayda |
| Avadhi | 8 saal, 5ve saal ke baad nikaas ka vikalp | Koi nishchit avadhi nahi, jab chaho becho |
| Kam se kam nivesh | 1 gram se shuruat | Ek unit se shuruat, keemat market par nirbhar |
| Adhiktam seema | Vyakti ke liye ek vitt varsh me 4 kg | Koi aisi sarkari seema nahi |
| Demat account | Bank/post office se bina demat bhi mil sakta hai; exchange par demat zaroori | Demat aur trading account zaroori |
| Turant nikaasi | Aasan nahi; samay se pehle nikaas ki sharten hain | Market khula ho to turant becha ja sakta hai |
| Sona rakhne ka jhanjhat | Bilkul nahi, kagazi/digital roop me | Bilkul nahi, digital roop me |
| Kharcha | Brokerage ho sakta hai, koi bada saalana kharcha nahi | Expense ratio har saal lagta hai |
| Sona haath me milega? | Nahi, maturity par paisa milta hai | Nahi, bechne par paisa milta hai |
Is table se ek baat saaf hai: dono me ghar me sona rakhne ka jhanjhat khatam ho jaata hai, aur dono me physical sona haath me nahi milta. Shaadi ya tyohar ke liye gehna chahiye to dono me se koi us kaam ka nahi hai — dono sirf nivesh ke tareeke hain.
Physical sone se tulna karen to ek aur fark hai: physical sona khareedne par sone ki keemat par 3% GST lagta hai, aur jewellery par making charges alag se, jin par bhi tax lagta hai. SGB aur Gold ETF me yeh shuruati bojh nahi hota, isliye poora paisa seedha sone se jude nivesh me lagta hai.
Agar physical sone aur ETF ke beech confuse hain, to is site par Gold ETF vs Physical Gold 2026 ki poori tulna bhi padh sakte hain — usme making charges aur bechne par katne wale daam example ke saath samjhaye gaye hain.
Ek Chhota Example: Rs 1 Lakh Ka Hisab (Sirf Andaza)
Maan lijiye aap Rs 1,00,000 sone me lagana chahte hain — yeh sirf samajhne ke liye example hai, koi asli daam ya wada nahi, kyunki sone ka daam roz badalta hai.
SGB me Rs 1,00,000 lagane par 2.5% ke hisaab se saal bhar me lagbhag Rs 2,500 byaaj banta hai, do hisson me. Yeh byaaj slab se taxable hoga, isliye haath me thoda kam bachega. Iske alawa, 8 saal me sone ka daam badha to woh badhotri bhi milegi — SGB me return ke do hisse hote hain.
Gold ETF me wahi Rs 1,00,000 lagane par koi byaaj nahi milega. Fayda ya nuksan sirf khareed aur bech ke daam ke antar par nirbhar karega, usme se expense ratio aur tax ghata kar. Agar daam 10% badha (sirf example), to nivesh lagbhag Rs 1,10,000 ho sakta hai, usme se kharcha aur tax alag se. Yeh koi guarantee nahi — daam gir bhi sakta hai.
Is example se saaf hai: SGB ka byaaj chhota lagta hai, lekin 8 saal me jud kar achhi rakam ban jaata hai. Gold ETF me woh byaaj wala hissa hi nahi hai, lekin usme beech me kabhi bhi nikalne ki azaadi hai.
SGB vs Gold ETF Kaun Kiske Liye Sahi Hai
Khud se 3 sawaal poochhen: paisa kitne saal rakh sakte hain, beech me zaroorat padne par kya karenge, aur demat account hai ya nahi? Inhi jawabon se SGB vs Gold ETF ka aapka faisla nikal aayega.
SGB un logon ke liye theek hai jo lambi avadhi tak paisa rakh sakte hain, har chhah maheene byaaj chahte hain, aur roz ke utar-chadhav ko nazarandaaz kar sakte hain. Bachchon ki padhai ya retirement jaise lakshya ke liye yeh aksar samajhdaari bhara chunaav mana jaata hai — bas naya issue hamesha uplabdh nahi hota.
Gold ETF un logon ke liye theek hai jinko flexibility chahiye — har maheene thoda-thoda nivesh karna ho, ya 1-2 saal me paisa wapas chahiye ho sakta ho. Pehle se demat account hai to ETF khareedna share khareedne jitna hi aasan hai.
Kuch log dono ka mix bhi rakhte hain — lambi avadhi ke liye SGB, zaroorat ke liye Gold ETF. Yeh galat nahi hai, bas do alag tax hisab sambhalne padte hain. Shuruat me ek hi tareeka chunna aasan rehta hai.
Agar ETF ki buniyad saaf nahi hai, to pehle ETF kya hai, iski poori jaankari padh len — usme ETF ka kaam aur kharcha samjhaya gaya hai.
Tax Treatment: Yahan Sabse Bada Fark Chhupa Hai
Tax wale hisse me log aksar galti kar jaate hain, isliye ise aaram se padhen. SGB vs Gold ETF ke tax niyam ek jaise nahi hain, aur yahi fark kabhi poore faisle ko palat deta hai. Niyam badalte rehte hain, isliye aakhri faisle se pehle Income Tax ki official site ya kisi yogya salahkar se jaanch len.
SGB ka 2.5% byaaj har saal aapki aamdani me judta hai aur slab rate se tax lagta hai. Is par TDS nahi kat ta, lekin ITR me ise dikhana aapki zimmedari hai — bahut log yahi bhool jaate hain.
SGB ke capital gains ke niyam 2026 se sakht ho gaye hain. Chhoot sirf us vyakti ko milti hai jisne SGB shuru ke issue me hi khareeda ho aur use lagataar maturity tak rakha ho — aise vyakti ke liye RBI redemption par capital gains tax nahi lagta. Exchange se khareedne ya samay se pehle nikaas lene par tax dena pad sakta hai; 12 maheene se zyada rakhne par 12.5% LTCG lag sakta hai, bina indexation ke.
Gold ETF ke tax niyam seedhe hain, lekin kam rahat wale hain. 12 maheene ya usse kam rakhne par fayda short-term mana jaata hai aur slab rate se tax lagta hai. 12 maheene se zyada rakhne par 12.5% LTCG lagta hai, bina indexation ke, aur isme equity wali Rs 1.25 lakh ki chhoot nahi milti — poora fayda taxable hota hai, cess alag se.
Example: Gold ETF par Rs 2,00,000 ka lambi avadhi ka fayda hua (sirf example) to 12.5% se lagbhag Rs 25,000 tax banta hai, cess alag se. Equity me pehle Rs 1.25 lakh ki chhoot milti, Gold ETF me nahi. Isliye tax ke baad haath me kitna bachega, yeh pehle se laga len.
Liquidity Aur Exit: Paisa Kab Wapas Milega
Liquidity ka sawaal tab sabse zaroori ho jaata hai jab achanak paisa chahiye ho. Medical emergency ya bade kharche me koi nahi chahega ki paisa bandhan me phansa ho. Is mamle me Gold ETF sabse aage hai — market ke kaam ke ghanton me units bechi ja sakti hain aur paisa kuch dinon me account me aa jaata hai.
SGB me exit seemit hai. Paanch saal ke baad RBI redemption sirf byaaj bhugtan wali tithiyon par milta hai. Usse pehle nikalna ho to exchange par bechna padta hai, jahan sahi daam milna pakka nahi hota — kabhi daam asli keemat se kam bhi chal sakta hai, kyunki khareedne-bechne wale kam hote hain.
Isliye agle 2-3 saal me zaroori pad sakne wala paisa SGB me bandhna risky ho sakta hai. Lambi avadhi ka paisa SGB me aur kabhi bhi chahiye ho sakne wala Gold ETF me rakhna ek santulit soch hai. Pehle zaroorat samjhen, phir product chunen.
Kaise Khareedein: Step-by-Step
SGB Khareedne Ke Steps
Pehle jaanch len ki koi naya SGB issue khula hai ya nahi, kyunki 2026 me naya calendar ghoshit nahi hua hai. Khula ho to bank ya post office se aavedan karen, kitne gram chahiye yeh saaf likhen — kam se kam 1 gram.
Doosra, KYC poora rakhen — PAN aur bank account sahi hon, kyunki byaaj aur maturity ka paisa seedha bank account me aata hai. Teesra, holding certificate ya demat credit sambhal kar rakhen. Chautha, har chhah maheene byaaj aaya ya nahi, check karen aur ITR ke liye note kar len.
Agar naya issue nahi khula hai aur exchange se SGB lena hai, to pehle demat khulwayen, phir us series ka daam, maturity aur tax niyam samajh len. Secondary market se khareedne par maturity tax chhoot nahi milti — yeh pehle pakka kar len.
Gold ETF Khareedne Ke Steps
Pehle demat aur trading account khulwayen, agar nahi hai. Doosra, 2-3 Gold ETF funds ka expense ratio compare karen. Teesra, broker app me fund search karke market price par unit khareeden. Chautha, units demat me dikh rahi hain ya nahi, confirm karen.
Paanchva, har 3 maheene me sthiti dekhen, lekin roz daam dekh kar ghabra kar mat bechen — sona lambi avadhi ka nivesh hai. Chhatha, bechne se pehle tax ka hisab laga len, taaki saal ke ant me achanak bojh na aaye.
Aam Galtiyan Jo Log Aksar Kar Jaate Hain
Pehli galti: SGB ko poori tarah tax-free samajh lena. Byaaj hamesha taxable hota hai, aur 2026 ke baad capital gains chhoot sirf original subscriber ko maturity tak rakhne par milti hai — secondary market wala iska haqdaar nahi hota.
Doosri galti: Gold ETF par equity wali Rs 1.25 lakh chhoot ki ummeed rakhna. Woh chhoot yahan nahi milti — poora lambi avadhi ka fayda 12.5% se tax hota hai.
Teesri galti: SGB me jald chahiye ho sakne wala paisa laga dena. Paanch saal se pehle nikalna mushkil hai aur exchange par sahi daam pakka nahi hota.
Chauthi galti: Gold ETF me sirf naam dekhna, expense ratio nazarandaaz kar dena. Saalana kharcha alag hone se 10 saal me haath ki rakam me kaafi fark pad sakta hai.
Paanchvi galti: sone ka daam roz dekh kar ghabra jaana. Lambi avadhi ke nivesh me roz ka daam sirf tension badhata hai — saal me 2-3 baar dekhna kaafi hai.
Chhathi galti: gehne ko nivesh samajh lena. Gehna pehenne ke liye hota hai, usme making charges aur bechne par katoti hoti hai — nivesh ke liye SGB ya Gold ETF alag cheez hai.
Table Box: Ek Nazar Me Poori Jaankari
| Baat | Jaankari |
|---|---|
| Topic | SGB vs Gold ETF 2026 — sone me nivesh ke do tareeke |
| SGB byaaj | 2.5% prati varsh, har chhah maheene me bhugtan |
| SGB avadhi | 8 saal; 5ve saal ke baad samay se pehle nikaas ka vikalp |
| SGB seema | Kam se kam 1 gram; vyakti ke liye ek vitt varsh me adhiktam 4 kg |
| Gold ETF tax | 12 maheene se zyada par 12.5% LTCG, bina indexation, bina Rs 1.25 lakh chhoot |
| SGB tax | Byaaj slab rate se taxable; capital gains chhoot sirf original subscriber ko maturity tak rakhne par |
| Physical sone par GST | Sone ki keemat par 3% GST |
| Kiske liye | SGB lambi avadhi ke liye; Gold ETF flexibility chahne walon ke liye |
| Minimum / Lock-in | SGB: 1 gram, 8 saal avadhi; Gold ETF: ek unit, koi lock-in nahi |
| Official source | RBI, SEBI aur Income Tax ki official websites |
Official Links
- Reserve Bank of India — Sovereign Gold Bond jaankari ke liye: https://www.rbi.org.in/
- Securities and Exchange Board of India — ETF aur market niyamon ke liye: https://www.sebi.gov.in/
- Income Tax Department — tax niyamon ke liye: https://www.incometax.gov.in/
FAQ: SGB vs Gold ETF Se Jude Asli Sawaal
1. SGB vs Gold ETF me se kaun sa zyada surakshit hai?
Dono apne tareeke se surakshit hain. SGB sarkar ki taraf se jaari hota hai, isliye default ka jokhim bahut kam mana jaata hai. Gold ETF SEBI ke niyamon me chalta hai aur fund ke paas rakhe sone se juda hota hai. Dono me daam girne ka jokhim barabar hai — daam gira to dono ki keemat giregi.
2. Kya SGB me byaaj ke saath sone ka daam bhi milta hai?
Haan, dono hisse milte hain: 2.5% prati varsh byaaj, har chhah maheene me, aur maturity/redemption par us samay ke sone ke daam ke hisaab se paisa. Isliye SGB ko dohra fayda wala option kaha jaata hai — lekin byaaj taxable hai aur daam badhotri ki koi guarantee nahi, daam gir bhi sakta hai.
3. Gold ETF bechne par tax kitna lagega?
12 maheene ya usse kam rakhne par fayda slab rate se tax hota hai. 12 maheene se zyada rakhne par 12.5% LTCG lagta hai, bina indexation ke, aur Rs 1.25 lakh ki chhoot nahi milti. Bechne se pehle slab aur holding period ka hisab laga len.
4. Kya bina demat account ke SGB ya Gold ETF khareed sakte hain?
Gold ETF ke liye demat aur trading account zaroori hai. SGB me bank/post office se khareedne par demat zaroori nahi hota, holding certificate mil sakta hai — lekin exchange se SGB khareedne-bechne ke liye demat chahiye hota hai.
5. 2026 me naya SGB kab aayega?
2026 me SGB ke naye tranche ka koi naya calendar abhi ghoshit nahi hua hai, isliye pakki tithi batana sahi nahi hoga. Pehle jaari SGB exchange par mil sakte hain, lekin unke tax niyam alag hain. Naya issue chahiye to RBI ki ghoshna ka intezaar karen, aur tab tak Gold ETF par vichaar kar sakte hain — kisi khabar par bharosa karne se pehle RBI ki site se jaanch len.
Antim Faisla: Aapke Liye Kaun Sa Theek Hai
Aakhir me faisla ek seedhe usool par hona chahiye — paisa kitne samay tak rakh sakte hain. SGB vs Gold ETF me se chunne se pehle apna lakshya likh len: kitna paisa, kitne saal, kis kaam ke liye. Agar paisa 5 se 8 saal tak nahi chahiye aur byaaj ka extra fayda chahiye, to SGB mazboot daavedar hai — bas naya issue aur tax niyam samajh kar chalen.
Agar paisa kabhi bhi chahiye ho sakta hai, ya chhote hisson me nivesh karna hai, to Gold ETF zyada aazadi deta hai. Aur poora paisa sirf sone me mat lagayen — total nivesh ka ek hissa hi sone me rakhen, baaki FD, PPF ya apne lakshya ke hisaab se doosre vikalpon me.
Aakhri baat — sone ka daam roz badalta hai, isliye koi agle saal ke daam ki guarantee nahi de sakta. Jo andaza diya jaata hai, woh sirf andaza hai. Apni zaroorat ke hisaab se faisla len, aur zaroorat pade to kisi yogya salahkar se baat kar len.
Yeh sirf jaankari hai, financial advice nahi hai.