
Bonus haath me aaya hai, ya increment ke baad har mahine kuch paisa bach raha hai, aur dimaag me ek hi sawaal ghoom raha hai — loan jaldi khatam karein ya paisa invest karein? Home Loan Prepayment vs Investment ka yahi faisla aapke agle 10–15 saal ki arthik tasveer badal sakta hai, isliye ise jaldi me mat lijiye.
Kai log Home Loan Prepayment vs Investment me yahin phas jaate hain. Ek taraf loan ka bojh halka karne ki rahat hai, doosri taraf invest karke paisa badhane ki ummeed hai. Dono raaste apni jagah sahi lagte hain, aur dono ke apne fayde aur nuksaan hain. Is guide me hum seedhi bhasha me samjhenge ki kaunsa raasta kab behtar hai, taaki aap apni sthiti ke hisaab se faisla le sakein.
Yahan koi ek-size-fits-all jawab nahi milega, kyunki Home Loan Prepayment vs Investment har parivar ke liye alag hota hai. Aapki loan ki byaj dar, bachi hui avadhi, tax regime, emergency fund ki sthiti aur risk lene ki kshamata — ye sab milkar jawab tay karte hain. Isliye pehle apne aankde samajhiye, phir faisla kijiye.
Home Loan Prepayment vs Investment — Prepayment Kya Hai Aur Kaise Kaam Karta Hai
Prepayment ka matlab hai EMI ke alawa extra paisa loan me jama karna. Ye do tarah se hota hai. Pehla, part-prepayment: aap kabhi-kabhi ek-mushth rakam jama karte hain, jaise bonus ya maturity ka paisa. Doosra, full prepayment ya foreclosure: poora bacha hua loan ek saath chuka dena.
Part-prepayment ke baad bank aam taur par aapko do vikalp deta hai. Ek, EMI utni hi rakhen aur loan ki avadhi (tenure) ghata den. Doosra, avadhi utni hi rakhen aur EMI kam kar den. Ye farak bahut bada hai, isliye is par dhyaan dena zaroori hai.
Tenure ghataane se aapko sabse zyada byaj bachta hai, kyunki loan jaldi khatam hota hai. EMI ghataane se mahine ka bojh halka hota hai, lekin kul byaj utna nahi bachta. Agar aapki aay sthir hai aur mahine ka kharcha sambhal raha hai, to aksar tenure ghataana zyada faydemand rehta hai. EMI ghataana tab samajh aata hai jab mahine ka cash flow tight ho gaya ho.
Ek udaharan se samajhiye. Maan lijiye aapka bacha hua loan Rs 50 lakh hai, byaj dar 8.75% saalana maani gayi hai, aur 15 saal bache hain. Ye keval ek kalpanik udaharan hai, aapki asli dar aapke loan agreement me likhi hogi. Ab aap Rs 5 lakh ka part-prepayment karte hain aur tenure ghataate hain.
Is ek kadam se aapka bakaaya mool (principal) turant kam ho jaata hai, aur aage ke saalon me us kam rakam par hi byaj lagta hai. Kul byaj me laakhon ki bachat ho sakti hai, aur loan kai mahine ya saal pehle khatam ho sakta hai. Sahi aankda aapke bank ke statement aur bachi avadhi par nirbhar karega, isliye prepayment se pehle bank se naya amortisation schedule zaroor maangiye.
Floating-rate home loan wale vyaktigat borrowers ke liye ek badi rahat ye hai ki RBI ke nirdeshon ke tahat floating-rate loan par prepayment ya foreclosure charge nahi lagta hai. Iska matlab, aap bina jurmaane ke extra paisa jama kar sakte hain. Fixed-rate loan par niyam alag ho sakte hain, isliye apne loan ka type zaroor check karein.
RBI ne 7 October 2026 ko policy repo rate 25 basis points badha kar 5.50% kar diya tha. Iska seedha asar repo-linked floating-rate loans par agle reset par padta hai. Aapki home loan ki dar repo rate ke barabar nahi hoti, usme bank ka spread judta hai, lekin disha wahi rehti hai. Isliye loan ki maujooda dar ko samajhna faisle ka pehla kadam hai.
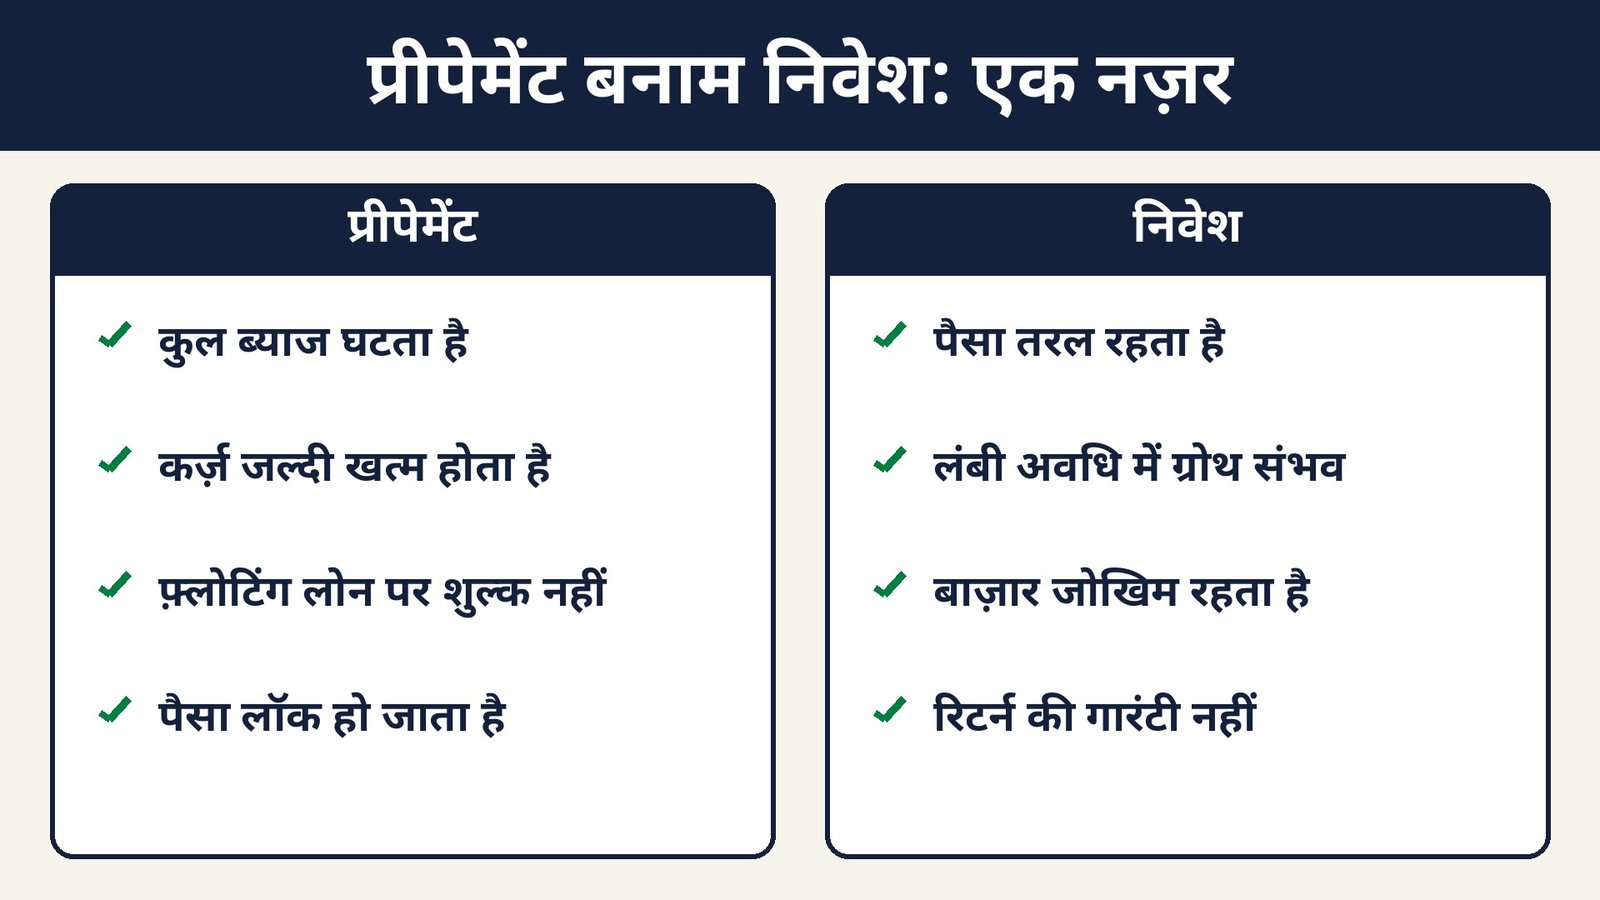
Prepayment ka sabse bada fayda ye hai ki bachat pakki hoti hai. Aap jo byaj bachate hain, wo guaranteed hai, usme market ka utaar-chadhaav nahi hai. Doosra fayda, karz-mukt hone ki mansik shaanti hai. Teesra, aage chal kar aapki EMI ki zimmedari khatam ho jaati hai, to retirement ya bachon ki padhai ke liye zyada paisa bachta hai.
Lekin iska ek bada nuksaan bhi hai: paisa loan me daalne ke baad wo turant wapas nahi milta. Agar achanak naukri chhoot jaaye ya medical emergency aa jaaye, to wo paisa kaam nahi aayega. Isliye prepayment se pehle emergency fund ka hona lazmi hai, is par aage detail me baat karenge.
Home loan prepayment karne ka sahi tareeka jaanne ke liye ye guide bhi padh sakte hain: Home Loan Prepayment Kaise Karein.
Home Loan Prepayment vs Investment — Investment Option Kya Hai
Investment option ka matlab hai extra paisa loan me daalne ke bajay SIP, mutual fund, PPF, FD ya kisi aur saadhan me lagana. Yahan ummeed ye hoti hai ki investment se milne wala return loan ki byaj dar se zyada hoga, to antar aapke haath me bachega.
Ye raasta tab aakarshak lagta hai jab loan ki byaj dar kam ho aur lambi avadhi ke liye invest karne ka samay ho. Jaise, agar aapka loan 8.50% par hai aur aap 10–15 saal ke liye nivesh kar sakte hain, to equity-based nivesh se usse zyada return ki ummeed ki jaati hai. Lekin ye sirf ummeed hai, guarantee nahi. Market kabhi bhi neeche ja sakta hai.
Ek kalpanik tulna dekhiye. Maan lijiye aap har saal Rs 1 lakh extra paisa milta hai. Ek raaste me aap use 8.75% wale loan me daalte hain, to aapko us par utna hi byaj bach jaata hai, pakka. Doosre raaste me aap use SIP me daalte hain aur maan lete hain ki average return 10% saalana milega — ye keval ek anumaan hai, asli return kam ya zyada ho sakta hai.
Pehle kuch saalon me antar chhota lagega. Lekin 10–15 saal me compounding ka asar bada ho jaata hai. Agar anumaanit return sach ho jaaye, to investment wala raasta aage nikal sakta hai. Agar market kharab raha aur return 7% bhi na mila, to prepayment wala raasta jeet jaayega. Yahi anishchitata is faisle ko mushkil banati hai.
Investment ka doosra fayda liquidity hai, matlab paisa zaroorat par nikaala ja sakta hai. SIP ya liquid fund me jama paisa emergency me kaam aa sakta hai, jabki loan me daala paisa nahi. Teesra fayda, alag-alag lakshyon ke liye alag fund banana hai — bachon ki padhai, retirement, ya ghar ki marammat ke liye.
Lekin investment me risk bhi hai. Equity me paisa lagane par capital ghata bhi ho sakta hai, khaas kar chhoti avadhi me. FD ya PPF jaise surakshit vikalp par return aksar loan ki byaj dar se kam hota hai, to wahan prepayment hi samajhdari rehti hai. Isliye “invest karein” ka matlab hamesha “equity me daalein” nahi hota.
Tax bhi isme ek pehlu hai. Investment se hone wale laabh par capital gains tax lag sakta hai, jabki prepayment se bacha byaj tax-free bachat jaisa hota hai. Isliye sirf headline return dekh kar faisla mat kijiye, tax ke baad ka return dekhiye. Tax ke niyam aapke regime aur nivesh ke type par nirbhar karte hain.
Side-by-Side Tulna: Dono Raaste Ek Nazar Me
Neeche di gayi table me dono vikalpon ki seedhi tulna hai.
| Pehlu | Prepayment | Investment |
|---|---|---|
| Return ki pakki | Haan, byaj dar ke barabar pakki bachat | Nahi, market par nirbhar, anumaanit hi |
| Risk | Bahut kam, karz kam hota hai | Equity me zyada, FD/PPF me kam |
| Paisa wapas milna | Mushkil, loan me phans jaata hai | SIP/liquid fund se aasaan, PPF me lock-in |
| Tax asar | Bacha byaj tax-free jaisa | Laabh par capital gains tax lag sakta hai |
| Mansik rahat | Karz jaldi khatam, bojh kam | Sampatti badhne ki ummeed, lekin chinta bhi |
| Kab behtar | Byaj dar zyada ho, ya risk nahi lena | Byaj dar kam ho, avadhi lambi ho, anushasan ho |
Home Loan Prepayment vs Investment ki is table se ek baat saaf hai: prepayment suraksha deta hai, investment sambhavna deta hai. Dono me se koi bura nahi hai, bas aapki sthiti tay karegi ki kaunsa aapke liye sahi hai.
Ek teesra raasta bhi hai, jise kai samajhdaar log apnaate hain: aadha-aadha. Jaise, extra paisa ka 50% prepayment me aur 50% SIP me. Isse aapko dono ka fayda milta hai — karz bhi kam hota hai aur sampatti bhi banti hai.
Kab Prepayment Behtar Hai, Kab Investment: Decision Framework
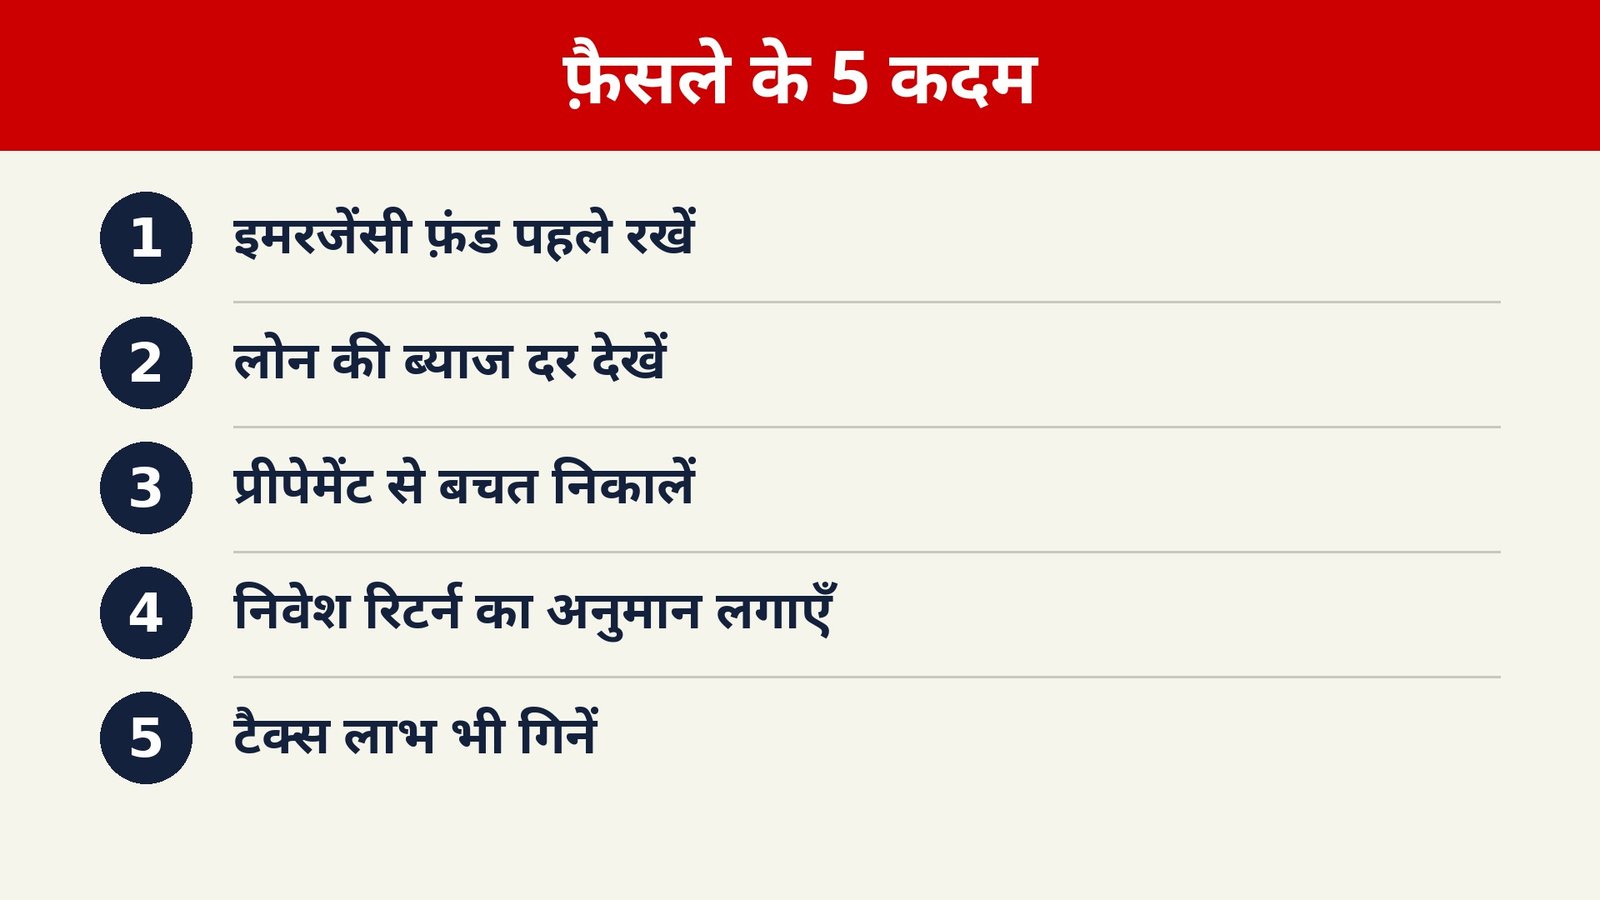
Sabse pehle emergency fund dekhiye. Agar aapke paas 6 mahine ke kharch ke barabar emergency fund nahi hai, to na prepayment kijiye, na lambi avadhi ka nivesh. Pehle emergency fund banaiye, wo bhi aise jagah jahan paisa turant mile, jaise savings account ya liquid fund. Ye kadam chhoda to aage koi bhi faisla kamzor pad jaayega.
Iske baad mehnga karz dekhiye. Agar aap par credit card ya personal loan jaise zyada byaj wale karz hain, to pehle unhe khatam kijiye. Home loan ki byaj dar unse aksar kam hoti hai, isliye pehle mehnga karz, phir home loan ka number aata hai.
Ab home loan ki dar dekhiye. Agar aapki dar 9% se zyada hai, to prepayment ka pakka fayda bada ho jaata hai. Investment ko use harane ke liye tax ke baad 9% se zyada return chahiye, jo aasaan nahi hai. Agar dar 8% se kam hai aur aapke paas 10 saal se zyada samay hai, to investment par vichaar banta hai.
Avadhi bhi matter karti hai. Loan ke aakhri 3–4 saal me prepayment ka fayda kam ho jaata hai, kyunki byaj ka hissa pehle hi kam ho chuka hota hai. Shuru ke saalon me prepayment ka asar sabse zyada hota hai, kyunki EMI ka bada hissa byaj me ja raha hota hai. Isliye jaldi faisla lena faydemand rehta hai.
Aapki umar aur aay ki sthirata bhi dekhiye. Retirement nazdeek hai to karz-mukt hona zyada zaroori hai, kyunki retirement ke baad EMI ka bojh bhaari padega. Umra kam hai, naukri sthir hai, aur risk sehne ki kshamata hai to lambi avadhi ka nivesh socha ja sakta hai.
Tax regime ko mat bhooliye. Old regime me home loan ke tax fayde prepayment ke hisaab ko badal dete hain, is par agle section me detail hai. New regime me ye fayde self-occupied ghar ke liye nahi milte, to prepayment ka pakka fayda aur bhi saaf dikhta hai. Apna regime jaane bina faisla adhura rahega.
Home Loan Prepayment vs Investment ke liye ek seedha checklist bana lijiye. Emergency fund poora hai? Mehnga karz khatam hai? Loan ki dar zyada hai? Risk sehne ki himmat kam hai? Inme se zyada jawab “haan” hain to prepayment ki taraf jhukiye. Ulta, dar kam hai, samay lamba hai, anushasan pakka hai to investment par vichaar kijiye. Dono taraf barabar lage to aadha-aadha raasta chuniye.
Home loan aur kiraye ke beech faisla lene wale readers ke liye ye tulna bhi kaam aayegi: Home Loan vs Rent 2026.
Tax Angle: Old Regime vs New Regime
Home loan par tax fayda do hisson me milta hai, lekin sirf old regime me. Principal ki wapsi par Section 80C ke tahat saalana Rs 1.5 lakh tak ki chhoot milti hai, jo PPF, EPF, ELSS jaise sabhi 80C items ke saath shared limit hai. Byaj par Section 24(b) ke tahat self-occupied ghar ke liye saalana Rs 2 lakh tak ki chhoot milti hai.
Iska matlab, old regime me agar aap poora fayda le rahe hain, to aapke loan ki asli lagat (effective cost) headline byaj dar se kam ho jaati hai. Jaise, 8.75% ki dar par bhi tax bachat ke baad asli bojh kam lagega. Isliye old regime wale logon ke liye prepayment ka pakka fayda thoda kam ho jaata hai, kyunki byaj kam hone se tax chhoot bhi kam ho jaati hai.
New regime me self-occupied ghar par ye dono chhoot nahi milti hain. Isliye new regime wale borrower ke liye prepayment se bacha har rupaya poora fayda hai, usme tax ka koi kaat nahi hai. Isliye regime ka farak Home Loan Prepayment vs Investment ke hisaab ko poori tarah badal sakta hai.
Ek aur baat dhyaan rakhiye. Agar aapka saalana byaj Rs 2 lakh ki limit se zyada hai, to shuru ke saalon me prepayment se tax chhoot par koi asar nahi padega, kyunki byaj limit se upar hi rahega. Jab byaj limit ke neeche aane lage, tab prepayment se chhoot kam hogi. Apne lender ka interest certificate dekh kar ye hisaab lagaiye.
Let-out ghar ke liye niyam alag hain, isliye un par apne CA se alag salah lein; ye guide self-occupied ghar par kendrit hai.
Tax ke niyam badalte rehte hain, isliye bada faisla lene se pehle incometax.gov.in ya apne CA se confirm zaroor karein.
Step-by-Step Process: Faisla Lene Se Lekar Amal Tak
Pehla kadam, Home Loan Prepayment vs Investment ke liye apne loan ka statement nikaaliye. Bakaaya principal, maujooda byaj dar, bachi avadhi, EMI ka byaj-principal break-up aur loan fixed hai ya floating — ye sab likh lijiye. Bina in aankdon ke koi bhi tulna andaze par hogi.
Doosra kadam, apna tax regime tay kijiye. Aap old regime me hain ya new regime me, aur aapko home loan par kitni chhoot mil rahi hai. Ye jaankari aapke salary slip ya pichhle return se mil jaayegi. Agar samajh na aaye to CA se poochhiye.
Teesra kadam, emergency fund check kijiye. Kam se kam 6 mahine ka kharcha alag rakha hai ya nahi. Nahi hai to pehle use poora kijiye, phir prepayment ya investment par aage badhiye. Ye kadam sabse pehle aata hai, baad me nahi.
Chautha kadam, dono raaston ka apne aankdon se hisaab lagaiye. Prepayment se kitna byaj bachega, ye bank se poochhiye. Investment ka anumaanit return alag-alag rate par dekhiye — 8%, 10% aur 12% par — taaki aapko range samajh aaye, sirf ek ummeed par bharosa na rahe.
Paanchva kadam, faisla likh kar lijiye. Kitna paisa kahan jaayega, kab jaayega, aur kis shart par badlega. Jaise, “har bonus ka 50% prepayment, 50% SIP” ya “jab tak dar 9% se upar hai, tab tak prepayment”. Likha hua faisla emotional faislon se bachata hai.
Chhatha kadam, amal kijiye aur record rakhiye. Prepayment karne par bank se naya schedule aur confirmation letter lijiye. SIP shuru karne par uska statement sambhaal kar rakhiye. Har saal ek baar apne faisle ki sameeksha kijiye, kyunki dar, aay aur regime badalte rehte hain.
Aam Galtiyan Jo Log Kar Jaate Hain
Pehli galti, Home Loan Prepayment vs Investment me emergency fund khaali karke prepayment kar dena. Loan to kam ho gaya, lekin agle mahine koi emergency aayi to phir mehnga personal loan lena pad jaata hai. Ye galti fayde ko nuksaan me badal deti hai.
Doosri galti, EMI ghataane aur tenure ghataane ka farak na samajhna. Bank aapko EMI ghataane ka vikalp dega, kyunki usse bank ko zyada byaj milta hai. Agar aapka uddeshya byaj bachana hai, to tenure ghataane ka vikalp chuniye, warna bachat aadhi reh jaayegi.
Teesri galti, sirf pichhle return dekh kar investment chun lena. Pichhle 3 saal me kisi fund ne 15% diya, to ye guarantee nahi hai ki agle 10 saal bhi wahi dega. Return hamesha anumaanit keh kar dekhiye, aur kharab saalon ke liye bhi taiyaar rahiye.
Chauthi galti, tax bachat ke liye galat product khareed lena. Koi policy ya fund sirf isliye mat lijiye ki us par chhoot milti hai. Pehle dekhein ki wo product aapki zaroorat ka hai ya nahi, phir tax ka fayda ginna chahiye.
Paanchvi galti, prepayment karke khush ho jaana aur investment poori tarah band kar dena. Retirement ke liye paisa bhi chahiye, sirf karz-mukt hona kaafi nahi hai. Isliye santulan banaye rakhna zaroori hai, chahe aap prepayment ko prathmikta dein.
Chhathi galti, chhoti-chhoti prepayment par bank ke niyam na padhna. Kuch lenders me minimum prepayment rakam ya saal me kitni baar prepayment kar sakte hain, is par shartein hoti hain. Pehle apne lender ki shartein padh lijiye, taaki baad me pareshani na ho.
Table Box: Poori Jaankari Ek Nazar Me
| Baat | Vivaran |
|---|---|
| Topic | Home Loan Prepayment vs Investment 2026 |
| Main rate / limit | Repo rate 5.50% (7 October 2026 se); home loan tax: 80C me principal Rs 1.5 lakh tak, 24(b) me byaj Rs 2 lakh tak, old regime me hi |
| Kiske liye hai | Home loan wale borrowers jinke paas extra paisa hai aur jo prepayment ya investment me se chunna chahte hain |
| Minimum / lock-in | Prepayment ki minimum rakam lender par nirbhar; investment me PPF jaise vikalpon me lock-in hota hai, SIP me nahi |
| Tax treatment | Old regime: 80C + 24(b) chhoot; new regime: self-occupied ghar par ye chhoot nahi; investment laabh par capital gains tax lag sakta hai |
| Official source | rbi.org.in, incometax.gov.in |
Official Links
- Reserve Bank of India — https://www.rbi.org.in/
- Income Tax Department — https://www.incometax.gov.in/
FAQ: Aksar Poochhe Jaane Wale Sawaal
1. Kya prepayment karne par koi charge lagta hai?
Floating-rate home loan par vyaktigat borrower se RBI ke nirdeshon ke tahat prepayment ya foreclosure charge nahi liya ja sakta hai. Fixed-rate loan par lender apne schedule ke hisaab se charge le sakta hai, isliye apne loan agreement me ye shart zaroor padh lijiye. Agar bank galat charge maange, to pehle bank ki grievance cell me shikayat kijiye.
2. EMI kam karwana behtar hai ya tenure ghataana?
Agar aapka maksad kul byaj bachana hai, to tenure ghataana behtar hai, kyunki loan jaldi khatam hota hai aur byaj kam lagta hai. EMI kam karwana tab sahi hai jab aapka mahine ka cash flow tight ho gaya ho aur turant rahat chahiye. Home Loan Prepayment vs Investment ke faisle me ye chunaav bhi utna hi zaroori hai jitna prepayment karna.
3. Kya SIP ka return hamesha loan ki byaj dar se zyada hoga?
Nahi, ye kabhi pakka nahi hota. SIP ka return market par nirbhar karta hai aur anumaanit hi hota hai. Lambi avadhi me equity se achhe return ki ummeed ki jaati hai, lekin kharab saalon me return loan ki dar se kam bhi ho sakta hai. Isliye SIP ko guarantee samajh kar faisla mat lijiye, hamesha risk ko bhi ginna chahiye.
4. New regime me home loan par tax fayda milta hai?
Self-occupied ghar ke liye new regime me Section 80C aur Section 24(b) ki chhoot nahi milti hai. Isliye new regime wale borrowers ke liye prepayment ka fayda seedha aur saaf hai. Old regime me ye chhoot milti hai, to wahan hisaab thoda alag hota hai. Apna regime confirm karke hi aakhri faisla lijiye.
5. Extra paisa aadha prepayment aur aadha investment me lagana sahi hai?
Haan, kai logon ke liye ye santulit raasta sabse achha hai. Isse karz bhi kam hota hai aur sampatti bhi banti hai, aur kisi ek raaste ke galat hone ka nuksaan bhi kam ho jaata hai. Home Loan Prepayment vs Investment ka jawab jab saaf na ho, to aadha-aadha raasta ek samajhdaar shuruaat ho sakta hai, baad me anupaat badla bhi ja sakta hai.
Antim Baat: Aapke Liye Sahi Faisla Kaunsa Hai
Ant me baat phir wahi aa jaati hai — aapki sthiti kya hai. Agar aapko raat ko chain ki neend karz-mukt hokar aati hai, to prepayment aapke liye sahi hai. Agar aap lambi avadhi tak anushasan se nivesh kar sakte hain aur market ke utaar-chadhaav se ghabraate nahi hain, to investment par vichaar kijiye.
Home Loan Prepayment vs Investment par sabse samajhdaar log ek baar me poora faisla nahi lete. Wo chhoti shuruaat karte hain, ek saal dekhte hain, phir anupaat badalte hain. Aap bhi pehle emergency fund poora kijiye, phir ek raasta chuniye, aur har saal uski sameeksha kijiye. Sahi faisla wo hai jo aap nibha sakein, sirf kagaz par achha lagne wala nahi.
Yeh sirf jaankari hai, financial advice nahi hai.