
Har saal February aate hi ek hi tension shuru hoti hai — salary slip me TDS kat raha hai, haath me paisa kam aa raha hai, aur March khatam hone se pehle kuch karna hai warna tax bharna padega. Agar aap bhi isi uljhan me hain, to samajh lijiye ki Tax Saving 80C aapke liye sabse pehla aur sabse bada hathiyar hai. Ye woh section hai jiske through aap har saal 1.5 lakh rupaye tak ki rakam apni taxable income se ghata sakte hain, bas shart ye hai ki paisa sahi jagah lagaya ho aur sahi regime chuna ho.
Is guide me hum poori list, limit, har option ka fayda-nuksaan aur March se pehle planning ka step-by-step tareeka samjhenge — bina kisi jhanjhat ke, seedhi bhasha me.
Tax Saving 80C Kya Hai Aur Iski Limit Kitni Hai?
Tax Saving 80C ka matlab simple hai: Income Tax Act ke Section 80C ke tehat kuch khaas investments aur kharchon par aapko deduction milta hai. Deduction ka matlab ye nahi ki tax seedha kam ho gaya — matlab ye hai ki aapki taxable income utni kam ho jaati hai.
Ek example se samajhiye. Maan lijiye aapki taxable income 12 lakh rupaye hai aur aapne poore 1.5 lakh rupaye 80C options me lagaye. To aapki taxable income 12 lakh se ghatkar 10.5 lakh ho jaayegi. Ab tax us 10.5 lakh par lagega, 12 lakh par nahi. Yahi bachat hai.
Limit ko lekar sabse badi galti yahi hoti hai: log samajhte hain ki har option par alag-alag 1.5 lakh milega. Aisa nahi hai. Section 80C, 80CCC aur 80CCD(1) — teeno milakar ek hi chhat ke neeche aate hain, aur woh chhat hai 1.5 lakh rupaye saalana. Chahe aap PPF me 1 lakh lagayein aur ELSS me 50,000, ya LIC premium me poore 1.5 lakh — total deduction 1.5 lakh se zyada nahi milega. PPF, ELSS, EPF, LIC premium, sab isi ek limit ke andar gine jaate hain.
Ek aur zaroori baat: Tax Saving 80C sirf old regime me milta hai. New regime, jo FY 2023-24 se default regime hai, usme 80C ki deduction nahi milti. Isliye sabse pehla faisla ye hai ki aap kaun sa regime chunenge — is par aage detail me baat karenge.
Tax Saving 80C Ki Poori List: Har Option Samajhiye
Neeche har eligible option ka chhota sa introduction hai. Koi bhi option chunne se pehle ye samajhna zaroori hai ki paisa kitne saal band rahega aur return kaisa milega.
PPF (Public Provident Fund)
PPF sarkar ki sabse bharosemand long-term saving scheme hai. Is par October–December 2026 quarter ke liye 7.1% saalana byaaj mil raha hai, jo har quarter review hota hai.
PPF ki khaas baat ye hai ki is par EEE tax treatment hai — matlab jama karne par deduction, byaaj par koi tax nahi, aur maturity par bhi koi tax nahi. Lock-in 15 saal ka hai, lekin 7 saal baad partial withdrawal aur loan ki suvidha bhi milti hai. Saal me kam se kam 500 rupaye aur zyada se zyada 1.5 lakh rupaye jama kar sakte hain. Jo log bilkul risk nahi lena chahte, unke liye PPF aksar pehli pasand hota hai. PPF ke baare me poori jaankari ke liye padhiye: PPF Kya Hai — Poori Jaankari.
ELSS (Equity Linked Saving Scheme)
ELSS ek tarah ka mutual fund hai jo equity market me invest karta hai aur 80C me deduction deta hai. Iski sabse badi khaasiyat iska lock-in hai — sirf 3 saal, jo 80C ke sabhi options me sabse chhota hai. Return market se juda hota hai, isliye fixed nahi hai; lambe samay me aksar achha return mila hai, lekin guarantee kabhi nahi hoti. ELSS me SIP ke through har mahine thoda-thoda invest kar sakte hain, jo salary walon ke liye bada aasan tareeka hai. ELSS ke baare me detail me yahan padhiye: ELSS Kya Hai — Poori Jaankari.
EPF (Employee Provident Fund)
Agar aap salaried hain aur aapki company me EPF kat-ta hai, to aapka apna contribution bhi 80C me gina jaata hai. Ye paisa aapki salary se khud kat jaata hai, isliye iske liye alag se kuch karna nahi padta. FY 2025-26 ke liye EPF par 8.25% saalana byaaj ghoshit hua hai. Kai log ye bhool jaate hain ki unka EPF contribution pehle se hi 80C limit ka ek bada hissa kha raha hai, aur phir saal ke aakhir me doosre options me bhi poora paisa laga dete hain — jo limit se zyada hone par bekaar jaata hai.
Life insurance policy ka premium bhi 80C me aata hai — chahe woh LIC ho ya kisi private company ki policy. Lekin yahan ek zaroori shart hai: policy ka sum assured, saalana premium ke kam se kam 10 guna hona chahiye tabhi poora premium deduction ke laayak hota hai. Sirf tax bachane ke liye insurance lena samajhdari nahi hai; pehle ye dekhiye ki aapke parivaar ko protection ki zaroorat hai ya nahi.
Sukanya Samriddhi Yojana (SSY)
Jinki beti hai, unke liye SSY ek behtareen option hai. October–December 2026 quarter ke liye is par 8.2% saalana byaaj mil raha hai, jo small savings schemes me sabse zyada hai. Beti ke naam par khata khulta hai, saal me 250 rupaye se 1.5 lakh rupaye tak jama kar sakte hain. Maturity beti ke 21 saal ki hone par ya 18 saal ke baad shaadi ke samay hoti hai. PPF ki tarah hi is par bhi EEE tax treatment hai.
NSC (National Savings Certificate)
NSC post office ki 5 saal ki scheme hai. October–December 2026 quarter ke liye is par 7.7% saalana byaaj milta hai. Isme jama ki gayi rakam par 80C deduction milta hai, aur har saal milne wala byaaj dobara invest mana jaata hai, isliye pehle 4 saal ka byaaj bhi 80C me gina jaata hai. Aakhri saal ka byaaj taxable hota hai. Jo log post office ke bharose ko pasand karte hain, unke liye NSC ek seedha-saadha option hai.
5 Saal Ki Tax Saving FD
Bank ya post office ki 5 saal ki tax saving fixed deposit bhi 80C me aati hai. Post office ke 5 saal ke time deposit par October–December 2026 quarter me 7.5% byaaj hai; bankon ke rates alag-alag hote hain. Dhyaan rakhiye ki is FD ka byaaj poori tarah taxable hota hai, isliye haath me aane wala return dikhne wale rate se kam hota hai. Lock-in poore 5 saal ka hai — beech me paisa nahi nikaal sakte, loan bhi nahi le sakte.
Home Loan Ka Principal Repayment
Agar aapne ghar kharida hai aur home loan ki EMI de rahe hain, to EMI ka principal wala hissa bhi 80C me gina jaata hai. Ye woh hissa hai jo aksar log bhool jaate hain, jabki ye akele hi 80C limit ka bada hissa bhar sakta hai. Note kijiye ki home loan ka interest alag section (Section 24) me aata hai, woh 80C ka hissa nahi hai. Stamp duty aur registration charges bhi usi saal 80C me claim kiye ja sakte hain jis saal ghar kharida ho.
Bachchon Ki Tuition Fees
Bachchon ki school ya college ki tuition fees bhi 80C me claim ho sakti hai — zyada se zyada 2 bachchon ke liye. Isme sirf tuition fees gini jaati hai; hostel fees, transport fees, development fees ya donation nahi. Ye un parivaaron ke liye bada faydemand hai jo waise bhi har saal fees bhar rahe hain, kyunki isme koi extra paisa lagana nahi padta.
NPS, ULIP Aur Doosre Options
NPS me aapka apna contribution Section 80CCD(1) ke tehat 80C ki 1.5 lakh wali limit ke andar hi aata hai — ye alag limit nahi hai. ULIP ka premium bhi 80C me aata hai, lekin ULIP me insurance aur investment dono mile hote hain, isliye charges ko samajhna zaroori hai. Senior citizens ke liye SCSS jaise options bhi hain, lekin woh 80C me nahi, alag niyamon me aate hain.
Tax Saving 80C Options Ki Comparison Table
Ek nazar me sab kuch dekhna ho to ye table kaam aayega:
| Option | Lock-in | Return Ka Type | Risk | Tax Treatment |
|---|---|---|---|---|
| PPF | 15 saal | Fixed, 7.1% (Oct–Dec 2026) | Bahut kam | EEE — poori tarah tax-free |
| ELSS | 3 saal | Market-linked, fixed nahi | Zyada | LTCG par tax niyamon ke mutabiq |
| EPF | Retirement tak | Fixed, 8.25% (FY 2025-26) | Bahut kam | Sharton ke saath tax-free |
| LIC premium | Policy term tak | Fixed/bonus par nirbhar | Kam | Maturity sharton ke saath tax-free |
| SSY | Beti ke 21 saal tak | Fixed, 8.2% (Oct–Dec 2026) | Bahut kam | EEE — poori tarah tax-free |
| NSC | 5 saal | Fixed, 7.7% (Oct–Dec 2026) | Bahut kam | Byaaj taxable (dobara invest mana jaata hai) |
| 5 saal ki FD | 5 saal | Fixed, bank par nirbhar | Kam | Byaaj poori tarah taxable |
| Home loan principal | Loan term tak | EMI ka hissa | Kam | Deduction ke roop me |
| Tuition fees | — | Kharcha, return nahi | — | Deduction ke roop me |
Kaun Sa Option Kiske Liye Sahi Hai?
Har aadmi ki zaroorat alag hai, isliye ek hi option sabke liye best nahi ho sakta. Jo log bilkul risk nahi le sakte aur lambe samay ke liye paisa rakh sakte hain, unke liye PPF aur SSY (beti ho to) seedhe options hain. Jo log thoda risk lekar zyada return ki ummeed rakhte hain aur sirf 3 saal ke lock-in se khush hain, unke liye ELSS theek baithta hai.
Agar aap salaried hain aur EPF pehle se kat raha hai, to pehle ye hisaab lagayein ki EPF se kitni limit bhar gayi, phir baaki limit ke hisaab se doosra option chunein. Ghar kharidne walon ka principal repayment aksar limit ka bada hissa bhar deta hai — aise me alag se zyada invest karne ki zaroorat nahi padti. Aur jo parivaar bachchon ki fees bhar rahe hain, unhe woh rakam bhi ginti me shaamil karni chahiye, warna limit ka galat andaza lag jaata hai.
Ek aam aur kaam ki baat: Tax Saving 80C ki planning saal ke aakhir me nahi, saal ki shuruaat me karni chahiye. SIP ya monthly PPF deposit jaise tareeke isliye behtar hain, kyunki March me ek saath bada paisa nikaalna har kisi ke bas ka nahi hota.
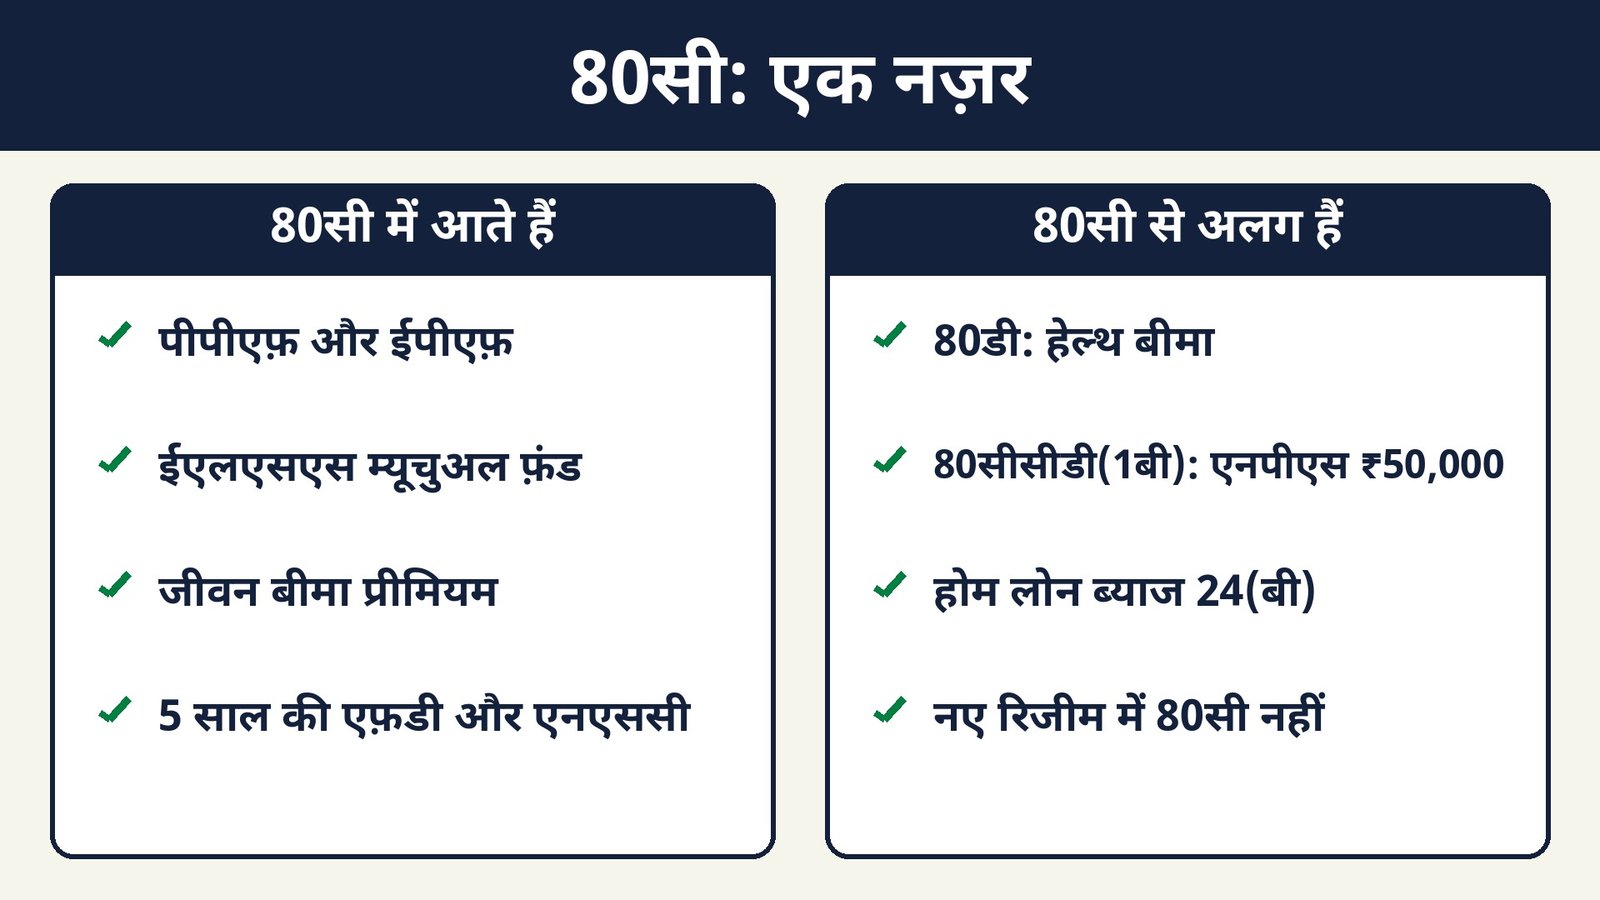
80C Ke Alaawa: 80D Aur 80CCD(1B) — Ye Alag Hain
Yahan sabse zyada confusion hota hai, isliye isse alag se samajhna zaroori hai. Ye dono sections 80C ki 1.5 lakh wali limit ke andar NAHI aate — ye usse bilkul alag hain.
Section 80D health insurance premium par deduction deta hai. Apne liye, parivaar ke liye aur maa-baap ke liye liye gaye mediclaim premium par alag-alag limit me deduction milta hai. Ye limit 80C se upar hai, isliye health insurance ka premium 80C ki limit ko nahi khaata.
Section 80CCD(1B) NPS me apne contribution par 50,000 rupaye tak ki extra deduction deta hai — ye bhi 80C ki limit se upar hai. Matlab old regime me apne contribution par kul 2 lakh tak ki deduction ho sakti hai: 1.5 lakh (80C ke andar) plus 50,000 (80CCD(1B) ke tehat). Lekin dhyaan rahe, ye dono bhi sirf old regime me milte hain, new regime me nahi.
Old Regime Vs New Regime: Pehle Ye Faisla Kijiye
New regime FY 2023-24 se default hai. Isme slab rates kam hain, lekin 80C, 80D aur HRA jaisi zyada-tar deductions nahi milti. FY 2026-27 ke liye new regime ke slabs ye hain: 4 lakh tak nil, 4–8 lakh par 5%, 8–12 lakh par 10%, 12–16 lakh par 15%, 16–20 lakh par 20%, 20–24 lakh par 25%, aur 24 lakh se upar 30%.
Iske saath hi new regime me 12 lakh tak ki taxable income par 60,000 rupaye tak ka rebate milta hai, aur salaried logon ko 75,000 rupaye ka standard deduction milta hai — jiske chalte 12.75 lakh tak ki salary par koi tax nahi banta. Isliye agar aapki deductions kam hain, to new regime aksar behtar hota hai. Lekin agar aap PPF, ELSS, home loan aur health insurance milakar badi deductions le rahe hain, to old regime jeet sakta hai. Dono ka hisaab lagakar hi faisla kijiye, andaze par nahi.
Ek Example: 12 Lakh Salary Par Tax Saving 80C Ka Asar
Ab ek khud calculate kiya hua example dekhte hain — ye sirf samajhne ke liye hai, aapka asli tax aapki poori income aur sabhi deductions par nirbhar karega. Maan lijiye kisi salaried vyakti ki gross salary 12 lakh rupaye saalana hai. Old regime me standard deduction 50,000 rupaye ghataane ke baad taxable income 11.5 lakh banti hai.
Agar woh vyakti Tax Saving 80C ka poora 1.5 lakh istemaal karta hai — maan lijiye 60,000 EPF se, 60,000 PPF me aur 30,000 ELSS SIP se — to taxable income 11.5 lakh se ghatkar 10 lakh ho jaayegi. Old regime ke slabs ke hisaab se is par tax lagbhag 1,12,500 rupaye banta hai, plus 4% cess milakar lagbhag 1,17,000 rupaye. Bina 80C ke, 11.5 lakh par tax lagbhag 1,57,500 rupaye plus cess, yani lagbhag 1,63,800 rupaye banta. Matlab sirf 80C ka poora istemaal karne se is example me lagbhag 46,800 rupaye ki bachat hoti hai.
Ye figures estimate hain aur slab calculation ko saral karke dikhaya gaya hai — asli hisaab me rebate, surcharge aur aapki doosri deductions bhi asar daalengi. Lekin baat saaf hai: jo 80C ko poora istemaal nahi karta, woh har saal hazaaron rupaye zyada tax de deta hai.
March Se Pehle Planning: Step-By-Step Tareeka
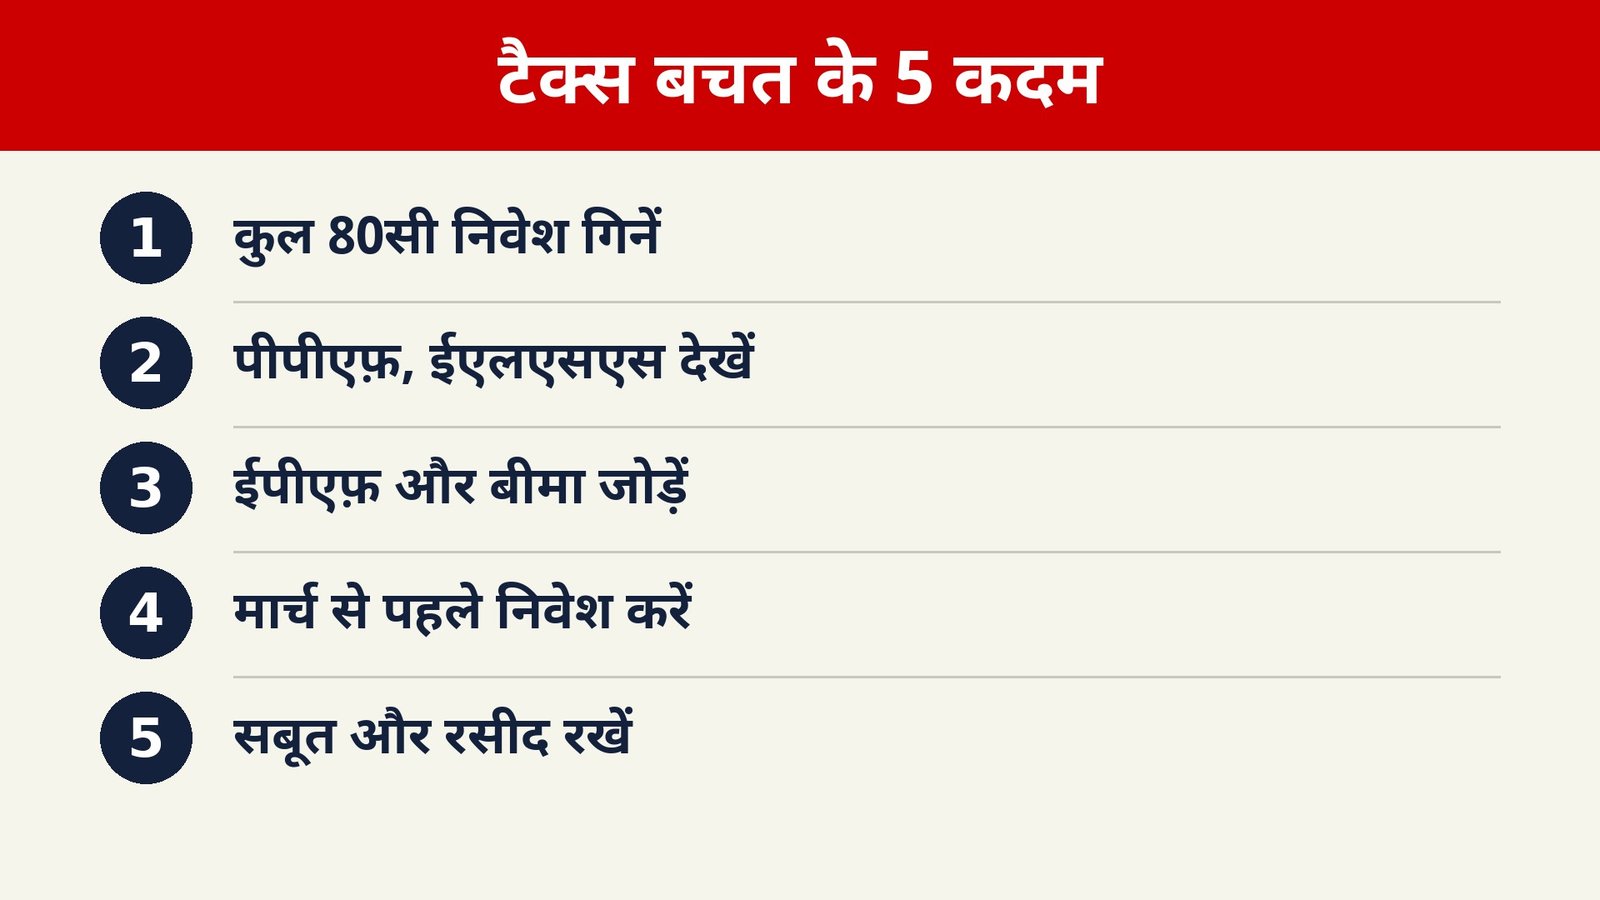
Pehla kadam: apna regime tay kijiye. Apne employer ko regime ki jaankari samay par dijiye, kyunki TDS usi hisaab se kat-ta hai.
Doosra kadam: pehle se hone wali deductions jodiye — EPF contribution, home loan principal, bachchon ki tuition fees. Ye teeno aksar bina extra mehnat ke limit ka bada hissa bhar dete hain.
Teesra kadam: baaki bachi limit ka hisaab lagayein. Agar limit me 60,000 ki jagah bachi hai, to utna hi invest kijiye — zyada paisa lagane se extra deduction nahi milegi.
Chautha kadam: option apne goal se chunein, sirf tax dekhkar nahi. Retirement ke liye PPF, beti ke liye SSY, aur 3 saal ke horizon ke liye ELSS — har option ka apna kaam hai.
Paanchwa kadam: saare proofs sambhalkar rakhiye — premium receipts, deposit receipts, fee receipts aur ELSS statement. Return file karte samay ya employer ko proof dete samay yehi kaam aayenge.
Chhatha kadam: March ke aakhri hafte ka intezaar mat kijiye. Bank aur post office me saal ke aakhir me bheed hoti hai, aur online payment me bhi kabhi-kabhi dikkat aa jaati hai. February ke andar kaam poora kar lena sabse surakshit hai.
Tax Saving 80C Me Aam Galtiyan
Sabse pehli galti: sirf tax bachane ke liye koi policy ya scheme le lena, bina ye dekhe ki woh aapke kaam ki hai ya nahi. Kai log ULIP ya endowment policy sirf isliye le lete hain kyunki agent ne tax saving batayi thi, jabki unhe shayad sirf term insurance aur PPF chahiye tha.
Doosri galti: limit se zyada invest kar dena. 1.5 lakh se upar ka paisa deduction nahi deta, lekin lock-in me zaroor phas jaata hai. PPF me 1.5 lakh se zyada jama karne par extra rakam par byaaj bhi nahi milta.
Teesri galti: new regime me rehkar 80C options me paisa lagana aur deduction ki ummeed rakhna. New regime me ye deduction milti hi nahi, isliye pehle regime pakka kijiye.
Chauthi galti: March me jaldbazi me galat option chunna. ELSS ka 3 saal ka lock-in aur market risk samjhe bina paisa lagana, ya 15 saal ke PPF me paisa daalkar 2 saal baad nikaalne ki sochna — dono hi pareshani dete hain.
Paanchvi galti: proofs na sambhalna. Deduction claim karne par bhi agar proof nahi hai to employer TDS kaat lega, aur return me claim karne par bhi notice ka jhanjhat ho sakta hai.
Table Box: Tax Saving 80C Ka Quick Summary
| Baat | Detail |
|---|---|
| Topic | Tax Saving 80C — deduction wale investments aur kharch |
| Main limit | 1.5 lakh rupaye saalana (80C + 80CCC + 80CCD(1) milakar) |
| Kiske liye hai | Old regime chunne wale individual taxpayers |
| Minimum / lock-in | Option par nirbhar — ELSS 3 saal, PPF 15 saal, NSC/FD 5 saal |
| Tax treatment | Option par nirbhar — PPF/SSY EEE, FD/NSC byaaj taxable |
| Alag limits (80C se bahar) | 80D health insurance, 80CCD(1B) NPS par extra 50,000 |
| Official source | incometax.gov.in |
Official Links
- Income Tax Department, India — incometax.gov.in
- Department of Economic Affairs, Small Savings Schemes — dea.gov.in
FAQ: Tax Saving 80C Se Jude Asli Sawaal
Tax Saving 80C ki limit kitni hai?
Tax Saving 80C ki limit 1.5 lakh rupaye saalana hai, aur ye limit 80C, 80CCC aur 80CCD(1) — teeno ko milakar hai. Iska matlab ye nahi ki har option par alag 1.5 lakh milega. PPF, ELSS, EPF, LIC premium aur home loan principal sab isi ek limit ke andar gine jaate hain, isliye total 1.5 lakh se zyada ka deduction nahi milega.
Kya Tax Saving 80C new regime me bhi milta hai?
Nahi, Tax Saving 80C sirf old regime me milta hai. New regime, jo FY 2023-24 se default hai, usme 80C ki deduction nahi di jaati. Agar aap new regime me hain to 80C options me invest karne par bhi deduction nahi milegi, isliye regime chunne se pehle dono ka hisaab zaroor lagayein.
80C me sabse chhota lock-in kis option ka hai?
80C ke options me sabse chhota lock-in ELSS ka hai — sirf 3 saal. Baaki options me lock-in zyada hai: PPF 15 saal, NSC aur tax saving FD 5 saal, aur home loan principal loan ki poori avadhi tak. Isliye jin logon ko paisa jaldi chahiye ho sakta hai, unke liye ELSS aksar pehli pasand hoti hai, lekin market risk ko samajhna bhi utna hi zaroori hai.
Kya PPF aur SSY par milne wala byaaj tax-free hai?
Haan, PPF aur SSY dono par EEE tax treatment hai — jama par deduction, byaaj par koi tax nahi, aur maturity par bhi koi tax nahi. October–December 2026 quarter ke liye PPF par 7.1% aur SSY par 8.2% saalana byaaj hai. Lekin ye rates har quarter review hote hain, isliye aage badal sakte hain.
Kya 80C ke alawa bhi koi extra tax saving hai?
Haan, 80C ke alawa do bade alag sections hain — 80D health insurance premium par aur 80CCD(1B) NPS par extra 50,000 rupaye tak. Ye dono 80C ki 1.5 lakh wali limit se bahar hain, isliye old regime me kul deduction 1.5 lakh se zyada ho sakti hai. Lekin ye bhi sirf old regime me milte hain, new regime me nahi.
Conclusion
Tax Saving 80C koi jaadu ki chhadi nahi hai, lekin sahi tareeke se istemaal kiya jaaye to har saal hazaaron rupaye bacha sakta hai. Sabse zaroori baat ye hai ki pehle regime tay kijiye, phir pehle se hone wali deductions jodiye, aur sirf utna hi invest kijiye jitni limit bachi hai. Option apne goal aur risk ke hisaab se chunein — PPF lambi avadhi ki suraksha ke liye, ELSS chhote lock-in aur market return ke liye, aur SSY beti ke bhavishya ke liye.
March ka intezaar mat kijiye. Aaj hi apni EPF slip, home loan statement aur fees receipts nikaal kar hisaab lagayein, aur bachi hui limit ko February ke andar poora kar lein. Tax planning ka asli fayda jaldbazi me nahi, samajhdari aur samay par liye gaye faislon me hai.
Yeh sirf jaankari hai, financial advice nahi hai.