
Beti abhi chhoti hai, lekin uski padhai aur shaadi ka kharcha aage jaakar lakhon me hoga — ye baat har maa-baap ke mann me kabhi na kabhi aati hai. Har mahine thoda-thoda jodna hai, lekin sawaal ye hai ki paisa kahan rakhein jahan wo surakshit bhi rahe aur achha badhe bhi. Isi uljhan me aksar do sarkari yojanaon ke naam saamne aate hain, aur tabhi SSY vs PPF ki tulna zaroori ho jaati hai.
Ek taraf Sukanya Samriddhi Yojana hai, jo sirf beti ke liye bani hai aur is waqt sabse zyada byaaj deti hai. Doosri taraf Public Provident Fund hai, jo dashkon se bharose ka naam hai aur har kisi ke liye khula hai. Dono sarkari hain, dono me tax chhoot milti hai, aur dono lambi avadhi ke liye hain — phir bhi dono ke niyam, byaaj aur istemal bilkul alag hain.
Is guide me hum SSY vs PPF ko aamne-saamne rakh kar samjhenge — byaaj dar, jama ki seema, tax, nikaasi ke niyam aur kaun si yojana kis parivaar ke liye sahi hai. Aakhri me aap khud faisla kar sakenge ki aapki beti ke liye kaun sa rasta behtar hai, ya dono ko saath me chalana samajhdari hai.
SSY Kya Hai?
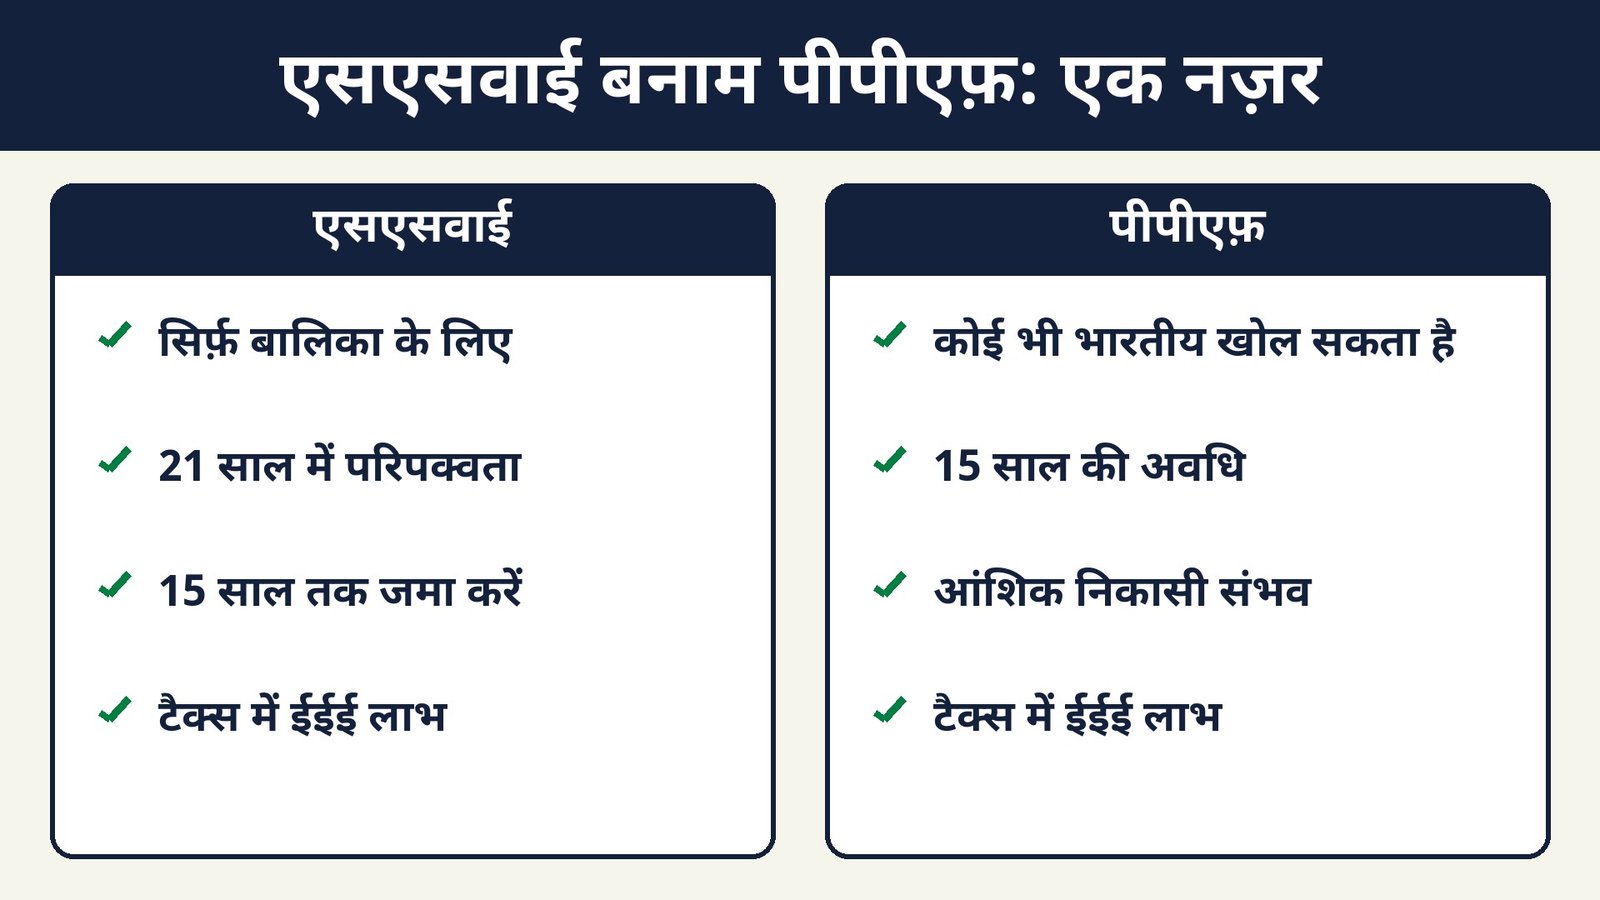
Sukanya Samriddhi Yojana, yaani SSY, ek sarkari chhoti bachat yojana hai jo 22 January 2015 ko Beti Bachao Beti Padhao abhiyaan ke tahat shuru hui thi. Iska maksad seedha hai — maa-baap apni beti ki uchch shiksha aur shaadi ke liye lambi avadhi me paisa jod saken.
SSY khaata sirf beti ke naam par khulta hai, aur usse maa-baap ya kanooni abhibhaavak chalate hain. Beti ki umar khaata kholte waqt 10 saal se kam honi chahiye. Ek parivaar me zyadatar do betiyon tak ke liye khaate khole ja sakte hain — matlab adhiktam do SSY khaate. Judwa ya teen betiyon ke janm jaise khaas mamalon me isse zyada ki chhoot bhi hai, lekin aam parivaar ke liye do ka niyam hi lagu hota hai.
Is yojana ki sabse badi khaasiyat iska byaaj hai. October se December 2026 ki timaahi ke liye SSY par 8.2% saalana byaaj tay hai. Ye dar har timaahi sarkar ki taraf se ghoshit hota hai, isliye aage jaakar ye badal bhi sakta hai.
SSY me kam se kam 250 rupaye saalana jama karne hote hain aur zyada se zyada 1.5 lakh rupaye saalana. Jama karne ki avadhi 15 saal hai — iske baad aapko aur paisa daalna nahi padta, lekin khaata 21 saal poore hone tak byaaj kamata rehta hai. Maturity par poori rakam beti ko milti hai, poori tarah tax-free.
PPF Kya Hai?
Public Provident Fund, yaani PPF, Bharat ki sabse purani aur sabse bharosemand lambi bachat yojanaon me se ek hai. Ye kisi bhi Bharatiya nagrik ke liye khula hai — chahe wo naukri karta ho, vyapaar karta ho, ya grihini ho. Isme beti, beta ya khud ke liye, kisi ke naam par bhi khaata khola ja sakta hai.
PPF ki avadhi 15 saal hai, aur iske baad ise 5-5 saal ke block me aage badhaya ja sakta hai — jitni baar chaahein. Matlab ye ek aisi yojana hai jo retirement tak bhi saath chal sakti hai. Isme kam se kam 500 rupaye saalana aur zyada se zyada 1.5 lakh rupaye saalana jama kiye ja sakte hain.
October se December 2026 ki timaahi ke liye PPF par 7.1% saalana byaaj tay hai. Ye dar bhi har timaahi sarkar ghoshit karti hai, aur April 2020 se ye 7.1% par hi bana hua hai. PPF ki sabse badi taakat uski lachilta hai — ise koi bhi khol sakta hai, aur zaroorat padne par beech me aanshik nikaasi aur loan ki suvidha bhi hai.
PPF ke baare me vistaar se samajhne ke liye ye guide bhi padh sakte hain: PPF Kya Hai? Poori Jaankari. Isse aapko PPF ke niyam aur fayde aur saaf ho jayenge.
SSY vs PPF: Side-by-Side Tulna
Ab dono yojanaon ko ek hi table me rakh kar dekhte hain, taaki farq ek nazar me samajh aa jaye. SSY vs PPF ki asli tasveer inhi aath-das binduon se banti hai.
| Baat | SSY (Sukanya Samriddhi Yojana) | PPF (Public Provident Fund) |
|---|---|---|
| Kiske liye | Sirf beti (10 saal se kam umar) | Koi bhi Bharatiya nagrik |
| Byaaj dar (Oct-Dec 2026 timaahi) | 8.2% saalana | 7.1% saalana |
| Kam se kam jama | 250 rupaye saalana | 500 rupaye saalana |
| Zyada se zyada jama | 1.5 lakh rupaye saalana | 1.5 lakh rupaye saalana |
| Jama karne ki avadhi | 15 saal | 15 saal (poori avadhi) |
| Maturity | Khaata kholne se 21 saal baad, ya beti ki shaadi (18 saal ke baad) par | 15 saal baad, 5-5 saal ke block me badhaya ja sakta hai |
| Aanshik nikaasi | Beti ke 18 saal ki hone par, pichhle vitt varsh ke balance ka 50% tak, padhai ke liye | 7vein saal se, niyamon ke mutaabiq 50% tak |
| Loan suvidha | Nahi | Teesre se chhathe saal ke beech |
| Tax status | EEE (jama, byaaj, maturity — teeno tax-free) | EEE (jama, byaaj, maturity — teeno tax-free) |
| 80C chhoot | Haan, 1.5 lakh ki seema ke andar (purani tax vyavastha me) | Haan, 1.5 lakh ki seema ke andar (purani tax vyavastha me) |
| Khaata kahan khulega | Post office ya adhikrit bank | Post office ya adhikrit bank |
| Khaaton ki sankhya | Ek parivaar me adhiktam 2 betiyon ke liye | Ek vyakti ka sirf ek khaata |
Table se ek baat turant saaf hoti hai — byaaj ke mamle me SSY aage hai, 8.2% banam 7.1%. Lekin PPF har kisi ke liye khula hai aur uski avadhi badhaane ki aazaadi SSY me nahi milti.
SSY vs PPF Kaun Kiske Liye Behtar Hai?
Ye sawaal har parivaar ke liye alag jawab rakhta hai, kyunki har parivaar ki sthiti alag hai. Isliye yahan seedha jawab dene ki bajay sthiti ke hisaab se samajhte hain.
Agar aapki beti 10 saal se chhoti hai aur aapka maksad sirf uski padhai ya shaadi ke liye paisa jodna hai, to SSY pehli pasand banti hai. Wajah seedhi hai — zyada byaaj, poori tarah tax-free maturity, aur ek nishchit lakshya. Beti ke naam par khaata hone se wo paisa usi ke kaam aata hai, aur beech me haath daalne ka lalach bhi kam hota hai.
Agar aapko ek aisi yojana chahiye jo poore parivaar ke kaam aaye — khud ki retirement, beta ki padhai, ya aam bachat — to PPF behtar hai. PPF me aap apne naam par khaata khol sakte hain, aur zaroorat padne par 7vein saal se paisa nikaal bhi sakte hain, jo SSY me sambhav nahi hai.
Jin parivaaron me dono sambhav hain, wahan kai log dono ka combination apnate hain. Misaal ke taur par, beti ke liye SSY me har saal kuch rakam aur apne naam par PPF me kuch rakam. Isse beti ka lakshya bhi poora hota hai aur parivaar ke paas ek lachili bachat bhi rehti hai. Aur agar har mahine thodi-thodi rakam nivesh karne ki aadat banani hai, to SIP Kya Hai? Poori Jaankari guide me uska tareeka bhi samajh sakte hain.
Ek zaroori baat: dono me milakar 80C ki chhoot ki seema badalti nahi — purani vyavastha me kul chhoot 1.5 lakh rupaye saalana hi milegi, chahe paisa dono me baant dein.
Ek Udaaharan Se Samajhiye — Kitna Paisa Ban Sakta Hai?
Ab zara khud hisaab laga kar dekhte hain. SSY vs PPF ke farq ko samajhne ka sabse achha tareeka ek hi rakam dono me daal kar dekhna hai. Maan lijiye aap har saal 1.5 lakh rupaye jama karte hain. Ye udaaharan sirf samajhne ke liye hai — asli rakam byaaj dar badalne par alag ho sakti hai, isliye ise guarantee mat samajhiye.
SSY me 15 saal tak 1.5 lakh saalana jama karne par kul jama rakam 22.5 lakh rupaye hoti hai. Agar poori avadhi me byaaj dar 8.2% hi bana rahe (jo ki pakka nahi hai, dar har timaahi badal sakta hai), to 21 saal par maturity rakam takriban 65 lakh rupaye ke aas-paas ban sakti hai. Ye sirf ek anumaanit udaaharan hai.
PPF me wahi 1.5 lakh saalana, 15 saal tak jama karne par kul jama phir 22.5 lakh rupaye hi hogi. Lekin 7.1% byaaj par 15 saal baad maturity rakam takriban 37 lakh rupaye ke aas-paas banegi. Farq saaf hai — SSY me zyada byaaj aur 6 saal zyada byaaj kamane ki avadhi, dono milkar maturity ko kaafi bada bana dete hain.
Lekin is udaaharan se ye nateeja mat nikaaliye ki PPF bekaar hai. PPF ka paisa aap 15 saal baad nikaal kar kisi aur kaam me laga sakte hain, ya use aage badha sakte hain. SSY ka paisa 21 saal tak bandha rehta hai.
Aur haan, har saal 1.5 lakh jama karna har parivaar ke bas me nahi hota — aur zaroori bhi nahi hai. SSY me 250 rupaye saalana se bhi shuruwaat ho sakti hai. Chhoti rakam se shuru karke aamdani badhne par rakam badhana zyada samajhdar rasta hai.
Tax Treatment — Dono Me EEE Ka Matlab Kya Hai?
Tax ke mamle me dono yojanaon ki sthiti barabar hai, aur ye SSY vs PPF ki tulna me dono ka sabse bada saanjha fayda hai. Dono ko EEE status mila hua hai — matlab teeno charanon par chhoot.
Pehla E — Exempt: jo rakam aap jama karte hain, us par purani tax vyavastha (old regime) me Section 80C ke tahat 1.5 lakh rupaye saalana tak ki chhoot milti hai. Dhyaan rahe, ye chhoot sirf purani vyavastha me milti hai; nayi vyavastha (new regime) me 80C ki chhoot nahi milti.
Doosra E — Exempt: har saal jo byaaj milta hai, us par koi tax nahi lagta. FD ya savings account ke byaaj par tax lag sakta hai, lekin SSY aur PPF ke byaaj par nahi.
Teesra E — Exempt: maturity par jo poori rakam milti hai, wo bhi poori tarah tax-free hoti hai. Matlab jo rakam aapke haath aati hai, wo poori ki poori aapki hoti hai.
Isi wajah se in yojanaon ka “haath me aane wala” return dikhne wale byaaj se bhi behtar hota hai. FD 7% de sakti hai, lekin us par tax katne ke baad haath me kam bachta hai — SSY aur PPF me aisi koi katoti nahi hoti.
Deposit, Withdrawal Aur Maturity Ke Niyam
SSY Ke Niyam
SSY me har saal kam se kam 250 rupaye jama karna zaroori hai. Agar kisi saal jama nahi hua to khaata “default” ho jata hai, lekin use 50 rupaye saalana jurmana dekar phir chalu karaya ja sakta hai. Zyada se zyada 1.5 lakh rupaye saalana jama kiye ja sakte hain, chahe ek baar me ya kishton me.
Jama karne ki avadhi khaata kholne se 15 saal hai. Uske baad jama band ho jata hai, lekin byaaj 21 saal poore hone tak milta rehta hai. Beti ke 18 saal ki hone par, ya 10vi kaksha paas karne par (jo pehle ho), pichhle vitt varsh ke aakhir ke balance ka 50% tak padhai ke liye nikaala ja sakta hai.
Poora paisa 21 saal poore hone par milta hai. Agar beti ki shaadi 18 saal ke baad aur 21 saal se pehle hoti hai, to khaata shaadi par bhi band kiya ja sakta hai. Maturity par rakam seedhe beti ko milti hai, abhibhaavak ko nahi.
PPF Ke Niyam
PPF me har saal kam se kam 500 rupaye jama karne hote hain. Ek saal me 12 se zyada kishten nahi daali ja sakti, aur ek saal me kul 1.5 lakh se zyada jama nahi ho sakta. Agar kisi saal 500 rupaye bhi jama na ho, to khaata band ho jata hai, use 50 rupaye saalana jurmana dekar dobara chalu karaya ja sakta hai.
PPF me 7vein saal se aanshik nikaasi ki suvidha hai — us waqt tak ke balance ka 50% tak nikaala ja sakta hai. Iske alawa teesre saal se chhathe saal ke beech loan bhi liya ja sakta hai, jo balance ke 25% tak hota hai.
15 saal poore hone par poori rakam nikaali ja sakti hai, ya khaate ko 5-5 saal ke liye badhaya ja sakta hai. Badhane par aap chahein to jama karna jaari rakh sakte hain ya bina jama ke sirf byaaj kamate reh sakte hain.
SSY Aur PPF Account Kaise Kholein — Step by Step
Dono khaate kholne ka tareeka kaafi milta-julta hai. Neeche diye steps se aap ek hi visit me kaam poora kar sakte hain.
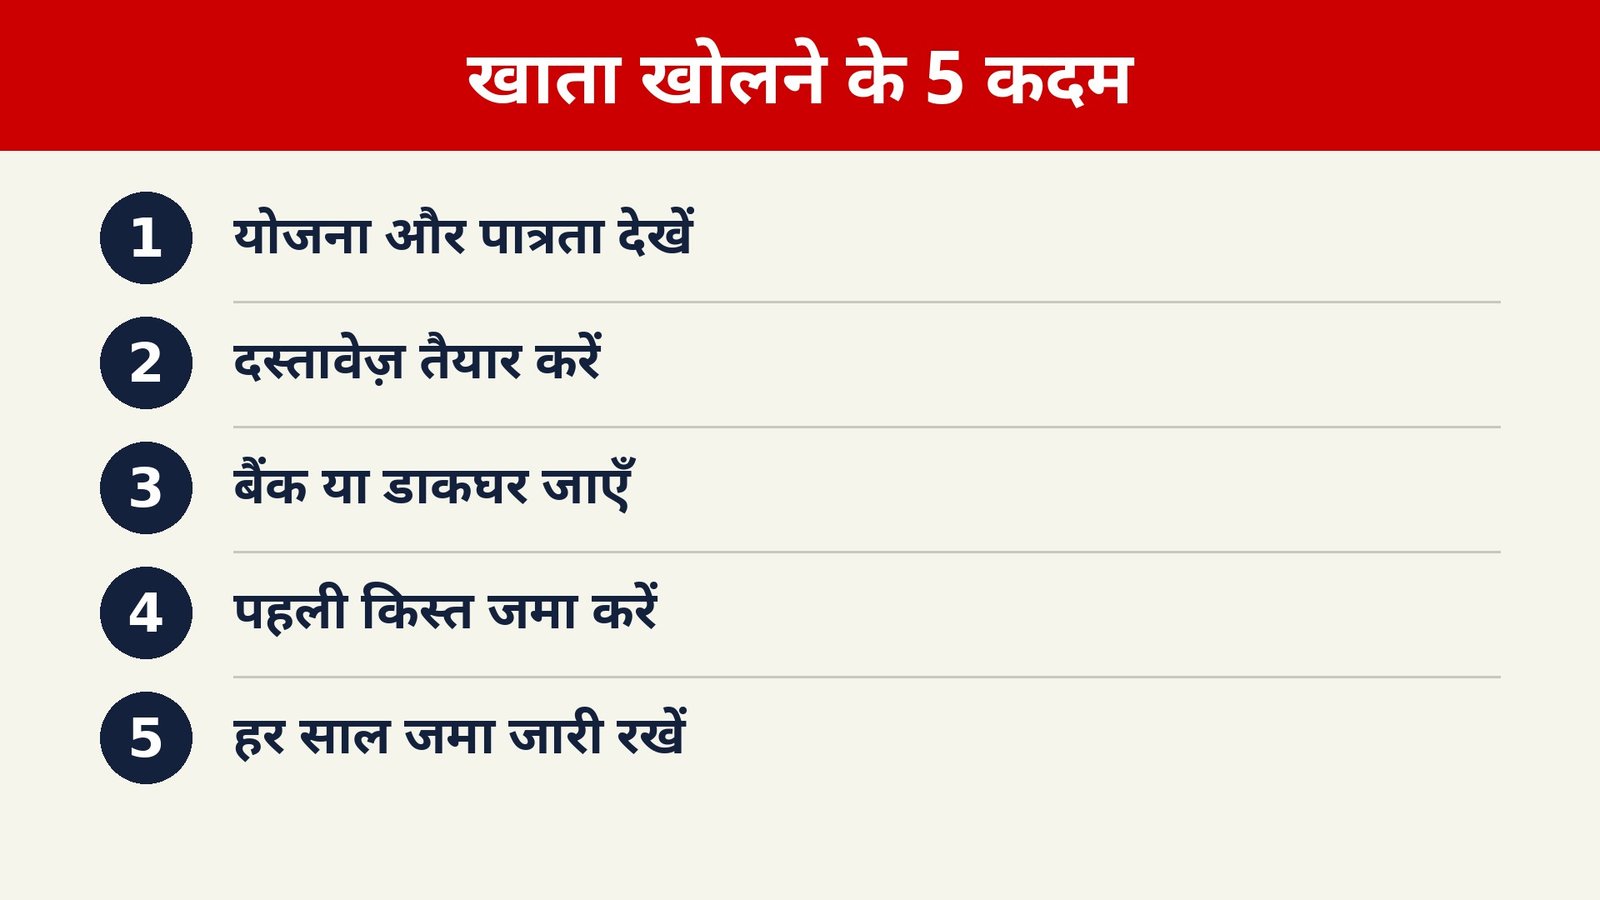
Pehla step — jagah chunein. SSY ya PPF khaata kisi bhi post office ya adhikrit bank ki shakha me khul sakta hai.
Doosra step — kagaz taiyaar rakhein. SSY ke liye beti ka janm praman patra, abhibhaavak ka Aadhaar aur PAN, aur pata ka saboot chahiye. PPF ke liye apna Aadhaar, PAN aur pata ka saboot kaafi hai. Photo bhi saath le jayen.
Teesra step — form bharein. Post office ya bank me sambandhit form milega. SSY ke liye beti ke naam ka form abhibhaavak bharega, PPF ke liye apne naam ka form khud bharein. Form me nominee ka naam zaroor bharein — ye chhoti si baat baad me parivaar ki badi madad karti hai.
Chautha step — pehli jama rakam dein. SSY me kam se kam 250 rupaye aur PPF me kam se kam 500 rupaye se khaata khul jata hai. Passbook milne par usme entry ki jaanch kar lein.
Paanchva step — har saal niyamit jama karein. SSY vs PPF, dono me hi niyamitata sabse bada niyam hai. Ek tareekh pakki kar lein, jaise har saal April me ya beti ke janmdin par, taaki koi saal chhoote nahi. Vitt varsh ke shuru me jama karne se us saal ka byaaj bhi zyada milta hai, kyunki byaaj mahine ke aakhir ke balance par gina jata hai.
SSY vs PPF: Aam Galtiyan Jo Log Karte Hain
Is tulna me sabse aam galti ye hai ki log sirf byaaj dar dekh kar faisla kar lete hain. SSY vs PPF ke beech sirf 1.1% ka farq dikhta hai, lekin asli farq niyamon me hai — kaun khol sakta hai, paisa kab milega, aur beech me kitni aazaadi hai. Byaaj ke saath-saath ye teen baatein bhi dekhna zaroori hai.
Doosri galti hai der se shuru karna. Beti 9 saal ki ho jaye tab SSY kholna, usse behtar hai ki janm ke turant baad khol diya jaye. Har saal ki deri ka matlab hai compounding ka ek saal kam — aur lambi yojanaon me wahi ek saal aakhir me lakhon ka farq bana sakta hai.
Teesri galti hai 80C ki seema ko galat samajhna. Kai log sochte hain ki SSY me 1.5 lakh aur PPF me 1.5 lakh daalne se 3 lakh ki chhoot milegi. Aisa nahi hai — 80C ki kul seema 1.5 lakh hi hai, chahe aap kitni bhi yojanaon me baant dein.
Chauthi galti hai har saal jama bhool jaana. Dono yojanaon me ek saal chhootne par jurmana lagta hai aur khaata band ho sakta hai. Auto-debit ya saal ki pakki tareekh rakhna iska sabse aasan ilaaj hai.
Paanchvi galti hai PPF aur SSY ko ek jaise samajhna. PPF aapka apna paisa hai, aap use kabhi bhi apne faisle se nikaal sakte hain. SSY beti ka paisa hai — maturity par wo usi ko milega. Isliye SSY me wahi paisa daalein jo sach me beti ke liye niyat hai.
Table Box — Ek Nazar Me Poori Jaankari
| Baat | Jaankari |
|---|---|
| Yojanaen | Sukanya Samriddhi Yojana (SSY) aur Public Provident Fund (PPF) |
| Byaaj dar (Oct-Dec 2026 timaahi) | SSY: 8.2% saalana; PPF: 7.1% saalana |
| Kiske liye | SSY: 10 saal se kam umar ki beti; PPF: koi bhi Bharatiya nagrik |
| Kam se kam / zyada se zyada jama | SSY: 250 rupaye / 1.5 lakh saalana; PPF: 500 rupaye / 1.5 lakh saalana |
| Lock-in / avadhi | SSY: 15 saal jama, 21 saal par maturity; PPF: 15 saal, 5-5 saal me badhaya ja sakta hai |
| Tax | Dono EEE — jama par 80C chhoot (purani vyavastha), byaaj aur maturity tax-free |
| Official source | indiapost.gov.in, dea.gov.in, incometax.gov.in |
Official Links
- SSY aur chhoti bachat yojanaon ki jaankari — India Post: https://www.indiapost.gov.in
- Chhoti bachat yojanaon ki byaaj daron ki ghoshna — Department of Economic Affairs: https://dea.gov.in
- Section 80C aur tax niyam — Income Tax Department: https://www.incometax.gov.in
FAQ — SSY vs PPF Ke Baare Me Aksar Poochhe Jaane Wale Sawaal
SSY vs PPF me se beti ke liye kaun si yojana behtar hai?
Agar beti 10 saal se chhoti hai, to SSY aam taur par behtar hai kyunki iska byaaj 8.2% hai jo PPF ke 7.1% se zyada hai, aur maturity bhi poori tarah tax-free hai. Lekin SSY ka paisa sirf beti ke liye bandha rehta hai. Isliye kai parivaar beti ke liye SSY aur apne liye PPF, dono chalate hain.
Kya ek hi parivaar SSY aur PPF dono me paisa daal sakta hai?
Haan, bilkul. SSY vs PPF dono alag yojanaen hain aur dono me khaata khola ja sakta hai. Bas yaad rakhein ki 80C ke tahat tax chhoot ki kul seema 1.5 lakh rupaye saalana hi hai, chahe paisa dono me baant kar daala jaye.
SSY vs PPF ki byaaj daren kab badalti hain?
Dono ki byaaj daren har timaahi sarkar ghoshit karti hai. October se December 2026 ki timaahi ke liye SSY par 8.2% aur PPF par 7.1% tay hai. Agli timaahi (January se March 2027) ke liye daron ki ghoshna December 2026 ke aakhir me hogi.
Kya SSY me beti ke 18 saal ke baad poora paisa nikaala ja sakta hai?
Nahi. 18 saal ke baad sirf 50% tak ki rakam padhai ke liye nikaali ja sakti hai. Poora paisa 21 saal poore hone par ya beti ki shaadi (18 saal ke baad) par hi milta hai.
Agar beti 10 saal se badi ho gayi hai to kya karein?
Tab SSY ka rasta band ho jata hai, kyunki khaata sirf 10 saal se kam umar me khul sakta hai. Aisi sthiti me PPF ek achha vikalp hai — apne naam par ya beti ke naam par (guardian ke roop me) PPF khaata khola ja sakta hai, aur usme 15 saal tak bachat ki ja sakti hai.
Conclusion
Aakhir me baat seedhi hai — SSY vs PPF ki tulna me koi ek “sabse achhi” yojana nahi hai, sirf aapki sthiti ke hisaab se sahi chunaav hai. Beti chhoti hai aur maksad uska bhavishya hai, to SSY ki zyada byaaj aur nishchit lakshya wali rachna jeet jaati hai. Poore parivaar ke liye lachili bachat chahiye, to PPF ka koi muqabla nahi.
Sabse samajhdar rasta aksar dono ka mel hota hai — beti ke liye SSY me niyamit jama, aur apne liye PPF me bachat. Chhoti rakam se shuru karein, har saal jama na chhoote iska dhyaan rakhein, aur byaaj daron ki har timaahi ghoshna par ek nazar daalte rahein.
Aur ek baat jo sabse zaroori hai — shuruwaat. Kaun si yojana behtar hai, ye sochte-sochte saal nikaal dena sabse badi galti hai. Aaj hi post office ya bank jaakar pehla kadam uthayen, kyunki lambi bachat me waqt hi sabse bada saathi hai.
Yeh sirf jaankari hai, financial advice nahi hai.
—
*Is guide me byaaj daren October se December 2026 ki timaahi ke liye hain, jo Finance Ministry ke Department of Economic Affairs ki 30 September 2026 ki ghoshna par aadharit hain. Dar har timaahi badal sakte hain, isliye jama karne se pehle official source par latest dar zaroor dekh lein. Bhavishya ki rakam ke udaaharan anumaanit hain, guarantee nahi.*