Salary aayi, kharche hue, aur mahine ke ant me account phir se khaali. Ye kahani har doosre ghar ki hai. Aap bachat karna chahte ho, lekin sawaal ye hai ki har mahine jo 2,000 ya 5,000 rupaye bach sakte hain, unhe kahan rakha jaye. Isi uljhan ka seedha jawaab dhoondhne ke liye aaj hum RD vs SIP ki poori tulna karenge — bina jargon ke, seedhi bhasha me, aur asli numbers ke saath.
Dekhiye, RD vs SIP ke dono raste har mahine thoda-thoda paisa lagane ke hain. Farq sirf itna hai ki ek rasta suraksha deta hai aur doosra growth ka mauka. Koi ek rasta sabke liye best nahi hota. Jo aadmi 2 saal me shaadi ke liye paisa jod raha hai, uski zaroorat alag hai; jo 10 saal me bachche ki padhai ke liye fund bana raha hai, uski alag. Isliye pehle dono ko samajhna zaroori hai, phir apne goal se milana hai.
RD vs SIP: Dono Raste Samajh Lo Pehle
Recurring Deposit, yani RD, bank ya post office ka ek fixed deposit jaisa product hai. Aap har mahine ek fixed rakam jama karte ho, bank us par pehle se tay rate se interest deta hai, aur tenure poora hone par poori rakam interest ke saath mil jati hai. Rate shuru me hi pata hota hai, isliye maturity amount ka andaza pehle se lag jata hai. Risk lagbhag na ke barabar hai, kyunki bank deposits par DICGC ke tahat 5 lakh rupaye tak ka beema bhi hota hai.
SIP ka matlab hai Systematic Investment Plan, aur RD vs SIP ki bahas me ye samajhna sabse pehle zaroori hai. Isme aap har mahine ek fixed rakam mutual fund me lagate ho. Ye rakam fund ke units khareedti hai, aur un units ki keemat market ke saath upar-neeche hoti hai. Isliye SIP ka return pehle se tay nahi hota. Kabhi return ummeed se zyada milta hai, kabhi kuch saal return halka rehta hai. SIP koi alag scheme nahi hai; ye mutual fund me invest karne ka tareeqa hai, bilkul waise hi jaise RD bank me bachane ka tareeqa hai.
Agar aap SIP ki basic samajh banana chahte ho to SIP kya hai wala guide pehle padh lena achha rahega, kyunki usme SIP ki poori working simple tareeqe se samjhayi gayi hai. Aur agar fixed return wale products me dilchaspi hai to FD kya hai bhi padh sakte ho, kyunki RD aur FD ka logic kaafi milta-julta hai.
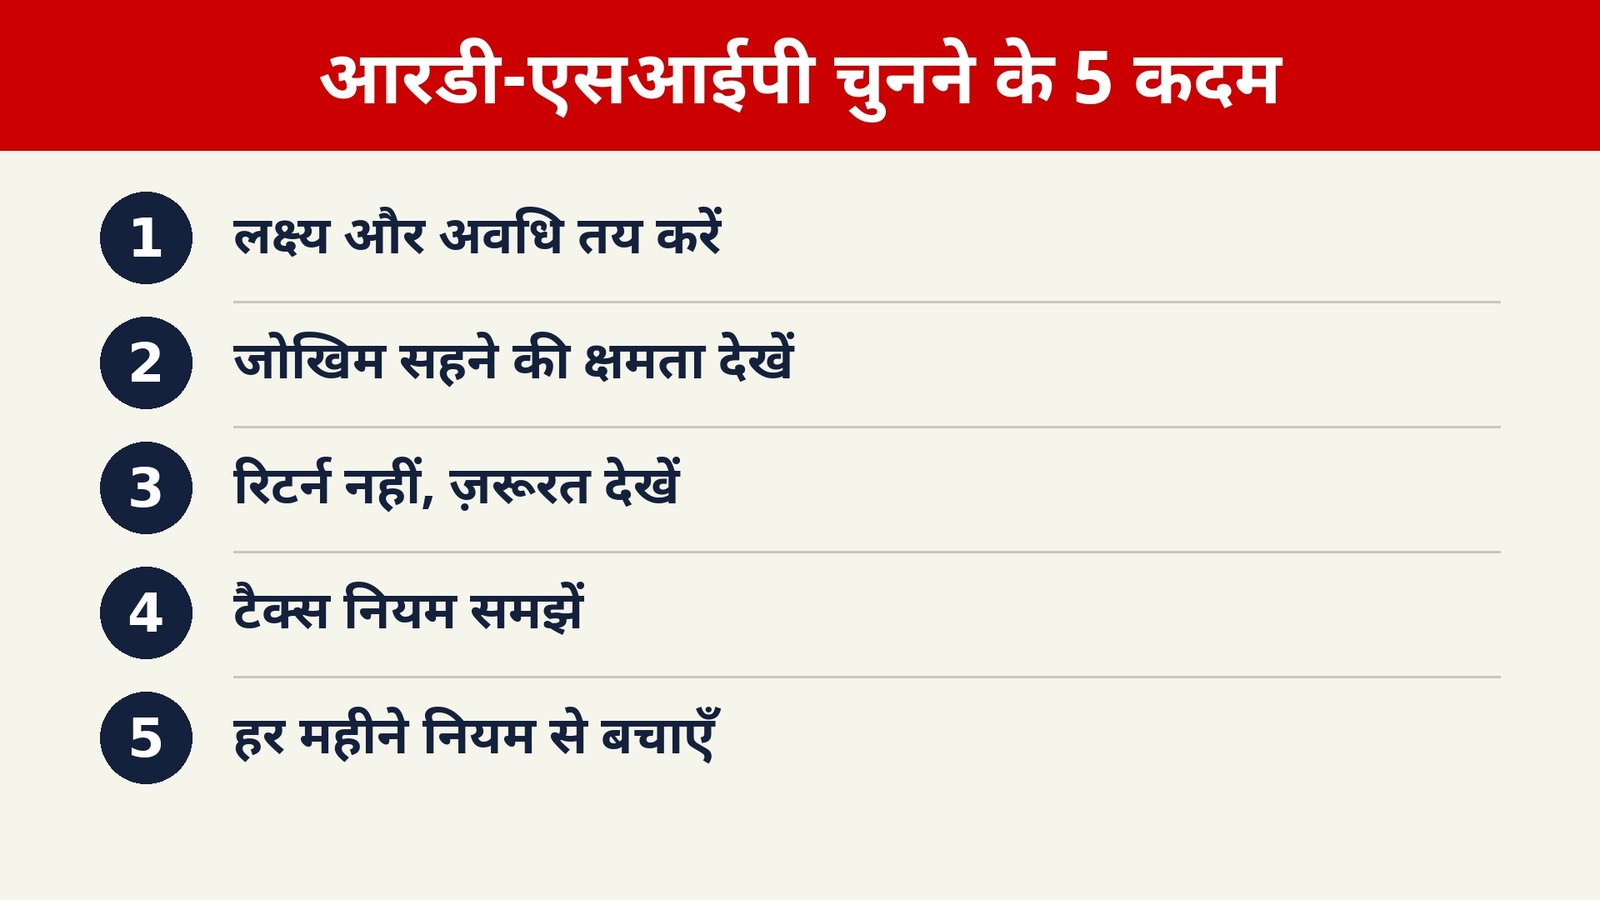
Table Box: Ek Nazar Me Dono Vikalp
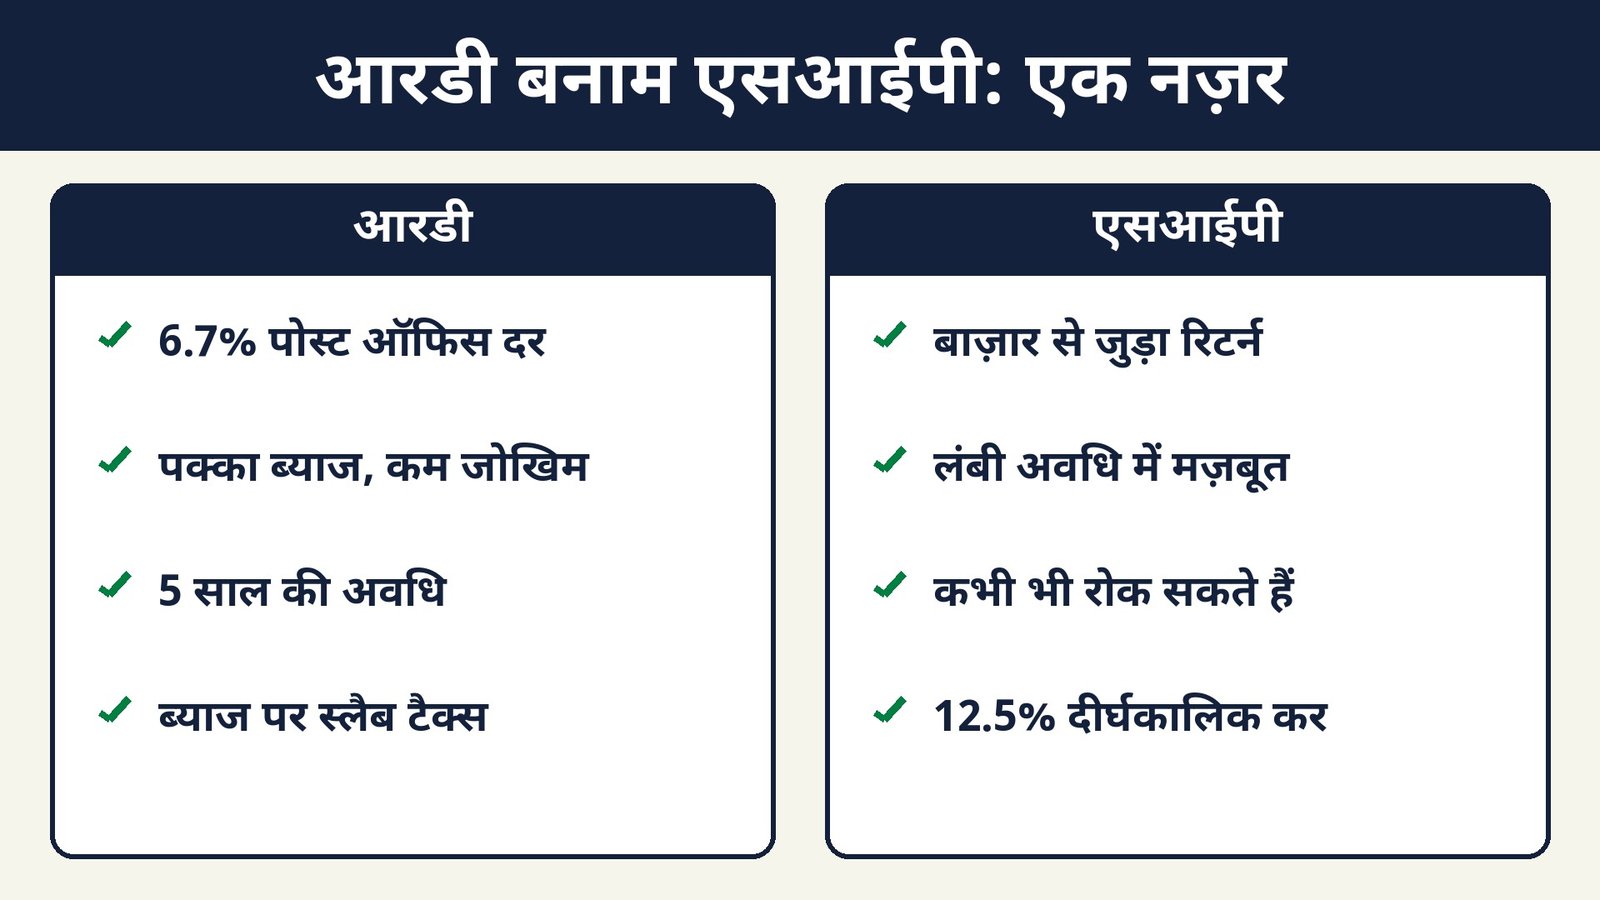
| Vikalp | Rate ya Return | Risk | Lock-in | Tax | Best For |
|---|---|---|---|---|---|
| RD (Bank ya Post Office) | Bank aur tenure par depend, aam taur par 6 se 7.5 pratishat | Bahut kam | 6 mahine se 10 saal | Interest slab rate se tax hota hai | Chhota goal, 1 se 3 saal |
| SIP (Equity Mutual Fund) | Market-linked, pehle se tay nahi | Market risk, chhoti avadhi me utaar-chadhav | Koi zabardasti lock-in nahi, ELSS ko chhodkar | 12 mahine ke baad LTCG 12.5 pratishat, 1.25 lakh chhoot | Lamba goal, 5 saal se zyada |
RD vs SIP: Return Ka Sachcha Hisab
Ab asli hisab dekhte hain. Maan lijiye aap har mahine 5,000 rupaye 5 saal tak lagate ho. Kul jama rakam hogi 3,00,000 rupaye. Ab do illustrative examples dekhte hain, jo sirf samajhne ke liye hain aur kisi tarah ki guarantee nahi hain.
Pehla example RD ka hai, assumed rate 6.5 pratishat saalana, quarterly compounding ke saath. Standard RD formula ke hisab se 5 saal baad maturity amount lagbhag 3,54,954 rupaye banti hai. Isme aapka interest lagbhag 54,954 rupaye hota hai. Rate assumed hai, isliye asli bank me ye rakam thodi upar-neeche ho sakti hai, kyunki har bank ka rate alag hota hai aur tenure ke hisab se badalta hai.
Doosra example SIP ka hai, assumed return 12 pratishat saalana ke hisab se. Is hisab se 5 saal baad value lagbhag 4,12,432 rupaye banti hai, jisme gain lagbhag 1,12,432 rupaye hota hai. Yahan dhyan rakhna zaroori hai ki ye 12 pratishat sirf ek assumption hai. Market me asli return isse kam bhi ho sakta hai aur zyada bhi. SIP ka return kabhi guaranteed nahi hota, aur chhoti avadhi me to kabhi-kabhi negative bhi ho sakta hai.
RD vs SIP ka ye hisab ek baat saaf kar deta hai. RD me aapko kam lekin pakka return milta hai, SIP me zyada return ki ummeed hoti hai lekin uske saath risk bhi hota hai. Farq 5 saal me lagbhag 57,000 rupaye ka dikhta hai, lekin ye farq sirf tab matter karta hai jab aap risk jhel sakte ho aur paisa lambi avadhi ke liye chhod sakte ho.
Side-by-Side Comparison: RD vs SIP
| Point | RD | SIP |
|---|---|---|
| Har mahine ki shuruaat | 100 rupaye se bhi shuru, bank par depend | 100 ya 500 rupaye se shuru, fund par depend |
| Return ki nature | Pehle se tay, fixed | Market-linked, badalta rehta hai |
| Risk | Bahut kam, bank deposit suraksha ke saath | Market risk, value upar-neeche hoti hai |
| Liquidity | Beech me todne par penalty lag sakti hai | Kabhi bhi roka ja sakta hai, exit load ho sakta hai |
| Inflation se ladai | Return aksar inflation ke aas-paas | Lambi avadhi me inflation harane ki behtar ummeed |
| Best tenure | 6 mahine se 3 saal | 5 saal ya usse zyada |
| Kiske liye | Risk nahi chahte, goal nazdeek hai | Lamba goal hai, thoda risk jhel sakte hain |
Kaunsa Rasta Kab Chunna Chahiye
RD vs SIP chunne ka pehla niyam goal ki doori hai. Agar aapka goal 1 se 2 saal door hai, jaise bike ka down payment, shaadi ka kharcha ya emergency fund banana, to RD zyada samajhdari wala rasta hai. Isme aapko pata hota hai ki goal ke waqt kitna paisa haath me aayega. Market ke utaar-chadhav se aapka plan bigadne ka dar nahi rehta. Chhote goal ke liye suraksha, return se zyada keemti hoti hai.
Agar goal 5 saal se zyada door hai, jaise bachche ki higher education, ghar ka fund ya retirement ki shuruaat, to SIP par vichar karna banta hai. Lambi avadhi me market ke utaar-chadhav average ho jate hain, aur compounding ka asar bada dikhta hai. Ek hi mahine ki rakam 10 saal me kaafi badi ho sakti hai, lekin iske liye beech me ghabra kar paisa nikalna nahi chahiye.
RD vs SIP ke beech chunna mushkil lage to ek teesra rasta bhi hai jo bahut se samajhdar log apnate hain — dono ka combination. Emergency fund aur nazdeek ke goal ke liye RD, aur lambe goal ke liye SIP. Is tarah na to poora paisa risk me hota hai, na hi poora paisa kam return par atka rehta hai. Aap apni rakam ko goal ke hisab se baant sakte ho, jaise 60 pratishat surakshit raste me aur 40 pratishat growth wale raste me.
RD vs SIP: Tax Me Kaun Aage?
RD vs SIP ke faisle me tax ka hisab bhi bada role nibhata hai. RD ka interest aapki total income me judta hai aur aapke income tax slab ke hisab se tax lagta hai. Agar aap 20 ya 30 pratishat wale slab me ho, to RD ka effective return usi hisab se kam ho jata hai. Saath hi, agar ek saal me RD ka interest 40,000 rupaye se zyada ho jaye to bank 10 pratishat TDS kaat leta hai. Senior citizens ke liye ye limit 50,000 rupaye hai.
Equity mutual fund me SIP ke tax ke niyam alag hain. 12 mahine se zyada purani units bechne par long-term capital gain mana jata hai, jisme 1.25 lakh rupaye saalana tak ki chhoot milti hai aur usse zyada gain par 12.5 pratishat tax lagta hai. 12 mahine ke andar bechi gayi units par short-term capital gain ke roop me 20 pratishat tax lagta hai. Iska matlab ye hua ki lambi avadhi wale SIP investor ko tax me bhi thoda fayda milta hai, kyunki rate slab se kam ho sakta hai.
Ek aur zaroori baat SIP ke tax me samajhni chahiye. SIP ki har kist ki apni khareed date hoti hai, isliye redeem karte waqt FIFO, yani pehle khareedi gayi units pehle bechi jati hain. Iska asar is baat par padta hai ki kitna gain long-term mana jayega aur kitna short-term. Tax ka poora hisab apne CA ya tax advisor se zaroor samajh lena chahiye, kyunki surcharge aur cess bhi lag sakte hain.
Aam Galtiyan Jo Log Karte Hain
RD vs SIP ki tulna karte waqt pehli galti ye hoti hai ki log sirf pichhle return dekhkar SIP shuru kar dete hain. Kisi fund ne pichhle 3 saal me achha return diya, iska matlab ye nahi ki agle 3 saal bhi waisa hi hoga. Fund ka pichhla performance sirf ek sanket hai, guarantee nahi. Fund chunne se pehle uska portfolio, expense ratio aur fund manager ka track record bhi dekhna chahiye.
Doosri galti hai market girte hi SIP band kar dena. Market jab girta hai, tabhi aapki har kist zyada units khareedti hai, aur yehi rupee cost averaging ka fayda hai. Ghabrahat me SIP rokne se aap isi fayde se haath dho baithte ho. SIP ka asli fayda tabhi milta hai jab use market ke har daur me chalaya jaye.
Teesri galti hai RD ko bhi lambi avadhi ke liye ekmatra rasta bana lena. 10 ya 15 saal tak sirf RD me paisa rakhne se aapka paisa surakshit to rahega, lekin inflation ke baad uski asli value utni nahi badhegi jitni badh sakti thi. Suraksha zaroori hai, lekin sirf suraksha ke bharose lamba goal poora karna mushkil ho sakta hai.
Chauthi galti hai emergency fund ke bina invest karna. Agar achanak paisa chahiye aur aapko SIP todni pade ya RD par penalty deni pade, to nuksan hota hai. Isliye pehle 3 se 6 mahine ke kharche jitna emergency fund alag rakho, phir invest karo. Emergency fund ke liye RD ya liquid fund jaise surakshit vikalp theek rehte hain.
Paanchvi galti hai har mahine ki kist ko apni capacity se zyada rakhna. Shuru me josh me 10,000 ki SIP le li, phir 3 mahine baad band karni padi — isse kuch haasil nahi hota. Chhoti kist se shuru karo jo har mahine aaram se nikal jaye, phir salary badhne ke saath kist badhao. Lagatar chalne wali chhoti SIP, band ho jane wali badi SIP se hamesha behtar hoti hai.
Shuru Kaise Karein: Step by Step
RD vs SIP me se koi bhi rasta chunne se pehle pehla kadam hai apna goal likhna. Goal bina likhe invest karna aise hai jaise bina manzil ke gaadi chalana. Likh lo ki kitne saal me kitna paisa chahiye aur kis kaam ke liye. Goal saaf hoga to rasta chunna aasan ho jayega, aur beech me faisla badalne ki galti bhi kam hogi.
Doosra kadam hai har mahine ki bachat rakam tay karna. Salary aate hi pehle bachat alag karo, phir kharcha karo — is niyam ko ulta karne se bachat kabhi nahi hoti. Auto-debit lagwa do, taaki kist apne aap kat jaye aur aapko har mahine yaad na rakhna pade. Ye ek chhota kadam bachat ki aadat ko pakka kar deta hai.
Teesra kadam hai sahi platform chunna. RD ke liye apne bank ki app ya branch se seedha khul jata hai, aur post office RD bhi ek vikalp hai jiska rate sarkar tay karti hai. SIP ke liye kisi registered mutual fund platform ya AMC ki website se KYC poora karke shuru kiya ja sakta hai. KYC ke liye PAN aur Aadhaar jaise basic documents chahiye hote hain.
Chautha kadam hai har 6 mahine me review karna. Review ka matlab roz portfolio check karna nahi hai. Bas ye dekho ki goal ab bhi wahi hai ya badal gaya hai, kist capacity ke hisab se hai ya nahi, aur fund ya bank ka performance ummeed ke hisab se hai ya nahi. Review karne se chhoti galtiyan waqt par pakdi jati hain.
Aksar Poochhe Jaane Wale Sawaal (FAQ)
RD aur SIP me se beginner ke liye kaunsa behtar hai?
Beginner ke liye dono se shuruaat ki ja sakti hai, lekin agar aapko market ka koi anubhav nahi hai aur paisa doobne ka dar lagta hai, to RD se shuru karna aasan hota hai. RD se bachat ki aadat ban jati hai aur paisa surakshit rehta hai. Jab aadat ban jaye aur thodi samajh aa jaye, tab chhoti SIP se shuruaat ki ja sakti hai. Dono ko ek saath bhi shuru kiya ja sakta hai, taaki aadat aur growth dono saath chalein.
Kya SIP me paisa doob sakta hai?
Haan, chhoti avadhi me SIP ki value kam ho sakti hai, kyunki market upar-neeche hota hai. Lekin lambi avadhi me, jaise 7 se 10 saal me, achhe diversified fund me SIP ka risk kaafi kam ho jata hai. Phir bhi ye samajhna zaroori hai ki SIP me return ki koi guarantee nahi hoti. Isliye wahi paisa SIP me lagao jo lambe samay tak chhoda ja sake aur jiske kam hone se rozmarra ki zindagi par asar na pade.
RD ki rate har bank me alag kyun hoti hai?
Har bank apni zaroorat, tenure aur customer category ke hisab se rate tay karta hai. Senior citizens ko aam taur par 0.50 pratishat extra milta hai. Chhote finance bank aksar bade banks se zyada rate dete hain, lekin rate ke saath bank ki vishwasniyata bhi dekhni chahiye. Rate chunne se pehle bank ki official website par latest rate zaroor check karo, kyunki rate samay-samay par badalte rehte hain.
Kya RD aur SIP dono ek saath chala sakte hain?
Bilkul chala sakte hain, aur aksar yehi sabse santulit tareeqa hota hai. Nazdeek ke goal aur emergency fund ke liye RD, aur lambe goal ke liye SIP. Is tarah aapka portfolio na to poora risk me hota hai, na hi poora kam return par atka rehta hai. Bas ye dhyan rakho ki kul kist aapki monthly capacity ke andar ho, taaki beech me koi kist band na karni pade.
SIP band karne par kya hota hai?
SIP band karne par aapki pehle lagi hui rakam fund me hi rehti hai, wo gayab nahi hoti. Aap use kabhi bhi redeem kar sakte ho, bas exit load aur tax ke niyam lagu honge. SIP rokna aur redeem karna do alag cheezein hain. Agar sirf kuch mahine ki dikkat hai to SIP pause karna behtar hota hai, poora redeem karna nahi. Pause karne se aapka lamba goal track par rehta hai.
Aakhri Baat
RD vs SIP ki poori bahas ke ant me ek hi baat yaad rakhni hai — bachat ka sabse behtar rasta wo hai jo aap lagatar chala sako. RD aapko neend achhi deta hai, SIP aapko lambi avadhi me bada sapna dekhne ka mauka deta hai. Dono me se koi bura nahi hai, bas galat goal ke liye chuna gaya rasta galat ho sakta hai. Apna goal likho, apni capacity dekho, tax samjho, aur phir faisla lo. Aur jo bhi rasta chuno, use kam se kam ek saal chalane ka waada khud se karo.
Yeh sirf jaankari hai, financial advice nahi hai.
Official Links
- Reserve Bank of India: https://www.rbi.org.in/
- Income Tax Department: https://www.incometax.gov.in/
- India Post Small Savings (Post Office RD): https://www.indiapost.gov.in/
- State Bank of India (Deposit Rates): https://www.sbi.co.in/