Rahul ne abhi-abhi shaadi ki hai, ek chhota bachha hai, aur home loan ki EMI har mahine account se kat jaati hai. Ek din ek agent aaya aur bola ki ek hi plan me insurance bhi milega aur investment bhi, aur maturity par bada amount bhi milega. Rahul ko baat achhi lagi, lekin andar hi andar ek sawaal atka raha: agar use kuch ho gaya to family ko kitna milega, aur jo paisa woh investment ke liye de raha hai, woh asal me kitna badhega? Term Insurance vs ULIP ko lekar yahi confusion aaj hazaron parivaron ka hai, aur iska saaf jawaab samajhna zaroori hai, kyunki galat plan saalon tak jeb par bhaari pad sakta hai.
Is guide me hum Term Insurance vs ULIP ke beech ka asal farak seedhi bhasha me samjhenge. Koi bhaari financial jargon nahi, koi bechne wali baat nahi. Bas yeh ki kaunsa plan kya karta hai, uski keemat kya hai, usme kaunse charges kat-te hain, tax ka niyam kya hai, aur aapki situation me kaunsa faisla samajhdari wala hoga. End tak padhne ke baad aap agent ki baat sun kar confuse nahi honge, balki khud pooch payenge ki cover kitna hai, charges kya hain, aur lock-in kitne saal ka hai.
Sabse pehli baat yeh samajh lein ki insurance ka pehla kaam suraksha hai, investment nahi. Aapke na hone par aapki family ko rent, bachhon ki padhai, loan ki EMI aur roz ke kharche ke liye paisa chahiye hota hai. Investment ka kaam paisa badhana hai, aur uske liye alag raste hain. Jab dono kaam ek hi product me mila diye jaate hain, to aksar na suraksha poori milti hai, na investment utna badhta hai jitna ummeed ki jaati hai. Isliye faisla lene se pehle dono plans ko alag-alag samajhna sabse bada kadam hai.
Term Insurance vs ULIP Kya Hai Asal Me?
Term plan ek shuddh suraksha plan hai. Isme aap ek nishchit samay ke liye, jaise 20 ya 30 saal ke liye, ek bada cover lete hain. Agar us dauran policyholder ki mrityu ho jaati hai, to nominee ko poora sum assured milta hai. Agar policy term poora ho jaata hai aur policyholder zinda hai, to aam taur par koi maturity amount nahi milta. Isi wajah se term plan ka premium bahut kam hota hai, kyunki poora premium suraksha ke liye jaata hai, investment ke liye nahi. Term plan ki basic jaankari ke liye yeh guide padhein.
ULIP, yaani Unit Linked Insurance Plan, me insurance aur investment dono mile hote hain. Aap jo premium bharte hain, uska ek hissa life cover ke liye jaata hai aur baaki hissa market se jude funds me invest hota hai, jaise equity fund ya debt fund. Policyholder khud fund chun sakta hai aur baad me fund badal bhi sakta hai. Maturity par fund value milti hai, jo market par nirbhar karti hai, isliye woh guaranteed nahi hoti. ULIP ki basic jaankari ke liye yeh guide padhein.
Term Insurance vs ULIP ke beech ka sabse bada farak yahi hai: term plan sirf suraksha deta hai, jabki ULIP thodi suraksha aur thoda investment dono dene ki koshish karta hai. Ek example se samajhiye. Agar kisi 30 saal ke sehatmand vyakti ko apni family ke liye 1 crore ka cover chahiye, to term plan me use woh cover apekshakrit kam premium me mil sakta hai. Usi vyakti ko ULIP me 1 crore ka cover chahiye to premium kaafi zyada hoga, ya phir utne hi premium me cover kaafi kam milega. Isliye cover ki rakam ko dekhna sabse pehla test hai.
Dusra farak yeh hai ki paisa wapas milne ki ummeed kis par hai. Term plan me aap yeh maan kar chalte hain ki premium suraksha ki keemat hai, jaise car insurance ka premium. Aap car insurance isliye nahi lete ki paisa wapas mile, balki isliye lete hain ki accident ho to nuksaan cover ho. Term plan bhi wahi soch hai, bas family ke liye. ULIP me aap ummeed karte hain ki maturity par paisa badh kar milega, lekin us par market risk, charges aur samay ka asar padta hai. Dono soch alag hain, aur dono ko ek hi tarazu par tolna galat hoga.
Teesra farak flexibility aur zimmedari ka hai. Term plan seedha-saadha hai: cover chuno, term chuno, premium bharo, aur family surakshit. ULIP me fund chunna, fund ki performance dekhna, charges samajhna aur lambi avadhi tak premium jaari rakhna, yeh sab aapki zimmedari ban jaati hai. Jo log market ko samajhte hain aur lambi avadhi tak nivesh jaari rakh sakte hain, unke liye yeh theek ho sakta hai. Jo log sirf suraksha chahte hain, unke liye yeh extra jhanjhat ban sakta hai.
Term Insurance vs ULIP: Side-by-Side Comparison
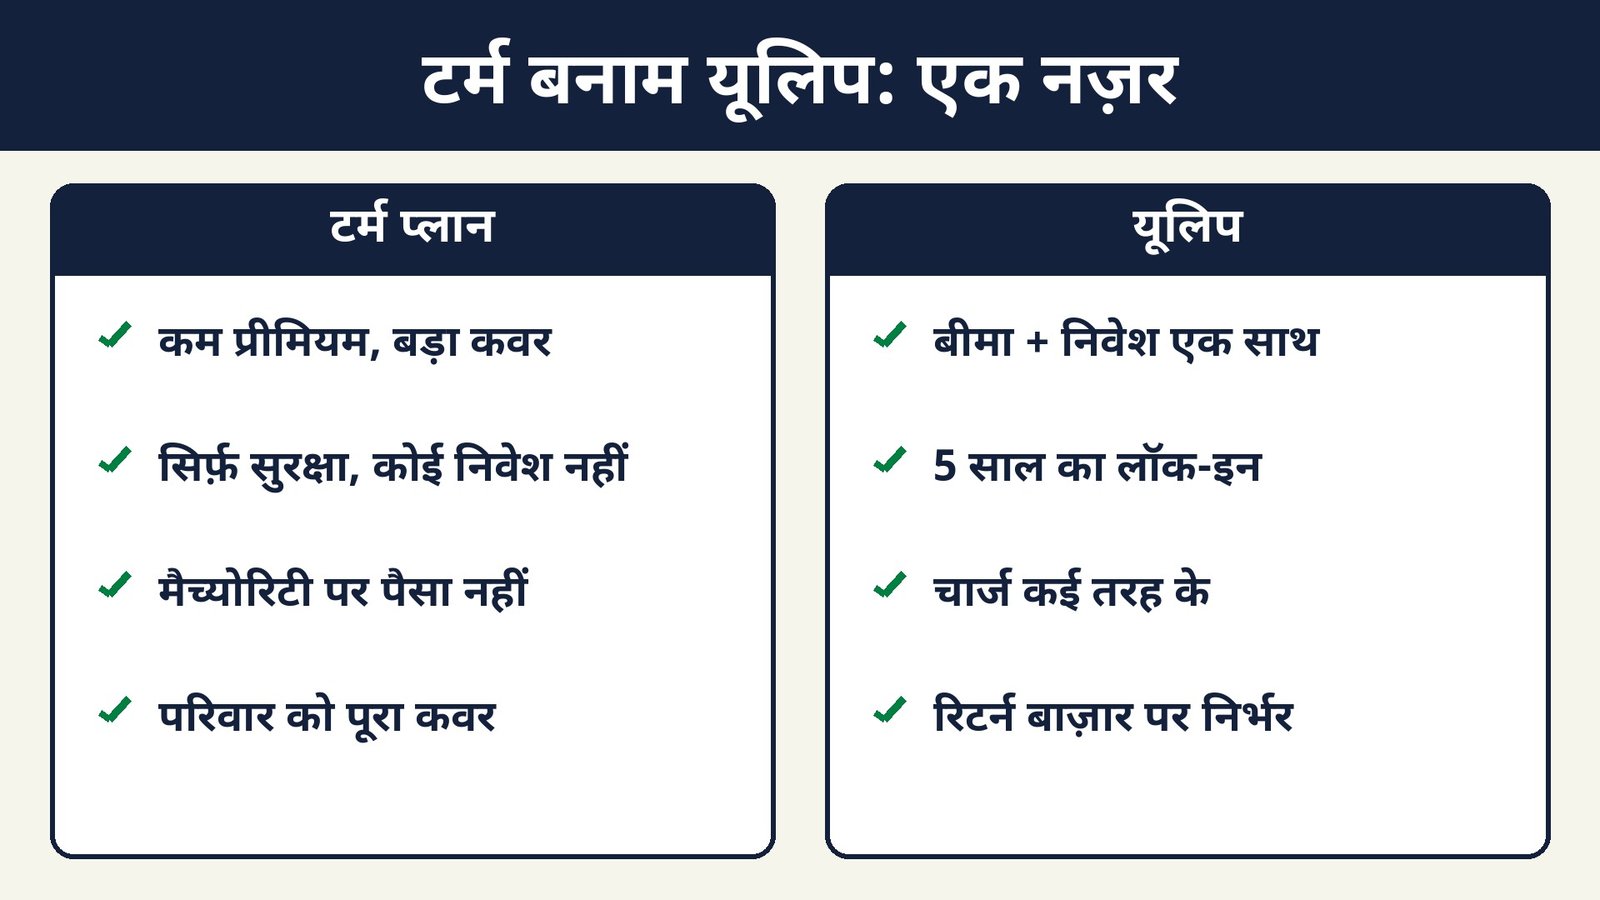
Neeche di gayi table se aap ek nazar me dono plans ka farak dekh sakte hain. Is table ko dekhte samay sirf ek baat par dhyaan dein: aapko asal me kya chahiye, bada cover ya investment ke saath thoda cover. Is ek sawaal ka jawaab aapka faisla kaafi hadd tak saaf kar dega.
Table Box
| Plan | Cover | Premium nature | Maturity | Lock-in | Tax | Best for |
|---|---|---|---|---|---|---|
| Term plan | Bahut bada, kam premium me | Sirf suraksha ki keemat | Aam taur par koi maturity nahi | Koi investment lock-in nahi | 80C aur death benefit niyam ke hisaab se | Family ki poori suraksha |
| ULIP | Premium ke hisaab se seemit | Ek hissa cover, ek hissa investment | Fund value, market par nirbhar | 5 saal ka lock-in | 80C aur 10(10D) sharton ke saath | Lambi avadhi ka disciplined nivesh |
Side-by-Side Comparison Table
| Point | Term Plan | ULIP |
|---|---|---|
| Mukhya uddeshya | Family ki suraksha | Suraksha plus market-linked nivesh |
| 1 crore cover ki keemat | Apekshakrit kam premium | Usi cover ke liye zyada premium |
| Maturity par kya milega | Aam taur par kuch nahi | Fund value, jo upar-neeche ho sakti hai |
| Charges | Kam aur seedhe | Kai tarah ke charges kat-te hain |
| Lock-in | Nahi, par term poora karna samajhdari hai | 5 saal ka lock-in |
| Fund chunne ka vikalp | Nahi | Haan, equity ya debt fund chun sakte hain |
| Risk | Cover ka koi market risk nahi | Fund value par market risk hai |
| Kiske liye sahi | Jise bada cover chahiye | Jise cover ke saath nivesh bhi chahiye |
Table dekh kar ek baat saaf hai: agar aapki pehli zaroorat family ki suraksha hai, to term plan zyada cover kam keemat me deta hai. Agar aapki pehli zaroorat nivesh hai, to ULIP ek vikalp hai, lekin tab bhi yeh jaanna zaroori hai ki ULIP ke charges aur lock-in aapke returns par kya asar daalte hain. Sirf maturity ki ummeed par faisla lena kaafi nahi hai.
Term Insurance vs ULIP Ka Cost Aur Charges Ka Farak
Charges woh hissa hai jahan ULIP ki asal keemat samne aati hai. Term plan me charges kam aur samajhna aasan hota hai. Premium ka bada hissa seedhe suraksha ke liye jaata hai. ULIP me premium se kai tarah ke charges kat-te hain, aur tab jo paisa bachta hai, woh invest hota hai. Isliye pehle saalon me ULIP ka fund value aksar premium se kam dikhta hai, aur log hairan ho jaate hain ki paisa gaya kahan.
ULIP me premium allocation charge sabse pehle kat-ta hai. Yeh charge premium me se pehle hi kaat liya jaata hai aur isse agent cost, underwriting aur shuruati kharche cover hote hain. Uske baad mortality charge kat-ta hai, jo life cover dene ki keemat hai aur umar, sehat aur cover ki rakam par nirbhar karta hai. Phir fund management charge lagta hai, jo fund ko sambhalne ki keemat hai aur IRDAI ke niyam ke hisaab se iski seema 1.35 pratishat saalana tak hoti hai. Iske alawa policy administration charge bhi lag sakta hai.
IRDAI ne ULIP charges par seema bhi lagayi hai. Jaankari ke mutaabiq, pehle 10 saalon ke liye kul saalana charges ki seema 3 pratishat tak aur 10 saal se lambi policy ke liye 2.25 pratishat tak rakhi gayi hai. Iska matlab yeh nahi ki charges khatam ho gaye, balki yeh hai ki charges par ek chhat hai. Phir bhi, lambi avadhi me chhota sa charge bhi bada farak daal sakta hai, kyunki woh har saal fund value se kat-ta hai aur compounding par asar daalta hai.
ULIP ka 5 saal ka lock-in bhi samajhna zaroori hai. Is dauran policy band karne par paisa turant poori tarah nahi milta. Band ki gayi policy ka paisa discontinued policy fund me jaata hai aur lock-in poora hone ke baad milta hai. Saath hi, us dauran life cover bhi khatam ho sakta hai. Isliye ULIP tabhi lein jab aap kam se kam 5 saal tak, aur behtar hai 10 se 15 saal tak, premium bharne ka pakka iraada rakhte hon. Beech me premium rukne se nuksaan hota hai.
Ek aur baat jo log aksar bhool jaate hain, woh yeh hai ki ULIP me fund badalne ki suvidha hoti hai, lekin fund badalna returns ki guarantee nahi hai. Equity fund me zyada return ki sambhavna hoti hai, lekin risk bhi zyada hota hai. Debt fund me risk kam hota hai, lekin return bhi aam taur par kam hota hai. Apni umar, risk lene ki kshamata aur lakshya ke hisaab se fund chunna chahiye, na ki sirf pichhle saal ke return dekh kar. Pichhla return future ki guarantee kabhi nahi hota, aur Term Insurance vs ULIP ki tulna me yeh baat sabse zyada ULIP par laagu hoti hai.
GST Rule 2026: 22 September 2025 Se Kya Badla?
22 September 2025 se individual life insurance premium par GST khatam ho gaya hai. Isse pehle individual life insurance premium par 18 pratishat GST lagta tha. GST Council ki 56vi baithak me, jo 3 September 2025 ko hui thi, yeh faisla liya gaya tha aur notification ke zariye 22 September 2025 se chhoot laagu hui. Is chhoot me term plan, ULIP aur endowment jaise individual life insurance plan aate hain. Group insurance plan is chhoot me nahi aate aur un par ab bhi 18 pratishat GST lag sakta hai.
Iska seedha matlab yeh hai ki 22 September 2025 ke baad bhare gaye individual premium par GST ka extra bojh nahi hai. Pehle bhare gaye premium par jo GST diya gaya tha, woh wapas nahi milta. Renewal premium ke liye bhi wahi niyam hai: jis date ko premium bhara gaya hai, us date ka GST niyam laagu hota hai. Isliye purani policy ka renewal ab GST ke bina sasta pad sakta hai, lekin policy ki baaki shartein wahi rehti hain.
Yeh badlav dono plans ke liye ek jaisa hai, isliye sirf GST ke aadhaar par term aur ULIP me chunav mat karein. GST chhoot se premium kam hua hai, lekin plans ka asal farak cover, charges, lock-in aur returns me hi hai. Agent agar yeh kahe ki GST khatam ho gaya hai isliye ULIP le lo, to woh poori tasveer nahi de raha. GST ek faayda hai, faisle ki wajah nahi.
Tax Niyam: 80C Aur 10(10D) Ko Seedhe Shabdon Me Samjhein
Tax ke mamle me bhi dono plans ko ek saath samajhna aasan hai, bas do sections yaad rakhne hain. Section 80C ke tahat life insurance premium par deduction milta hai, jiski kul seema 1.5 lakh rupaye prati vitt varsh hai. Yeh seema sirf insurance ki nahi hai, balki PPF, EPF, ELSS aur home loan ke principal jaise sabhi 80C vikalpon ko mila kar hai. Aur yeh deduction sirf old tax regime me milta hai, new regime me nahi.
Ek shart aur hai jo bahut log miss kar jaate hain. 1 April 2012 ke baad jaari policy ke liye premium, sum assured ke 10 pratishat se zyada nahi hona chahiye, tabhi poora deduction milta hai. Agar premium is seema se zyada hai, to deduction usi seema tak seemit ho jaata hai. Isliye sirf premium ki rakam dekh kar tax bachne ka hisaab mat lagayein, cover ki rakam bhi dekhein. Yeh shart term plan aur ULIP dono par laagu hoti hai.
Maturity aur death benefit ke liye Section 10(10D) ka niyam dekha jaata hai. Death benefit aam taur par tax-free hota hai. Maturity benefit tabhi tax-free hota hai jab policy 10(10D) ki shartein poori kare. ULIP ke liye 1 February 2021 ke baad jaari policy par ek khaas seema hai: agar sabhi ULIP policies ka kul saalana premium 2.5 lakh rupaye se zyada hai, to maturity proceeds capital gains ke roop me taxable ho sakte hain. Isliye bade premium wale ULIP me tax-free maturity ki ummeed rakhna galat ho sakta hai.
Term plan me maturity ka sawaal hi nahi uthta, kyunki aam taur par maturity amount milta hi nahi. Isliye term plan ka tax faayda mukhya roop se premium par 80C deduction tak seemit hai, aur death benefit tax-free hota hai. ULIP me maturity par tax ka niyam premium ki rakam aur policy jaari hone ki date par nirbhar karta hai. Apni policy ke liye sahi niyam jaanne ke liye policy document aur tax salahkaar ki madad lena samajhdari hai, kyunki tax niyam samay ke saath badal sakte hain. Term Insurance vs ULIP ke tax faayde dekhte samay hamesha yeh bhi check karein ki aap old regime me hain ya new regime me.
Illustrative Examples: Anko Se Samajhiye
Ab do kalpnik examples dekhte hain. Yeh examples sirf samajhne ke liye hain, kisi insurer ka quote nahi hain aur returns ki guarantee nahi dete. Term Insurance vs ULIP ke beech ka farak ankon me dekhne se baat zyada saaf ho jaati hai, kyunki cover aur premium ki tulna seedhi dikhti hai.
Example 1: maan lijiye 30 saal ka ek non-smoker vyakti hai, jiski saalana kamai 12 lakh rupaye hai aur home loan 40 lakh rupaye ka hai. Uska lakshya family ke liye 1 crore ka cover lena hai. Illustrative maan par, term plan me use 1 crore ka cover apekshakrit kam saalana premium me mil sakta hai, jaise lagbhag 10,000 se 15,000 rupaye saalana ke aas-paas ka anuman. Yeh rakam sirf ek example hai, asal premium umar, sehat, term aur insurer par nirbhar karega. Is premium me use poora 1 crore ka cover milta hai, lekin maturity par kuch wapas nahi milta.
Example 2: wahi vyakti ULIP leta hai aur har saal 1 lakh rupaye premium bharta hai. Isme se pehle charges kat-te hain, phir baaki paisa fund me jaata hai. Uska life cover premium ke guna ke hisaab se tay hota hai, jaise 10 guna premium, yaani 10 lakh rupaye ke aas-paas.
Matlab 1 lakh rupaye saalana dekar bhi use 1 crore ka cover nahi mil raha. Agar use 1 crore ka cover chahiye to premium kaafi zyada hoga. Dusri taraf, 15 saal baad uska fund value market par nirbhar karegi, jo achhi bhi ho sakti hai aur ummeed se kam bhi. Dono examples se yeh saaf hai ki cover chahiye to term plan aage hai, aur nivesh chahiye to ULIP ka poora hisaab charges ke saath dekhna hoga.
Ek teesra tareeka bhi log apnaate hain: term plan plus alag nivesh. Isme vyakti term plan se bada cover leta hai aur bacha hua paisa alag nivesh me lagata hai, jaise mutual fund ya PPF. Is tareeke me suraksha aur nivesh alag-alag rehte hain, charges saaf dikhte hain aur nivesh par poora control rehta hai. Har kisi ke liye yeh tareeka sahi ho, yeh zaroori nahi, lekin iski tulna karna faisle ko behtar banata hai. Koi bhi plan lene se pehle yeh teesra vikalp bhi zaroor dekhein.
Term Insurance vs ULIP: Faisla Lene Se Pehle Checklist
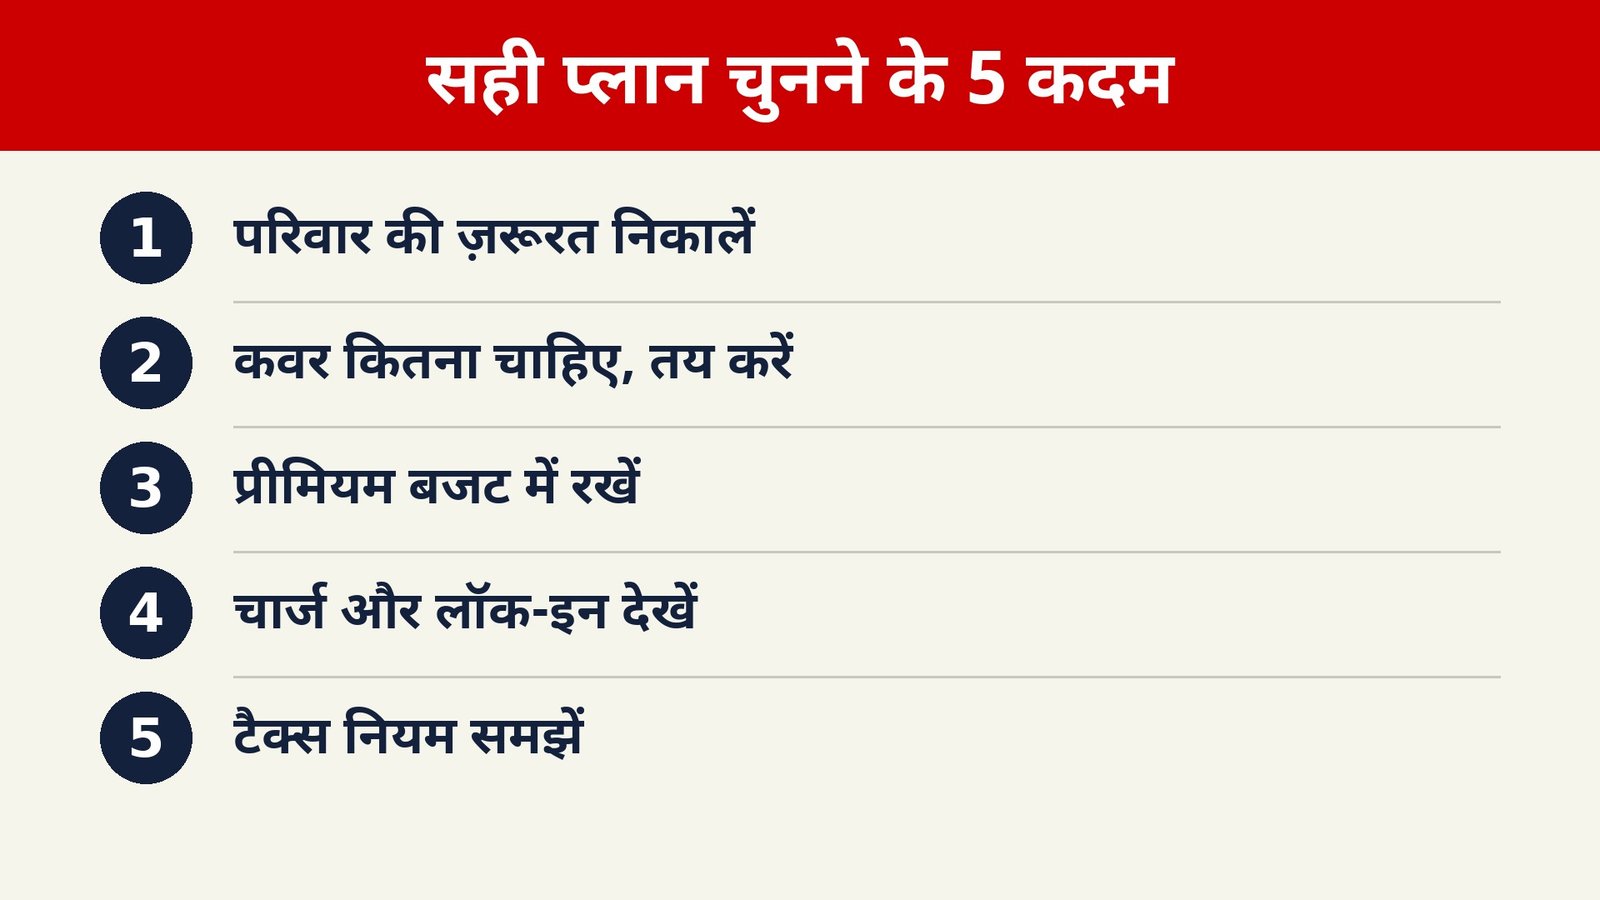
Faisla lene se pehle neeche di gayi checklist par khud se paanch minute me jawaab dein. Term Insurance vs ULIP ke beech chunav karte samay yeh checklist aapko agent ke dabav se bacha sakti hai, kyunki isme sawaal aapke hain, bechne wale ke nahi.
Pehla sawaal: mere na hone par family ko kitne saal tak kitna paisa chahiye hoga? Loan, bachhon ki padhai aur roz ke kharche jod kar cover ki rakam tay karein. Aam taur par saalana kamai ka 10 se 15 guna cover ek shuruati andaza mana jaata hai, lekin yeh sirf ek andaza hai, aapki asli zaroorat loan aur zimmedariyon par nirbhar karegi. Dusra sawaal: kya main 5 saal tak premium bina ruke bhar sakta hoon? Agar job ya income me utaar-chadhav hai, to lambi commitment wala plan soch-samajh kar lein.
Teesra sawaal: mujhe maturity par paisa chahiye ya family ko suraksha chahiye? Agar jawaab suraksha hai, to term plan seedha raasta hai. Agar jawaab nivesh hai, to ULIP ke charges, fund ka pichhla pradarshan aur apni risk kshamata ko dhyaan se dekhein. Chautha sawaal: kya maine policy document padha hai? Brochure me badi-badi baatein hoti hain, lekin charges, lock-in aur exclusions policy document me hote hain. Policy lene ke baad free-look period bhi hota hai, jisme aap policy wapas kar sakte hain, isliye shuru ke dinon me document zaroor padhein.
Kaunsa Plan Kiske Liye Sahi Hai?
Agar aapki umar 25 se 40 saal ke beech hai, abhi shaadi hui hai ya bachhe chhote hain, aur home loan ya family ki zimmedari hai, to aapki pehli zaroorat bada cover hai. Aise me term plan aam taur par samajhdari wala faisla hota hai, kyunki kam premium me family ko poori suraksha mil jaati hai. Iske baad bache hue paise se aap alag nivesh kar sakte hain, jisme aapko zyada control aur saaf charges milte hain.
Agar aapko investment ki aadat daalni hai, har mahine ya saal ek nishchit rakam nivesh me daalni hai, aur aap 10 se 15 saal tak premium jaari rakh sakte hain, to ULIP ek vikalp ho sakta hai. Lekin tab bhi yeh dekhna zaroori hai ki cover kitna mil raha hai aur charges kitne kat rahe hain. Sirf isliye ULIP mat lein kyunki kisi ne kaha ki maturity par paisa milega. Maturity ka paisa market par nirbhar hai, aur beech me policy chhodne par nuksaan ho sakta hai.
Agar aapki umar zyada hai, sehat se judi samasya hai ya income seemit hai, to bhi term plan ki tulna zaroor karein, lekin premium zyada ho sakta hai. Aise me cover ki rakam ko apni zaroorat ke hisaab se tay karein, na ki agent ke target ke hisaab se. Aur agar aapke paas pehle se kaafi nivesh hai aur sirf suraksha chahiye, to ULIP lene ka koi khaas matlab nahi banta. Har situation me pehle zaroorat, phir plan, aur Term Insurance vs ULIP ka faisla isi zaroorat se hona chahiye, kisi offer ya dabav se nahi.
Aam Galtiyan Jo Log Aksar Karte Hain
Term Insurance vs ULIP ko lekar pehli galti yeh hai ki log ULIP ko fixed deposit jaisa samajh lete hain. ULIP me returns market se jude hote hain, isliye maturity amount pehle se tay nahi hota. Jo illustration me bada amount dikhaya jaata hai, woh ek anuman hota hai, guarantee nahi. Illustration me 4 pratishat aur 8 pratishat jaise alag-alag dar par hisaab dikhaya jaata hai, lekin asal return isse alag ho sakta hai. Illustration ko guarantee samajhna sabse badi galti hai.
Dusri galti yeh hai ki log cover ki rakam ko nazarandaaz kar dete hain. Sirf premium dekh kar faisla lete hain, lekin yeh nahi poochte ki mere na hone par family ko kitna milega. ULIP me kam cover aur term plan me bada cover, yahi farak family ke future ko tay karta hai. Teesri galti yeh hai ki log 5 saal ka lock-in bhool jaate hain aur do-teen saal baad paisa nikalne ki koshish karte hain, jisme charges aur nuksaan dono hote hain.
Chauthi galti yeh hai ki log tax bachane ke liye plan lete hain, jabki plan ka kaam suraksha ya nivesh hai. Tax ek faayda hai, wajah nahi. Agar aap sirf 80C ke liye ULIP le rahe hain, to pehle dekhein ki kya aapki 80C seema pehle se PPF ya EPF se poori to nahi ho rahi. Paanchvi galti yeh hai ki log policy document nahi padhte aur free-look period ka istemaal nahi karte. Policy milne ke baad kuch dinon me use poora padhein, aur agar baat samajh na aaye to insurer se likhit me poochein.
Official Links
- IRDAI official website: https://www.irdai.gov.in/
- Income Tax Department official website: https://www.incometax.gov.in/
- GST Council aur CBIC official website: https://www.cbic.gov.in/
Aksar Poochhe Jaane Wale Sawaal (FAQ)
Term plan me maturity par paisa kyun nahi milta?
Term plan shuddh suraksha plan hai, isliye premium sirf cover ki keemat ke liye liya jaata hai. Jaise car insurance me accident na hone par premium wapas nahi milta, waise hi term plan me term poora hone par maturity amount aam taur par nahi milta. Isi wajah se iska premium kam hota hai aur cover bada milta hai. Kuch term plan me return of premium ka vikalp hota hai, lekin usme premium zyada hota hai aur shartein alag hoti hain, isliye uski tulna alag se karein.
ULIP me 5 saal ka lock-in kyun hota hai?
ULIP ek lambi avadhi ka product hai, isliye isme 5 saal ka lock-in rakha gaya hai taaki nivesh ko badhne ka samay mile aur beech me paisa nikalne se nuksaan na ho. Lock-in ke dauran policy band karne par paisa discontinued policy fund me jaata hai aur lock-in poora hone ke baad milta hai, saath hi life cover bhi khatam ho sakta hai. Isliye ULIP tabhi lein jab aap 5 saal tak premium bharne ka pakka iraada rakhte hon.
Kya ek hi vyakti term plan aur ULIP dono le sakta hai?
Haan, le sakta hai, lekin pehle zaroorat samajhna zaroori hai. Aam taur par log term plan se bada cover lete hain aur ULIP ya mutual fund se nivesh karte hain. Dono lene se pehle yeh dekhein ki cover poora hai ya nahi, premium aapki income ke hisaab se theek hai ya nahi, aur dono plans ke charges kya hain. Dono lene ka matlab yeh nahi ki suraksha dugni ho gayi, har plan ka cover alag-alag hota hai.
Kya ULIP ke returns guaranteed hote hain?
Nahi, ULIP ke returns guaranteed nahi hote, kyunki fund market se juda hota hai. Equity fund me return zyada bhi ho sakta hai aur kam bhi, debt fund me risk kam hota hai lekin return bhi seemit hota hai. Illustration me dikhaya gaya amount sirf ek anuman hota hai. Koi bhi agent agar guaranteed return ka vaada kare, to us baat ko policy document me likhit me maangein, warna us par bharosa mat karein.
Term Insurance vs ULIP me se tax ke liye kaunsa behtar hai?
Dono plans ke premium par old regime me 80C ke tahat 1.5 lakh rupaye tak ki seema me deduction mil sakta hai, bas premium aur sum assured ki shart poori honi chahiye. Death benefit dono me aam taur par tax-free hota hai. Farak maturity par hai: term plan me maturity hoti hi nahi, jabki ULIP me maturity tabhi tax-free hoti hai jab 10(10D) ki shartein poori hon, jaise 1 February 2021 ke baad jaari policy par kul saalana premium 2.5 lakh rupaye se zyada na ho. Sirf tax ke liye plan mat chunein, pehle cover aur zaroorat dekhein.
Antim Faisla: Seedhi Baat
Aakhri baat bilkul seedhi hai. Term Insurance vs ULIP ka jawaab aapki zaroorat me chhupa hai, kisi brochure me nahi. Agar aapki family aapki income par nirbhar hai, to sabse pehle unki suraksha pakki karein. Bada cover kam premium me chahiye to term plan aam taur par sahi raasta hai. Agar aapko nivesh ki aadat daalni hai aur aap lambi avadhi tak disciplined tareeke se premium bhar sakte hain, to ULIP ko uske charges, lock-in aur market risk ke saath samajh kar chunein. Dono ko ek hi nazar se mat dekhein, kyunki dono ka kaam alag hai.
Faisla lene se pehle teen kaam zaroor karein: cover ki rakam apni zaroorat se tay karein, policy ke charges aur lock-in likhit me padhein, aur apne budget ke hisaab se premium chunein. Agent ki baat sunein, lekin faisla apne hisaab se lein. Sahi plan woh hai jo aapke na hone par family ko sambhal sake aur aapke jeete ji aapki jeb par bojh na bane.
Yeh sirf jaankari hai, financial advice nahi hai.