Raat ko hospital ka bill, bachche ki fees ki aakhri date, ya ghar ki zaroori marammat — achanak kharcha kabhi bata kar nahi aata. Haath me paise kam hon aur bank me FD pari ho, to dimaag me pehla khayal yahi aata hai ki FD tod dun. Lekin FD todna aksar sabse mehnga faisla hota hai, kyunki us par mila byaaj ghat jaata hai aur aage ka byaaj bhi haath se nikal jaata hai. Isliye aaj hum Loan Against FD vs Personal Loan ki seedhi tulna karenge, taaki aap andaze par nahi, hisaab par faisla le saken.
Loan Against FD vs Personal Loan: Seedha Jawaab Pehle
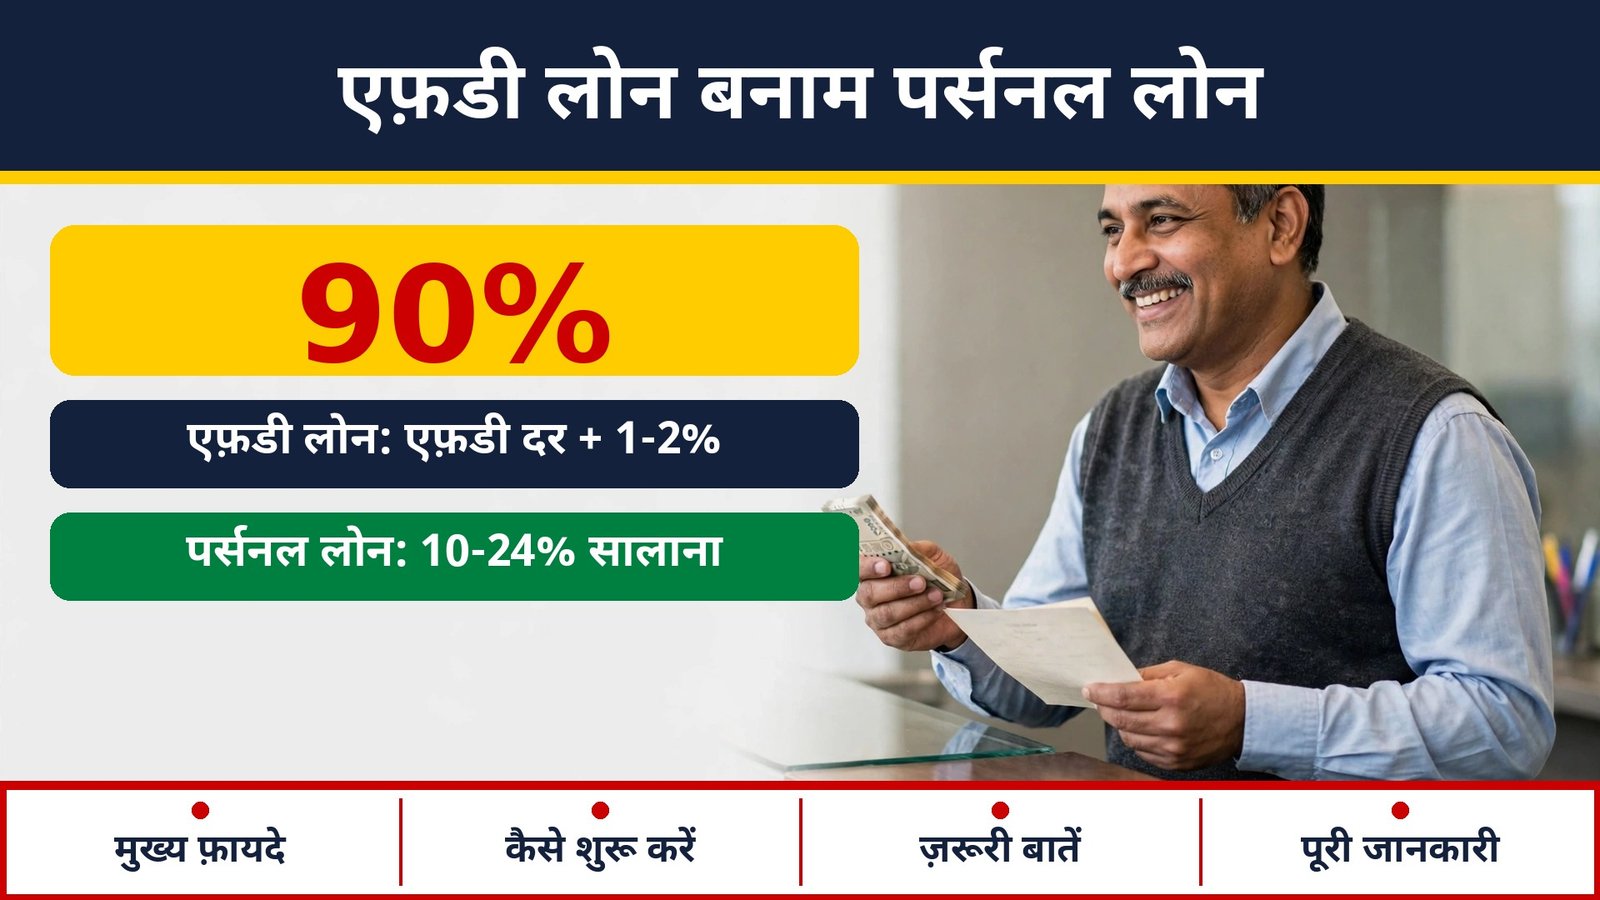
Seedha jawaab yeh hai ki agar aapke paas apni FD hai aur zaroorat us FD ke 90% ke andar poori ho rahi hai, to aksar FD par loan sasta padta hai. Iski wajah simple hai: bank ko aapki FD hi guarantee mil jaati hai, isliye risk kam hota hai aur dar bhi kam rakhi jaati hai. Doosri taraf, personal loan bina guarantee ke milta hai, isliye bank zyada dar vasoolta hai. Phir bhi har haal me FD wala loan sahi nahi hota, kyunki uski limit aur waqt FD se bandha hota hai. Is article me hum Loan Against FD vs Personal Loan ke har pehlu ko aam zubaan me khol kar samjhayenge.
Chhoti zaroorat ke liye log aksar jaldi me personal loan le lete hain, kyunki uska ad dekhne me aasaan lagta hai. Lekin jab poora hisaab lagaya jaata hai, to processing fee, zyada dar aur lambi EMI mil kar kul kharch kaafi badha deti hai. FD wala loan shuru me thoda samajhne me mushkil lag sakta hai, lekin uska kharch aksar saaf aur kam hota hai. Bas ek baat yaad rakhiye: sasta wahi hai jo aapki zaroorat, waqt aur chukane ki taqat se mel khaata ho.
Loan Against FD Kya Hota Hai?
Loan against FD ka matlab hai ki aap apni fixed deposit ko bank ke paas suraksha ke roop me rakh kar udhaar lete hain. FD tooti nahi hai, woh bank ke paas lien me rehti hai aur us par byaaj milta rehta hai. Aapko jo rakam milti hai, woh FD ki value ke ek hisse tak hoti hai. Isi wajah se is loan ko secured loan kehte hain, kyunki bank ke paas pehle se hi aapki rakam suraksha me hai.
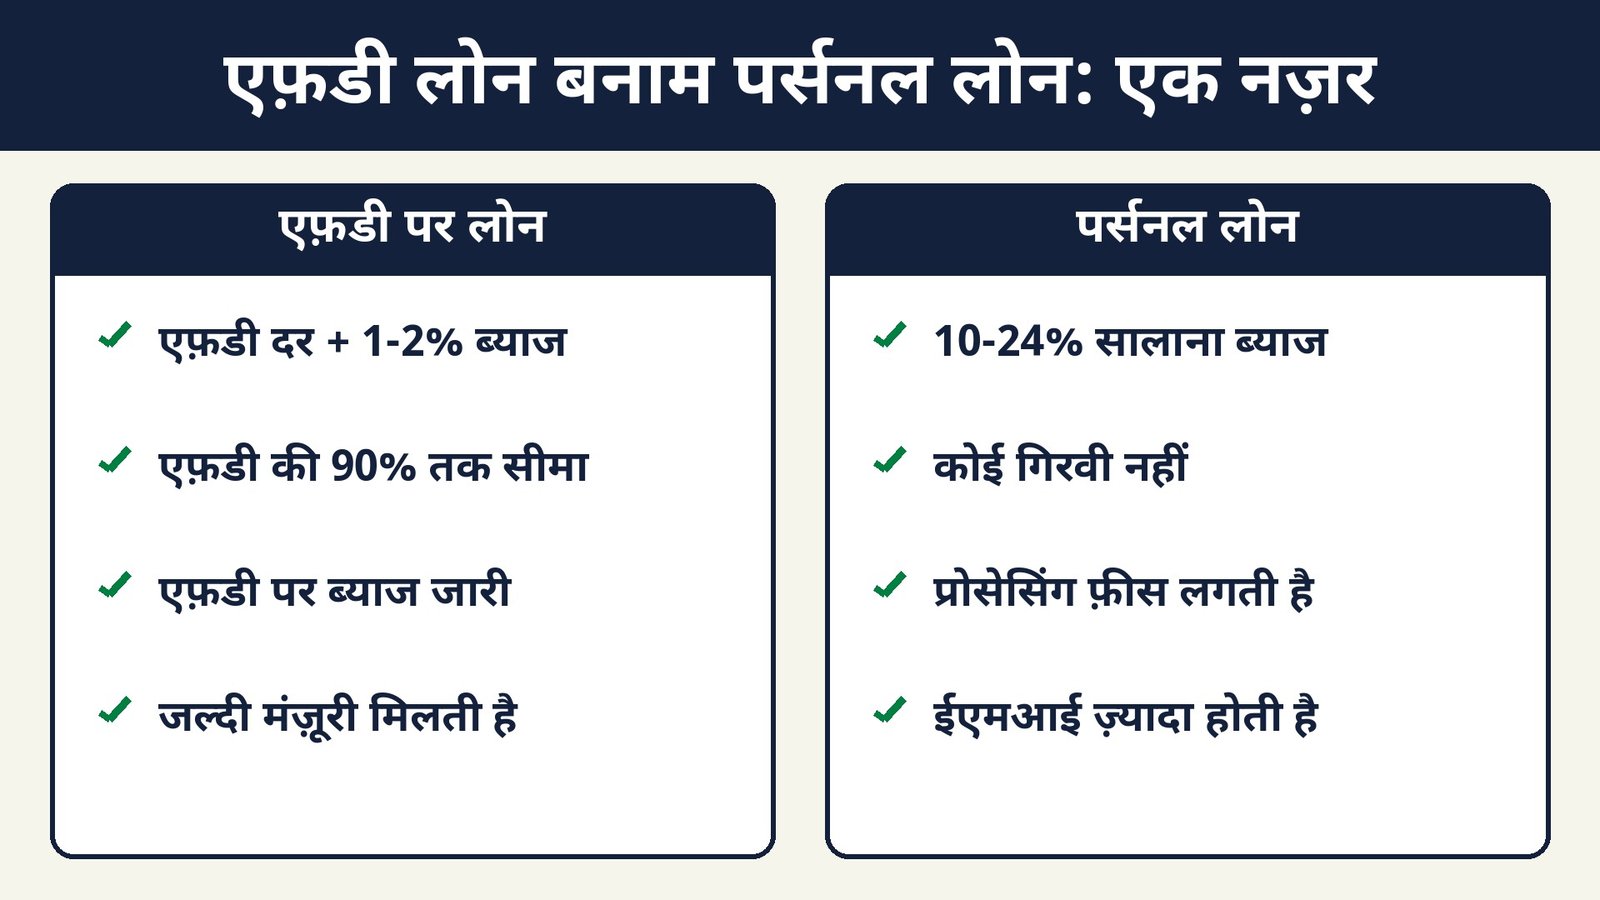
Aam taur par bank FD ki value ka lagbhag 90% tak loan dete hain, kuch bankon me yeh seema 85% se 95% ke beech ho sakti hai. Dar ka formula bhi seedha hota hai: aapki FD ki dar se lagbhag 1% se 2% zyada. Misaal ke taur par, agar aapki FD par 7% byaaj mil raha hai, to loan ki dar lagbhag 8% se 9% ke aas paas ho sakti hai. Sahi dar aapke bank aur FD ke prakar par nirbhar karegi, isliye apply karne se pehle apne bank se likhit me dar zaroor poochhiye. Loan Against FD vs Personal Loan ki tulna me yahi dar ka farq sabse pehle dikhta hai.
Is loan ki ek badi khasiyat yeh hai ki aapki FD byaaj kamati rehti hai. Aap ek taraf FD par byaaj pa rahe hote hain aur doosri taraf loan par byaaj de rahe hote hain. Asli kharch in dono ke beech ka farq hota hai, jo aksar 1% se 2% ke aas paas rehta hai. Bahut se bankon me is loan par aam taur par koi prepayment charge nahi lagta, ya bahut kam lagta hai, lekin yeh shart bank par nirbhar karti hai. Agar aap FD kya hai is baare me detail me samajhna chahte hain, to pehle FD ki buniyad samajhna kaam aayega.
Tenure ki baat karein to yeh loan aam taur par FD ki maturity tak hi seemit rehta hai. Matlab agar aapki FD 2 saal baad mature ho rahi hai, to loan bhi usi waqt tak chukana hoga. Kuch bank overdraft ki suvidha bhi dete hain, jisme aapko poori limit ek saath nahi leni padti. Aap jitni rakam istemaal karte hain, byaaj bhi sirf utni par lagta hai. Chhoti aur thode waqt ki zaroorat ke liye yeh suvidha bahut kaam ki ho sakti hai.
Personal Loan Kya Hota Hai?
Personal loan bina kisi guarantee ke milne wala udhaar hai. Bank aapki salary, credit score, naukri ki sthirta aur pehle ke loan chukane ke record ko dekh kar faisla karta hai. Isme aapko koi FD, sona ya property girvi nahi rakhni padti. Isi wajah se approval me credit score ki bhoomika bahut badi hoti hai, aur dar bhi zyada hoti hai.
Bharat me personal loan ki dar aam taur par lagbhag 10% se 24% saalana ke beech rehti hai. Achhe credit score aur sthir salary wale logon ko neeche ki dar mil sakti hai, jabki kam score wale logon ko oopar ki dar milti hai. Processing fee bhi dhyaan rakhne wali cheez hai, jo aam taur par loan rakam ka 0% se 2% tak ho sakti hai, kuch mamalon me isse zyada bhi. GST alag se lag sakta hai, isliye sirf dar dekh kar faisla mat lijiye.
Personal loan ki tenure aam taur par 5 se 7 saal tak ho sakti hai, jabki kuch bank 1 saal se lekar 6 saal tak ki suvidha dete hain. Lambi tenure se EMI kam dikhti hai, lekin kul byaaj zyada ho jaata hai. Yeh loan us waqt kaam aata hai jab aapke paas girvi rakhne ko kuch nahi hai, ya zaroorat FD ki value se zyada hai. Agar aap personal loan kaise lein is prakriya ko step by step samajhna chahte hain, to usme eligibility aur documents ki jaankari milegi.
Ek aur baat samajhni zaroori hai: personal loan par prepayment ya foreclosure charge lag sakta hai. Kuch bank kuch EMI ke baad hi prepayment ki ijaazat dete hain aur us par charge lete hain. Isliye loan lene se pehle yeh teen cheezein likhit me poochhiye: dar, processing fee aur prepayment charge. Jo loan shuru me sasta dikhe, woh in charges ke saath mehnga nikal sakta hai. Loan Against FD vs Personal Loan ki tulna karte waqt inhi charges ko jod kar dekhna chahiye.
Loan Against FD vs Personal Loan: Rate, Limit Aur Tenure Ki Tulna
Ab dono ki tulna ek saath dekhte hain, taaki farq saaf nazar aaye. Neeche diya gaya table box poori tulna ka saransh hai. Isme di gayi sankhyaayen aam market range hain, kisi ek bank ka pakka offer nahi. Aapka asli offer aapke bank, credit profile aur FD ki sharton par nirbhar karega.
| Loan Prakar | Dar Ka Aadhaar | Limit | Suraksha | Tenure | Processing | Best For |
|---|---|---|---|---|---|---|
| FD par loan | FD dar se 1-2% zyada | FD ka 90-95% tak | FD hi suraksha | FD maturity tak | Kam ya nil | Chhoti, jaldi zaroorat |
| Personal loan | 10-24% saalana | Salary aur score par | Koi suraksha nahi | 5-7 saal tak | 0-2% tak | Badi rakam, lambi EMI |
Ab dono ke beech seedhi tulna ko thoda aur khol kar samajhte hain. FD wala loan sasta isliye hai kyunki bank ka risk kam hai. Personal loan mehnga isliye hai kyunki bank ko sirf aapke waade par bharosa karna padta hai. Lekin FD wale loan ki limit aapki FD se bandhi hoti hai, jabki personal loan ki limit aapki income se bandhi hoti hai. Isliye jiska FD bada hai, uske liye pehla raasta aasaan hai, aur jiski income achhi hai lekin FD nahi hai, uske liye doosra hi raasta bachta hai.
| Pehlu | FD Par Loan | Personal Loan |
|---|---|---|
| Dar | FD dar se 1-2% upar | Aam taur par 10-24% |
| Approval | Tez, kam kagaz | Score aur income jaanch |
| FD ka byaaj | Milta rehta hai | Koi FD nahi |
| Prepayment | Aam taur par nil ya kam | Charge lag sakta hai |
| Risk | FD par lien lagta hai | Koi sampatti girvi nahi |
Loan Against FD vs Personal Loan ki is tulna me ek baat aur dhyaan rakhiye: FD wale loan me agar aap loan nahi chuka paaye, to bank aapki FD se rakam kaat sakta hai. Yeh baat daravni lag sakti hai, lekin yahi wajah hai ki dar kam hai. Personal loan me aisi seedhi katoti nahi hoti, lekin na chukane par credit score kharab hota hai aur kanooni kaarvaai bhi ho sakti hai. Dono me zimmedari barabar hai, sirf risk ka roop alag hai.
FD Todna vs Loan Lena: Kaunsa Nuksaan Kam Hai?
FD todna sabse aasaan lagta hai, lekin uska nuksaan aksar nazar nahi aata. Jab aap FD samay se pehle todte hain, to bank aam taur par us avadhi ki dar deta hai jitne din FD rakhi gayi, aur us par 0.5% se 1% tak ka jurmana bhi kaat leta hai. Matlab aapko na sirf kam dar milti hai, balki aage ke saalon ka byaaj bhi haath se jaata hai. Chhoti rakam ke liye yeh nuksaan chhota dikh sakta hai, lekin badi FD par yeh hajaaron rupaye ka ho sakta hai.
Maan lijiye aapki FD 5 saal ki thi aur 2 saal baad aapko paise chahiye. FD todne par aapko 2 saal ki dar milegi, woh bhi jurmane ke saath, aur baaki 3 saal ka byaaj khatam. Loan lene par aapki FD poori avadhi tak byaaj kamati rahegi aur aapko sirf loan par byaaj dena hoga. Isliye agar zaroorat thode waqt ki hai, to FD todne se loan lena aksar samajhdaari hoti hai. Lekin agar aapko paise waapas karne ki ummeed hi nahi hai, to loan ka bojh badhane se behtar hai ki zaroorat ko hi dobara sochein. Loan Against FD vs Personal Loan ke beech chunav karne se pehle yeh sawaal khud se zaroor poochhiye.
Tax saving FD par ek khaas dhyaan rakhna zaroori hai. 5 saal wali tax saving FD ko samay se pehle toda hi nahi ja sakta. Us par loan ki suvidha bhi aam taur par nahi milti. Agar aapki FD tax saving wali hai, to pehle apne bank se poochhiye ki us par kya vikalp hain. Bina poochhe koi kadam uthana baad me pareshani paida kar sakta hai, isliye yeh jaanch pehle hi kar lijiye.
Loan Against FD vs Personal Loan: EMI Aur Kul Kharch Ka Hisaab
Ab aate hain asli hisaab par, kyunki dar ki sankhya tabhi samajh aati hai jab EMI aur kul byaaj saamne ho. Neeche diye gaye udaharan sirf samajhne ke liye hain, inme daren assumed maani gayi hain aur yeh kisi bank ka pakka offer nahi hai. EMI ki ganana standard reducing balance formula se ki gayi hai, jisme dar mahine ke hisaab se lagi hai.
Maan lijiye aapki FD 2 lakh rupaye ki hai aur us par 7% byaaj mil raha hai. Is par aap 90% yaani 1,80,000 rupaye ka loan lete hain. FD wale loan ki dar assumed 8% rakhte hain, jo FD dar se 1% zyada hai. Personal loan ki dar assumed 14% rakhte hain, jo aam range ke beech me hai. Dono ko 24 mahine me chukane ka hisaab lagate hain, taaki tulna barabar rahe.
FD wale loan par 24 mahine ki EMI lagbhag 8,141 rupaye banti hai aur kul byaaj lagbhag 15,382 rupaye hota hai. Personal loan par wahi rakam aur wahi avadhi ke liye EMI lagbhag 8,642 rupaye banti hai aur kul byaaj lagbhag 27,416 rupaye hota hai. Farq saaf hai: 2 saal me personal loan par lagbhag 12,034 rupaye zyada byaaj dena padta hai. EMI ka farq sirf 501 rupaye mahina dikhta hai, lekin poori avadhi ka farq hajaaron me nikalta hai. Yahi wajah hai ki sirf EMI dekh kar faisla lena galat ho sakta hai.
Agar aap sirf 1 saal ke liye simple byaaj ke hisaab se dekhein, to farq aur bhi seedha samajh aayega. 1,80,000 rupaye par 8% ki dar se 1 saal ka byaaj 14,400 rupaye hota hai, jabki 14% ki dar se 10,800 rupaye zyada, yaani 25,200 rupaye hota hai. Isi beech aapki 2 lakh ki FD 7% par 1 saal me 14,000 rupaye byaaj bhi kamati rehti hai. FD wale loan me aapka asli kharch daron ke beech ke farq ke kareeb rehta hai, jabki personal loan me poori dar aapki jeb se jaati hai.
Overdraft wale vikalp par bhi ek nazar daal lijiye. Agar aapko poori limit ki zaroorat nahi hai, to overdraft me byaaj sirf istemaal ki gayi rakam par lagta hai. Misaal ke taur par, agar limit 1,80,000 ki hai lekin aapne sirf 60,000 istemaal kiye, to byaaj bhi sirf 60,000 par lagega. Isliye chhoti aur anishchit zaroorat ke liye overdraft aksar term loan se sasta padta hai. Lekin overdraft ki limit aur renewal ki shartein bank se pehle hi samajh lijiye.
Kaun Kab Kaunsa Loan Le?
Har vyakti ki sthiti alag hoti hai, isliye ek hi jawaab sab par laagu nahi hota. FD par loan tab lijiye jab aapke paas apni FD ho, zaroorat FD ki limit ke andar ho, aur paise kuch mahino ya 1-2 saal me waapas karne ki sthiti ho. Yeh vikalp un logon ke liye bhi achha hai jinka credit score kamzor hai ya jinko jaldi paise chahiye aur lambi jaanch ka waqt nahi hai.
Personal loan tab lijiye jab aapke paas FD nahi hai, zaroorat FD ki value se zyada hai, ya aapko lambi tenure me chhoti EMI chahiye. Nayi naukri wale, kiraye par rehne wale ya jinhone abhi FD banayi hi nahi hai, unke liye yahi raasta bachta hai. Agar aapki salary sthir hai aur credit score achha hai, to aapko neeche ki dar milne ki ummeed bhi zyada rehti hai. Is tulna me Loan Against FD vs Personal Loan ka faisla aapki FD, income aur waqt teeno ko dekh kar hi karna chahiye.
Ek aur sthiti hoti hai jisme dono ka mel kaam aata hai. Maan lijiye zaroorat 3 lakh ki hai lekin FD sirf 2 lakh ki hai. Tab aap FD par 1,80,000 ka loan le sakte hain aur baaki 1,20,000 ke liye personal loan ya doosra vikalp dekh sakte hain. Isse aadhi rakam sasti dar par mil jaati hai aur kul kharch kam ho jaata hai. Lekin do loan ek saath lene se EMI ka bojh badh jaata hai, isliye apni mahine ki kamai ka 40% se zyada EMI me mat jaane dijiye.
Aam Galtiyan Jo Log Aksar Karte Hain
Pehli galti hai sirf EMI dekh kar loan chunna. Kam EMI aksar lambi tenure ki wajah se hoti hai, jisme kul byaaj zyada nikalta hai. Doosri galti hai processing fee, GST aur prepayment charge ko nazarandaaz karna. Yeh charges shuru me chhote dikhte hain, lekin poora kharch badha dete hain. Teesri galti hai bina zaroorat poori limit utha lena, khaas kar overdraft me, jahan haath me paise dekh kar kharch badh jaata hai.
Chauthi galti hai FD ki maturity date bhool jaana. Agar loan FD ki maturity tak chukaya nahi gaya, to bank FD se rakam kaat sakta hai ya loan ka renewal rok sakta hai. Isliye loan lene ke din hi calendar me maturity se 1 mahina pehle ka reminder laga lijiye. Paanchvi galti hai ek se zyada loan ek saath le lena, jisse credit score par bura asar padta hai aur aage loan milna mushkil ho jaata hai.
Chhathi galti, jo is tulna me sabse aam hai, woh hai jaldi me faisla lena. Log hospital ya fees ki jaldi me pehla offer maan lete hain aur doosre bank se tulna nahi karte. Aadha ghanta tulna karne se hajaaron rupaye bach sakte hain. Isliye kam se kam 2 bankon se likhit offer lijiye, dar, fee aur prepayment charge teenon ko ek saath rakh kar dekhiye, tabhi antim faisla lijiye. Is poori tulna me Loan Against FD vs Personal Loan ko samajhna hi sabse bada bachav hai, kyunki galti aksar jaankari ki kami se hoti hai, niyat ki kami se nahi.
Apply Karne Se Pehle Checklist
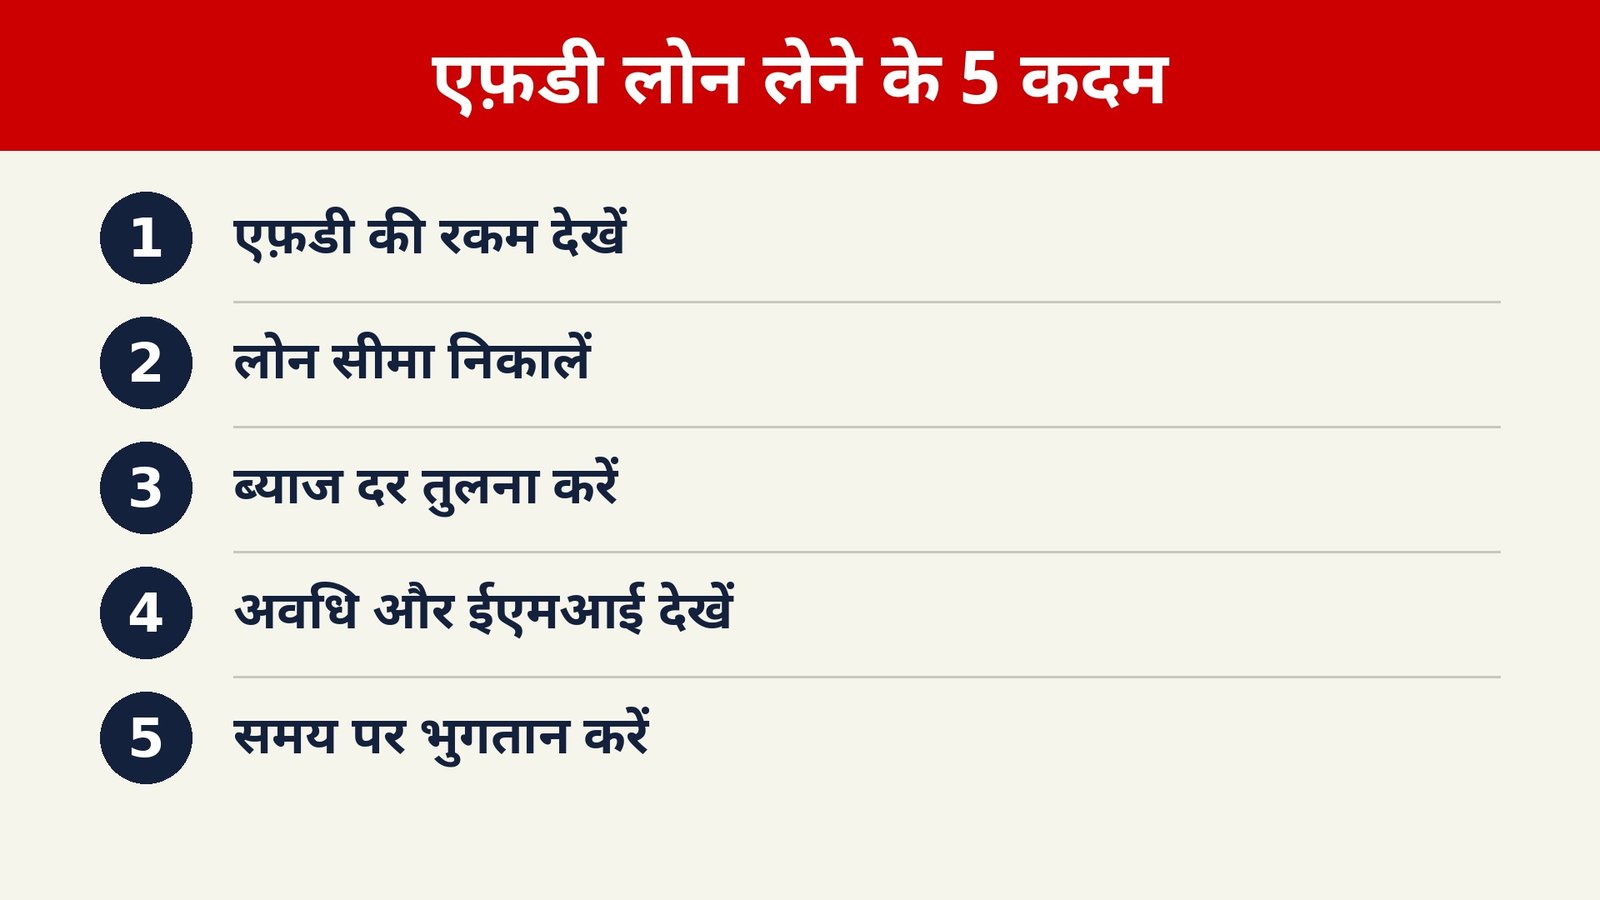
Apply karne se pehle yeh checklist poori kar lijiye, taaki baad me koi chhupa charge ya shart pareshan na kare. Pehle apni FD ki dar, maturity date aur us par lien ki shart likh lijiye. Phir loan ki dar, processing fee, prepayment charge aur overdraft renewal ki shart likhit me maangiye. In dono ko ek kagaz par aamne saamne rakh kar dekhiye, farq khud saaf ho jaayega. Loan Against FD vs Personal Loan ki yeh checklist aapko chhupe charges se bacha legi.
- Apni FD ki maturity date aur us par milne wali dar note karein.
- Loan ki dar, processing fee aur prepayment charge likhit me lein.
- EMI apni mahine ki kamai ke hisaab se jaanchein, 40% se zyada na ho.
- Overdraft hai ya term loan, yeh saaf poochhein aur samjhein.
Doosra kadam hai apne documents taiyaar rakhna. FD wale loan me aam taur par kam kagaz lagte hain, kyunki FD wahi bank me hoti hai. Personal loan me salary slip, bank statement aur pehchaan patra maange ja sakte hain. Documents pehle se taiyaar rakhne se approval tez hota hai aur aapko baar baar bank ke chakkar nahi lagane padte.
- Pehchaan patra, pata pramaan aur FD ki jaankari saath rakhein.
- Personal loan ke liye salary slip aur bank statement taiyaar rakhein.
- Loan agreement ki har shart padhein, khaas kar charge wali line.
- Chukane ki date se pehle EMI ke liye rakam account me rakhein.
Official Links
- Reserve Bank of India: https://www.rbi.org.in
- State Bank of India: https://www.sbi.co.in
- HDFC Bank: https://www.hdfcbank.com
- ICICI Bank: https://www.icicibank.com
FAQ
FAQ se pehle ek baat saaf kar lein: Loan Against FD vs Personal Loan ka sahi jawaab har vyakti ke liye alag ho sakta hai, isliye neeche diye gaye sawaal apni sthiti se mila kar padhiye.
FD par loan lene ke liye kya FD usi bank me honi chahiye?
Aam taur par haan, kyunki bank usi FD par lien lagata hai jo uske paas hai. Agar aapki FD doosre bank me hai, to aapko usi bank se loan lena hoga ya pehle FD transfer ki sthiti poochhni hogi. Isliye loan ke liye us bank se sampark karein jahan aapki FD hai, taaki prakriya tez ho aur kam kagaz lagen.
Kya FD par loan lene ke baad FD par byaaj milta rehta hai?
Haan, FD tooti nahi hai, isliye us par byaaj milta rehta hai. Bank sirf FD par lien lagata hai, matlab aap us FD ko beech me tod ya nikaal nahi sakte jab tak loan poora na ho. Loan par aap byaaj dete hain aur FD par byaaj paate hain, isliye asli kharch dono daron ke beech ka farq hota hai.
Personal loan ke liye credit score kitna hona chahiye?
Koi ek pakka number sab bankon par laagu nahi hota, lekin aam taur par 750 ya usse upar ka score achha maana jaata hai. Is score par neeche ki dar milne ki ummeed zyada rehti hai. Kam score par bhi loan mil sakta hai, lekin dar zyada ho sakti hai aur limit kam ho sakti hai. Score sudharne ke liye pehle ke loan aur credit card ki EMI waqt par chukana sabse asardaar tareeka hai.
Kya FD par loan se credit score par asar padta hai?
Haan, har loan ki jaankari credit report me jaati hai, chahe woh FD par ho ya personal loan. Waqt par chukane se score sudharta hai aur na chukane se kharab hota hai. FD par loan ka ek fayda yeh hai ki approval me score ki bhoomika kam hoti hai, lekin chukane ki zimmedari utni hi rehti hai. Isliye loan utna hi lein jitna aaram se chuka saken.
FD ki maturity se pehle loan chukana zaroori hai kya?
Aam taur par haan, kyunki loan ki tenure FD ki maturity tak hi seemit rehti hai. Agar loan maturity tak poora nahi chuka, to bank FD se baaki rakam kaat sakta hai ya renewal ki shart laga sakta hai. Isliye loan lete waqt hi chukane ki yojana bana lijiye aur maturity se pehle poora chukane ka lakshya rakhiye.
Antim faisla lene se pehle ek baar phir Loan Against FD vs Personal Loan ki apni zaroorat se tulna kar lijiye, kyunki sahi loan wahi hai jo waqt par chukaya ja sake.
Yeh sirf jaankari hai, financial advice nahi hai.