Active vs Index Fund: SIP Shuru Karne Se Pehle Ye Sawal Suljha Lijiye
SIP shuru karne ka faisla to aasan hai, lekin uske baad jo pehla sawaal saamne aata hai wo hai — active fund lein ya index fund? Active vs Index Fund ki ye behas har investor ke mann me hoti hai, aur iska jawab seedha nahi hai. Dono hi mutual fund hain, dono me SIP ho sakti hai, lekin dono ke kaam karne ka tareeka bilkul alag hai.
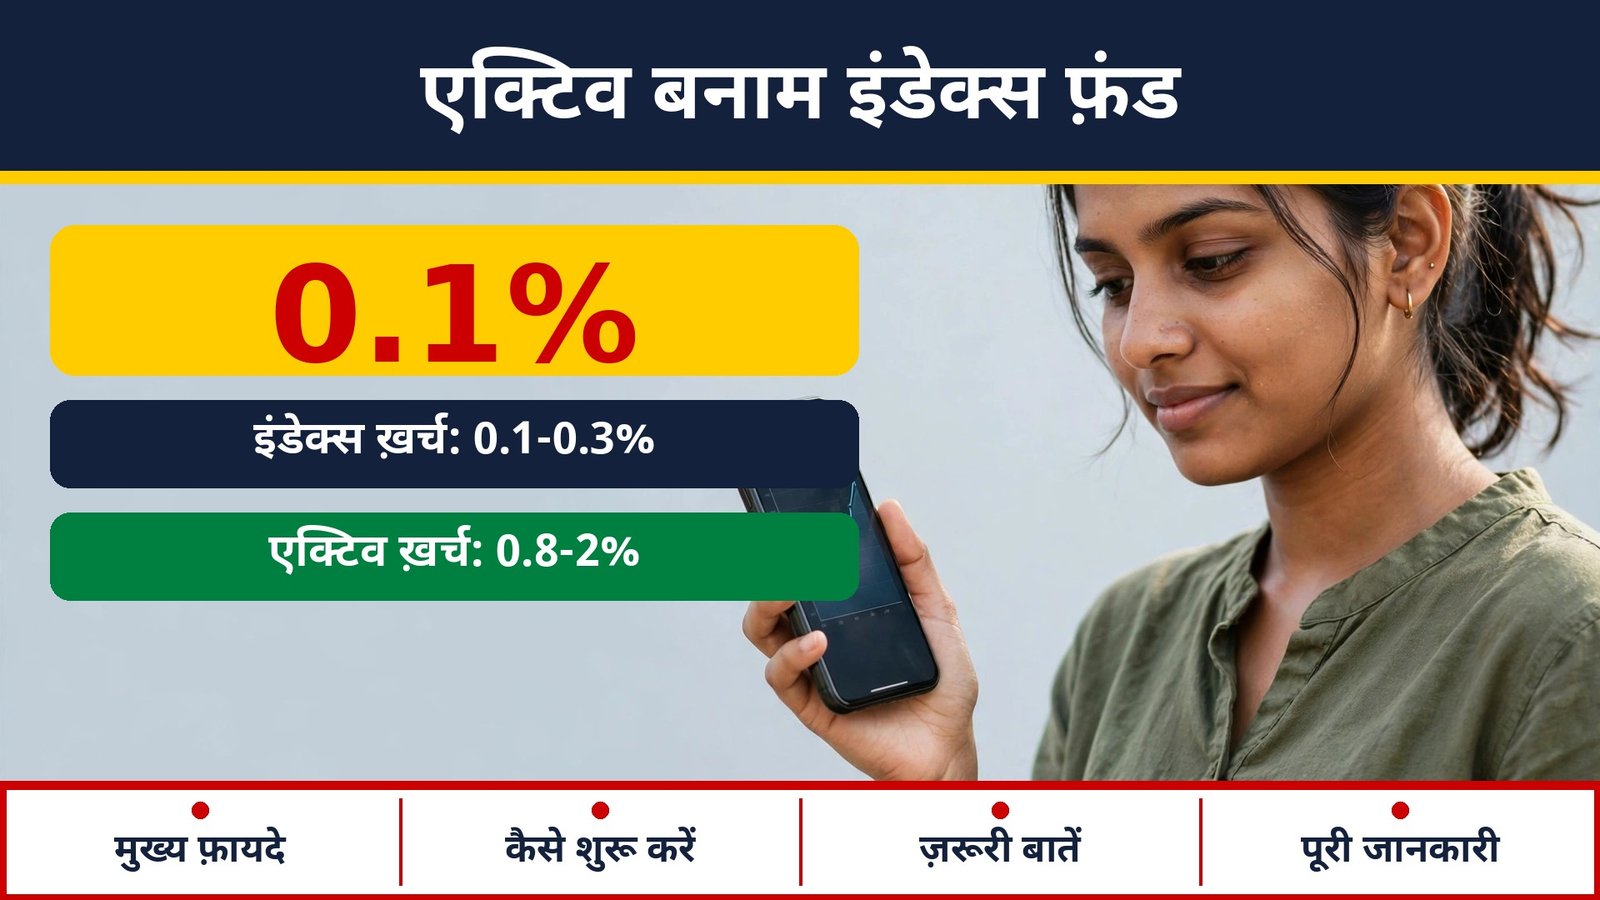
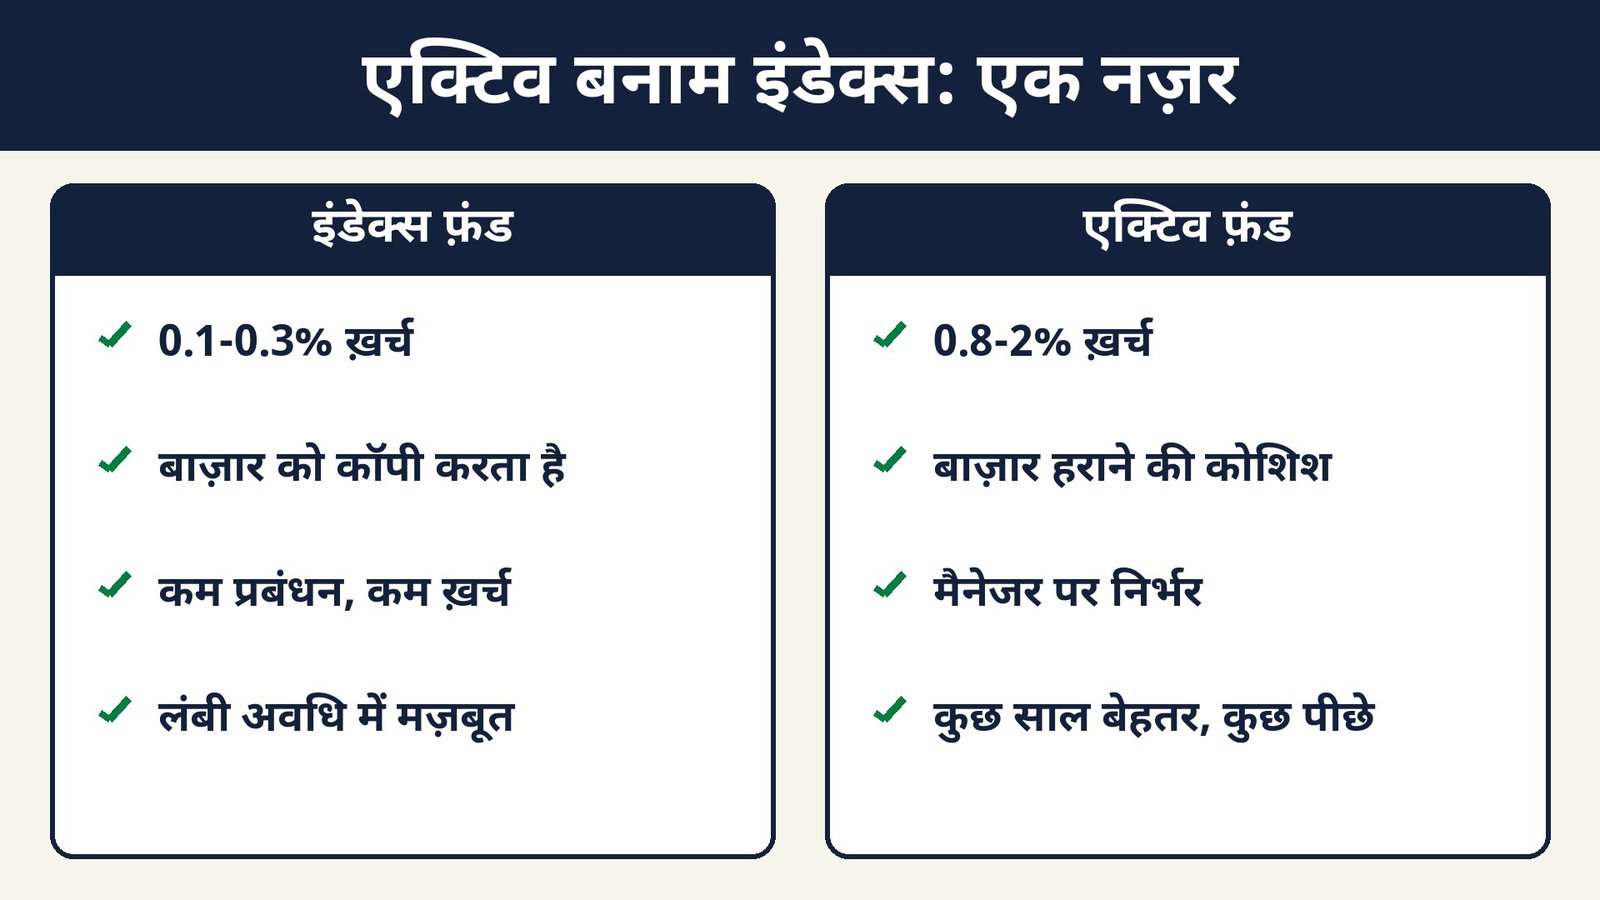
Seedhi baat ye hai: index fund market ko copy karta hai, active fund market ko harane ki koshish karta hai. Copy karne ka kharcha bahut kam hota hai — direct plan me 0.1% se 0.3% saalana. Harane ki koshish ka kharcha zyada hota hai — direct plan me 0.8% se 2% tak. Aur lambi avadhi me ye chhota sa farq laakhon rupaye ka ho jaata hai.
Is guide me hum Active vs Index Fund ki poori tulna karenge — kharcha, return, jokhim, aur wo sthitiyaan jahan ek doosre se behtar hai. Aakhir me aap apni sthiti ke hisaab se faisla kar sakenge.
Active vs Index Fund: Dono Fund Kya Hain
Index Fund Kya Hai
Index fund ek passive fund hai. Ye kisi index, jaise Nifty 50, ko copy karta hai. Index me jo 50 share hain, fund wahi share, wahi anupaat me khareedta hai. Koi fund manager ye faisla nahi karta ki kaunsa share lena hai ya bechna hai. Isliye iska kharcha bahut kam hota hai.
Expense ratio ka matlab hai fund ke kul paisa ka kitna pratishat saalana kharche ke roop me kat-ta hai. Ye roz thoda thoda NAV se kat-ta hai, isliye aapko alag se bill nahi dikhta, lekin asar return par padta hai. Index fund ka expense ratio direct plan me aam taur par 0.05% se 0.3% ke beech hota hai.
Active Fund Kya Hai
Active fund me ek fund manager aur uski research team hoti hai. Ye team company ke result, industry ki haalat aur arthvyavastha ko padh kar ye faisla karti hai ki kaunse share khareedein aur kaunse bechein. Inka lakshya index se zyada return dena hota hai, jise alpha kehte hain.
Is mehnat ka kharcha hota hai. Active equity fund ka expense ratio direct plan me aam taur par 0.5% se 1.3% ke beech hota hai, aur regular plan me 1.3% se 2% tak bhi ja sakta hai. SEBI ke niyam ke mutaabiq index fund aur ETF par base expense ratio ki seema 0.9% hai, jabki equity fund par pehle ₹500 crore ke liye 2.1% tak ki seema hai. Ye seema 1 April 2026 se laagu naye SEBI niyamon ke tahat hai.
Active vs Index Fund: Kharcha Ka Asli Hisaab
Ye hissa sabse zaroori hai, kyunki kharcha hi wo cheez hai jo aapke haath me hai. Return market par nirbhar hai, lekin kharcha aap chun sakte hain.
Maan lijiye aap ₹10,000 mahina SIP karte hain, 20 saal tak, aur maan lijiye ki gross return 12% saalana hai. Ye return ek anumaan hai, guarantee nahi.
Index fund me 0.15% kharcha ho to net return lagbhag 11.85% rehta hai, aur 20 saal baad corpus lagbhag ₹99 lakh ke aas paas banta hai.
Active fund me 1.5% kharcha ho to net return lagbhag 10.5% rehta hai, aur corpus lagbhag ₹84 lakh ke aas paas banta hai.
Fark lagbhag ₹15 lakh ka hai — sirf kharche ki wajah se. Aur ye tab hai jab dono fund ka gross return barabar maan liya gaya hai. Asli duniya me active fund ko index se har saal kam se kam 1.35% zyada return dena hoga, sirf kharche ki bharpai ke liye. Har saal, 20 saal tak, ye karna bahut mushkil hota hai.
Isi liye kaha jaata hai ki kharcha wo ekmatra bhavishyavaani hai jo sach hoti hai. Return ka vaada koi nahi kar sakta, lekin kharcha aaj hi pata hai.
Side-by-Side Comparison: Dono Fund Aamne Saamne
| Point | Index Fund | Active Fund |
|---|---|---|
| Kaam karne ka tareeka | Index ko copy karta hai (passive) | Manager share chunta hai (active) |
| Expense ratio (direct plan) | 0.05%–0.3% saalana | 0.5%–1.3% saalana |
| Expense ratio (regular plan) | 0.3%–0.5% saalana | 1.3%–2% saalana |
| Lakshya | Index jitna return | Index se zyada return |
| Manager ka jokhim | Nahi, koi stock chunav nahi | Haan, manager galat bhi ho sakta hai |
| Tracking error | Kam, index ke kareeb rehta hai | Laagu nahi, apni raah chalata hai |
| Best kis ke liye | Large-cap, lambi avadhi, seedha tareeka | Mid-cap, small-cap, jahan research kaam aaye |
| Portfolio badlav | Saal me 1-2 baar, index badle tabhi | Aksar, manager ki soch par |
| SEBI kharcha seema (BER) | 0.9% tak | Equity par 2.1% tak (pehle ₹500 crore) |
Table Box: Ek Nazar Me Poori Tulna
| Baat | Jaankari |
|---|---|
| Index fund kharcha (direct) | 0.05%–0.3% saalana |
| Active fund kharcha (direct) | 0.5%–1.3% saalana |
| Kis ke liye hai | Index: large-cap core portfolio; Active: mid/small-cap satellite, anubhavi investor |
| Minimum / lock-in | SIP aam taur par ₹100–₹500 se shuru; ELSS ko chhod kar koi lock-in nahi |
| Tax treatment | Equity fund: 1 saal baad LTCG 12.5% (₹1.25 lakh tak chhoot), 1 saal ke andar STCG 20% |
| Official source | SEBI Mutual Funds Regulations 2026, AMFI |
Active vs Index Fund: Return Ki Sachchai
Ab sawaal ye hai ki kya active fund manager index ko hara paate hain? Iska jawab category par nirbhar karta hai.
Large-cap me, jahan sabse badi aur sabse zyada research ki gayi company hoti hain, active fund ka index ko harana bahut mushkil ho gaya hai. Industry ke adhyayan batate hain ki lambi avadhi me zyadatar active large-cap fund, kharcha katne ke baad, index se peeche reh jaate hain. Isliye large-cap ke liye index fund aksar samajhdaari bhara chunav maana jaata hai.
Mid-cap aur small-cap me kahani thodi alag hai. Ye company chhoti hoti hain, un par research kam hoti hai, aur ek achha manager yahan farq paida kar sakta hai. Isliye kai anubhavi investor apne portfolio ka bada hissa index fund me rakhte hain aur chhota hissa 1-2 achhe active mid-cap ya flexi-cap fund me rakhte hain.
Ek aur zaroori baat: pichhle saal ka best fund, agle saal ka best fund ho, ye zaroori nahi hai. Fund chunne me sirf pichhla return dekhna sabse badi galti hai. Kharcha, fund manager ka anubhav, portfolio ki gunvatta aur 5-10 saal ka record — sab dekhna chahiye.
Active vs Index Fund: CAGR Samajhiye
CAGR ka matlab hai Compound Annual Growth Rate, yani har saal ausat kitni growth hui. Agar koi fund 5 saal me 12% CAGR dikha raha hai, to iska matlab hai ki ausat har saal 12% ki growth hui, chahe beech me saal upar neeche hue hon.
Lekin CAGR dekhte samay kharcha bhi dhyaan me rakhiye. Do fund ka CAGR barabar dikhe, lekin ek ka kharcha 0.2% ho aur doosre ka 1.5%, to aapke haath me aane wala return barabar nahi hoga. Hamesha net return, yani kharcha katne ke baad ka return, dekhiye.
Active vs Index Fund: Kaunsa Investor Kya Chune
Naya investor ho to
Agar aap pehli baar SIP kar rahe hain, to index fund se shuru karna sabse seedha raasta hai. Ek Nifty 50 ya Nifty 100 index fund, har mahine fixed SIP, aur use 10-20 saal tak chalane dena. Isme aapko manager chunne, fund badalne ya market ki khabar par faisla lene ki zaroorat nahi hoti.
Anubhavi investor ho to
Agar aapko market ki samajh hai aur aap portfolio par nazar rakh sakte hain, to core-satellite tareeka apna sakte hain. Core, yani 70% se 80% paisa, index fund me. Satellite, yani 20% se 30% paisa, 1-2 achhe active fund me. Isse kharcha kam rehta hai aur active fund se thoda extra return ka mauka bhi milta hai.
Tax bachana ho to
ELSS ek active fund category hai jo Section 80C me ₹1.5 lakh tak ki chhoot deti hai, 3 saal ke lock-in ke saath. Yahan index fund ka option nahi hota, isliye tax bachane ke liye active ELSS hi lena hota hai. Lekin ELSS lene se pehle ye dekh lijiye ki aapko 80C ki chhoot ki zaroorat hai ya nahi — nayi tax vyavastha me 80C nahi milta.
Active vs Index Fund: Aam Galtiyan
Pehli galti hai bahut saare fund rakhna. 8-10 fund rakhne se diversification nahi badhta, sirf uljhan badhti hai. 2-3 achhe fund kaafi hote hain.
Doosri galti hai SIP ko market girne par band kar dena. Market girna SIP ke liye achha hota hai, kyunki usi raqam me zyada unit milte hain. Jo log girne par SIP band kar dete hain, wo sabse bada fayda kho dete hain.
Teesri galti hai regular plan lena jab direct plan ka option ho. Regular plan me distributor ka commission judta hai, jo saalana 0.5% se 1% tak ho sakta hai. 20 saal me ye bhi laakhon ka farq bana deta hai. Lekin agar aapko salah ki zaroorat hai to ek achhe salahkaar ki fee dena galat nahi hai — bas ye jaan kar dijiye ki aap kis cheez ke paise de rahe hain.
Chauthi galti hai har saal fund badalna. Fund badalne par exit load aur tax lag sakta hai, aur aksar naya fund bhi purane jaisa hi nikalta hai. Fund ko kam se kam 3-5 saal ka samay dijiye.
Active vs Index Fund: SIP Shuru Karne Ke Kadam
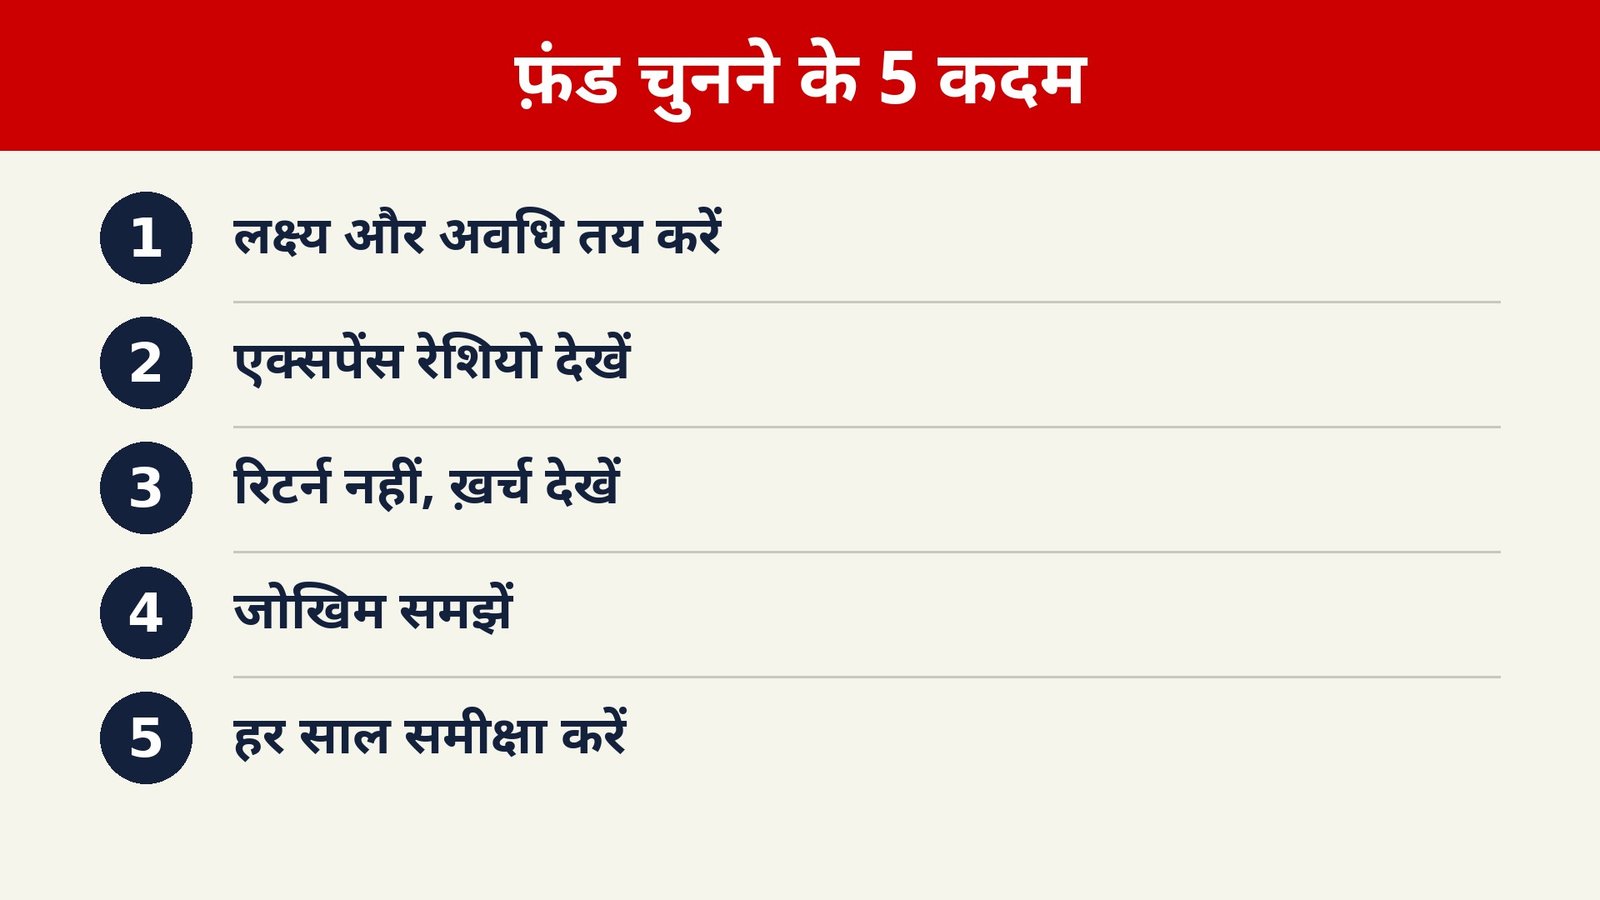
- Pehla kadam: lakshya aur samay tay kijiye — kitne saal ke liye paisa lagana hai?
- Doosra kadam: apna jokhim samajhiye — kya aap 20% ki giravat bardasht kar sakte hain?
- Teesra kadam: core ke liye ek index fund chunein, kharcha 0.3% se kam ho.
- Chautha kadam: chaahein to satellite ke liye ek active fund jodein, 5 saal ka record dekh kar.
- Paanchwa kadam: SIP auto-pay par lagayein aur saal me ek baar hi portfolio dekhiye, har din nahi.
Dono Fund Par Tax Ka Niyam
Equity mutual fund par 1 saal se zyada rakhne par Long Term Capital Gains tax lagta hai — 12.5% ki dar se, aur ₹1.25 lakh tak ka fayda tax-free hai. 1 saal ke andar bechne par Short Term Capital Gains tax 20% hai. SIP me har kisht ki apni taarikh hoti hai, isliye 1 saal ki ginti har kisht se alag hoti hai. Ye niyam index aur active, dono par barabar laagu hota hai.
Yeh sirf jaankari hai, financial advice nahi hai.
Official Links
Active vs Index Fund: FAQs
Active vs Index Fund me kaunsa behtar hai?
Koi ek jawab sab par laagu nahi hota. Large-cap ke liye index fund aksar behtar hai kyunki iska kharcha bahut kam hai. Mid-cap aur small-cap me active fund ka mauka zyada hai. Active vs Index Fund ke hisaab se zyadatar investor ke liye core index fund aur thoda hissa active fund ka mishran samajhdaari hai.
Index fund ka kharcha active fund se kitna kam hai?
Direct plan me index fund ka kharcha aam taur par 0.05% se 0.3% hota hai, jabki active equity fund ka 0.5% se 1.3% tak. 20 saal ki SIP me ye farq laakhon rupaye ka ho sakta hai, jaise ₹10,000 ki SIP par lagbhag ₹15 lakh tak ka antar.
Kya index fund me nuksaan nahi hota?
Hota hai. Index fund market ke saath saath girta bhi hai. 2020 ya 2008 jaise samay me index fund me bhi 30% se 40% ki giravat aayi thi. Index fund ka fayda ye hai ki wo market se zyada nahi girta, lekin market se bachata bhi nahi hai. Lambi avadhi hi iska ilaaj hai.
Direct plan aur regular plan me kya farq hai?
Direct plan me aap seedha fund house se khareedte hain, beech me koi distributor nahi hota, isliye kharcha kam hota hai. Regular plan me distributor ka commission judta hai, jo saalana 0.5% se 1% tak ho sakta hai. Return ka farq lambi avadhi me bada ho jaata hai.
Active vs Index Fund: kya dono ek saath rakh sakte hain?
Haan, aur ye aksar sabse achha tareeka hai. 70% se 80% paisa index fund me core ke roop me, aur 20% se 30% paisa 1-2 achhe active fund me. Isse kharcha kam rehta hai aur active fund ka fayda bhi milta hai.
Antim Baat
Active vs Index Fund ki ladai me jeet uski hoti hai jo kharcha kam rakhta hai aur lambi avadhi tak tika rehta hai. Index fund aapko market ka return kam keemat par deta hai, active fund aapko market ko harane ka mauka deta hai — lekin us mauke ki keemat zyada hai. Agar aap naye hain to index fund se shuru kijiye, aur jab samajh badh jaye to thoda hissa active fund me jod dijiye.
SIP ke baare me aur jaanne ke liye SIP kya hai padhein, aur index fund ki poori jaankari ke liye index fund kya hai ye guide dekhiye.