Car Loan vs Personal Loan: Showroom Se Pehle Ye Hisaab Zaroor Lagaiye
Gaadi khareedne ka faisla dil se hota hai, lekin loan ka faisla dimaag se hona chahiye. Showroom me jab dealer kehta hai ki “sir, loan to hum hi kara denge, bas sign kijiye”, tab aksar log bina soche haan kar dete hain. Car Loan vs Personal Loan ka farq samjhe bina liya gaya ye faisla 5 se 7 saal tak har mahine aapki jeb par bhaari pad sakta hai.
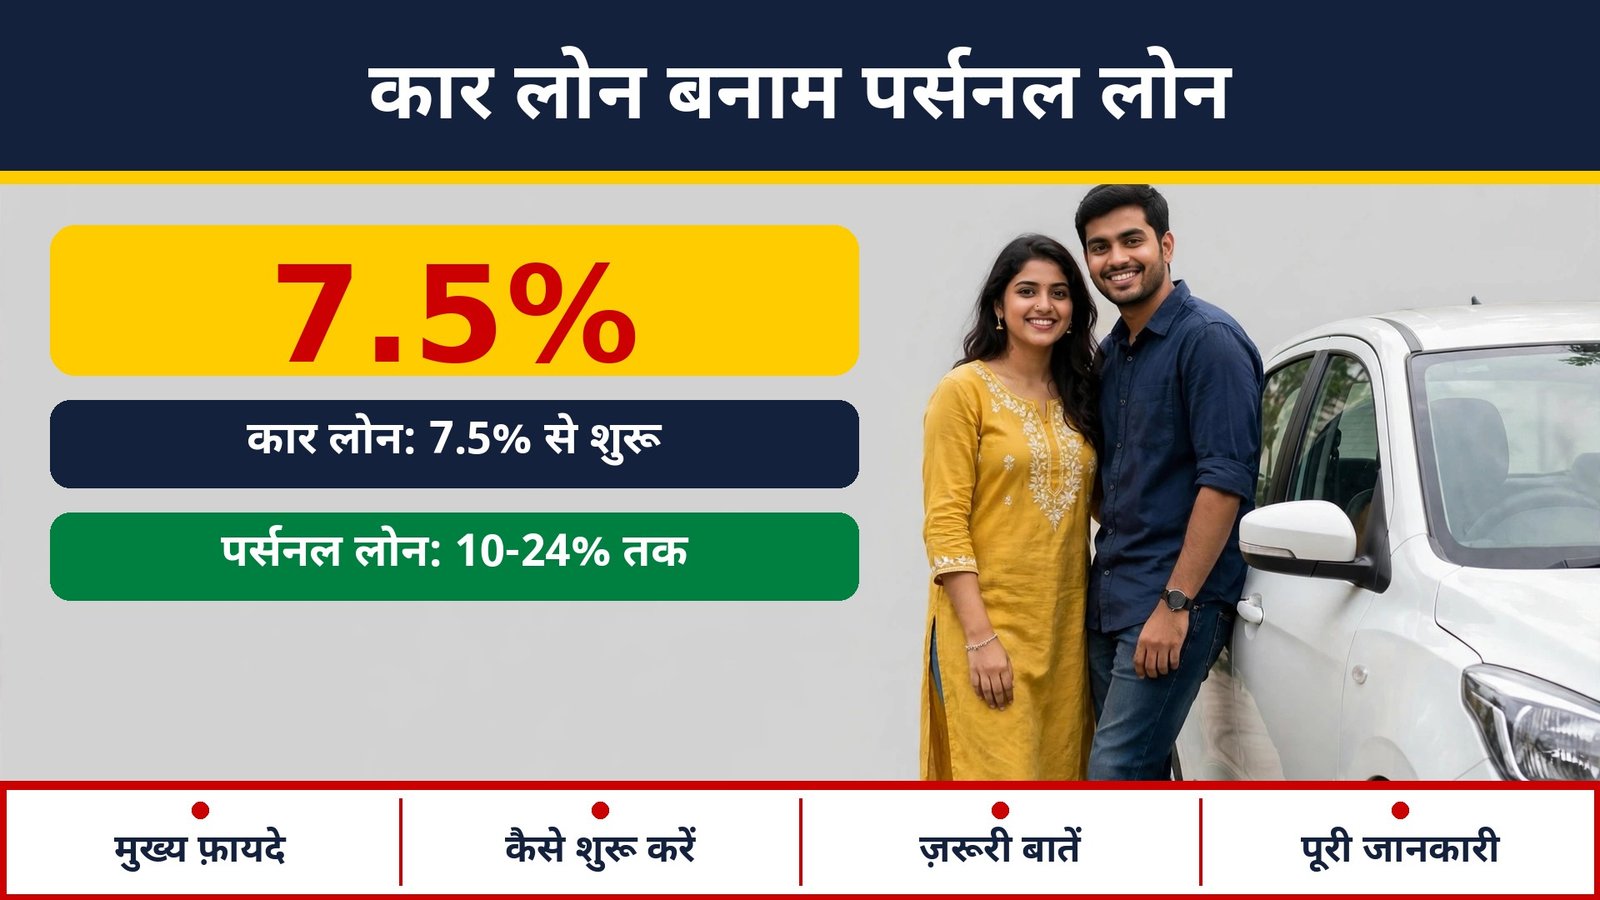
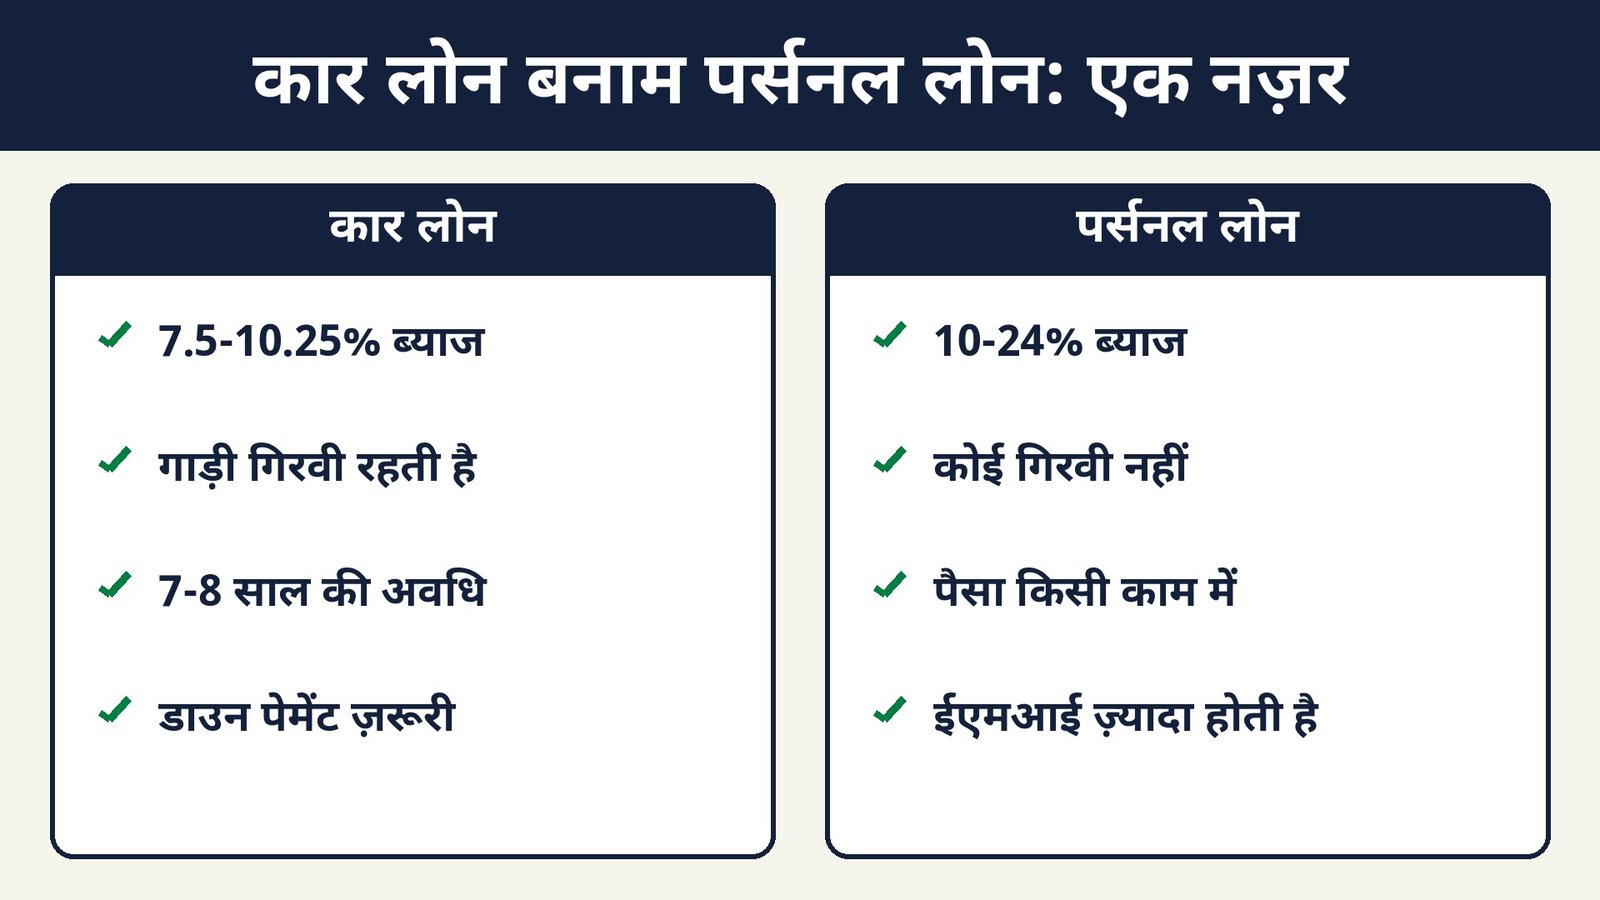
Seedhi baat ye hai: gaadi ke liye liya gaya secured loan, yani car loan, aam taur par personal loan se sasta hota hai. Nayi gaadi par car loan ki darein 2026 me lagbhag 7.5% se 10.25% ke beech hain, jabki personal loan 10% se 24% tak ja sakta hai. Lekin car loan me gaadi girvi rehti hai, down payment dena hota hai, aur gaadi bechne par niyam hote hain. Personal loan me ye bandishein nahi hain, lekin keemat zyada hai.
Is guide me hum Car Loan vs Personal Loan ki poori tulna karenge, ₹5 lakh ke udaaharan se EMI nikaalenge, aur batayenge ki kaunsi sthiti me kaunsa loan jeet-ta hai.
Car Loan vs Personal Loan: Dono Loan Kya Hain
Car Loan Kya Hai
Car loan ek secured loan hai, matlab isme khareedi gayi gaadi hi bank ke paas girvi rehti hai. Bank gaadi ki on-road keemat ka 85% se 100% tak finance kar sakta hai. Tenure aam taur par 7 saal tak hota hai, kuch bank 8 saal tak bhi dete hain. Kyunki bank ke paas gaadi ki security hai, isliye byaaj dar kam hoti hai.
LTV ka matlab hai Loan-to-Value ratio, yani gaadi ki keemat ka kitna pratishat bank loan dega. Agar gaadi ₹8 lakh ki hai aur LTV 90% hai, to bank ₹7.2 lakh dega aur ₹80,000 aapko down payment ke roop me dena hoga. Kuch bank 100% on-road price tak bhi finance karte hain, lekin aise offer aksar achhe credit score walon ko hi milte hain.
Personal Loan Kya Hai
Personal loan ek unsecured loan hai, matlab isme koi cheez girvi nahi rakhni hoti. Bank aapki salary, credit score aur naukri ki sthirata dekh kar loan deta hai. Raqam aam taur par ₹50,000 se ₹50 lakh tak, tenure 12 se 84 mahine tak. Kyunki isme bank ke paas koi security nahi hoti, isliye byaaj dar zyada hoti hai — aam taur par 10% se 24% ke beech, aur kuch NBFC ya app par isse bhi zyada.
Personal loan ki sabse badi khaasiyat hai azaadi. Aap is paise se nayi gaadi lein, purani gaadi lein, ya gaadi ke saath saath insurance aur accessories bhi khareedein — bank ko isse koi matlab nahi hota.
Car Loan vs Personal Loan: ₹5 Lakh Ka EMI Hisaab
Ab ankon ki baat karte hain, kyunki yahi faisla badalte hain. Maan lijiye aap ₹5,00,000 ka loan 5 saal ke liye lete hain.
Car loan 9% saalana par:
- EMI lagbhag ₹10,382 banti hai.
- 60 mahine me kul bhugtan lagbhag ₹6,22,920 hota hai.
- Kul byaaj lagbhag ₹1,22,920.
Personal loan 13% saalana par:
- EMI lagbhag ₹11,394 banti hai.
- 60 mahine me kul bhugtan lagbhag ₹6,83,640 hota hai.
- Kul byaaj lagbhag ₹1,83,640.
Fark saaf hai: wahi ₹5 lakh, wahi 5 saal, lekin personal loan par aap lagbhag ₹60,700 zyada chukate hain. Har mahine EMI me ₹1,000 se zyada ka farq hai. Ye raqam 5 saal me ek achhi bike ki keemat ke barabar ho jaati hai. Kai log yahin phas jaate hain — showroom ki jaldi me personal loan le lete hain, aur baad me jab EMI ka bojh mehsoos hota hai tab tak bahut der ho chuki hoti hai.
Lekin ek baat aur samajhni zaroori hai. Car loan par processing fee aam taur par 0.25% se 0.5% hoti hai ya kuch hazar rupaye flat, jabki personal loan par processing fee 0.5% se 5% tak ho sakti hai, jis par 18% GST bhi lagta hai. Isliye poori keemat nikaalne par car loan ki jeet aur badi ho jaati hai.
Side-by-Side Comparison: Dono Loan Aamne Saamne
| Point | Car Loan | Personal Loan |
|---|---|---|
| Byaaj dar (typical, 2026) | 7.5%–10.25% saalana (nayi gaadi) | 10%–24% saalana |
| Security | Gaadi girvi rehti hai | Koi security nahi |
| LTV / funding | On-road price ka 85%–100% tak | Zaroorat ke hisaab se, income par nirbhar |
| Tenure | 7 saal tak (kuch bank 8 saal) | 12–84 mahine |
| Down payment | 10%–20% aam taur par | Koi down payment nahi |
| Processing fee | 0.25%–0.5% ya flat fee + GST | 0.5%–5% + 18% GST |
| EMI (₹5 lakh, 5 saal) | 9% par lagbhag ₹10,382 | 13% par lagbhag ₹11,394 |
| Gaadi bechna | Loan chalte bechna mushkil, NOC chahiye | Koi rok nahi, gaadi poori tarah aapki |
| Purani gaadi ke liye | Rate zyada, 10%–15% tak, tenure kam | Wahi rate, koi farq nahi |
| Approval ki raftaar | 1–3 din, dealer se bhi | Kuch ghante se 2 din tak |
Table Box: Ek Nazar Me Poori Tulna
| Baat | Jaankari |
|---|---|
| Car loan byaaj (typical) | 7.5%–10.25% saalana, nayi gaadi |
| Personal loan byaaj (typical) | 10%–24% saalana |
| Kis ke liye hai | Car loan: nayi gaadi khareedne wale; Personal loan: purani gaadi, ya poori azaadi chahne wale |
| Minimum / down payment | Car loan: 10%–20% down payment; Personal loan: koi down payment nahi |
| Lock-in / tenure | Car loan: 7 saal tak; Personal loan: 12–84 mahine |
| Tax treatment | Dono par aam taur par koi tax chhoot nahi (business use par alag niyam) |
| Official source | Bank rate cards, RBI loan niyam |
Car Loan vs Personal Loan: Kab Kaunsa Jeetta Hai
Nayi gaadi ho to car loan hi sahi hai
Agar aap showroom se nayi gaadi le rahe hain, to car loan lagbhag hamesha behtar hai. Byaaj kam, tenure lamba, EMI kam. Down payment ke liye thoda paisa pehle se bacha kar rakhiye. 20% ya usse zyada down payment dene se na sirf loan kam hota hai, balki kai baar byaaj dar bhi thodi kam mil jaati hai, kyunki bank ka jokhim kam ho jaata hai.
Purani gaadi ho to hisaab badal jaata hai
Purani gaadi par car loan ki darein 10% se 15% tak pahunch jaati hain, aur tenure bhi kam milta hai — aam taur par 4 se 5 saal, kyunki gaadi ki umar badh jaati hai. LTV bhi kam ho jaata hai, 65% se 75% tak. Is sthiti me personal loan ka 11% se 13% wala offer, car loan se sasta ya barabar ho sakta hai. Isliye purani gaadi ke liye dono ke offer lekar hi tulna kijiye.
Jab poori azaadi chahiye tab personal loan
Kai log gaadi ke saath saath insurance, accessories, ya ghar ka koi aur kharcha bhi ek saath niptana chahte hain. Car loan sirf gaadi ki keemat tak seemit hai. Personal loan me aap poori raqam apni marzi se kharch kar sakte hain. Aur agar aap gaadi 2-3 saal me bechne ka plan rakhte hain, to personal loan behtar hai kyunki gaadi par bank ka koi haq nahi hota, bechne me koi NOC nahi chahiye.
Car Loan vs Personal Loan: Dealer Finance Ka Jaal
Showroom me dealer aapko apne tie-up wale lender ka loan dilane ki koshish karega. Kabhi kabhi ye offer achha hota hai — jaise tyohaar par 0% processing fee ya kam byaaj. Lekin aksar dealer ka commission us offer me chhupa hota hai. Ek hi gaadi ke liye apne bank se bhi quote zaroor lijiye. Apne bank me salary account ho to wahan se aksar behtar dar milti hai.
Ek aur chaal hai flat rate ka. Kai dealer “sirf 5% par loan” kehte hain, lekin wo flat rate hota hai, reducing balance nahi. Flat rate me byaaj poori raqam par lagta hai, jabki reducing balance me sirf bache hue balance par. 5% flat rate, reducing me lagbhag 9% se 10% ke barabar ho sakta hai. Hamesha poochhiye ki rate reducing hai ya flat, aur Key Fact Statement me APR dekhiye.
Car Loan vs Personal Loan: Credit Score Ka Role
750 ya usse zyada ka CIBIL score aapko sabse achhi darein dilata hai. Car loan me achhe score par 7.5% ke aas paas ki dar mil sakti hai, jabki kam score par wahi dar 10% se upar chali jaati hai. Personal loan me score ka asar aur bhi bada hai — 750 se upar wale ko 10% se 11% mil sakta hai, jabki 650 ke aas paas wale ko 18% se 24% tak dena pad sakta hai.
Loan lene se 3-6 mahine pehle apna credit score dekh lijiye. Card ka bill samay par chukana, limit ka 30% se kam istemaal, aur purane loan ki EMI samay par — ye teen aadatain score ko dheere dheere upar le jaati hain.
Car Loan vs Personal Loan: Aam Galtiyan
Pehli galti hai sirf EMI dekh kar loan chunna. Lambi tenure par EMI kam dikhti hai, lekin kul byaaj bahut zyada ho jaata hai. ₹5 lakh ka loan 7 saal par lene se EMI kam lagegi, lekin kul byaaj 5 saal ke muqable ₹40,000 se ₹50,000 zyada ho sakta hai. Tenure utna hi rakhein jitna aap aaram se chuka sakein, usse zyada nahi.
Doosri galti hai down payment ke liye udhaar lena. Koi log down payment ke liye card se paisa nikaal lete hain ya ek aur loan le lete hain. Ye do karz ka bojh ban jaata hai. Down payment ke liye pehle se bachat kijiye.
Teesri galti hai insurance ko halke me lena. Car loan par comprehensive insurance lena zaroori hota hai, aur iska premium bhi kharche me judta hai. Loan ka hisaab lagate samay insurance ka saalana premium bhi jod lijiye.
Chauthi galti hai prepayment ke niyam na padhna. Floating rate wale loan par 1 January 2026 se foreclosure charge nahi lagta, lekin fixed rate wale par lag sakta hai. Agar aap loan jaldi chukane ka plan rakhte hain, to ye niyam pehle se jaan lijiye.
Car Loan vs Personal Loan: Loan Lene Se Pehle Ki Checklist
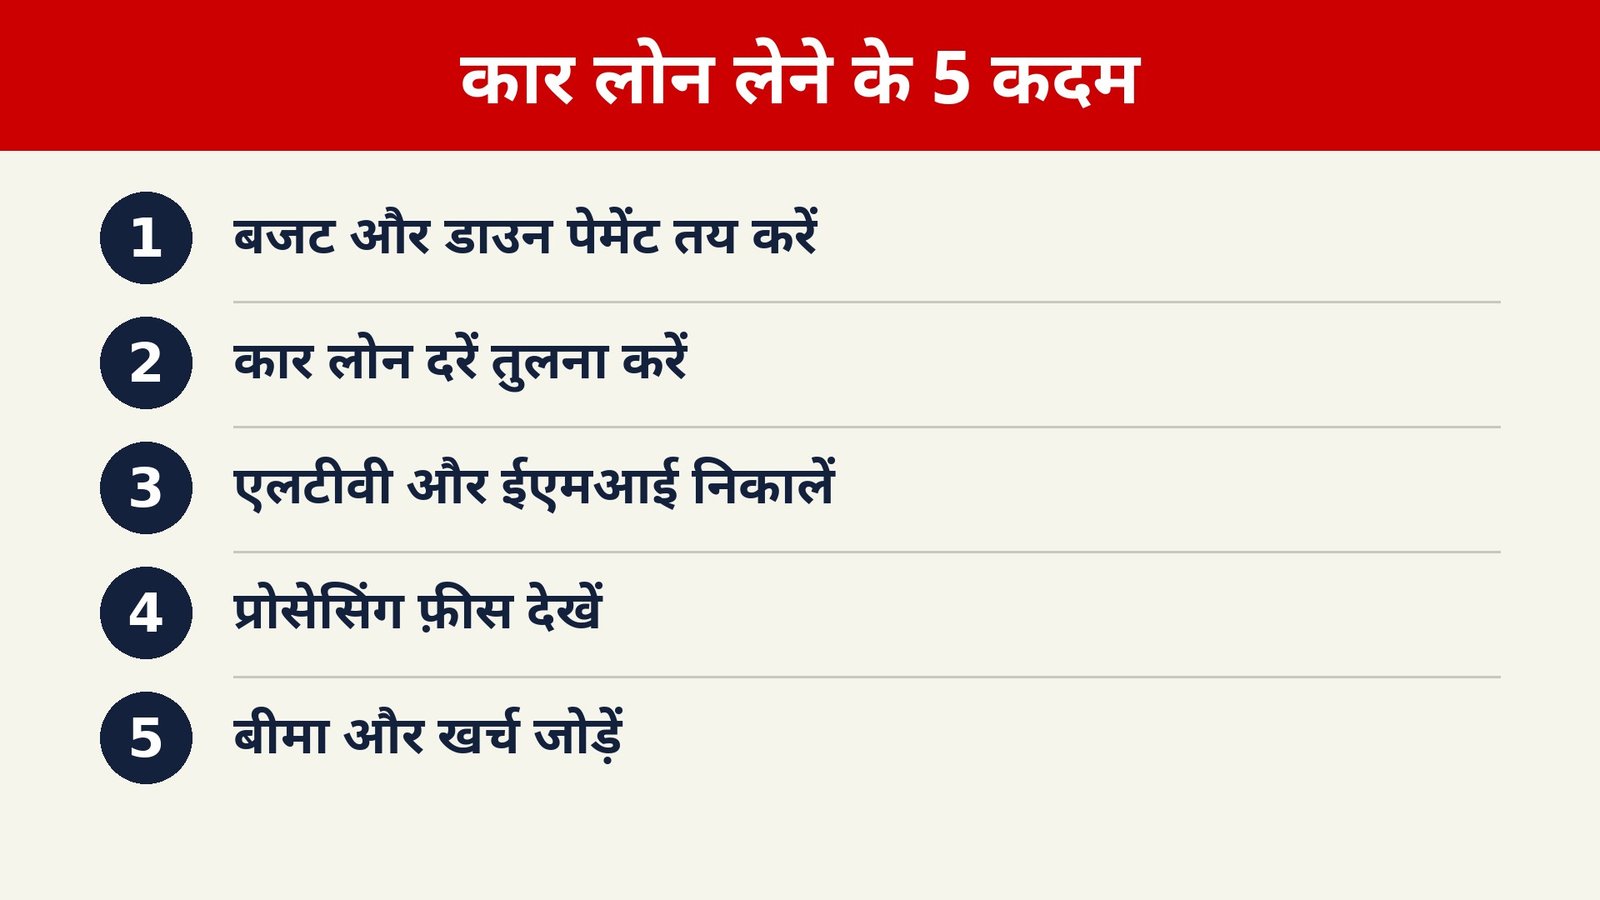
- On-road price nikaaliye, sirf ex-showroom price par faisla mat kijiye.
- Apne bank aur dealer, dono se likhit quote lijiye, APR ke saath.
- Processing fee, GST, documentation charge aur prepayment niyam poochhiye.
- EMI aapki monthly income ke 40% se zyada na ho, saare loan milakar.
- Insurance premium aur saalana maintenance ka kharcha bhi budget me jodiye.
- Key Fact Statement padhe bina sign mat kijiye.
Kab Loan Hi Na Lein
Agar gaadi ki zaroorat nahi, sirf shauk hai, to loan lekar gaadi lena galat faisla ho sakta hai. Gaadi ki keemat har saal girti hai, jabki loan ka byaaj har saal judta hai. Ye dohra nuksaan hai. Aise me thoda intezaar karke poori bachat se gaadi lena, ya ek segment neeche ki gaadi lena, zyada samajhdaari hai.
Aur agar pehle se EMI chal rahi hai, to nayi EMI lene se pehle apna kul EMI bojh zaroor dekhiye. 40% ka niyam todne se mahine ke aakhir me haath tang ho jaata hai, aur phir card ka bill ghumne lagta hai.
Yeh sirf jaankari hai, financial advice nahi hai.
Official Links
Car Loan vs Personal Loan: FAQs
Car Loan vs Personal Loan me sasta kaunsa hai?
Nayi gaadi ke liye car loan sasta hai, kyunki iski byaaj dar 7.5% se 10.25% ke beech hai, jabki personal loan 10% se 24% tak hota hai. Car Loan vs Personal Loan ke ₹5 lakh wale udaaharan me 5 saal me lagbhag ₹60,700 ka farq aata hai.
Kya personal loan se gaadi khareed sakte hain?
Haan, bilkul. Personal loan me koi bandish nahi hoti ki paisa kahan kharch hoga. Lekin byaaj zyada hoga, aur gaadi par koi security nahi hone se bank aapki income aur credit score par zyada zor dega.
Car loan me down payment kitna dena hota hai?
Aam taur par on-road price ka 10% se 20%. Kuch bank 100% tak finance bhi karte hain, lekin wo offer achhe credit score aur khaas model par hi milta hai. Zyada down payment dene se EMI aur kul byaaj dono kam hote hain.
Car loan vs Personal Loan: purani gaadi ke liye kaunsa behtar hai?
Purani gaadi par car loan ki dar 10% se 15% tak aur tenure kam hota hai, isliye wahan personal loan aksar barabar ya sasta pad sakta hai. Dono ke likhit offer lekar EMI aur kul byaaj ki tulna kijiye, tabhi faisla kijiye.
Kya car loan jaldi chukane par charge lagta hai?
Floating rate wale loan par 1 January 2026 se foreclosure charge nahi lagta. Fixed rate wale loan par lender charge le sakta hai. Loan lene se pehle ye shart Key Fact Statement me zaroor padh lijiye.
Antim Baat
Car Loan vs Personal Loan ka jawab gaadi ki umar par nirbhar karta hai. Nayi gaadi ho to car loan, purani gaadi ho to tulna karke faisla, aur poori azaadi chahiye to personal loan. Showroom ki jaldi me kabhi sign mat kijiye — ek din ruk kar apne bank se quote lena, 5 saal me ₹50,000 se zyada bacha sakta hai.
Loan lene ki poori prakriya samajhne ke liye personal loan kaise lein padhein, aur do-pahiya loan ke baare me jaanne ke liye two-wheeler loan kaise lein ye guide dekhiye.