Child Education Planning: Bachche Ke Bhavishya Ka Sabse Bada Kharcha Aaj Se Tay Kijiye
Jab bachcha pehli baar school jaata hai, tab maa-baap ko lagta hai ki padhai ka kharcha to abhi bahut door hai. Lekin jo log is kharche ka hisaab 10 saal baad lagate hain, unhe aksar jhatka lagta hai. Child Education Planning ka matlab hai aaj se hi ye samajhna ki bachche ki uchch shiksha par kitna kharcha aayega, aur uske liye har mahine kitna bachana hoga.
Ek seedha sach hai: padhai ki mehangai aam mehangai se zyada tez badhti hai. School ki fees, college ki fees, hostel aur coaching — sab har saal badhte hain. Agar aaj graduation aur aage ki padhai par ₹20 lakh lagte hain, to 10 saal baad wahi padhai ₹50 lakh se zyada ki ho sakti hai. Ye koi darane wali baat nahi hai, ye sirf hisaab hai. Aur hisaab aaj laga liya jaye to bojh aadha ho jaata hai.
Is guide me hum Child Education Planning ka poora tareeka samjhayenge — lakshya raqam nikaalna, har mahine ki SIP tay karna, sahi vikalp chunna, aur wo galtiyan jinse bachna hai.
Child Education Planning: Pehle Lakshya Raqam Nikaaliye
Aaj Ki Keemat Se Shuru Kijiye
Pehla kadam hai ye tay karna ki bachche ko kahan padhana hai. Ek saadharan graduation ki keemat alag hai, engineering ya medical ki alag, aur videsh me padhai ki to bilkul alag. Aaj ke hisaab se ek achhe private college me engineering ki kul keemat ₹15 lakh se ₹25 lakh tak ho sakti hai, aur medical ki isse bhi zyada. Ye aankde sirf udaaharan hain, aapko apne sapne ke hisaab se apna aankda tay karna hai.
Mehangai Ka Asar Jodiye
Doosra kadam hai education inflation, yani padhai ki mehangai. Maan lein ki padhai ka kharcha har saal 10% badhta hai. Ye ek anumaan hai, koi sarkari aankda nahi, lekin planning ke liye ek samajhdaari bhara anumaan hai. Is hisaab se:
- Aaj ₹20 lakh ki padhai, 10 saal baad lagbhag ₹51.9 lakh ki ho jaayegi.
- Aaj ₹20 lakh ki padhai, 15 saal baad lagbhag ₹83.5 lakh ki ho jaayegi.
- Aaj ₹10 lakh ki padhai, 12 saal baad lagbhag ₹31.4 lakh ki ho jaayegi.
Ye hisaab dekh kar kai maa-baap ghabra jaate hain. Lekin ghabrane ki zaroorat nahi hai, kyunki aapko ye poori raqam aaj nahi chahiye. Aapko har mahine thoda thoda bachana hai, aur samay aur compound growth aapka saath denge.
Child Education Planning: Mahine Ki SIP Kitni Hogi
10 Saal Ka Udaaharan
Maan lijiye aapka bachcha abhi 8 saal ka hai, aur use 10 saal baad, yani 18 saal ki umar me, college jaana hai. Lakshya raqam ₹52 lakh hai, jo aaj ke ₹20 lakh par 10% saalana mehangai se bani hai.
Agar aapko lagta hai ki aapka nivesh 12% saalana dega, to har mahine lagbhag ₹22,300 ki SIP chahiye hogi. Ye return ek anumaan hai, guarantee nahi hai.
Agar aap 8% saalana return ka zyada surakshit anumaan lagayein, to har mahine lagbhag ₹28,200 ki SIP chahiye hogi.
Fark saaf hai: return ka anumaan jitna kam rakhenge, mahine ki SIP utni zyada hogi, lekin yojana utni hi mazboot hogi. Isliye hamesha thoda kam return maan kar hisaab lagaiye, taaki baad me kami na ho.
15 Saal Ka Udaaharan
Agar bachcha abhi 3 saal ka hai aur use 15 saal baad college jaana hai, to lakshya raqam ₹83.5 lakh ho jaati hai, lekin samay bhi zyada hai. 12% ke anumaan par har mahine lagbhag ₹16,700 ki SIP se ye lakshya poora ho sakta hai.
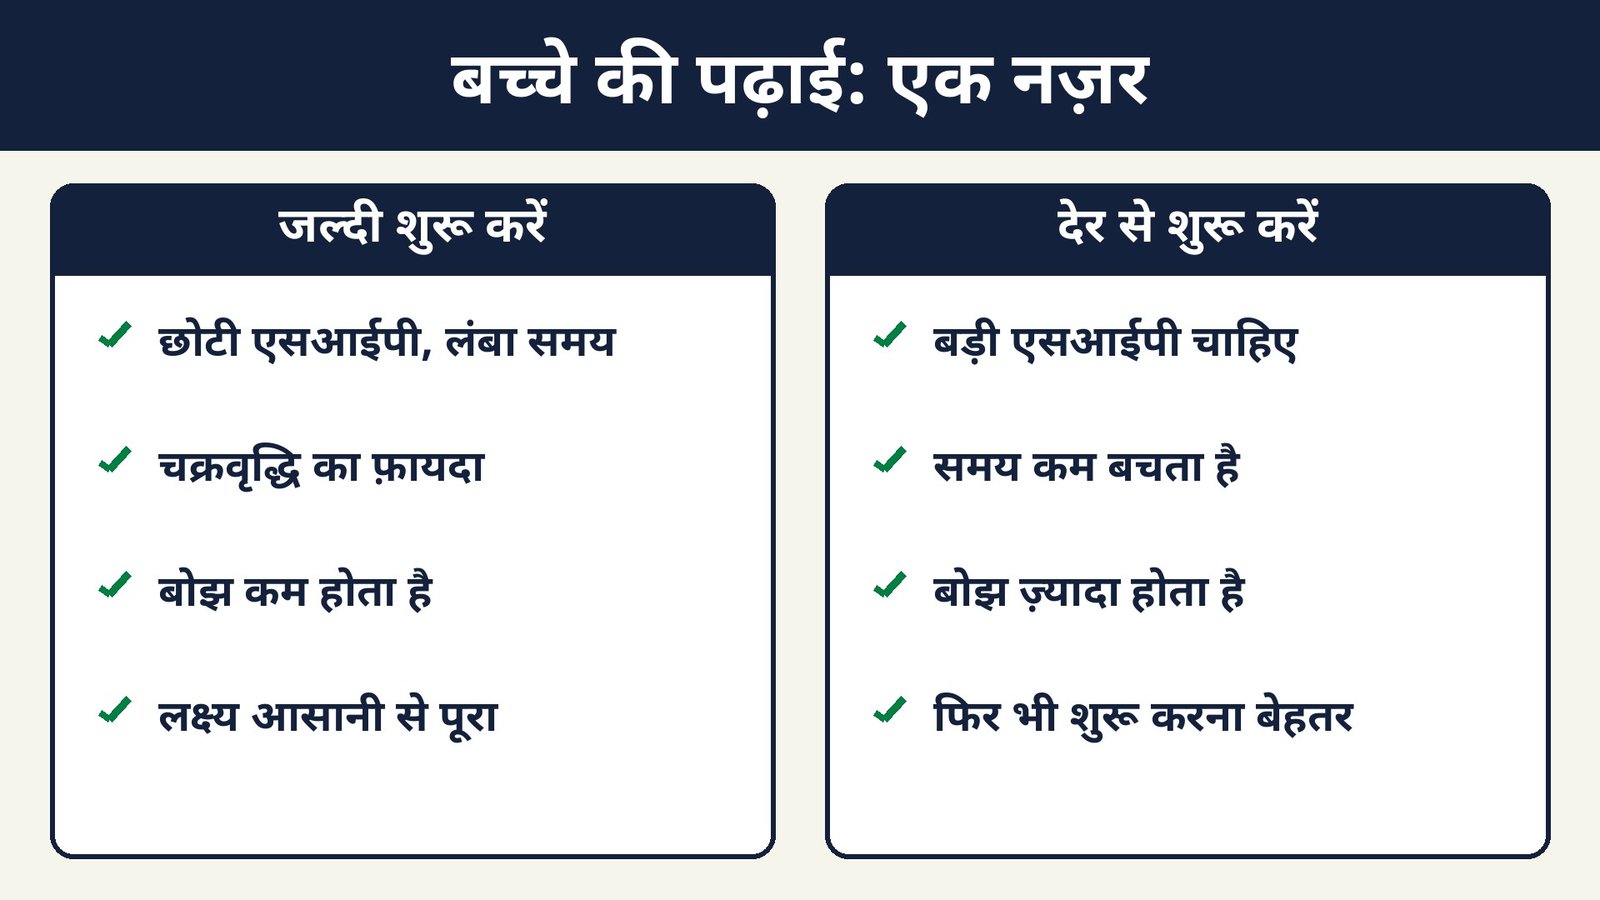
Yahi samay ka jaadu hai. Jo kaam 10 saal me ₹22,300 mahina maangta hai, wahi kaam 15 saal me ₹16,700 mahina me ho jaata hai, bade lakshya ke saath bhi. Isliye Child Education Planning ka sabse bada niyam hai — jitni jaldi shuru karein, utna hi aasan hoga.
Goal-Corpus Calculation Table: Kitna Chahiye
| Baat | 10 Saal Ka Plan | 15 Saal Ka Plan |
|---|---|---|
| Aaj ki padhai ki keemat (maan lein) | ₹20,00,000 | ₹20,00,000 |
| Education inflation (anumaan) | 10% saalana | 10% saalana |
| Zaroorat ke samay ki raqam | Lagbhag ₹51,90,000 | Lagbhag ₹83,50,000 |
| Return ka anumaan | 12% saalana | 12% saalana |
| Mahine ki SIP | Lagbhag ₹22,300 | Lagbhag ₹16,700 |
| Surakshit return (8%) par SIP | Lagbhag ₹28,200 | Lagbhag ₹24,500 |
| Kul nivesh (12% wale case me) | Lagbhag ₹26,80,000 | Lagbhag ₹30,00,000 |
Ye saare aankde anumaan par aadhaarit hain. Asli return market par nirbhar karega, aur asli kharcha us samay ki fees par. Isliye har saal apni yojana ki sameeksha kijiye aur zaroorat ho to SIP badhaiye.
Kahan Lagayein: Vikalpon Ki Tulna
| Vikalp | Return (anumaan) | Jokhim | Lock-in | Tax | Kiske liye |
|---|---|---|---|---|---|
| Equity mutual fund (SIP) | 10%–12% anumaanit | Market jokhim, lambi avadhi me kam | Koi nahi (ELSS me 3 saal) | LTCG 12.5% (₹1.25 lakh tak chhoot) | 7 saal se zyada samay ho |
| PPF | 7.1% (Oct-Dec 2026) | Sarkari guarantee | 15 saal | Poori tarah tax-free | Surakshit hissa, lambi avadhi |
| SSY (beti ke liye) | 8.2% (Oct-Dec 2026) | Sarkari guarantee | Beti ke 21 saal tak | Poori tarah tax-free, 80C bhi | Beti ke liye, 10 saal se pehle kholein |
| Sukanya / NSC | 7.7% (Oct-Dec 2026) | Sarkari guarantee | 5 saal | 80C (purani vyavastha) | 5 saal ka pakka lakshya |
| Bank FD / RD | 6%–7% tak | Bank beema ₹5 lakh | Apni pasand | Slab par taxable | 3 saal se kam samay ho |
| Child plan (insurance + invest) | Kam, kharcha zyada | Kam | Lamba | Niyam ke mutaabiq | Aam taur par bachna behtar |
Table Box: Ek Nazar Me Poori Yojana
| Baat | Jaankari |
|---|---|
| Lakshya raqam (10 saal, 10% mehangai) | Aaj ₹20 lakh → lagbhag ₹52 lakh |
| Mahine ki SIP (12% anumaan) | Lagbhag ₹22,300 (10 saal), ₹16,700 (15 saal) |
| Kis ke liye hai | Bachche ki uchch shiksha ke liye bachat karne wale maa-baap |
| Minimum / lock-in | SIP ₹100–₹500 se shuru; PPF 15 saal; SSY beti ke 21 saal tak |
| Tax treatment | PPF/SSY poori tarah tax-free; equity fund par LTCG 12.5% |
| Official source | India Post (SSY 8.2%, PPF 7.1%), SEBI, AMFI |
Samay Ke Hisaab Se Ranneeti
10 Saal Se Zyada Samay Ho
Jab samay lamba hai, to equity mutual fund ki SIP sabse achha vikalp hai. Market ke utaar-chadhav lambi avadhi me ausat ho jaate hain, aur return aam taur par FD ya PPF se zyada rehta hai. Ek index fund ya flexi-cap fund ki SIP se shuru kijiye, aur har saal SIP ko apni salary badhne ke saath 10% badhane ki koshish kijiye. Ise step-up SIP kehte hain, aur ye lakshya tak pahunchne ka sabse aasan tareeka hai.
5 Se 10 Saal Ka Samay Ho
Is avadhi me equity aur surakshit vikalp ka mishran theek hai. Jaise jaise college ka samay kareeb aaye, equity ka hissa kam karte jaiye aur paisa PPF, FD ya debt fund me le aaiye. Aakhri 2-3 saal me poora paisa surakshit jagah hona chahiye, taaki market girne se lakshya na bigde.
3 Saal Se Kam Samay Ho
Ab jokhim lene ka samay nahi hai. Paisa FD, RD ya debt fund me rakhiye. Return kam milega, lekin paisa surakshit rahega. Is avadhi me equity me daalna jua khelne jaisa hai — market gir gaya to fees ka samay nikal jaayega.
Beti Ke Liye SSY Ka Khaas Fayda
Agar beti hai to Sukanya Samriddhi Yojana (SSY) ek bahut achha vikalp hai. October-December 2026 me is par 8.2% byaaj mil raha hai, jo PPF se bhi zyada hai. Isme saalana ₹250 se ₹1.5 lakh tak jama kar sakte hain, aur poora paisa tax-free hai — jama par 80C, byaaj par koi tax nahi, aur maturity par koi tax nahi.
SSY beti ke 10 saal ki umar se pehle khulni chahiye, aur ye beti ke 21 saal ki hone par ya 18 saal ke baad shaadi par band ho sakti hai. Padhai ke liye 18 saal ke baad 50% tak raqam nikaal sakte hain. Isliye beti ki Child Education Planning me SSY ko pehle sthaan dena samajhdaari hai.
Aam Galtiyan Jinse Bachna Hai
Pehli galti hai der se shuru karna. Har saal ki deri mahine ki SIP ko bahut badha deti hai. Bachcha 3 saal ka hai to aaj hi shuru kijiye, 8 saal ka hai to bhi aaj hi — kal se behtar aaj hai.
Doosri galti hai child insurance plan lena. Kai plan insurance aur nivesh ko mila dete hain, aur dono me se koi kaam theek se nahi hota. Kharcha zyada, return kam. Behtar hai ki term insurance alag lein aur nivesh alag karein.
Teesri galti hai bachche ke naam par saara paisa ek hi jagah laga dena. Diversification zaroori hai — thoda equity, thoda PPF ya SSY, aur thoda FD. Isse kisi ek vikalp ke kharab hone par poora lakshya nahi bigadta.
Chauthi galti hai yojana ki sameeksha na karna. Har saal ek baar dekhiye ki SIP lakshya ke hisaab se chal rahi hai ya nahi. Salary badhi hai to SIP bhi badhaiye. Fees ka anumaan badla hai to lakshya bhi badaliye.
Paanchvi galti hai apne retirement ko bhool jaana. Bachche ki padhai zaroori hai, lekin apna budhapa bhi. Dono ke liye alag alag bachat kijiye. Bachche ki padhai ke liye loan mil sakta hai, retirement ke liye nahi.
Child Education Planning: Maa-Baap Ki Suraksha Bhi Zaroori Hai
Bachche ki padhai ki yojana tabhi poori hogi jab maa-baap surakshit hon. Ek achha term insurance lena Child Education Planning ka hissa hai, koi alag kharcha nahi. Agar kamane wale ko kuch ho jaye to term insurance se bachche ki padhai ka kharcha poora ho sakta hai. Saalana premium aam taur par ₹10,000 se ₹15,000 ke beech hota hai, ek bade cover ke liye. Ye raqam bachche ke bhavishya ki sabse sasti suraksha hai.
Iske saath saath emergency fund bhi banaiye — 6 mahine ke kharche jitna. Isse koi achanak kharcha aane par bachche ki padhai wali SIP todni nahi padegi.
Shuru Karne Ke 5 Aasan Kadam
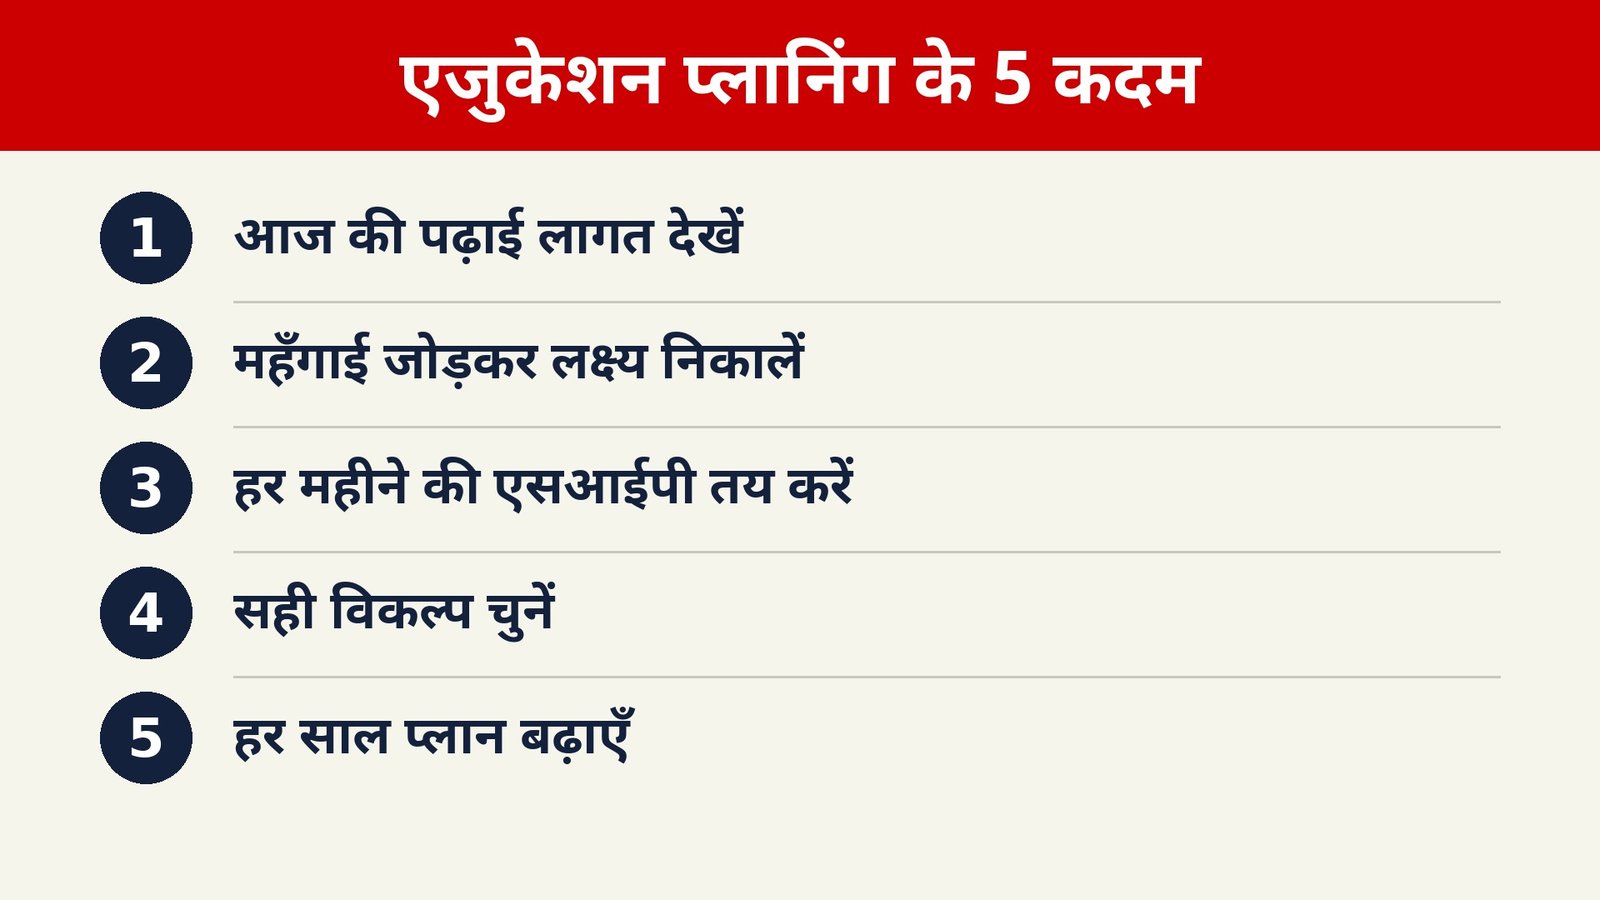
- Pehla kadam: aaj ki fees ka anumaan lagaiye, apne sapne ke college ke hisaab se.
- Doosra kadam: education inflation 10% maan kar zaroorat ke samay ki raqam nikaaliye.
- Teesra kadam: return ka surakshit anumaan lagakar mahine ki SIP tay kijiye.
- Chautha kadam: samay ke hisaab se vikalp chunein — lamba samay ho to equity SIP, beti ho to SSY, kam samay ho to FD.
- Paanchwa kadam: SIP auto-pay par lagayein, term insurance lein, aur har saal sameeksha kijiye.
Yeh sirf jaankari hai, financial advice nahi hai.
Official Links
- India Post — Sukanya Samriddhi Yojana aur PPF
- SEBI — Mutual Fund Niyam
- AMFI — Mutual Fund Jaankari
- Income Tax Department
Child Education Planning: FAQs
Child Education Planning kab se shuru karni chahiye?
Jitni jaldi ho sake, bachche ke janm ke baad se hi. Child Education Planning me samay hi sabse bada dost hai — 15 saal ka plan 10 saal ke plan se har mahine hazaron rupaye sasta padta hai. Agar der ho gayi hai to bhi aaj se shuru kijiye, kal se behtar aaj hai.
Child Education Planning ke liye mahine me kitna bachana chahiye?
Ye lakshya aur samay par nirbhar karta hai. Udaaharan ke liye, 10 saal me ₹52 lakh ke lakshya ke liye 12% ke anumaan par lagbhag ₹22,300 mahina chahiye. Apna hisaab apni fees ke anumaan aur samay ke hisaab se lagaiye, aur return ka anumaan thoda kam rakhiye.
Beti ke liye SSY behtar hai ya mutual fund SIP?
Dono ka apna kaam hai. SSY par 8.2% ka surakshit, tax-free return milta hai, jo surakshit hisse ke liye behtareen hai. Mutual fund SIP lambi avadhi me zyada return de sakti hai, lekin usme jokhim hai. Samajhdaari ye hai ki dono ko milayein — SSY suraksha ke liye, SIP growth ke liye.
Kya child insurance plan lena sahi hai?
Aam taur par nahi. Child plan me insurance aur nivesh mil jaate hain, jisse dono ka fayda kam ho jaata hai. Behtar hai ki term insurance alag lein aur nivesh ke liye SIP ya PPF alag chunein. Isse kharcha kam aur return zyada rehta hai.
Child Education Planning me sabse badi galti kya hai?
Sabse badi galti hai der se shuru karna aur yojana ki sameeksha na karna. Doosri badi galti hai aakhri 2-3 saal me bhi paisa equity me rakhe rehna. College ka samay kareeb aate hi paisa surakshit vikalp me le aana chahiye, taaki market ki giravat lakshya na bigade.
Antim Baat
Child Education Planning ka matlab darna nahi hai, balki aaj se ek seedhi aadat banana hai. Har mahine ek nishchit raqam, sahi jagah, aur har saal thodi sameeksha — bas itna hi kaafi hai. Bachcha jab 18 saal ka hoga aur apne sapne ke college ka form bharega, tab aapko ye nahi sochna padega ki fees kahan se aayegi. Wo sukh aaj ki shuruwaat se hi banta hai.
Bachat ke vikalpon ke baare me aur jaanne ke liye PPF kya hai aur SSY vs PPF 2026 ye guides padhein, aur SIP ke baare me vistaar se jaanne ke liye SIP kya hai dekhiye.