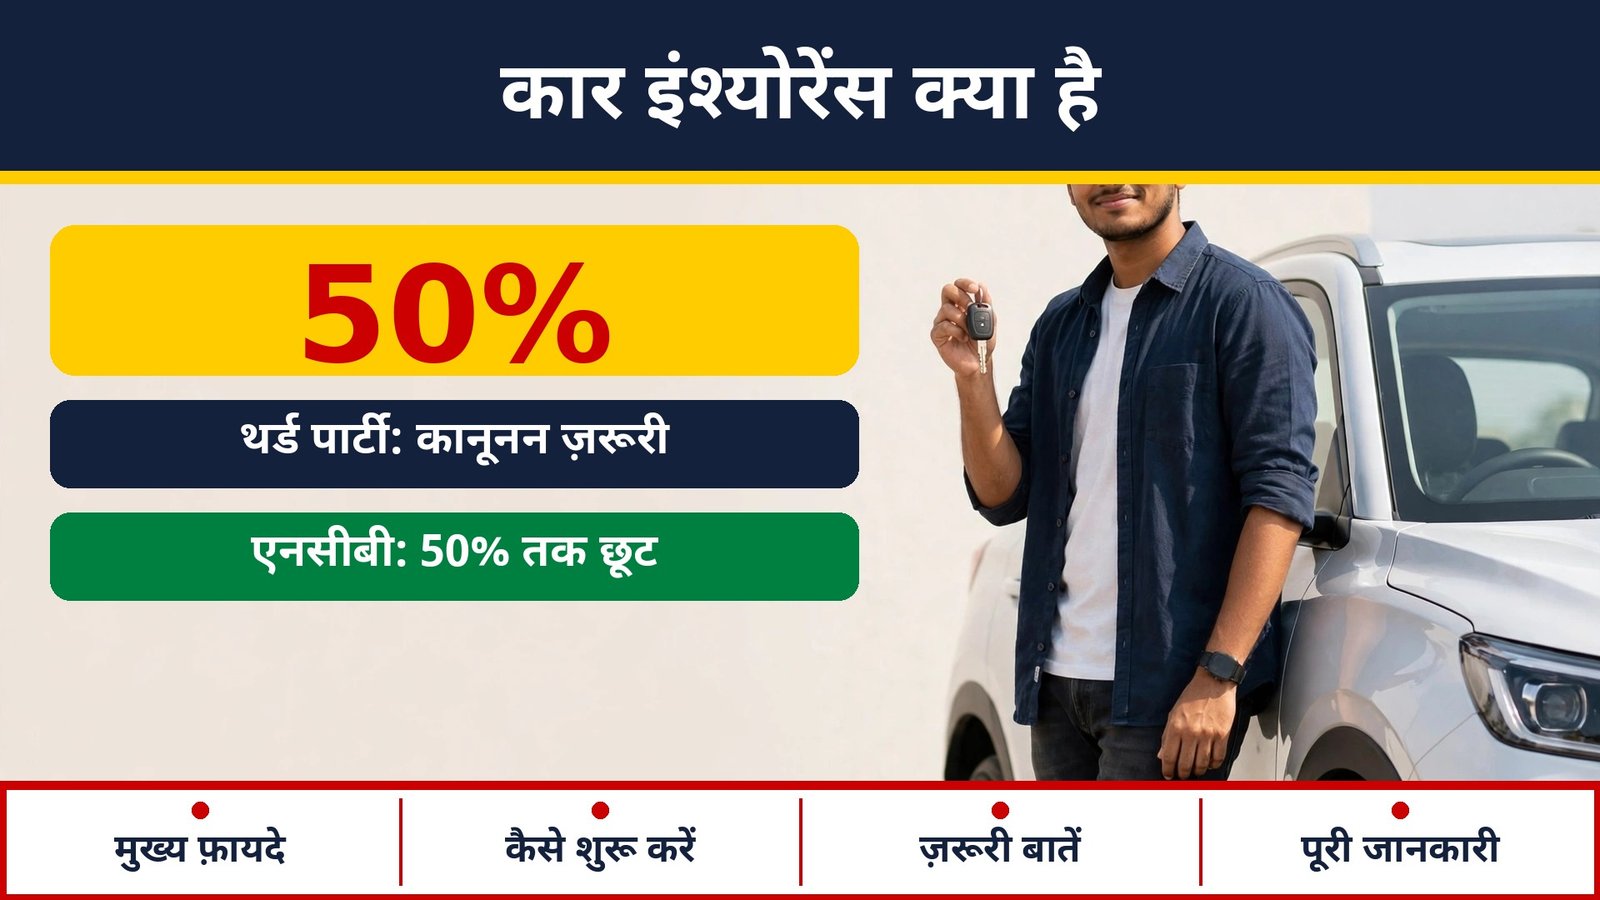
Nayi gaadi showroom se nikalte hi ek sawaal sabse pehle dimaag me aata hai: kaunsa insurance lein, kitne ka lein, aur har company ka premium alag kyun dikhta hai. Agar aapki gaadi ka renewal paas aa raha hai ya aap pehli baar gaadi le rahe hain, to ye confusion bilkul normal hai. Car Insurance Kya Hai, ye samajhne ke baad hi aap sahi cover chun sakte hain, warna ya to aap zaroorat se kam cover le lete hain, ya phir aise add-ons par paisa kharch kar dete hain jinki aapko kabhi zaroorat hi nahi padti.
Asli problem ye hai ki insurance ki bhasha aam aadmi ke liye mushkil bana di gayi hai. IDV, NCB, deductible, zero depreciation jaise shabd sun kar lagta hai jaise ye koi technical subject ho. Sach ye hai ki in sabka matlab bahut seedha hai, aur inhe samajhna aapke hazaron rupaye bacha sakta hai.
Ek chhota sa accident bhi bina insurance ke bahut mehenga pad sakta hai. Doosri gaadi ka nuksaan, kisi ki chot, ya apni gaadi ki marammat aasani se lakhon tak pahunch sakti hai. Insurance ka kaam yahi hai ki ye achanak bada kharcha aapki jeb par na pade.
Car Insurance Kya Hai: Basic Samajh
Seedhe shabdon me, car insurance ek contract hai aapke aur insurance company ke beech. Aap har saal ek nishchit rakam, jise premium kehte hain, company ko dete hain. Badle me company ye vaada karti hai ki policy me likhe haadson me nuksaan hone par wo bharpai karegi. Car Insurance Kya Hai, iska yehi sabse seedha jawab hai: nishchit premium ke badle bade nuksaan se suraksha.
Insurance me teen paksh hote hain: aap (policyholder), insurance company, aur third party, yani wo vyakti ya sampatti jise aapki gaadi se nuksaan pahuncha ho. Bharat me car insurance ko Insurance Regulatory and Development Authority of India, yani IRDAI, regulate karta hai.
Car Insurance Kya Hai Aur Kaunsa Cover Chunna Chahiye
Car insurance ke teen prakar hote hain: third-party cover, comprehensive ya package policy, aur standalone own-damage cover. Chunav gaadi ki umar, keemat, aur aapke risk par nirbhar karta hai.
Third-Party Cover
Car Insurance Kya Hai, is sawaal ka pehla hissa third-party cover hai, jo sabse basic aur kanoonan anivarya cover hai. Motor Vehicles Act, 1988 ki Section 146 ke tahat koi bhi motor vehicle bina valid third-party insurance ke public place par nahi chalaya ja sakta. Iske bina gaadi chalana jurmana aur kanooni kaarvai ka kaaran ban sakta hai.
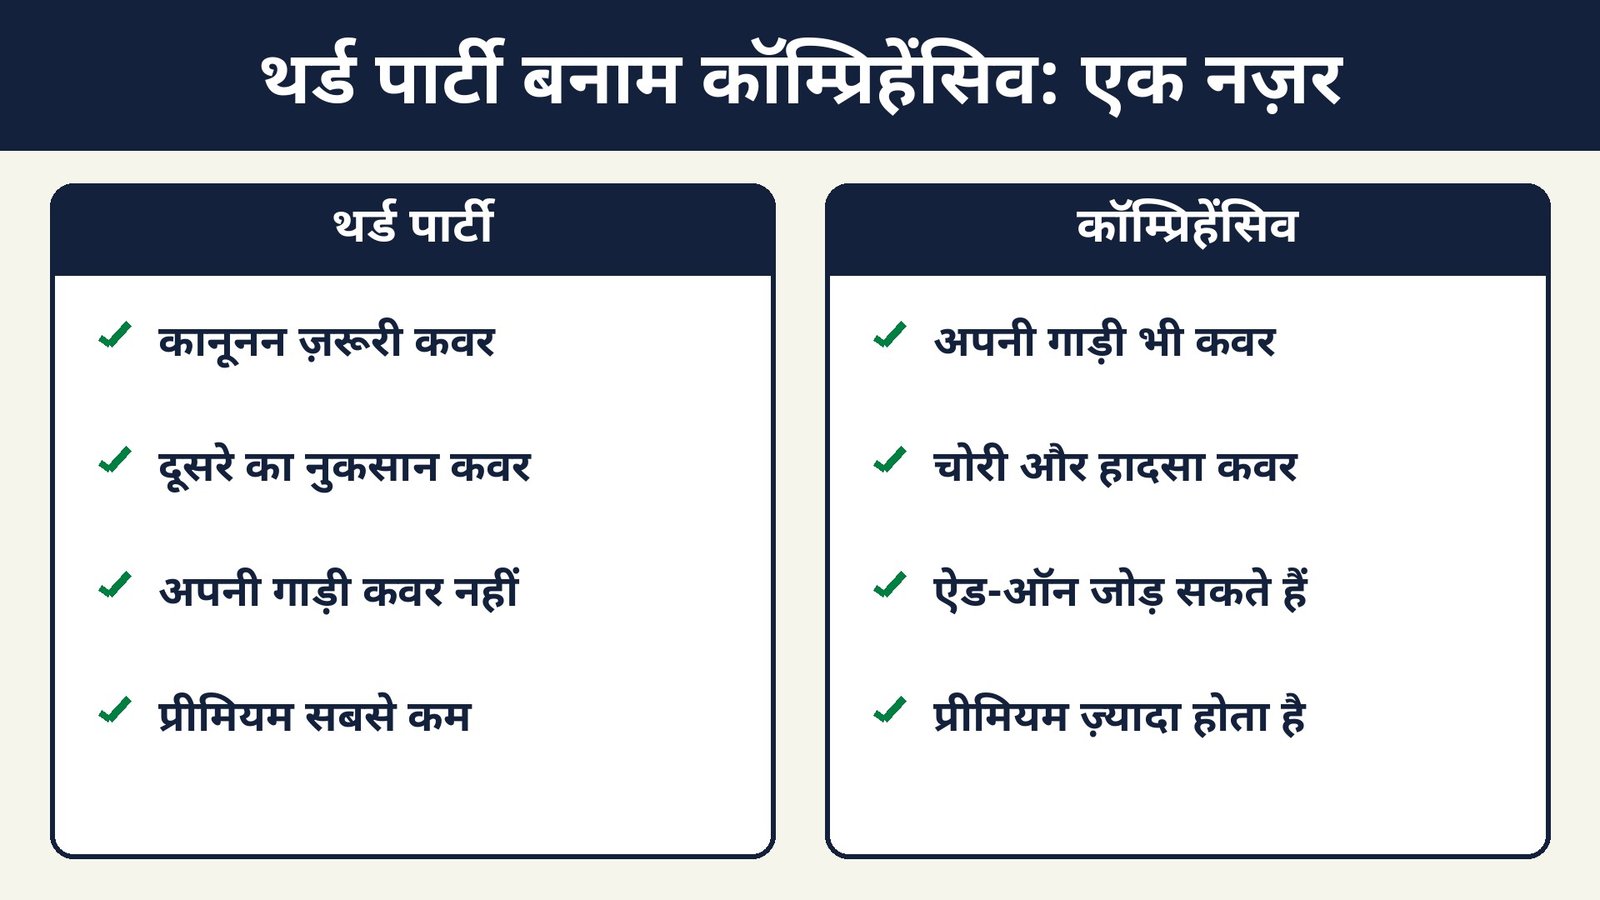
Third-party cover me aapki gaadi se doosre vyakti ko hui maut ya chot, aur doosri sampatti ke nuksaan ki bharpai hoti hai. Sampatti ke nuksaan ki seema Rs 7.5 lakh tak hai, jabki maut ya shareerik chot ka compensation Motor Accident Claims Tribunal ke faisle se tay hota hai. Lekin is cover me aapki apni gaadi ke nuksaan ki bharpai nahi hoti. Nayi private car ke liye pehle registration par aam taur par 3 saal ka lambi avadhi ka third-party cover lena hota hai.
Comprehensive Cover Ya Package Policy
Comprehensive cover, jise package policy bhi kehte hain, third-party cover aur own-damage cover ka combination hai. Isme doosre ko hue nuksaan ke saath apni gaadi ka nuksaan bhi cover hota hai. Car Insurance Kya Hai, ye poori tarah tab samajh aata hai jab aap jaan lein ki comprehensive cover me accident, chori, aag, baadh, aur tod-fod jaise haadse shamil ho sakte hain, lekin har policy ki shartein alag hoti hain.
Comprehensive cover nayi ya zyada keemat wali gaadi ke liye zyada upyukt hai. Iska premium zyada hota hai, kyunki cover ka daayra bada hai. Lekin comprehensive ka matlab har nuksaan ka cover nahi hai: bina valid driving licence ya sharab pee kar gaadi chalana isme cover nahi hota, isliye exclusions ki list zaroor padhein.
Standalone Own-Damage Cover
Standalone own-damage cover un logon ke liye hai jinke paas pehle se third-party cover hai, lekin apni gaadi ka cover alag se chahiye. IRDAI ke nirdesh ke baad insurers ko ye cover dena hota hai, taaki dono cover ek hi company se lene ki majboori na ho.
Table Box: Cover Ka Saransh Ek Nazar Me
| Cover | Kya Milta Hai | Kiske liye | Zaroori baat |
|---|---|---|---|
| Third-party cover | Doosre ki chot, maut aur sampatti nuksaan ki bharpai | Har gaadi malik ke liye anivarya | Apni gaadi ka nuksaan cover nahi, sampatti seema Rs 7.5 lakh |
| Comprehensive cover | Third-party ke saath apni gaadi ka nuksaan, chori, aag, prakritik aapda | Nayi ya zyada keemat wali gaadi, loan wali gaadi | Premium zyada, exclusions aur deductible policy me likhe hote hain |
| Standalone own-damage cover | Sirf apni gaadi ka nuksaan, jab third-party cover pehle se ho | Jinke paas lambi avadhi ka third-party cover hai | Third-party cover valid hona zaroori hai |
| Personal accident cover | Owner-driver ki maut ya disability par Rs 15 lakh tak lump sum | Har individual owner-driver ke liye anivarya | Gaadi ki marammat ke liye nahi, sirf vyakti ki suraksha ke liye |
Third-Party Vs Comprehensive: Side-By-Side Comparison
| Baat | Third-party cover | Comprehensive cover |
|---|---|---|
| Kanooni zaroorat | Haan, Motor Vehicles Act ke tahat anivarya | Third-party hissa anivarya, own-damage hissa vaikalpik |
| Apni gaadi ka nuksaan | Cover nahi hota | Cover hota hai, IDV ki seema tak |
| Chori aur aag | Cover nahi hoti | Aam taur par cover hoti hai |
| Prakritik aapda, jaise baadh | Cover nahi hoti | Aam taur par cover hoti hai |
| Premium | Kam, third-party hissa niyamit hota hai | Zyada, kyunki cover ka daayra bada hai |
| No claim bonus | Third-party premium par NCB nahi milta | Own-damage premium par NCB mil sakta hai |
| Kiske liye theek | Bahut purani gaadi | Nayi gaadi, loan wali gaadi, zyada keemat wali gaadi |
IDV ka poora naam Insured Declared Value hai. Ye wo adhiktam rakam hai jo company total loss ya chori ki sthiti me degi. Car Insurance Kya Hai, ye samajhne ke baad IDV sabse zaroori shabd hai, kyunki total loss par aapko IDV se zyada nahi milega. IDV manufacturer ki listed ex-showroom price me se umar ke hisaab se depreciation ghata kar nikala jaata hai.
IDV nikalne ka formula seedha hai: IDV barabar manufacturer ki listed selling price minus depreciation. IRDAI ke standard schedule ke hisaab se 6 mahine tak ki gaadi par 5 percent, 6 mahine se 1 saal tak 15 percent, 1 se 2 saal tak 20 percent, 2 se 3 saal tak 30 percent, 3 se 4 saal tak 40 percent, aur 4 se 5 saal tak 50 percent depreciation lagta hai. Ye schedule sabhi insurers par lagbhag ek jaisa lagu hota hai.
Udaaharan ke liye, Rs 10 lakh ex-showroom price wali 2 se 3 saal purani gaadi par 30 percent depreciation lagega, yani Rs 3 lakh ghatega, aur IDV lagbhag Rs 7 lakh banega. Ye udaaharan sirf samajhane ke liye illustrative hai; asli IDV me accessories bhi jud sakte hain.
5 saal se zyada purani gaadiyon ke liye IDV insurer aur policyholder ki aapsi sehmati se tay hota hai, gaadi ki haalat aur market value ke hisaab se. Bahut zyada IDV se premium badhta hai, bahut kam IDV se claim par nuksaan hota hai.
No claim bonus, yani NCB, ek discount hai jo claim-free saal ke liye own-damage premium par milta hai. IRDAI ki standard slab ke hisaab se 1 saal claim-free rehne par 20 percent, 2 saal par 25 percent, 3 saal par 35 percent, 4 saal par 45 percent, aur 5 ya usse zyada saal par 50 percent discount milta hai. Ye discount sirf own-damage premium par lagta hai, third-party premium par nahi, isliye NCB ka poora fayda comprehensive policy me hi dikhta hai.
NCB gaadi se nahi, malik se juda hota hai. Insurer badalne ya nayi gaadi lene par purana NCB aam taur par transfer ho sakta hai, bas claim-free history ka saboot dena hota hai. Ek own-damage claim aam taur par NCB khatam kar deta hai, isliye chhote nuksaan par claim se pehle rakam aur NCB ke nuksaan ki tulna karein.
Deductible wo rakam hai jo claim ke waqt aapko apni jeb se deni hoti hai, baaki company deti hai. Compulsory deductible niyam se tay hota hai, voluntary deductible aap khud chunte hain. Voluntary deductible zyada rakhne se premium kam ho sakta hai, lekin claim par jeb se zyada dena padega.
Zero depreciation, yani nil depreciation, ek add-on hai. Aam policy me claim par plastic ya rubber parts par depreciation kaat liya jaata hai. Is add-on par company parts ki poori keemat deti hai. Isse claim par jeb se kam lagta hai, lekin premium alag lagta hai aur purani gaadiyon par ye har company nahi deti.
Add-Ons: Kaunsa Lena, Kaunsa Chhodna
Add-on wo extra cover hai jo basic policy ke upar alag premium de kar liya jaata hai. Har add-on har kisi ke liye zaroori nahi hai. Car Insurance Kya Hai, ye jaanne ke baad add-on apni driving, sheher, aur gaadi ki umar ke hisaab se chunein.
- Roadside assistance: raste me gaadi band hone, puncture, ya towing par kaam aata hai, lambi yatra walon ke liye khaas.
- Engine protection: paani bharne wale shehron me engine nuksaan se bachata hai.
- Return to invoice: total loss ya chori par IDV ke bajay khareed keemat dilata hai, nayi gaadiyon ke liye upyogi.
- NCB protection: kuch sthitiyon me chhote claims ke baad bhi NCB bacha sakta hai, shartein har company me alag hoti hain.
- Consumables aur key replacement: nut, bolt, oil jaise kharche aur chabi kho jaane par kaam aate hain.
Personal accident cover ko add-on samajhne ki galti na karein. Individual owner-driver ke liye Rs 15 lakh ka compulsory personal accident cover anivarya hai, jab tak pehle se barabar ka cover na ho. Ye maut ya permanent disability par lump sum deta hai, gaadi ki marammat ke liye nahi. Parivaar ki lambi avadhi ki suraksha ka alag andaza bhi zaroori hai, isliye term insurance kya hai wali jaankari kaam aa sakti hai.
Premium har vyakti ke liye ek jaisa nahi hota, kyunki risk bhi ek jaisa nahi hota. Sabse bada factor IDV hai, phir gaadi ka model, engine capacity, fuel type, aur sheher aate hain. Bade engine ya mehenge model ki marammat mehenga hoti hai. Claim history, NCB, aur har add-on bhi premium badalta hai.
GST ka bhi premium par seedha asar hota hai. September 2025 ke badlav ke baad individual life aur health premium GST se mukt ho gaya, lekin personal motor premium par 18 percent GST lagna jaari hai. Car Insurance Kya Hai, ye samajhte waqt yaad rakhein ki quote me 18 percent GST juda hota hai, isliye GST sahit total premium compare karein.
NCB ka asar ek illustrative udaaharan se samajh lein. Maan lijiye own-damage premium NCB se pehle Rs 20,000 hai aur policyholder ke paas 50 percent NCB hai. Tab own-damage premium lagbhag Rs 10,000 ho jayega, lekin third-party premium, add-ons, aur GST alag se judenge. Ye aankde sirf illustrative hain; asli premium gaadi, IDV, sheher, aur company se badal sakta hai.
Doosra illustrative udaaharan IDV se juda hai. Do ek jaisi gaadiyon me ek ka IDV Rs 7 lakh aur doosri ka Rs 5 lakh ho, to pehli ka premium zyada dikhega, lekin total loss par us par zyada paisa milega. Isliye premium kam karne ke liye IDV bahut kam rakhna lambi avadhi me nuksaan de sakta hai.
Claim Process: Accident Ke Baad Kya Karein, Step By Step
Claim process se darne ki zaroorat nahi hai, bas steps sahi kram me karne hain. Car Insurance Kya Hai, ye jaanne ke baad claim process wo hissa hai jo haadse ke waqt sabse zyada kaam aata hai. Pehle apni aur doosron ki suraksha dekhein, koi ghayal ho to medical madad bulayein, aur turant marammat ki koshish na karein, kyunki nuksaan ka saboot zaroori hota hai.
1. Nuksaan ki photo aur video lein, gaadi ke number plate, jagah, aur doosri gaadi ki photo ke saath. Doosre paksh ka naam, gaadi number, aur insurance ki jaankari note karein.
2. Koi ghayal ho, chori hui ho, ya third-party nuksaan bada ho to police ko soochit karein. Har chhote scratch ke liye police report zaroori nahi hoti.
3. Insurer ko jaldi soochit karein, helpline, app, ya website se. Policy number, haadse ki date aur jagah, aur nuksaan ka sankshipt vivaran dena hota hai.
4. Cashless claim me network garage me gaadi theek karayein, jahan company seedha garage ko bhugtan karti hai, deductible aur depreciation ke hisse ko chhod kar. Reimbursement me aap pehle kharcha karke bill jama karte hain.
5. Surveyor ki anumati ke bina badi marammat shuru na karein, kyunki surveyor nuksaan ki jaanch karke marammat ki anumati deta hai.
6. Documents jama karein: policy copy, driving licence, registration certificate, claim form, marammat ka estimate ya bill, aur haadse ki photo. Chori ke case me police FIR bhi maangi ja sakti hai.
Own-damage claim ke baad agle renewal par NCB khatam ho sakta hai.
Aam Galtiyan Jo Log Car Insurance Lete Waqt Karte Hain
Sabse badi galti sirf sabse sasta premium dekh kar policy lena hai. Car Insurance Kya Hai, ye samajhe bina liya gaya sasta premium aksar kam IDV, kam cover, ya zyada deductible ki wajah se hota hai. Claim par ye kamiyan saamne aati hain, isliye cover, IDV, add-ons, aur exclusions bhi compare karein.
Doosri galti renewal ki date bhoolna hai. Policy khatam hone ke baad bina insurance gaadi chalana kanoonan galat hai, aur is dauran haadse par koi cover nahi milega.
Teesri galti policy document bina padhe accept kar lena aur chhote nuksaan par turant claim kar dena hai. Log sirf premium dekhte hain, exclusions nahi, aur claim par hairan hote hain. Chhota claim NCB khatam kar sakta hai, isliye pehle hisaab lagayein. Loan aur insurance ka farak samajhna bhi zaroori hai, jaise two-wheeler loan kaise lein wali jaankari me loan ke pehlu alag se samjhaye gaye hain.
Car Insurance Kya Hai: FAQ — Aksar Puche Jaane Wale Sawaal
Kya bina insurance ke gaadi chalana kanoonan galat hai?
Haan, bina valid third-party insurance ke gaadi public place par chalana Motor Vehicles Act, 1988 ke tahat galat hai. Is par jurmana lag sakta hai, dobara galti par zyada. Isliye cover khatam hone se pehle renewal karayein.
Third-party cover me apni gaadi ka nuksaan kyun cover nahi hota?
Kyunki third-party cover ka maqsad doosre vyakti ya sampatti ke nuksaan ki bharpai hai, apni gaadi ka nuksaan nahi. Apni gaadi ke liye own-damage ya comprehensive cover chahiye, isliye third-party cover akela har kisi ke liye kaafi nahi hota.
IDV kam rakhne se premium kam ho sakta hai, lekin total loss ya chori par milne wali rakam bhi kam ho jaati hai. Isliye IDV sirf premium kam karne ke liye bahut kam na rakhein; use gaadi ki asli market value ke aas-paas rakhein.
NCB ka fayda kaise milta hai aur claim karne par kya hota hai?
NCB claim-free saal ke liye own-damage premium par discount hai, 20 percent se shuru ho kar 5 saal baad 50 percent tak. Ek own-damage claim ke baad ye discount aam taur par khatam ho jaata hai. Isliye chhote claim se pehle NCB ke nuksaan aur claim ki rakam ki tulna karein. Car Insurance Kya Hai, is guide ka ye hissa isi tulna ko samajhne me madad karta hai.
Claim ke liye sabse zaroori documents kaunse hain?
Aam taur par policy copy, valid driving licence, registration certificate, claim form, aur marammat ka estimate ya bill zaroori hote hain. Chori ya bade haadse me police report bhi maangi ja sakti hai.
Antim Baat: Sahi Cover Chunne Ka Seedha Tareeka
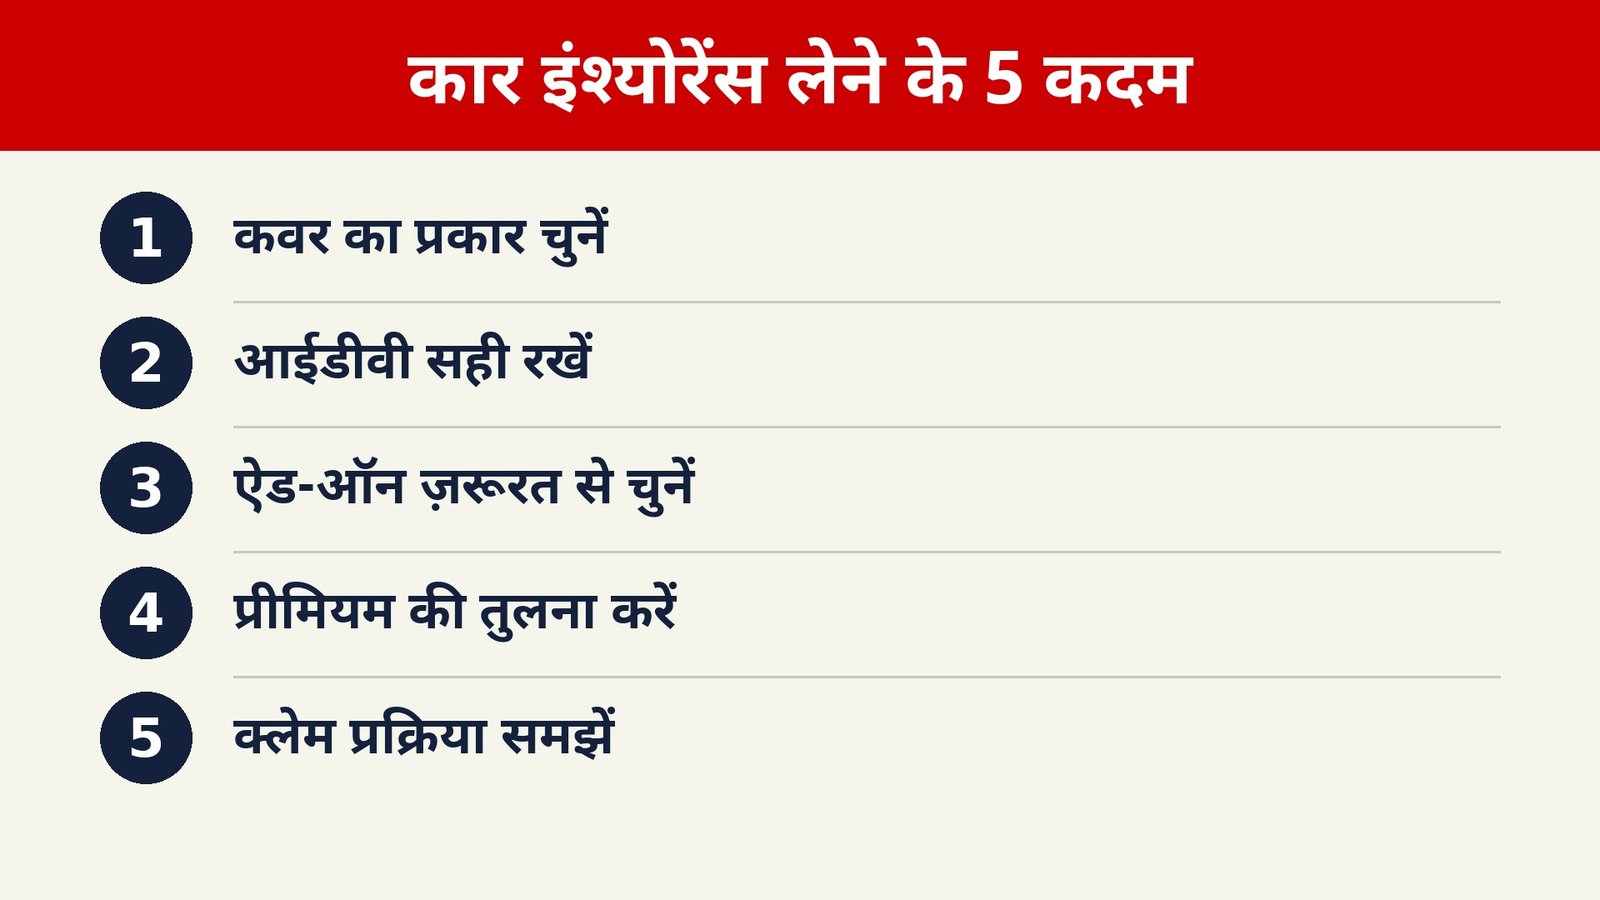
Sahi cover chunne ka tareeka seedha hai. Pehle tay karein ki anivarya third-party cover ke saath apni gaadi ka cover bhi chahiye ya nahi. Car Insurance Kya Hai, ye samajhne ke baad IDV ko sahi rakhein, sirf zaroori add-ons lein, aur kam se kam 2 ya 3 quotes ko cover, IDV, aur exclusions ke saath compare karein, sirf premium se nahi.
Renewal par jaldbazi na karein.
Yeh sirf jaankari hai, financial advice nahi hai. Policy lene se pehle uska poora document padhein, aur zaroorat ho to insurer ya licensed advisor se salah lein. Aakhri faisla hamesha aapki apni zaroorat ke hisaab se hi hona chahiye.
Official Links
- Insurance Regulatory and Development Authority of India (IRDAI): https://irdai.gov.in/
- Ministry of Road Transport and Highways, Parivahan: https://parivahan.gov.in/