Loan ke liye apply kiya, saare documents bhi theek the, phir bhi bank ne application rok di ya itna zyada byaaj maanga ki loan lena hi bekaar lagne laga. Aisi situation me aksar wajah aapki salary ya documents nahi, balki aapka credit score hota hai. Agar aap bhi ye jaanna chahte hain ki Credit Score Kaise Badhaye to sabse pehle ye samajhna zaroori hai ki score achanak ek din me nahi badalta, lekin sahi aadat se dheere dheere zaroor sudhar sakta hai.
Is guide me hum koi shortcut ya paid trick nahi batayenge. Hum seedha seedha samjhenge ki CIBIL score kya hota hai, kaunsi galtiyan score ko neeche le jaati hain, aur aane wale mahino me aap kaunse practical steps le sakte hain. Credit Score Kaise Badhaye seekhne wale har reader ke liye har step aisa hai jo aam aadmi apni daily life me follow kar sakta hai, bina kisi mehngi service ke.
Credit Score Kaise Badhaye: Pehle Apna Score Samajh Lo
CIBIL ka full form simple bhasha me samajh lijiye. CIBIL, yaani TransUnion CIBIL, India ki ek credit information company hai. Ye company banks aur financial institutions se aapke loan aur credit card ka data leti hai aur uske aadhaar par ek report aur ek teen digit ka score banati hai. Is score ko hi aam bhasha me CIBIL score kehte hain. India me CIBIL ke alawa Experian, Equifax aur CRIF High Mark bhi RBI se licensed credit bureaus hain.
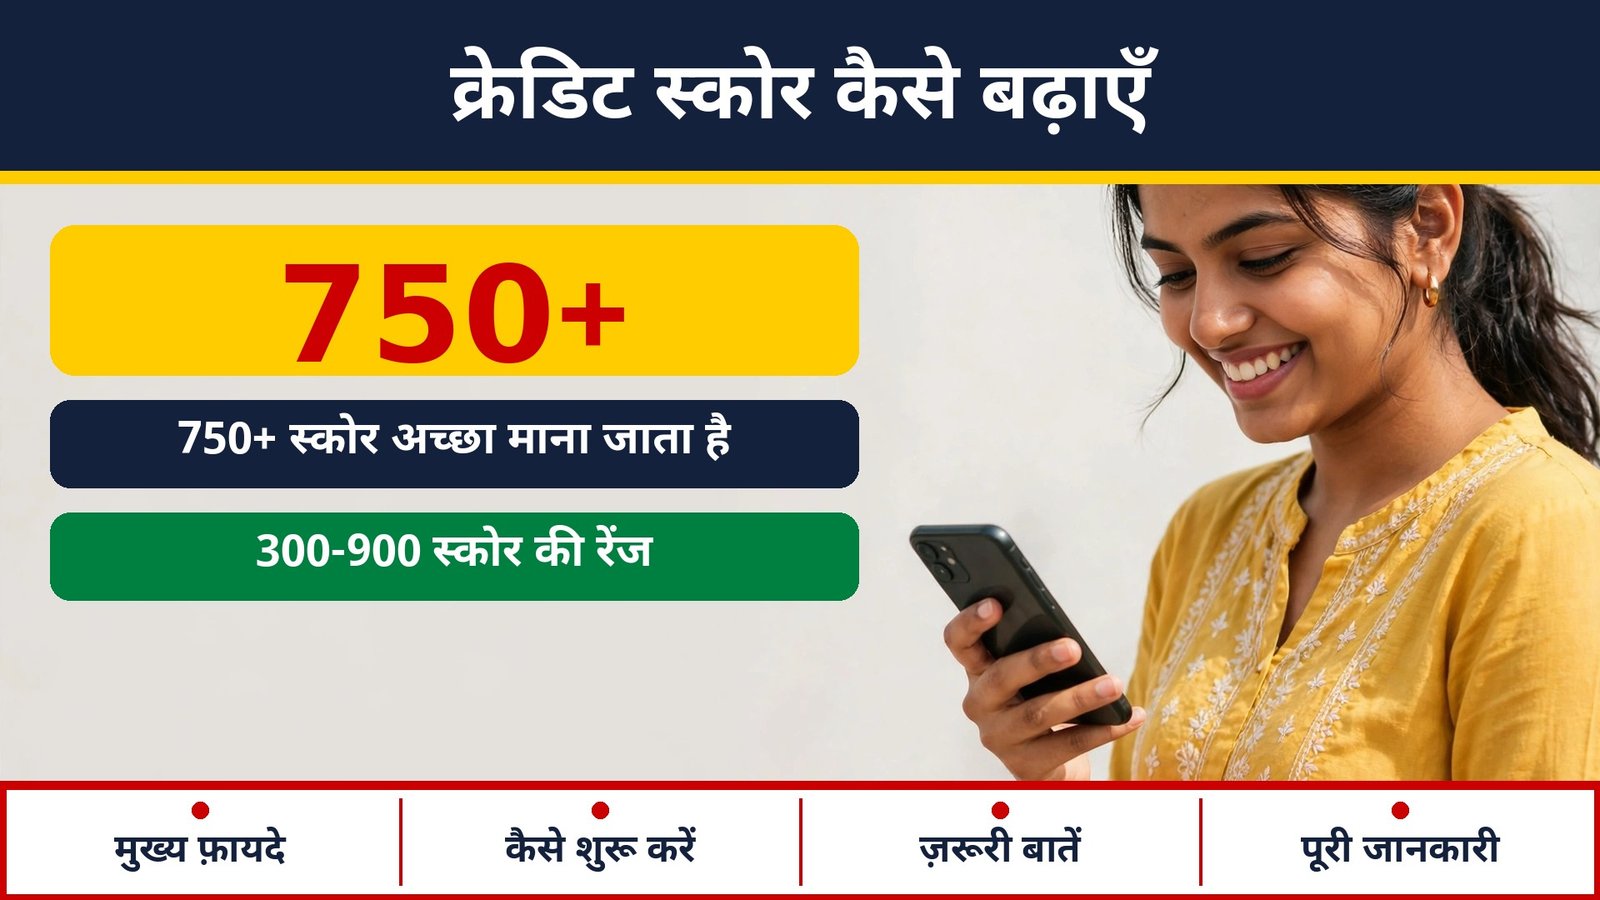
CIBIL score 300 se 900 ke beech hota hai. 300 sabse neeche aur 900 sabse upar hai. RBI ke nirdesh ke mutabik credit bureaus ko score isi 300 se 900 ke scale par dena hota hai, taaki sabka score ek jaise scale par samjha ja sake. Lekin ye samajhna zaroori hai ki koi ek fixed cut off nahi hai. Har lender apni policy ke hisaab se faisla karta hai. Aam taur par 750 se upar ka score lenders ke liye achha maana jaata hai, lekin ye sirf general guidance hai, koi guarantee nahi hai.
Aapka score kabhi kabhi report me NA ya NH bhi dikh sakta hai. Iska matlab ye nahi hai ki aapka score kharab hai. Iska matlab ye hai ki bureau ke paas aapka score banane ke liye kaafi recent credit history nahi hai. Ye un logon ke saath aam baat hai jinhone kabhi loan ya credit card nahi liya, ya lambe time se credit use nahi kiya. Aise me ghabrane ki bajay chhota aur zimmedari se credit use karna shuru karna ek samajhdar raasta ho sakta hai.
Apna score jaane bina use sudharna mushkil hai. RBI ke niyam ke tahat har vyakti ko har calendar year me har credit bureau se ek free full credit report, jisme score bhi shamil hota hai, milne ka haq hai. Matlab aap saal me ek baar CIBIL se apni poori report free me dekh sakte hain. Report dekhne se aapko pata chalega ki kaunsa loan active hai, kaunsi EMI late hui thi, aur koi galat entry to nahi hai.
Credit Score Kaise Badhaye: 5 Factors Jo Score Banate Ya Bigadte Hain
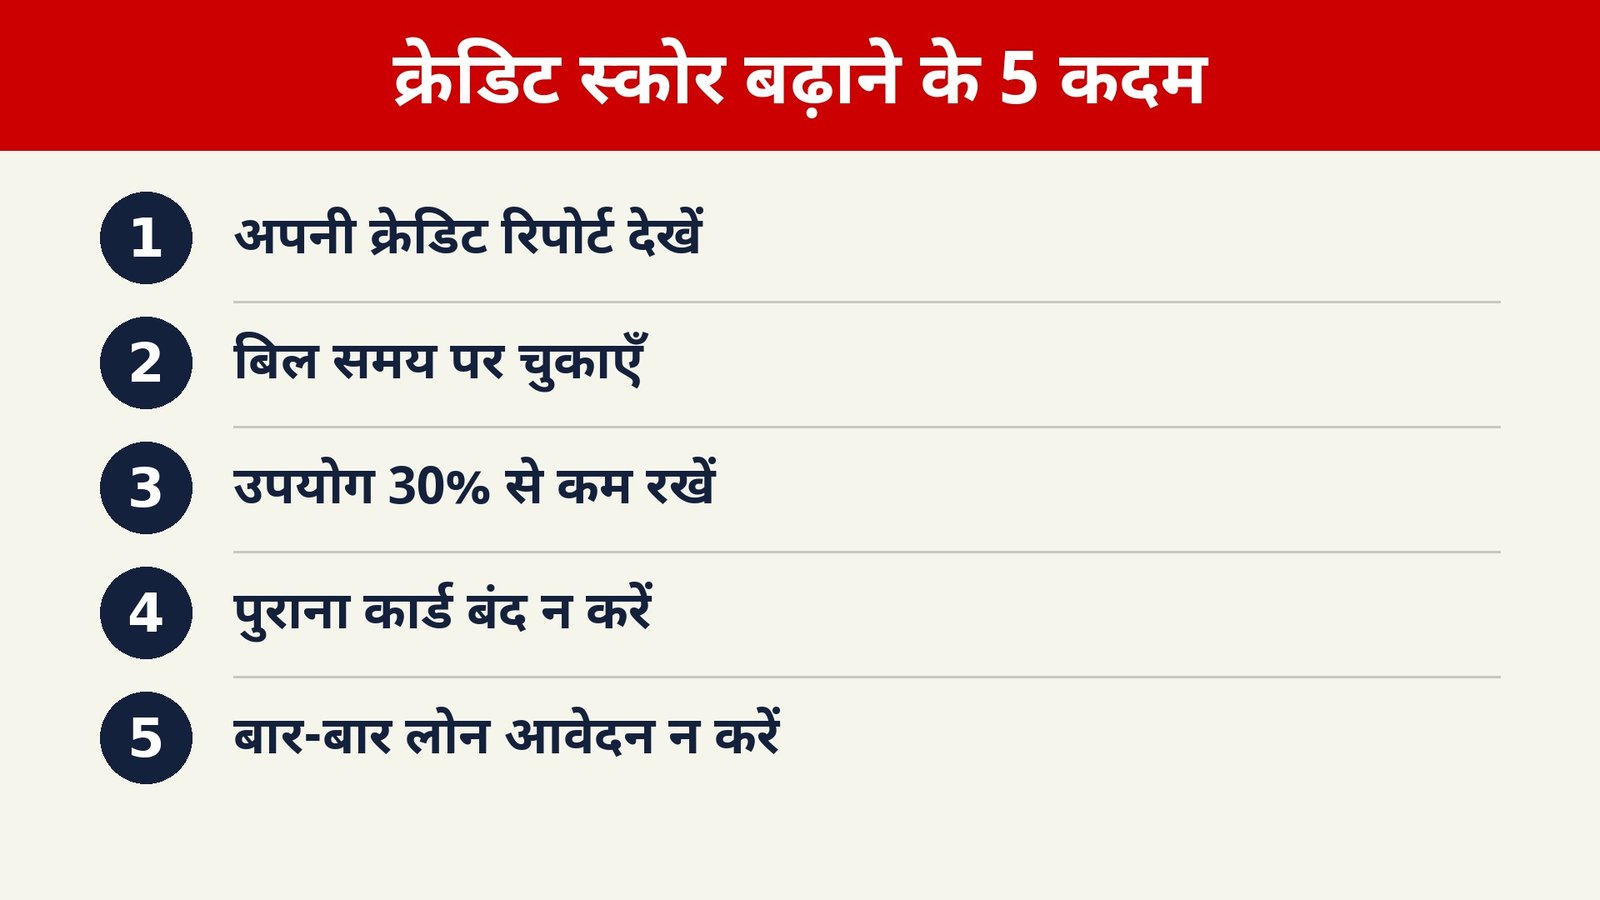
Credit bureaus apna exact scoring formula public nahi karte, kyunki wo unka proprietary model hota hai. Lekin aam taur par paanch cheezein score par sabse zyada asar daalti hain. In paanch factors ko samajh lena hi Credit Score Kaise Badhaye is sawaal ka aadha jawaab hai. Baaki aadha jawaab in par lagatar achhi aadat banane me hai.
1. Time Par Payment Ka Record
Sabse bada factor aapka repayment record hai. EMI ya credit card bill time par bharna sabse strong positive signal hai. Ek bhi EMI miss hona report me darj ho jaata hai, aur baar baar late payment score ko kaafi nuksaan pahuncha sakta hai. Isliye pehla rule simple hai, due date kabhi miss mat kijiye.
2. Credit Utilisation, Yaani Limit Ka Kitna Hissa Use Ho Raha Hai
Credit utilisation ka matlab simple hai. Agar aapke credit card ki limit 1 lakh rupee hai aur aapne 80,000 rupee use kar rakhe hain, to aapki utilisation 80 percent hai. Zyada utilisation ye signal deta hai ki aap credit par zyada nirbhar hain. Isliye ise kam rakhna achha maana jaata hai.
General guidance ke taur par experts utilisation ko 30 percent se neeche rakhne ki salah dete hain. Ye koi RBI ka rule nahi hai, sirf ek aam salah hai. Matlab 1 lakh ki limit par balance ko 30,000 se neeche rakhna ek samajhdar target ho sakta hai. Isse bhi kam utilisation, jaise 10 ya 20 percent, aur bhi achha signal de sakta hai, lekin iske liye kharcha kam karna zaroori nahi, balki bill jaldi chukana bhi ek tareeka hai.
3. Credit History Ki Lambai
Purana credit account, agar uska record achha hai, to wo aapke favour me jaata hai. Ek credit card jo aap pichhle paanch saal se time par chala rahe hain, wo aapki zimmedari ka saboot hai. Isliye sirf isliye apna sabse purana card band mat kijiye ki aap use kam karte hain. Use band karne se aapki history chhoti ho sakti hai aur total limit bhi kam ho sakti hai.
4. Credit Mix, Yaani Alag Alag Tarah Ke Credit Ka Santulan
Credit mix ka matlab hai ki aapke paas sirf ek tarah ka credit hai ya alag alag tarah ka. Secured loan, jaise home loan ya car loan, aur unsecured credit, jaise credit card ya personal loan, inka santulan achha maana jaata hai. Lekin iska matlab ye bilkul nahi hai ki score badhane ke liye aapko zabardasti loan lena chahiye.
5. Nayi Enquiries Aur Naye Accounts
Jab aap loan ya credit card ke liye apply karte hain, to lender aapki credit report check karta hai. Ise hard enquiry kehte hain. Hard enquiry ka matlab hai ki lender ne aapke credit ke liye ek formal jaanch ki hai. Apni khud ki report dekhna hard enquiry nahi hota, isse score par asar nahi padta. Lekin ek hi samay me kai jagah loan ke liye apply karna kai hard enquiries paida kar sakta hai.
Kai hard enquiries ye signal de sakti hain ki aapko turant paisa chahiye aur aap kai jagah haath faila rahe hain. Isliye ek saath paanch chhah jagah apply karne se bachiye. Pehle eligibility samajh lijiye, documents taiyaar kijiye, aur phir soch samajh kar ek ya do sahi option par apply kijiye. Agar ek jagah reject ho jaye to turant doosri jagah apply karne se pehle wajah samajhna behtar hota hai.
Table Box: Credit Score Ke 5 Factors Ek Nazar Me
| Factor | Score par asar | Kya karein |
|---|---|---|
| Time par payment | Sabse zyada asar, late payment nuksaan karta hai | Har EMI aur bill due date se pehle bharein |
| Credit utilisation | Zyada use nuksaan karta hai, kam use achha signal hai | General guidance ke taur par 30 percent se neeche rakhne ki koshish karein |
| Credit history ki lambai | Purana achha record favour me jaata hai | Purana achha account bina wajah band na karein |
| Credit mix | Alag tarah ke credit ka santulan achha hota hai | Zaroorat par hi loan lein, sirf score ke liye loan na lein |
| Nayi enquiries | Ek saath kai apply karna nuksaan kar sakta hai | Soch samajh kar apply karein, ek saath kai jagah nahi |
Credit Score Kaise Badhaye: Step-by-Step Improvement Plan
Credit Score Kaise Badhaye, iski shuruaat kahan se karein, ye sawaal sabse pehle aata hai. Neeche diya gaya plan koi magic formula nahi hai, lekin ek practical sequence hai jo aap is hafte se shuru kar sakte hain. Har step chhota hai, lekin sab mil kar mahino me farq la sakte hain.
Step 1, apni free credit report nikaaliye. CIBIL ki official website se apni report dekhiye aur har entry ko dhyaan se padhiye. Kaunsa loan active hai, kaunsi EMI late hui, koi galat naam ya galat account to nahi hai, ye sab note kar lijiye. Bina report dekhe score sudharne ki koshish karna, bina map ke safar karne jaisa hai.
Step 2, galtiyan theek karwaiye. Agar report me koi galat entry hai, jaise band loan active dikh raha hai ya aisi EMI late dikh rahi hai jo aapne time par bhari thi, to uska proof jutaiye. Pehle lender se sampark kijiye aur phir bureau ke dispute process se use theek karwaiye. Galti theek hone me kuch waqt lag sakta hai, isliye jaldi shuru karna behtar hai.
Step 3, saare due payments ko priority dijiye. Agar koi EMI ya bill pending hai to use sabse pehle clear kijiye. Pending amount ko lamba kheenchna sirf byaaj hi nahi badhata, balki report par bhi bura asar daalta hai. Agar poora amount ek saath bharna mushkil hai to lender se baat karke ek realistic plan banaiye, lekin baat ko taaliye mat.
Step 4, auto pay aur reminder system set kijiye. Har EMI aur credit card bill ke liye due date se do din pehle ka reminder lagayein. Salary aane par pehle EMI ke paise alag kar lijiye, phir baaki kharcha kijiye. Ye aadat ek baar ban gayi to late payment ki sabse badi wajah hi khatam ho jaati hai.
Step 5, credit card utilisation ko neeche laiye. Agar aapka card har mahine limit ke kareeb pahunch jaata hai to do tareeke apnaiye. Pehla, bill ko due date se pehle hisson me bhar dijiye. Doosra, agar aapka record achha hai to limit badhane ke liye request kar sakte hain, lekin limit badhne par kharcha mat badhaiye. Limit sirf ek cushion hai, kharch karne ka license nahi hai.
Step 6, naye credit ke liye jaldbazi mat kijiye. Agle kuch mahino tak sirf wahi apply kijiye jo sach me zaroori hai. Har rejection ke baad turant doosri jagah apply karna hard enquiries badhata hai. Agar aap personal loan lene ka process samajhna chahte hain to pehle eligibility aur documents ki taiyaari kar lijiye, phir apply kijiye.
Step 7, apne credit card ko samajh kar chalaiye. Card ka matlab free paisa nahi hai, balki udhaar hai jo wapas karna hai. Agar aap credit card ke basic niyam aur fayde nuksaan samajh lete hain to galtiyan kam hongi. Card ko rozmarra ke chhote kharchon ke liye use kijiye, poora bill time par bhariye, aur cash withdrawal jaise mehngi cheezon se bachiye.
Achha Score Vs Kharab Score: Loan Par Asar (Illustrative)
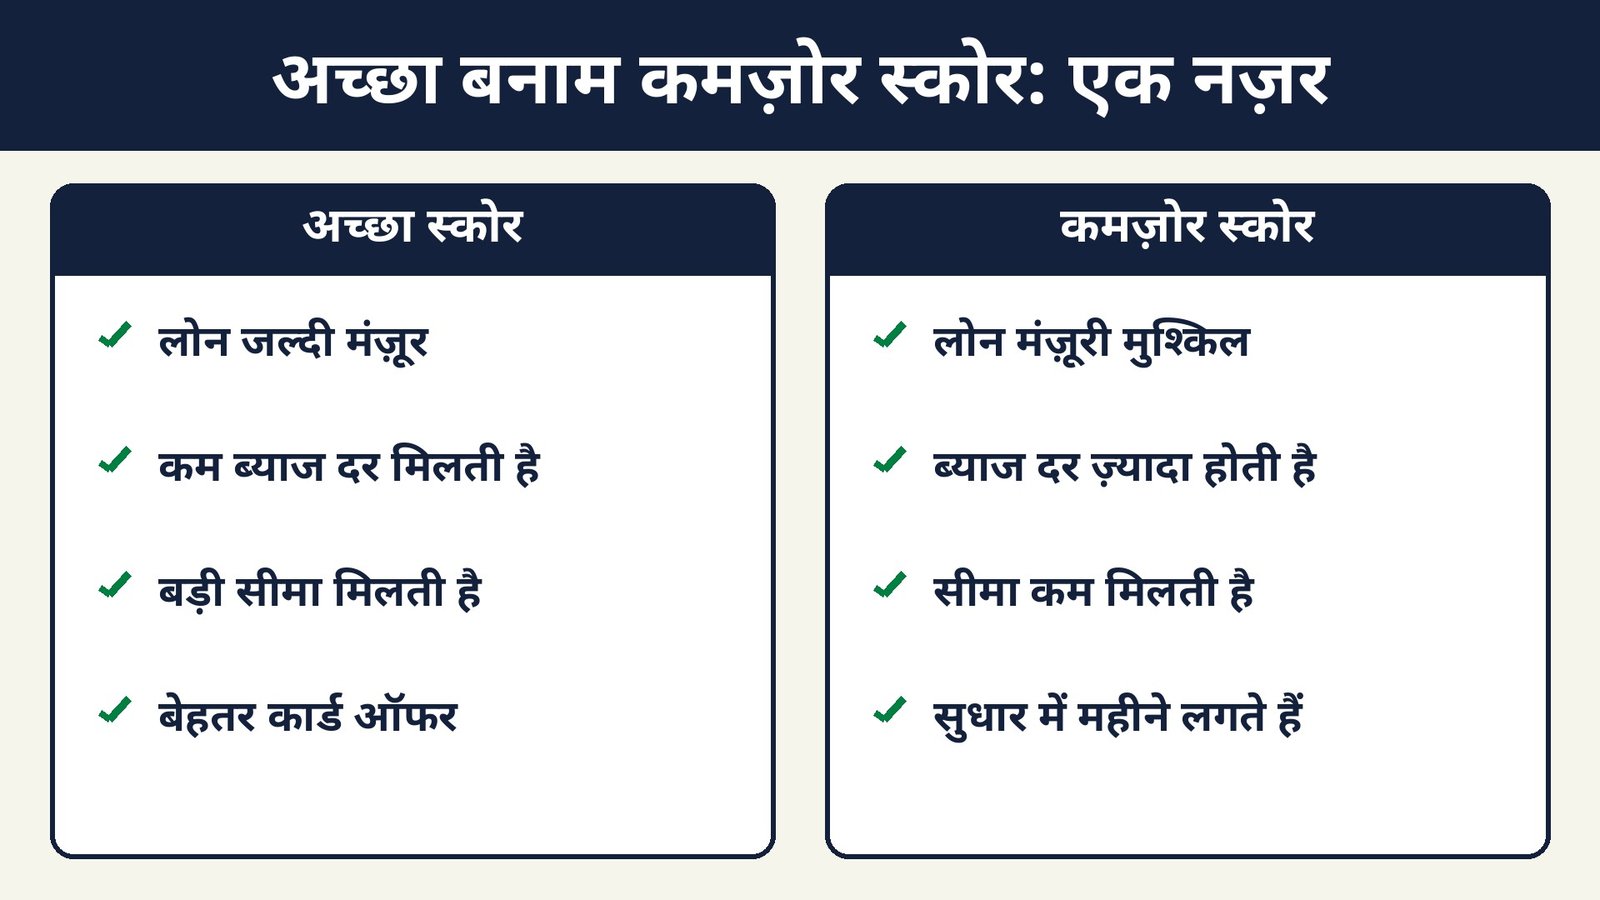
Neeche di gayi table sirf samajhne ke liye ek illustrative tulna hai. Isme koi fixed interest rate ya guarantee nahi di gayi hai, kyunki har lender apni policy, aapki income aur loan ke type ke hisaab se faisla karta hai.
| Situation | Achha score (750 se upar, general guidance) | Kamzor score (750 se neeche) |
|---|---|---|
| Loan approval ki sambhavna | Aam taur par zyada | Kam ho sakti hai, shartein sakht ho sakti hain |
| Byaaj dar | Kam byaaj milne ki zyada sambhavna | Zyada byaaj maanga ja sakta hai |
| Loan limit | Zyada limit milne ki sambhavna | Limit kam rakhi ja sakti hai |
| Processing aur shartein | Aam taur par aasan | Zyada documents ya guarantee maangi ja sakti hai |
| Credit card offer | Behtar limit aur offer mil sakte hain | Limit kam ya application reject ho sakti hai |
Aam Galtiyan Jo Credit Score Bigad Deti Hain
Pehli galti hai EMI ya bill ko halke me lena. Log aksar sochte hain ki do teen din late se kya farq padega. Lekin report me late payment darj hota hai, aur baar baar ye pattern ban jaye to score par asar padta hai. Chhoti deri ko bhi aadat mat banne dijiye.
Doosri galti hai credit card ko limit tak use karna. Salary aane se pehle card se bada kharcha karke use max tak pahuncha dena ek aam galti hai. Card ki limit aapki income nahi hai. Use ek tool ki tarah chalaiye, emergency fund ki tarah nahi.
Teesri galti hai ek saath kai loan applications dena. Jab ek bank mana kar de to log ghabra kar chaar paanch jagah aur apply kar dete hain. Har application ek hard enquiry banati hai. Isse lender ko ye lag sakta hai ki aapko paisa ki sakht zaroorat hai, jo aapke case ko aur kamzor karta hai.
Chauthi galti hai purana card turant band kar dena. Naya card milte hi log purana card band kar dete hain, bina ye soche ki usse unki history aur total limit dono kam ho jaate hain. Agar purane card par koi annual fee ka bojh nahi hai to use chhote kharchon ke liye active rakhna aksar behtar hota hai.
Paanchvi galti hai kisi aur ke loan par guarantor ya co applicant ban jaana, bina poori jaankari ke. Agar wo vyakti EMI miss karta hai to uska asar aapki report par bhi pad sakta hai. Kisi ki madad karna achhi baat hai, lekin pehle ye samajh lijiye ki iski zimmedari kitni badi hai.
Chhathi galti hai paid score repair ke jhaanse me aana. Koi bhi company ya vyakti ye daawa kare ki wo ek hafte me aapka score 750 ya 800 kar dega to usse savdhaan rahiye. Score sirf sahi payment aur sahi record se sudharta hai. Galat entry ko dispute karke theek karwana alag baat hai, lekin kisi ko paisa de kar score badhwana ek risky aur aksar bekaar kharcha hai.
Credit Score Kaise Badhaye: Aapke Sawaal, Seedhe Jawaab
FAQ: Credit Score Kaise Badhaye, Isse Jude Aam Sawaal
1. Credit Score Kaise Badhaye agar mera score abhi bahut kam hai?
Sabse pehle apni free credit report dekhiye aur ye pata kijiye ki score kam kyun hai. Agar late payment wajah hai to aage se har payment time par kijiye. Agar utilisation zyada hai to use kam kijiye. Agar report me galti hai to use dispute karke theek karwaiye. Credit Score Kaise Badhaye iska sabse imaandaar jawaab ye hai ki koi ek trick nahi hai, balki time par payment, kam utilisation aur kam nayi enquiries ka combination kaam karta hai.
2. Kya apna credit score baar baar check karne se score kharab hota hai?
Nahi, apni khud ki report dekhna hard enquiry nahi hota. Isse aapke score par koi asar nahi padta. Lekin jab lender loan ke liye aapki report check karta hai to wo hard enquiry hoti hai. Isliye apni report dekhne se mat dariye, balki saal me kam se kam ek baar free report zaroor dekhiye.
3. Credit card band kar dene se score badhta hai ya ghatta hai?
Ye situation par nirbhar karta hai. Agar card par bada pending balance hai to use band karne se wo balance khatam nahi hota. Aur agar wo aapka purana achha card hai to use band karne se aapki history aur total limit kam ho sakti hai. Isliye card band karne se pehle balance clear kijiye aur ye samajh lijiye ki us card ka aapki history me kya role hai.
4. Kya bina loan ya credit card ke bhi credit score ban sakta hai?
Bina kisi credit history ke score banana mushkil hota hai, kyunki bureau ke paas aapke repayment behaviour ka record hi nahi hota. Isliye report me NA ya NH dikh sakta hai. Aise me ek chhota secured credit card ya chhota loan, jise aap aaram se chuka sakein, history banane me madad kar sakta hai. Lekin sirf score ke liye bada loan lena samajhdari nahi hai.
5. Score sudharne me kitna time lagta hai?
Iska koi fixed jawaab nahi hai aur koi bhi sahi timeline ki guarantee nahi de sakta. Aam taur par achhi aadat ka asar mahino me dikhna shuru hota hai, kyunki lender aur bureau ka data update hone me bhi waqt lagta hai. Agar aap lagatar time par payment karte hain aur utilisation kam rakhte hain to dheere dheere score me sudhaar ki ummeed ki ja sakti hai, lekin kitna aur kab, ye aapki poori history par nirbhar karta hai.
Aakhri Baat: Score Ek Aadat Hai, Ek Number Nahi
Credit Score Kaise Badhaye ye seekhna asal me apne paisa sambhalne ki aadat ko sudharna hai. Time par bill bharna, limit ke andar rehna, zaroorat par hi udhaar lena aur apni report par nazar rakhna, ye chaar aadat agar aap apna lete hain to score apne aap uska natija ban jayega. Koi shortcut, koi paid service aur koi ek mahine ka jugaad iska vikalp nahi hai.
Aaj se ek chhota kaam kijiye. Apni free report nikaaliye, apne saare due dates ek jagah likh lijiye, aur agle mahine se har payment time par karne ka pakka irada kijiye. Credit Score Kaise Badhaye, iska ye chhota kadam aaj chhota lag sakta hai, lekin ek saal baad jab aap dobara loan ke liye apply karenge to aapko iska farq saaf dikhega.
Yeh sirf jaankari hai, financial advice nahi hai. Koi bhi bada financial faisla lene se pehle apni situation ke hisaab se bank ya ek qualified financial advisor se salah lein.
Official Links
- Reserve Bank of India (RBI) ki official website: https://www.rbi.org.in/
- TransUnion CIBIL ki official website: https://www.cibil.com/