NSC vs FD: ₹1 Lakh Ko 5 Saal Ke Liye Kahan Rakhein
Ghar me jab ₹1 lakh ya ₹2 lakh ikattha ho jaata hai, tab sabse pehla sawaal yahi aata hai — ise post office ki NSC me daalein ya bank ki FD me? NSC vs FD ki ye uljhan har saal laakhon parivaaron ko hoti hai, kyunki dono surakshit dikhte hain, dono ka byaaj pehle se tay hota hai, aur dono me paisa doobne ka dar nahi hota.
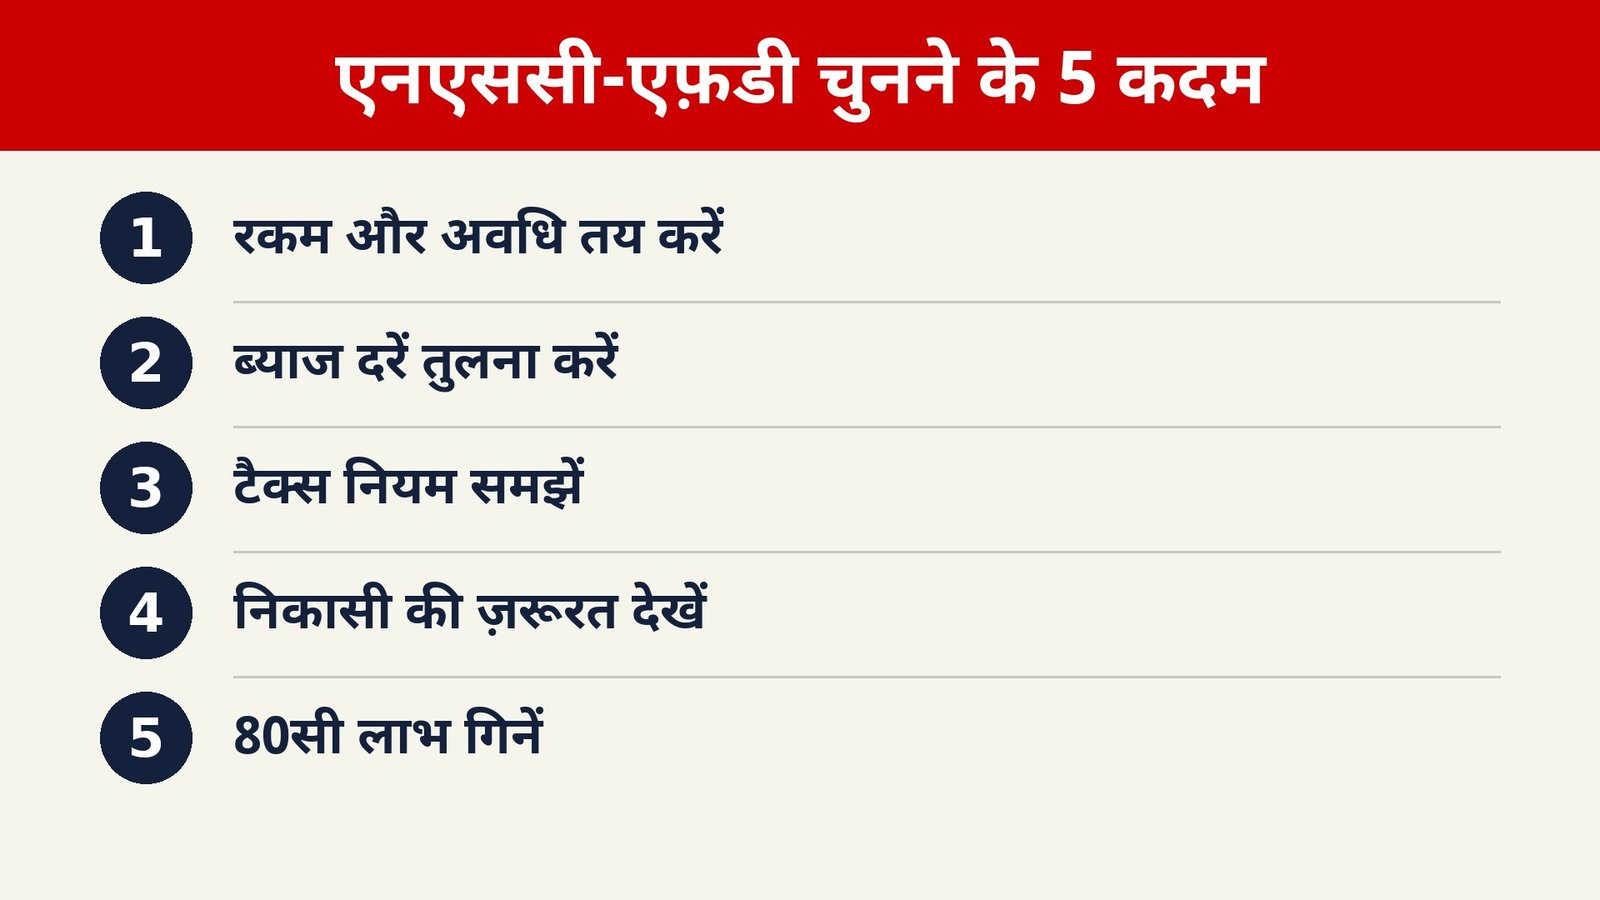
Lekin dono ke beech farq sirf byaaj dar ka nahi hai. Tax ka niyam, paisa nikaalne ki azaadi, aur 5 saal baad haath me aane wali raqam — teeno me bada antar hai. Is article me hum NSC vs FD ki poori tulna karenge, khud hisaab laga kar dikhayenge, aur aakhir me batayenge ki kaunsi sthiti me kaunsi scheme jeet-ti hai.
NSC vs FD: Dono Schemes Kya Hain
NSC Kya Hai
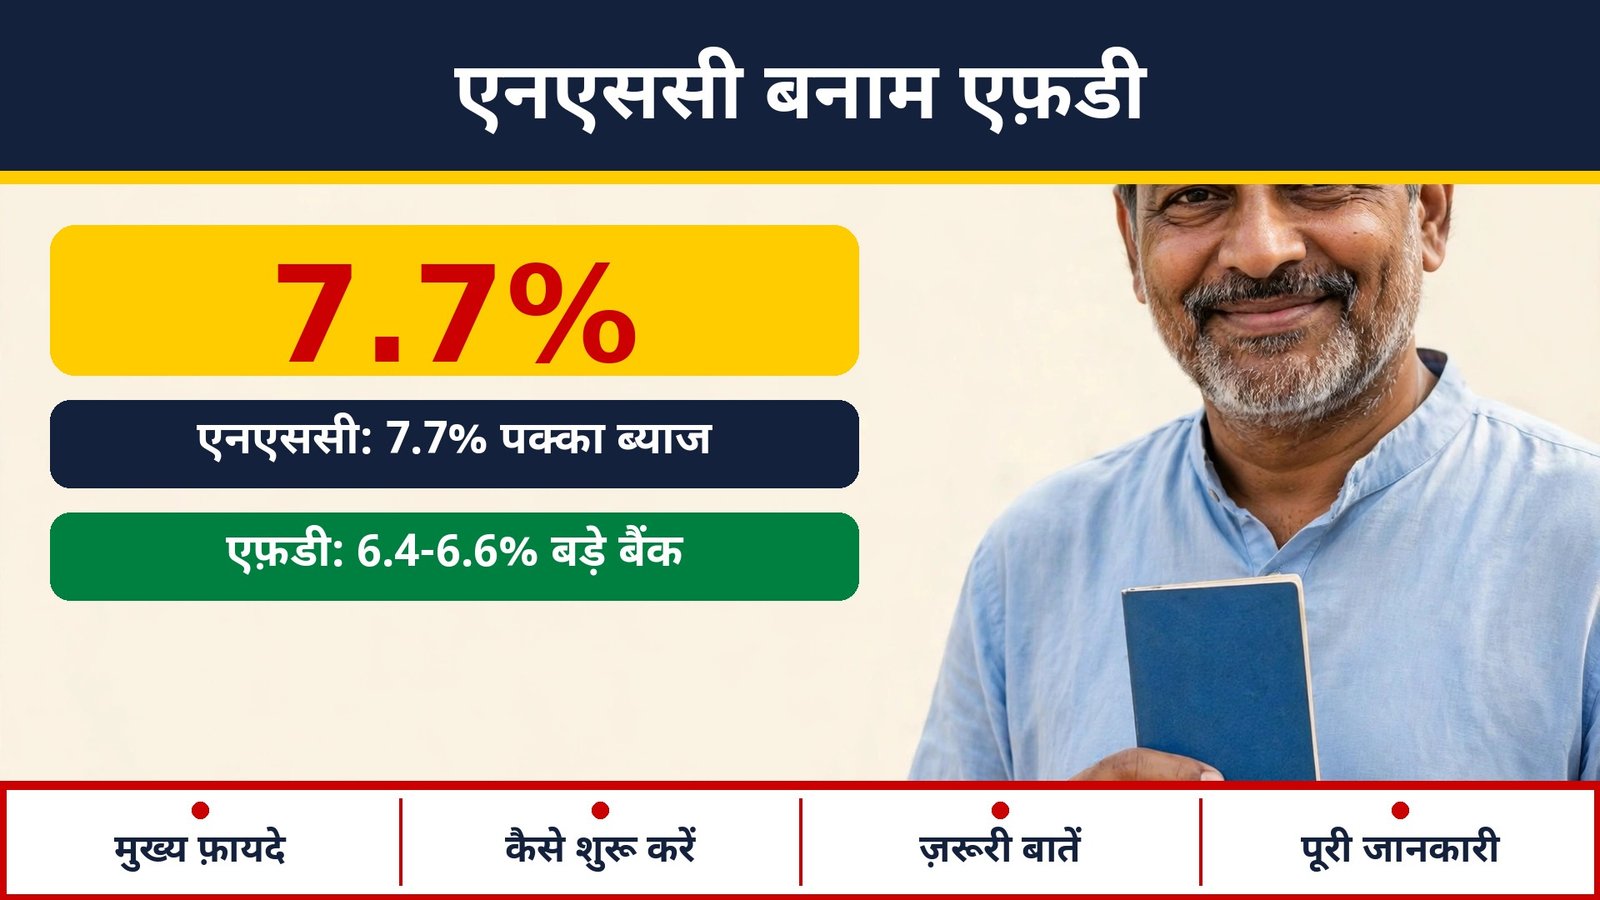
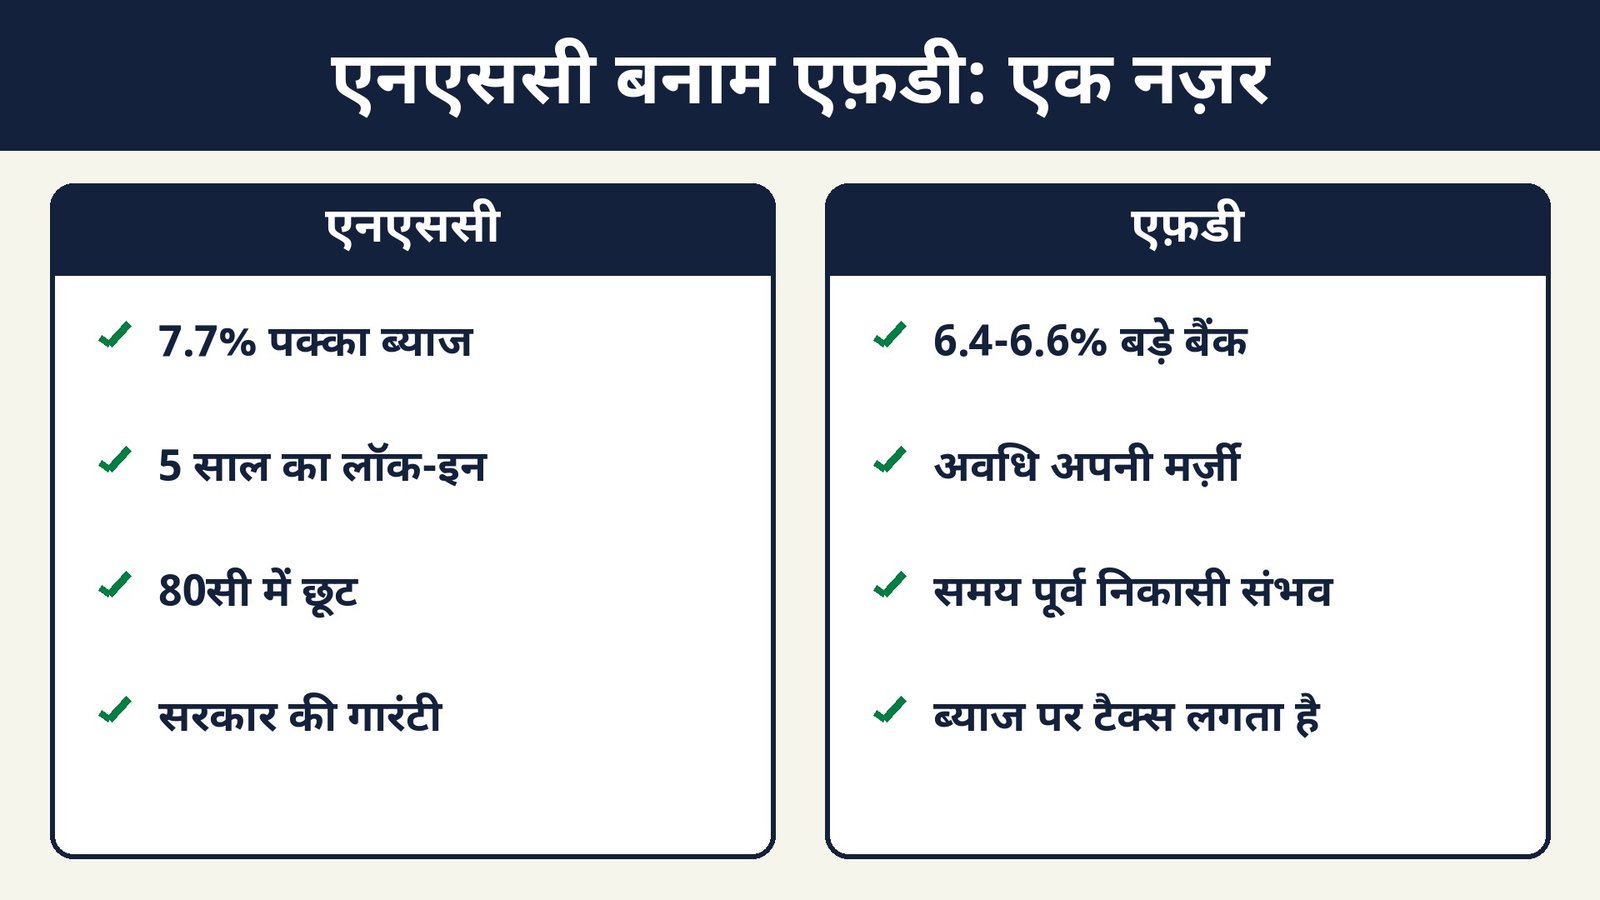
NSC matlab National Savings Certificate. Ye India Post ki scheme hai, jo Bharat Sarkar ki guarantee ke saath aati hai. Isme aapka paisa 5 saal ke liye band ho jaata hai. Byaaj har saal compound hota hai, lekin haath me poora paisa maturity par milta hai. October-December 2026 ki timaahi ke liye NSC par byaaj dar 7.7% saalana hai, aur ye dar khareedne ke din se poore 5 saal ke liye lock ho jaati hai.
NSC ki sabse khaas baat iska tax niyam hai, jise aage vistaar se samjhayenge. Sankshipt me, NSC me lagaya paisa purani tax vyavastha me Section 80C ke tahat ₹1.5 lakh tak ki chhoot ke liye gina jaata hai.
FD Kya Hai
FD matlab Fixed Deposit. Ye bank ya NBFC me ek nishchit samay ke liye jama ki gayi raqam hai. Tenure 7 din se 10 saal tak kuch bhi ho sakta hai. Bade bankon me 5 saal ki FD par aam taur par 6.4% se 6.6% saalana byaaj mil raha hai, jabki senior citizens ko 7.1% se 7.2% tak milta hai. Chhote finance bank thoda zyada, 7% se 8% tak bhi dete hain.
FD ki sabse badi khaasiyat hai lachilaapan. Aap apni zaroorat ke hisaab se tenure chun sakte hain, aur zaroorat padne par samay se pehle tod bhi sakte hain, halanki is par jurmana lagta hai.
NSC vs FD: Byaaj Ka Seedha Hisaab
Ab asli ankon par aate hain. Maan lijiye aap ₹1,00,000, 5 saal ke liye lagate hain.
NSC par 7.7% saalana, saalana compounding ke saath:
- 5 saal baad maturity raqam lagbhag ₹1,44,903 hoti hai.
- Yani kul byaaj lagbhag ₹44,903.
FD par 6.6% saalana, saalana compounding ke saath:
- 5 saal baad raqam lagbhag ₹1,37,653 hoti hai.
- Yani kul byaaj lagbhag ₹37,653.
Sirf byaaj ka farq hi lagbhag ₹7,250 ka hai, NSC ke paksh me. Lekin kahani yahan khatam nahi hoti. Asli farq tax ke baad dikhta hai, aur wahan NSC ki jeet aur badi ho jaati hai — lekin sirf un logon ke liye jo purani tax vyavastha me return bharte hain.
NSC vs FD: Tax Ka Khel Jo Bahut Kam Log Jaante Hain
NSC Ka Tax Niyam
NSC ka byaaj har saal aapki aay me judta hai, lekin pehle 4 saal ka byaaj dobara invest maana jaata hai. Iska matlab hai ki wo byaaj bhi Section 80C ke tahat chhoot ke liye gina ja sakta hai, jab tak aapki kul 80C seema ₹1.5 lakh ke andar ho. Sirf paanchve saal ka byaaj hi aise aay ke roop me bachta hai jis par tax lagta hai, kyunki wo dobara invest nahi hota.
Ek udaaharan se samjhiye. ₹1 lakh ke NSC par paanchve saal ka byaaj lagbhag ₹10,360 banta hai. Agar aap 30% ke slab me hain, to is par tax lagbhag ₹3,100 ke aas paas hoga. Baaki 4 saal ka byaaj 80C chhoot se barabar ho jaata hai, isliye us par asar ke roop me koi tax nahi padta — bas shart ye hai ki aapke paas 80C ki jagah bachi ho aur aap purani vyavastha me hon.
FD Ka Tax Niyam
FD ka byaaj har saal aapki aay me judta hai aur aapke slab ke hisaab se tax lagta hai. Is par koi dobara invest wali chhoot nahi milti. Upar se bank TDS bhi kaat leta hai, jab saal bhar ka byaaj ₹40,000 se zyada ho jaata hai (senior citizens ke liye ₹50,000). Tax-saving FD par 80C ki chhoot milti hai, lekin wo bhi sirf jama raqam par, byaaj par nahi.
Is hisaab se 30% slab wale vyakti ke liye FD ka byaaj ₹37,653 par tax lagbhag ₹11,300 banega, jabki NSC par sirf lagbhag ₹3,100. Tax ke baad NSC haath me lagbhag ₹1,41,800 deta hai aur FD lagbhag ₹1,26,350. Ye farq ₹15,000 se zyada ka hai — sirf tax ke niyam ki wajah se.
Yaad rahe, ye tax ka fayda sirf purani tax vyavastha me milta hai. Agar aap nayi vyavastha me return bharte hain, jahan 80C ki chhoot nahi milti, to NSC ka ye khaas fayda khatam ho jaata hai. Tab NSC vs FD ka faisla sirf byaaj dar aur nikaasi ke niyam par hoga.
Side-by-Side Comparison: NSC Aur FD Aamne Saamne
| Point | NSC | Bank FD |
|---|---|---|
| Byaaj dar (Oct-Dec 2026) | 7.7% saalana, fixed | Bade bank: 6.4%–6.6% (5 saal); senior: 7.1%–7.2% |
| Tenure | Sirf 5 saal, fixed | 7 din se 10 saal, apni pasand |
| Guarantee | Bharat Sarkar ki guarantee | Bank par DICGC beema ₹5 lakh tak |
| 80C chhoot | Haan, ₹1.5 lakh tak + pehle 4 saal ka byaaj bhi | Sirf 5 saal wali tax-saving FD par, jama par hi |
| Byaaj par tax | Saalana aay me judta hai, aakhri saal hi asar me taxable | Har saal slab ke hisaab se taxable |
| TDS | Nahi kat-ta | ₹40,000 (senior ₹50,000) se zyada byaaj par TDS |
| Samay se pehle nikaasi | Aam taur par nahi (sirf khaas sthitiyon me) | Haan, jurmane ke saath |
| Byaaj ka bhugtan | Sirf maturity par | Mahina / timaahi / saalana ya maturity par |
| Minimum jama | ₹1,000 se shuru, koi adhiktam seema nahi | Bank par nirbhar, aam taur par ₹1,000–₹10,000 |
| Kahan kholein | Post office ya post office app se | Kisi bhi bank branch ya online |
Table Box: Ek Nazar Me Poori Tulna
| Baat | Jaankari |
|---|---|
| NSC byaaj (Oct-Dec 2026) | 7.7% saalana |
| FD byaaj (bade bank, 5 saal) | 6.4%–6.6% saalana |
| Kis ke liye hai | NSC: 5 saal tak paisa band rakh sakne wale, purani tax vyavastha wale; FD: lachilaapan chahne wale |
| Minimum / lock-in | NSC: ₹1,000, 5 saal lock-in; FD: tenure apni pasand, samay se pehle tod sakte hain |
| Tax treatment | NSC: 80C chhoot + pehle 4 saal ka byaaj dobara invest maana jaata hai; FD: byaaj slab par taxable, TDS lagta hai |
| Official source | India Post, Department of Economic Affairs notification 30 Sep 2026 |
NSC vs FD: Kaun Kiske Liye Sahi Hai
NSC tab chunein jab
Aapko 5 saal tak is paise ki zaroorat nahi hai, aur aap purani tax vyavastha me return bharte hain. Is sthiti me NSC, FD se har angle se behtar hai — zyada byaaj, behtar tax fayda, aur sarkari guarantee. Jo log saal ke aakhir me 80C ki seema bharne ke liye bhaag-daud karte hain, unke liye NSC ek saaf suthra vikalp hai.
NSC un logon ke liye bhi achha hai jo market ke utaar-chadhav se door rehna chahte hain aur ek fixed, pehle se tay raqam chahte hain. Bachche ki 5 saal baad aane wali fees ho ya kisi bade kharche ki taiyaari, NSC ka fixed maturity date kaam aata hai.
FD tab chunein jab
Aapko lachilaapan chahiye. Agar paisa 1 saal, 2 saal ya 3 saal ke liye rakhna hai, to NSC kaam hi nahi aayega kyunki uska tenure sirf 5 saal hai. FD me aap tenure khud chun sakte hain.
FD tab bhi behtar hai jab aapko niyamit aay chahiye. Senior citizens aksar mahina ya timaahi byaaj lete hain, jo NSC me sambhav nahi hai kyunki NSC ka byaaj sirf maturity par milta hai. Aur agar aap nayi tax vyavastha me hain, to NSC ka tax wala fayda khatam ho jaata hai, tab FD ki suvidha jeet jaati hai.
NSC vs FD: Aam Galtiyan
Pehli galti hai sirf byaaj dar dekh kar faisla lena. 7.7% aur 6.6% ka farq dekh kar NSC lena sahi lagta hai, lekin agar aapko 2 saal me paisa chahiye to NSC me wo paisa fans jaayega. Tenure pehle tay kijiye, byaaj baad me.
Doosri galti hai tax ka hisaab na lagana. Kai log FD ka byaaj dekh kar khush ho jaate hain, lekin slab ke hisaab se tax katne ke baad haath me bahut kam bachta hai. 30% slab wale ke liye 6.6% ki FD ka tax ke baad return sirf 4.6% ke aas paas reh jaata hai.
Teesri galti hai NSC ke byaaj ko return me na dikhana. NSC ka byaaj har saal aay me judta hai, chahe paisa haath me na aaya ho. Agar aap ise return me nahi dikhayenge to baad me pareshani ho sakti hai. Pehle 4 saal ka byaaj 80C me dikhaiye, paanchve saal ka aay me.
Chauthi galti hai saara paisa ek hi jagah laga dena. Samajhdaari ye hai ki emergency fund FD me rakhein jahan se zaroorat par nikaal sakein, aur lambi avadhi ka paisa NSC me rakhein jahan tax fayda mile.
Dono Scheme Kaise Kholein
NSC kholne ke liye post office jaana hota hai ya India Post ki online suvidha ka istemaal kar sakte hain. Aadhaar, PAN aur ek photo ki zaroorat hoti hai. Jama ₹1,000 se shuru hoti hai, iske baad 100 ke gunak me koi bhi raqam laga sakte hain, koi adhiktam seema nahi hai.
FD kholna aur bhi aasan hai. Apne bank ke app ya net banking se kuch minute me FD khul jaati hai. Tenure, byaaj bhugtan ka tareeka aur nominee pehle se chun lijiye. Tax-saving FD alag se chunni hoti hai, aam FD par 80C nahi milta.
Dono me nominee banana mat bhooliye. Ye chhota kadam parivaar ke liye badi aasani paida karta hai.
5 Saal Baad Paisa Kahan Le Jayein
NSC maturity par apne aap renew nahi hota. Paisa aapke post office savings khaate me aa jaata hai, jahan byaaj sirf lagbhag 4% milta hai. Isliye maturity se pehle hi faisla kar lijiye ki paisa phir NSC me lagana hai, FD me, ya kisi aur kaam me. Jo log is baat ko bhool jaate hain, unka paisa mahinon tak kam byaaj par pada rehta hai.
FD maturity par bank aksar auto-renew kar deta hai, lekin us samay ki byaaj dar par. Isliye maturity ke aas paas bank ki nayi darein zaroor dekh lijiye. Agar koi aur bank zyada de raha hai to paisa wahan le jaana koi bura faisla nahi hai.
Yeh sirf jaankari hai, financial advice nahi hai.
Official Links
- India Post — National Savings Certificate
- Department of Economic Affairs — Small Savings Rates
- Income Tax Department — Section 80C
- RBI — Deposit Insurance (DICGC)
NSC vs FD: FAQs
NSC vs FD me zyada byaaj kaunsa deta hai?
October-December 2026 me NSC 7.7% deta hai, jabki bade bankon ki 5 saal ki FD 6.4% se 6.6% ke beech hai. NSC vs FD ki seedhi tulna me NSC ka byaaj zyada hai. Lekin chhote finance bankon ki FD 7% se 8% tak bhi de sakti hai, isliye apne bank ki vartamaan dar zaroor check karein.
Kya NSC par TDS kat-ta hai?
Nahi, NSC par koi TDS nahi kat-ta. Poora maturity amount aapko milta hai. Lekin iska matlab ye nahi ki byaaj tax-free hai — byaaj har saal aapki aay me judta hai aur slab ke hisaab se tax lagta hai, bas pehle 4 saal ka byaaj 80C chhoot se barabar ho jaata hai.
NSC vs FD me se senior citizens ke liye kaunsa behtar hai?
Agar senior citizen ko mahina byaaj chahiye to FD behtar hai, kyunki NSC ka byaaj sirf maturity par milta hai. Lekin agar senior citizen purani tax vyavastha me hain aur 5 saal tak paise ki zaroorat nahi hai, to NSC ka 7.7% aur tax fayda FD ke 7.1%–7.2% se behtar ho sakta hai.
Kya NSC ko samay se pehle toda ja sakta hai?
Aam taur par nahi. NSC sirf kuch khaas sthitiyon me, jaise khaatedaar ki mrityu ya court ke aadesh par, samay se pehle band ho sakta hai. Isliye NSC me sirf wahi paisa lagayein jiski 5 saal tak zaroorat na ho. Emergency ke liye FD ya savings khaata behtar hai.
NSC vs FD: kya dono me paisa surakshit hai?
Haan, dono surakshit hain. NSC par Bharat Sarkar ki seedhi guarantee hai. FD par bank ke liye DICGC beema ₹5 lakh tak milta hai. ₹5 lakh se zyada ki FD par poora beema nahi milta, isliye badi raqam ko alag alag bankon me baantna samajhdaari hai.
Antim Baat
NSC vs FD ka faisla teen sawaalon par tikta hai: paisa kitne samay ke liye band rakh sakte hain, aap kaunsi tax vyavastha me hain, aur kya aapko beech me byaaj chahiye? Agar jawab hain — 5 saal, purani vyavastha, nahi — to NSC jeet-ta hai. Agar lachilaapan ya niyamit aay chahiye, to FD behtar hai. Dono me se jo bhi chunein, nominee banana aur maturity ki taarikh diary me likhna mat bhooliye.
FD ke baare me aur vistaar se jaanne ke liye FD kya hai padhein, aur NSC ki poori jaankari ke liye NSC kya hai ye guide dekhiye.