Credit Card vs Personal Loan: Pehle Ye Samjho Ki Kharche Ka Asli Bojh Kya Hai
Mahine ke aakhir me jab credit card ka bill haath me aata hai aur us par paanch ankon ki raqam likhi hoti hai, tab har kisi ke mann me ek hi sawaal aata hai — is bill ko card par hi chhod dun, ya personal loan lekar ek baar me nipta dun? Credit Card vs Personal Loan ka faisla aksar isi dabav me liya jaata hai, aur wahi galti mehngi padti hai.
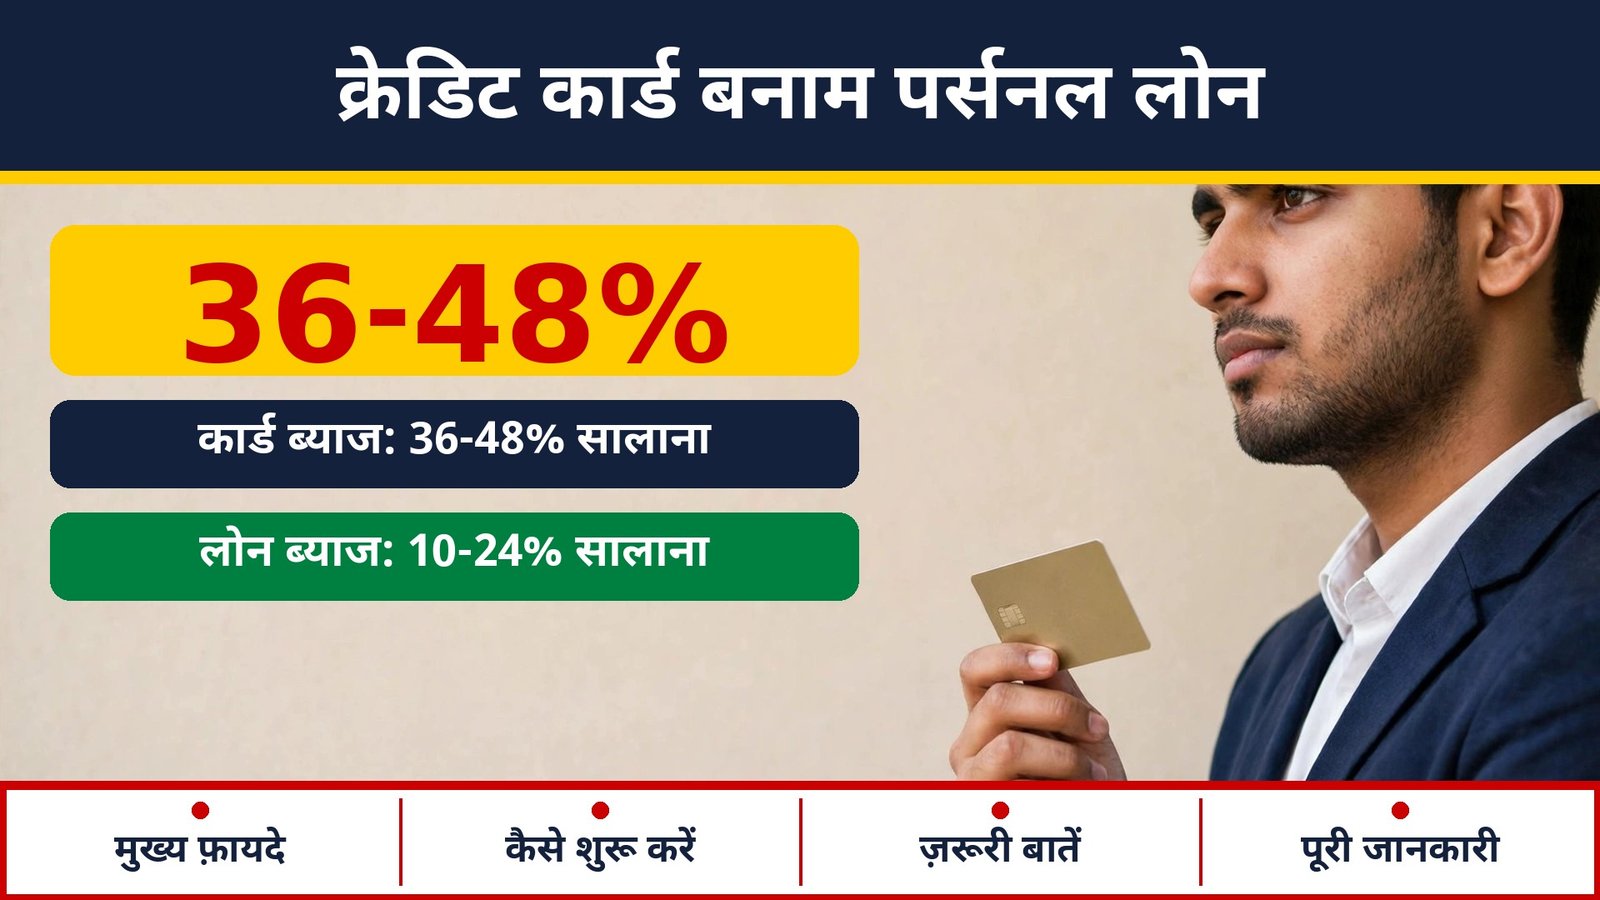
Sach ye hai ki credit card aur personal loan, dono udhaar hi hain, lekin dono ki keemat me zameen-aasmaan ka farq hai. Card par byaaj aam taur par 30% se 48% saalana ke beech hota hai, jabki personal loan aam taur par 10% se 24% saalana ke beech milta hai. Matlab card ka udhaar, personal loan ke udhaar se lagbhag teen guna mehnga ho sakta hai.
Is article me hum Credit Card vs Personal Loan ki poori tulna karenge — byaaj, EMI, charges, credit score par asar, aur wo paanch sthitiyaan jahan ek doosre se behtar hai. Aakhir me aap khud hisaab laga kar faisla kar sakenge.
Credit Card vs Personal Loan Ka Basic Farq
Credit Card Kya Hai
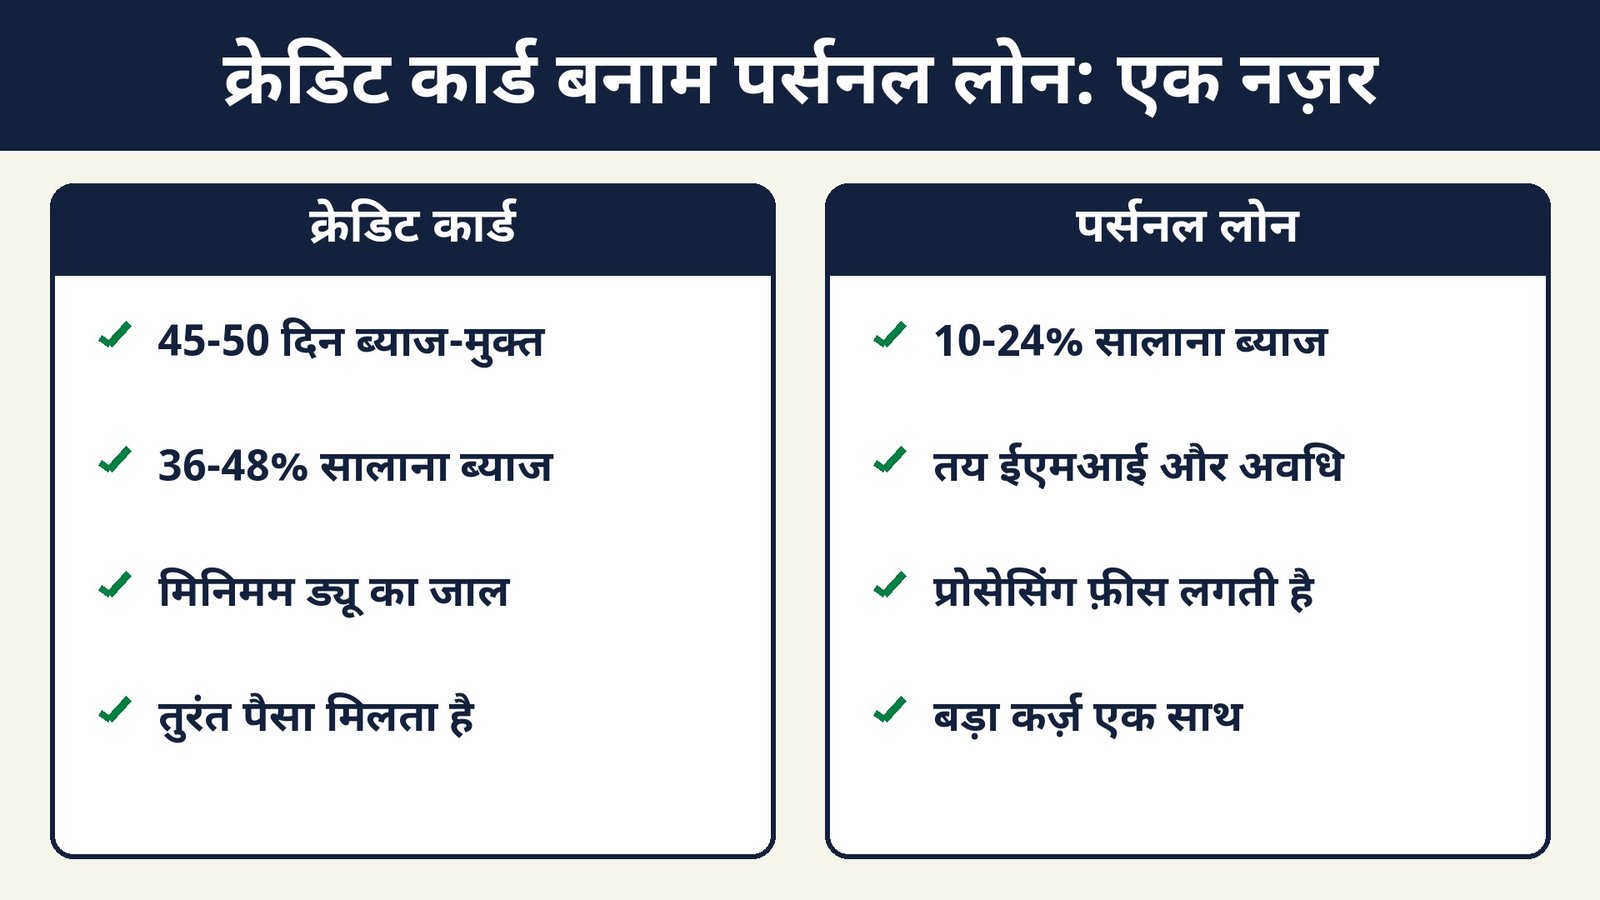
Credit card bank ki taraf se di gayi ek udhaar seema hai. Aap kharidari karte hain, bank pehle bhugtan karta hai, aur aapko ek nishchit taarikh tak wo raqam wapas karni hoti hai. Agar poora bill samay par chuka diya, to koi byaaj nahi lagta. Yahi iski sabse badi khaasiyat hai — 45 se 50 din tak ka byaaj-mukt samay.
Lekin jaise hi aap poora bill nahi chukate, khel badal jaata hai. Bache hue balance par mahine ka 3% se 4% tak byaaj lagna shuru ho jaata hai, jo saalana 36% se 48% tak pahunch jaata hai. Aur ye byaaj har mahine compound hota hai, matlab byaaj par bhi byaaj lagta hai.
Personal Loan Kya Hai
Personal loan ek nishchit raqam ka udhaar hai jo aapke khaate me ek baar me aata hai. Aap use kisi bhi kaam me laga sakte hain — shaadi, medical kharcha, ghar ki marammat ya purana karz chukana. Iski EMI pehle se tay hoti hai, tenure 12 mahine se 84 mahine tak ho sakta hai, aur raqam aam taur par ₹50,000 se ₹50 lakh tak milti hai.
Personal loan par byaaj card se bahut kam hota hai, lekin isme processing fee lagti hai — aam taur par loan raqam ka 0.5% se 5% tak, jis par 18% GST bhi judta hai. Isliye sirf byaaj dar dekh kar faisla mat kijiye, poori keemat dekhiye.
Credit Card vs Personal Loan: Byaaj Ka Asli Hisaab
Yahan sabse bada farq samajhna zaroori hai. APR ka matlab hai Annual Percentage Rate, yani saal bhar me udhaar ki kul keemat ka pratishat. Credit card ka APR aam taur par 36% se 48% ke beech hota hai, jabki personal loan ka APR processing fee milakar bhi aam taur par 11% se 26% ke beech rehta hai.
Ek seedha udaaharan lete hain. Maan lijiye aapke card par ₹50,000 ka balance bach gaya hai aur aap sirf minimum due chukate hain.
- Card par 3.5% mahina byaaj lage to sirf ek mahine ka byaaj ₹1,750 banta hai.
- Agar balance poora saal aise hi ghumta rahe, to saal bhar me byaaj ₹21,000 se zyada ho sakta hai, aur mool raqam phir bhi wahi ki wahi.
- Isi ₹50,000 par 12% saalana par 12 mahine ka personal loan lein to EMI lagbhag ₹4,443 banti hai.
- Kul bhugtan lagbhag ₹53,318 hota hai, yani kul byaaj sirf ₹3,318.
Yani wahi ₹50,000, card par ghumane me ₹21,000 tak kha sakta hai aur personal loan par sirf ₹3,300 ke aas paas. Ye farq chhota nahi hai — ye ek mahine ki tankhwah ke barabar ho sakta hai. Kai log yahin phas jaate hain: minimum due chukate rehte hain, bill kam hota nazar nahi aata, aur saal khatam hote hote byaaj mool se aadha ho chuka hota hai.
Side-by-Side Comparison: Card Aur Loan Aamne Saamne
| Point | Credit Card | Personal Loan |
|---|---|---|
| Byaaj dar (typical) | 30%–48% saalana | 10%–24% saalana (bank), NBFC par zyada |
| Byaaj-mukt samay | 45–50 din tak | Koi nahi, pehle din se byaaj |
| EMI | Fixed nahi, minimum due ka jaal | Pehle se tay fixed EMI |
| Loan raqam | Card limit tak (aam taur par ₹50,000–₹5 lakh) | ₹50,000 se ₹50 lakh tak |
| Tenure | Koi tay samay nahi | 12 se 84 mahine |
| Processing fee | Nahi (lekin annual fee ho sakti hai) | 0.5%–5% + 18% GST |
| Late fee | ₹100–₹1,300 + GST | EMI late par penal charge |
| Cash nikaalna | 2.5%–3% fee + turant byaaj | Zaroorat nahi, raqam khaate me milti hai |
| Credit score par asar | Limit ka zyada istemaal score giraata hai | Samay par EMI score sudhaarti hai |
| Best kis kaam ke liye | Chhota kharcha, 45 din me chukana ho | Bada kharcha, lambi kishton me chukana ho |
Table Box: Ek Nazar Me Poori Tulna
| Baat | Jaankari |
|---|---|
| Credit card byaaj (typical range) | 30%–48% saalana |
| Personal loan byaaj (typical range) | 10%–24% saalana |
| Kis ke liye hai | Card: chhota, jaldi chukne wala kharcha; Loan: bada, nishchit kharcha |
| Minimum / limit | Card: limit par nirbhar; Loan: aam taur par ₹50,000 se shuru |
| Lock-in / tenure | Card: koi tenure nahi; Loan: 12–84 mahine |
| Tax treatment | Dono par koi tax chhoot nahi milti (aam taur par) |
| Official source | RBI credit card Master Direction, lender Key Fact Statement |
Kab Credit Card Behtar Hai
Credit Card vs Personal Loan ki ladai me card tab jeetta hai jab raqam chhoti ho aur bhugtan jaldi ho jaye. Agar aapko ₹20,000 ka kharcha karna hai aur agle bill ki due date tak poora bhugtan kar sakte hain, to card sabse sasta saadhan hai — bilkul muft, upar se reward points ya cashback alag.
Card tab bhi theek hai jab aapko EMI par koi cheez leni hai aur no-cost EMI ka offer mil raha ho. Lekin dhyaan rahe, no-cost EMI me bhi kabhi kabhi processing fee ya GST chhupa hota hai. Offer ki shartein padhna mat bhooliye.
Teesra mauka hai emergency me chhota kharcha. Raat ko hospital ka bill ho ya achaanak flight ticket, tab card turant kaam aata hai. Lekin emergency khatam hote hi us raqam ko chukane ki yojana pehle din se bana lijiye, nahi to wahi raqam byaaj ka pahaad ban jaayegi.
Kab Personal Loan Behtar Hai
Jab raqam badi ho aur use chukane me 6 mahine se zyada lagenge, tab personal loan lagbhag hamesha behtar hota hai. ₹1 lakh ya usse zyada ka card balance, jo 2-3 mahine me nahi chuk sakta, use personal loan me badalna samajhdaari hai. Ise balance transfer ya debt consolidation kehte hain.
Personal loan tab bhi behtar hai jab aapko ek saath badi raqam chahiye — jaise shaadi, ghar ki marammat, ya bachche ki fees. Card ki limit aksar itni nahi hoti, aur hoti bhi to us par byaaj itna zyada hota hai ki loan sasta padta hai.
Ek aur baat: personal loan ki EMI fixed hoti hai. Aapko pata hota hai ki har mahine kitna jayega aur kab karz khatam hoga. Card par aisa koi ant nahi dikhta. Isliye jo log budget me rehna chahte hain, unke liye fixed EMI ek bada mansik sukh hai.
Credit Score Par Kya Asar Padta Hai
Aapka credit score, jaise CIBIL score, dono se prabhavit hota hai. Card ki limit ka 30% se zyada istemaal lagataar karna score ko neeche le jaata hai. Bank ise is tarah dekhta hai ki vyakti udhaar par zyada nirbhar hai. Isliye ₹1 lakh ki limit par ₹80,000 ka balance rakhna, chahe EMI samay par chuk rahe hon, score ke liye achha nahi hai.
Personal loan ki samay par EMI score ko dheere dheere sudhaarti hai. Lekin ek saath kai loan ke liye apply karna nuksaan karta hai, kyunki har application par bank aapka score check karta hai. Isliye pehle apni eligibility samajhiye, phir ek ya do lender se hi baat kijiye.
Ek aur zaroori baat: card ka bill ek baar bhi late hua to late fee ke saath saath score par bhi daag lagta hai. Personal loan ki EMI bounce hone par bhi wahi hota hai. Dono me samay par bhugtan hi sabse badi suraksha hai.
Aam Galtiyan Jinse Bachna Hai
Pehli galti hai minimum due ko EMI samajh lena. Minimum due sirf 5% ke aas paas hota hai, aur use chukane se byaaj rukta nahi, sirf late fee bachti hai. Balance wahi rehta hai, byaaj badhta rehta hai.
Doosri galti hai card se cash nikaalna. Cash advance par na koi byaaj-mukt samay milta hai, na koi chhoot. Jis din cash nikla, usi din se 3% se 4% mahina byaaj shuru, upar se 2.5% se 3% ka fee. Ye udhaar ka sabse mehnga roop hai.
Teesri galti hai sirf byaaj dar dekh kar loan lena. Processing fee, GST, foreclosure charge aur late fee milakar poori keemat nikaliye. RBI ke niyam ke mutaabiq har lender ko Key Fact Statement dena hota hai, jisme APR saaf likha hota hai. Loan lene se pehle KFS zaroor maangiye aur padhiye.
Chauthi galti hai ek card ka bill doosre card se chukana. Ye karz ka chakkar hai, iska ant nahi hota. Agar aisa ho raha hai, to turant personal loan ya apne bank se baat karke ek nishchit yojana banaiye.
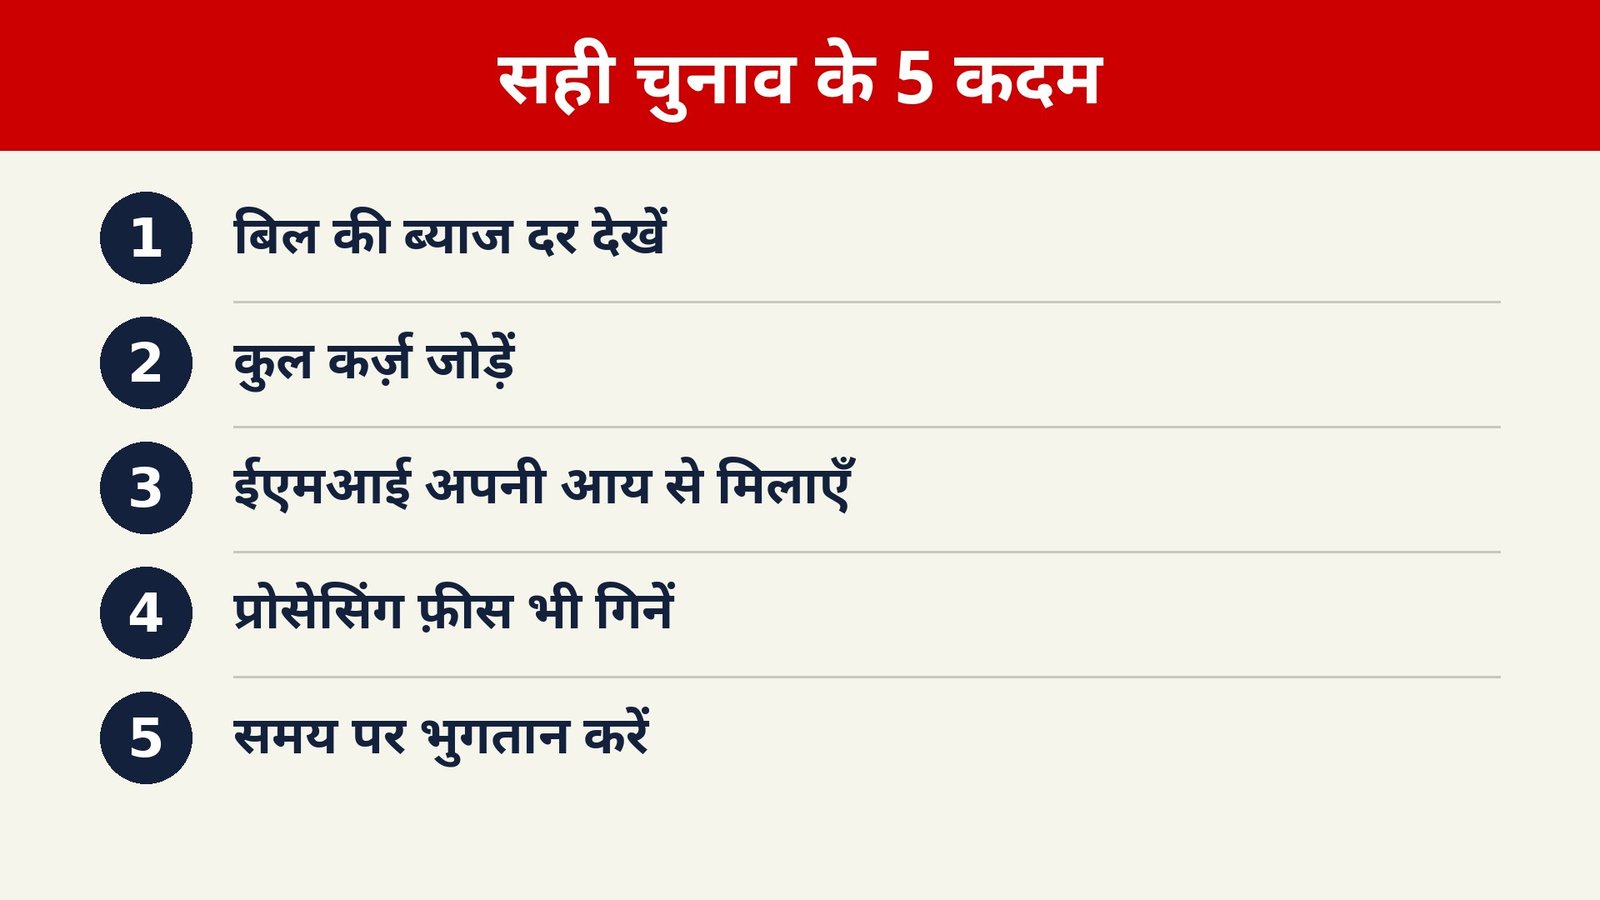
Faisla Lene Ke 5 Aasan Kadam
- Pehla kadam: raqam aur samay likhiye. Kitna chahiye, aur kitne mahine me chuka sakte hain?
- Doosra kadam: agar 45 din ke andar poora bhugtan ho sakta hai, to card istemaal kijiye, koi byaaj nahi lagega.
- Teesra kadam: agar 6 mahine se zyada lagenge, to 2-3 lender se personal loan ka APR poochhiye aur tulna kijiye.
- Chautha kadam: card ka bada balance hai to use personal loan me badalne ka hisaab lagaiye — kul bachat aksar ₹15,000 se ₹50,000 tak hoti hai.
- Paanchwa kadam: jo bhi chunein, EMI ya bill ko auto-pay par lagayein taaki kabhi late na ho.
₹1 Lakh Ka Poora Hisaab: Ek Aur Udaaharan
Ek aur udaaharan se baat poori tarah saaf ho jayegi. Maan lijiye aapko ₹1 lakh ki zaroorat hai aur aap use 24 mahine me chukana chahte hain.
Personal loan 13% saalana par: EMI lagbhag ₹4,758 banti hai, kul bhugtan lagbhag ₹1,14,200, yani byaaj lagbhag ₹14,200. Isme processing fee 1% yani ₹1,000 aur GST milakar kul kharcha lagbhag ₹15,400 ke aas paas hota hai.
Wahi ₹1 lakh card par ghumayein, 3.5% mahina par, aur har mahine sirf byaaj chukayein to 2 saal me byaaj hi ₹80,000 se zyada ho sakta hai, aur mool phir bhi bacha rahega. Ye tulna hi batati hai ki lambi avadhi ke liye Credit Card vs Personal Loan me loan hi sahi jawab hai.
Isliye niyam seedha hai: chhota kharcha aur jaldi bhugtan ho to card, bada kharcha aur lamba samay ho to personal loan. Is niyam ko todne ki keemat hamesha byaaj me chukani padti hai.
Kab Dono Se Bachna Chahiye
Kabhi kabhi sahi jawab ye hota hai ki dono me se koi na lein. Agar kharcha shauk ya dikhawe ka hai, to use taal dena hi sabse bada fayda hai. Udhaar lekar wo cheez khareedna jo zaroorat nahi hai, wo karz ka sabse bura kaaran hai.
Agar income asthir hai ya pehle se EMI chal rahi hai, to naya udhaar lene se pehle apna monthly budget zaroor dekhiye. Ek seedha niyam hai: aapki kul EMI aapki monthly income ke 40% se zyada nahi honi chahiye. Isse zyada ho to pehle purana karz kam kijiye.
Emergency fund banana udhaar se bachne ka sabse achha tareeka hai. 6 mahine ke kharche jitna fund bank me rakhne se chhoti emergency ke liye card ya loan ki zaroorat hi nahi padti.
Yeh sirf jaankari hai, financial advice nahi hai.
Official Links
- RBI — Credit Card Operations Master Direction
- RBI — Key Fact Statement aur Loan Niyam
- Income Tax Department
Credit Card vs Personal Loan: FAQs
Credit Card vs Personal Loan me sasta kaunsa hai?
Aam taur par personal loan sasta hai. Credit Card vs Personal Loan ki tulna me card ka byaaj 30% se 48% saalana hota hai, jabki personal loan 10% se 24% saalana ke beech milta hai. Lekin agar card ka bill byaaj-mukt samay ke andar poora chuka diya jaye, to card bilkul muft padta hai.
Kya credit card ka bill personal loan se chukana sahi hai?
Haan, agar card ka balance bada hai aur use 3-4 mahine me chukana mushkil hai, to personal loan se chukana aksar samajhdaari hai. Credit Card vs Personal Loan ke hisaab se aap byaaj me hazaron rupaye bacha sakte hain. Bas ye dhyaan rakhein ki loan lene ke baad card par phir se bada kharcha na karein.
Personal loan lene se credit score par kya asar padta hai?
Samay par EMI chukane se score dheere dheere sudharta hai. Lekin ek saath kai lender se apply karna score gira sakta hai. Isliye pehle eligibility jaanchiye, phir ek ya do lender se hi aavedan kijiye.
Credit card par minimum due chukana kya theek hai?
Nahi, minimum due sirf late fee se bachata hai, byaaj se nahi. Bache hue balance par poora byaaj lagta rehta hai aur wo har mahine compound hota hai. Hamesha poora bill chukane ki koshish kijiye.
Kya personal loan par koi tax chhoot milti hai?
Aam taur par personal loan par koi tax chhoot nahi milti, siwaay kuch khaas sthitiyon ke jaise ghar ki marammat ke liye liya gaya loan. Card ke byaaj par bhi koi chhoot nahi hai. Tax ke baare me apne CA se poochhna behtar hai.
Antim Baat
Credit Card vs Personal Loan ka faisla byaaj dar se hota hai, aadat se nahi. Card chhote kharche aur jaldi bhugtan ke liye bana hai, loan bade kharche aur nishchit kishton ke liye. Jo vyakti is farq ko samajh leta hai, wo saal bhar me hazaron rupaye byaaj bacha leta hai. Aaj hi apna card statement nikaaliye, balance aur byaaj dar dekhiye, aur agar balance 3 mahine se zyada ghum raha hai to personal loan ka hisaab zaroor lagaiye.
Agar aap card ke baare me aur jaanna chahte hain to credit card ki poori jaankari padhein, aur loan lene ki prakriya samajhne ke liye personal loan kaise lein ye guide dekhiye.