
Endowment vs term insurance — yeh life insurance ka sabse bada aur sabse mehenga confusion hai. Agent aam taur par endowment plan bechta hai kyunki usme uska commission 25–35% tak hota hai; term plan me commission bahut kam. Lekin aapke liye hisaab ulta hai: 30 saal ke vyakti ko ₹1 crore ka term cover sirf ₹12,000–15,000 per year me mil jaata hai, jabki wahi ₹1 crore ka endowment plan ₹2.5 lakh per year tak ka premium maangta hai — aur 20 saal baad maturity par milti hai lagbhag ₹60–70 lakh ki rakam
Matlab zyada premium dekar bhi aapko returns ke naam par lagbhag 2.5–3% saalana ka hisaab milta hai. Is article me hum dono ka khula hisaab karenge — taaki agent ki baaton me nahi, numbers ki roshni me faisla le sakein.
Term Insurance Kya Hai: Pure Risk Cover
Term insurance sabse seedha aur sabse sasta life cover hai. Concept ek line me: policy term ke dauraan agar aapki mrityu ho jaaye, to nominee ko sum assured milta hai; agar aap jeete rahe, to kuch nahi milta. Koi maturity benefit nahi, koi bonus nahi, koi paisa wapas nahi.
Isi “kuch wapas nahi” wali baat se log ghabrate hain — lekin yahi iski taakat hai. Kyunki company ko maturity par kuch dena nahi hota, premium bahut kam hota hai. 30 saal ke healthy non-smoker ko ₹1 crore ka 20–30 saal ka cover ₹12,000–15,000/yr me mil jaata hai. 20 saal me kul kharch: ₹12,000 × 20 = ₹2,40,000 — sirf 2.4 lakh me ₹1 crore ki suraksha.
Pure term plan ki koi surrender value nahi hoti — beech me band karne par kuch wapas nahi milta. Lekin itna kam premium dekar yeh nuksaan na ke barabar hai.
Term plan ke saath riders (critical illness, accidental death) jodkar cover aur mazboot kiya ja sakta hai: https://jagatindia.com/term-insurance-riders-2026/
Endowment Plan Kya Hai: Bima + Bachat Ka Mix
Endowment plan do cheezein ek saath bechta hai: life cover + savings. Agar policy term me mrityu ho jaaye to nominee ko sum assured (+ bonus) milta hai; agar aap jeete rahe to maturity par sum assured + vested bonuses milte hain. “Paisa doobega nahi” — yahi line agents sabse zyada bolte hain.
Lekin is mix ki keemat bhaari hai:
- Net returns sirf ~4–6% (kuch plans me 4.5–5.8% CAGR) — aur yeh tab jab aap poori term tak premium bharte rahein.
- Pehle saal ka commission 25–35% tak hota hai — aapke premium ka bada hissa agent aur company ke kharchon me chala jaata hai, isliye shuruaati saalon me policy ki value bahut kam hoti hai.
- Guaranteed additions sirf kuch plans me milte hain — bonus zyadatar “declared” hote hain, guaranteed nahi.
- Surrender value 2–3 saal ke baad hi banti hai; pehle 1–3 saal me surrender karne par diye gaye premium ka 50–70% doob jaata hai.
Chhote premium par cover bhi chhota milta hai: ₹60,000–1,00,000/yr ke endowment par sirf ₹10–15 lakh ka cover milta hai, aur ₹10,000/yr wale plan par lagbhag ₹3 lakh ka cover. Matlab jisko asal me ₹1 crore ki suraksha chahiye, uske liye chhota endowment kaam ka nahi.
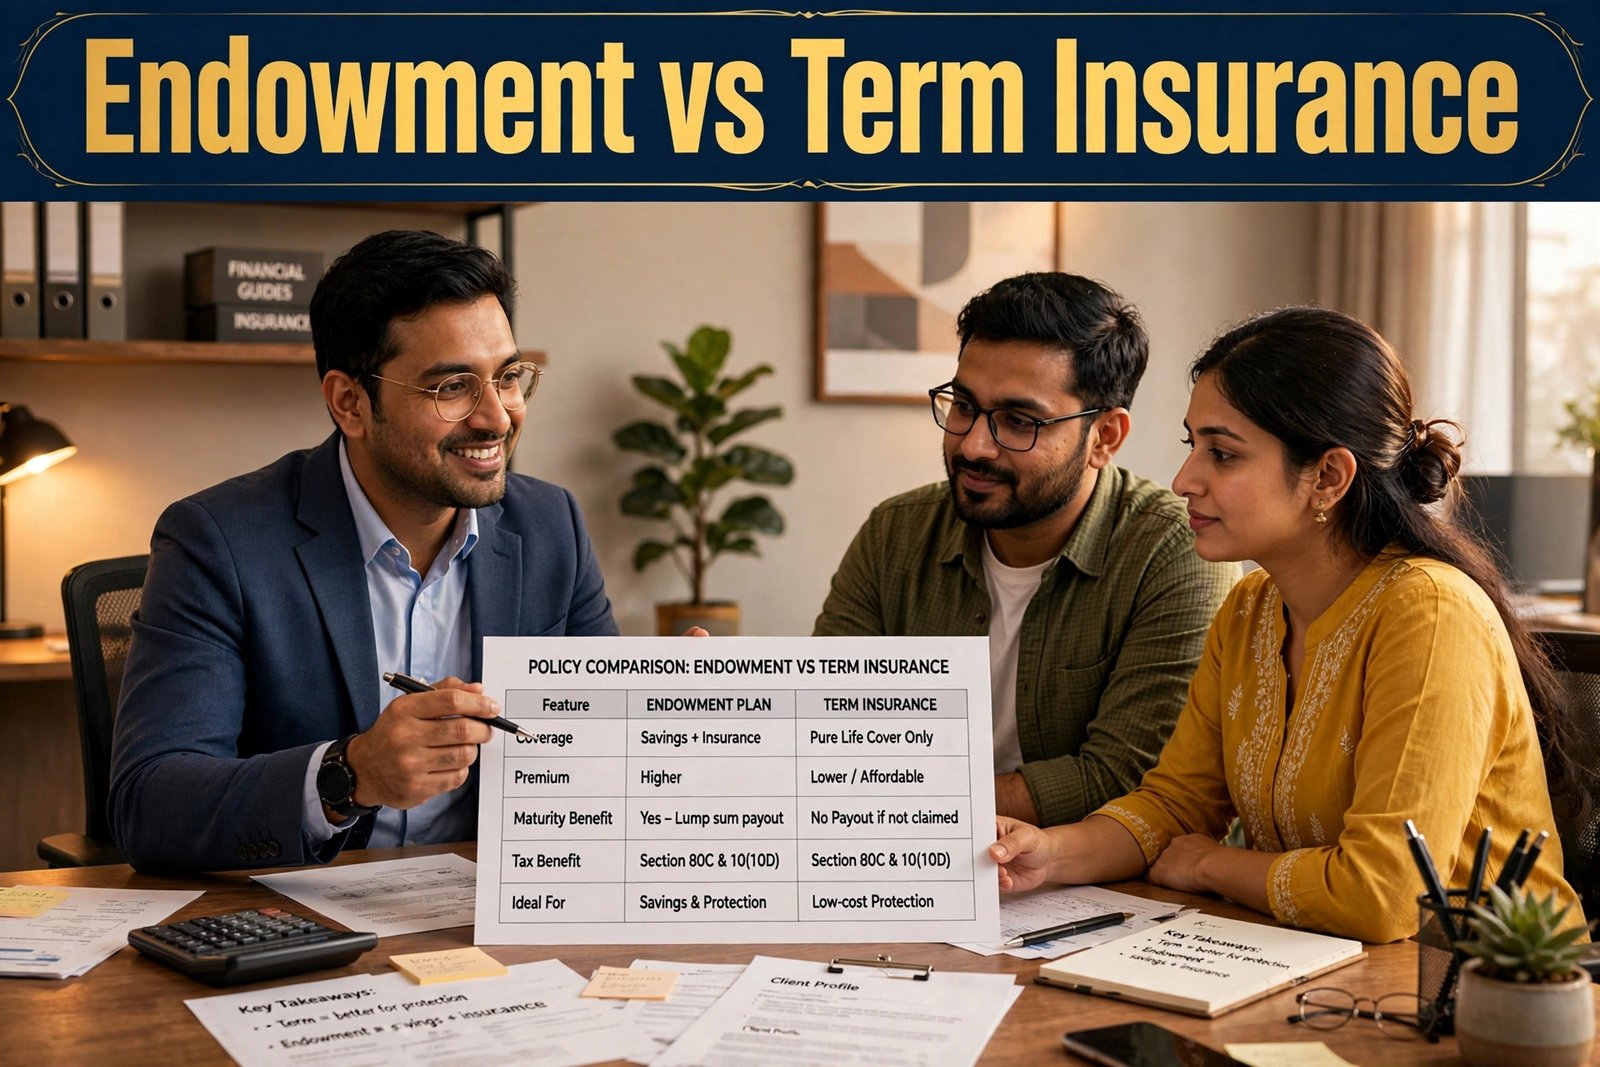
Endowment vs Term Insurance: Seedhi Tulna
| Pehlu | Term Insurance | Endowment Plan |
|---|---|---|
| Uddeshya | Pure risk cover | Bima + bachat mix |
| ₹1cr cover ka premium (30-yr, 20-yr term) | ~₹12,000–15,000/yr | ~₹2.5 lakh/yr |
| 20 saal me kul premium | ~₹2.4–3 lakh | ~₹50 lakh |
| Maturity benefit | Kuch nahi | Sum assured + bonus (~₹60–70 lakh) |
| Surrender value | Koi nahi | 2–3 saal baad; shuru me 50–70% nuksaan |
| Asli returns | NA (kharch hai, investment nahi) | ~4–6% (aksar 2.5–3% effective) |
| Agent commission (year 1) | Kam | 25–35% |
| Kis ke liye | Pure protection chahiye | “Paisa wapas” ki guarantee chahiye |
Real-Number Examples: Hisaab Khud Dekhein
Example 1 — Term: ₹1 crore ka cover, kul kharch kitna?
- Premium: ₹12,000/yr × 20 saal
- Kul kharch: 12,000 × 20 = ₹2,40,000
- Cover: poore 20 saal tak ₹1,00,00,000 ka pure risk cover
- 20 saal me ₹2.4 lakh kharch karke parivaar ko ₹1 crore ki suraksha — yahi term ka value-for-money hai.
Example 2 — Endowment: ₹50 lakh dekar milega kitna?
- Premium: ₹2,50,000/yr × 20 saal = kul ₹50,00,000 diye
- Maturity: lagbhag ₹65,00,000 (sum assured + bonus)
- Fayda: 65,00,000 − 50,00,000 = ₹15,00,000 (20 saal me)
- Ab asal sawal: ₹2.5 lakh saalana dekar 20 saal me ₹65 lakh milna — yeh kitne % saalana hua? Annuity formula se: 5% par yahi premium 20 saal me ₹82.7 lakh ban jaata (2.5L × 33.066); 3% par ₹67.2 lakh banta (2.5L × 26.87). ₹65 lakh in dono ke neeche hai — matlab effective return lagbhag 2.5–3% saalana. “Paisa wapas” to mila, lekin mehengaai ko haraane layak return nahi.
Example 3 — “Term lo + bachat alag karo”: opportunity cost ka hisaab
- Endowment premium: ₹2,50,000/yr; Term premium: ₹12,000/yr
- Har saal bachat: 2,50,000 − 12,000 = ₹2,38,000
- Agar yeh ₹2,38,000 har saal 20 saal tak sirf 10% saalana par invest ho:
- Future value = 2,38,000 × [((1.10)^20 − 1) / 0.10]
- (1.10)^20 = 6.7275; (6.7275 − 1) / 0.10 = 57.275
- FV = 2,38,000 × 57.275 = ₹1,36,31,450 (lagbhag ₹1.36 crore)
- Aur iske UPAR ₹1 crore ka term cover alag se. Matlab: wahi ₹2.5 lakh/yr se ₹1 crore protection + ₹1.36 crore corpus, jabki endowment me sirf ~₹65 lakh maturity. Antar lagbhag ₹1.7 crore ka hai — yahi “buy term, invest the difference” ka logic hai.
Example 4 — Surrender ka nuksaan
- 2 saal premium diye: ₹2,50,000 × 2 = ₹5,00,000
- Surrender value (2–3 saal par): lagbhag ₹1.5–2.5 lakh
- Seedha nuksaan: 5,00,000 − 2,00,000 (ausat) = ₹3,00,000 doobe
- Pehle 3 saal me surrender par 50–70% premium doob jaata hai (Example 4 dekhein). Endowment tabhi lein jab poori term tak premium bharne ka pakka iraada ho.
Insurance par 2026 me GST khatm hone ka asar yahan padhein: https://jagatindia.com/insurance-par-gst-khatm-2026/
Kaun Kab Le: Seedha Faisla
- Term insurance lo agar: aap parivaar ke kamaane wale sadasya hain, home loan ya bachchon ki padhai jaise bade kharche aane wale hain, aur aapko MAXIMUM cover MINIMUM premium me chahiye. Yeh 90% parivaaron ke liye sahi jawab hai.
- Endowment socho sirf agar: aapko disciplined bachat ki “majboori” chahiye, risk bilkul nahi lena, aur aap samajhte hain ki returns 4–6% se upar nahi milenge. Yeh bachat ka anushaasan hai, wealth creation ka tool nahi.
- Kabhi mat lo agar: agent “double fayda” ya “tax saving + returns” ke naam par aapki zaroorat se zyada premium wala plan thop raha hai. Tax saving ke liye ELSS/PPF alag se hain — bima ko bima rehne dein.
Aam Galtiyan
- “Premium wapas milega” ko investment samajhna: Endowment me paisa “wapas” to milta hai, lekin 2.5–3% effective return par — yeh bachat hai, nivesh nahi. Returns ke liye bima aur investment ko milana dono ka nuksaan hai.
- Chhote cover wala endowment lena: ₹10,000/yr ke endowment par ~₹3 lakh ka cover milta hai — yeh aapke parivaar ke 6 mahine ke kharche ke barabar bhi nahi. Cover hamesha saalana aamdani ka 10–15 guna hona chahiye.
- Agent ke commission ko nazarandaaz karna: Pehle saal 25–35% commission ka matlab hai aapke premium ka teesra hissa seedha kharch me gaya. Yahi wajah hai ki endowment ke shuruaati saalon ki surrender value itni kam hoti hai.
- Endowment ko beech me band karna: 1–3 saal me surrender par 50–70% premium doob jaata hai (Example 4 dekhein). Endowment tabhi lein jab poori term tak premium bharne ka pakka iraada ho.
- Riders ke bina term lena: Sasta term lekar critical illness ya accidental rider na jodna aadhi taiyaari hai — bade ilaaj ka kharcha life cover se alag risk hai, uska alag intezaam karein.
FAQs
Q1. Kya term insurance me diya paisa poori tarah doob jaata hai?
Haan, agar policy term me kuch nahi hota to premium wapas nahi milta — lekin yahi to iski keemat hai. ₹2.4 lakh (20 saal) me ₹1 crore ka cover milna isi “wapas nahi” wali shart par tika hai. Ise kharch samjhein, nivesh nahi — jaise car insurance ka premium.
Q2. Endowment plan ke returns itne kam kyun hote hain?
Teen wajah: (1) pehle saal 25–35% commission aur company kharche premium kha jaate hain; (2) paisa safe debt instruments me lagta hai jahan return hi kam hai; (3) bonus “declared” hote hain, guaranteed nahi. Isliye net 4–6% se upar milna mushkil hai.
Q3. Kya mujhe dono lene chahiye — term bhi aur endowment bhi?
Aam taur par nahi. Pehle zaroorat ke hisaab se kaafi bada term cover lein (aamdani ka 10–15 guna), phir bachat ke liye PPF, ELSS ya mutual funds jaise dedicated tools istemal karein. Dono ka mix aksar dono me compromise hota hai.
Q4. Endowment policy surrender karne par kitna nuksaan hota hai?
Pehle 2–3 saal me surrender value bahut kam banti hai — diye gaye premium ka 50–70% tak doob sakta hai. Example: ₹5 lakh diye, wapas ~₹2 lakh mile. 3 saal ke baad surrender value dheere-dheere badhti hai, lekin poori term se pehle nikalna hamesha nuksaan ka sauda hai.
Q5. ₹1 crore ka term cover kaun le sakta hai aur medical test zaroori hai?
18–60 saal ke healthy vyakti aam taur par le sakte hain. Bade cover (₹50 lakh se upar) par company medical test karwati hai — yeh normal process hai aur isse ghabrane ki zaroorat nahi. Sahi jaankari dein, warna claim reject ho sakta hai.
Yeh sirf jaankari hai, financial advice nahi hai.
Sources: IRDAI consumer education portal — policyholder rights aur life insurance basics (https://www.policyholder.gov.in); Ditto Insurance — Endowment Plan vs Term Plan (joinditto.in); Axis Max Life blog — Difference between Term Insurance and Endowment Plan (axismaxlife.com).